文化出海
从“单枪匹马”到“集群出海”,中国企业出海泰国20年|出海潜望镜

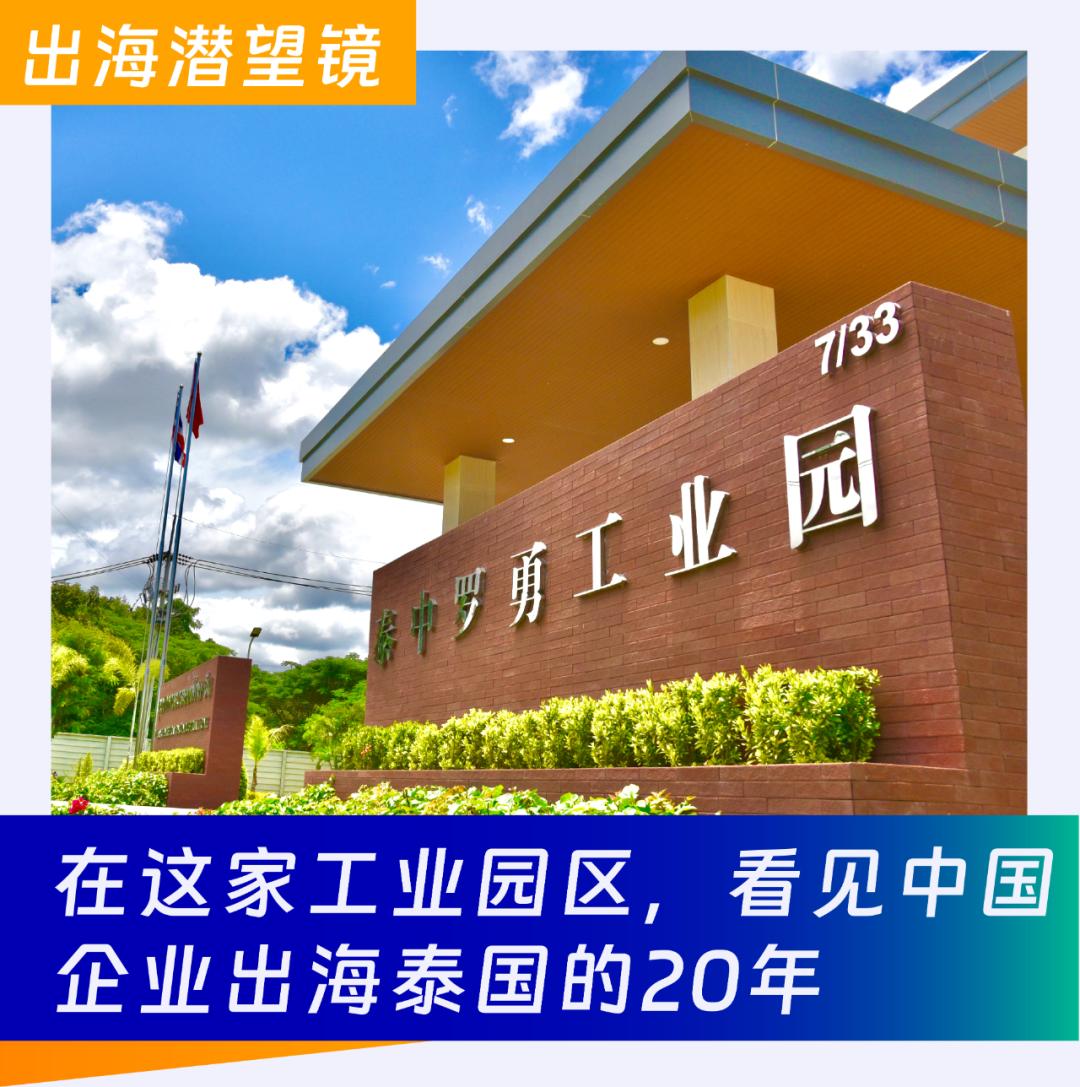
2005年,当赵斌第一次来到位于罗勇的这片土地,泰中罗勇工业园还尚未起步。放眼望去,只有一片待开发的红土地和连绵铺展的橡胶林。那时他不会想到,20年后,这里有一天会成为中国企业在东南亚最大的产业集群之一。
如今,园区门口悬挂着泰中英三语标识,每天早高峰时段,7万多名工人穿着不同工服,骑着摩托车涌入园区大门,其中约90%是泰国本地人。
现在赵斌已经成为泰中罗勇工业园总裁,见证园区历经二十多年发展,如今集聚近300家中资企业。园区内从早期以轻工、五金、汽配零部件公司为主,到如今入驻更多新能源汽车、储能、新材料、电子电器企业,产业构成也随着中国产业升级的脚步不断迭代。
不同于早期出海企业单枪匹马赴泰,只凭一家工厂、几条生产线,独自面对法规、供应链、用工难题,现在聚集园区企业之间大多是产业链上下游关系,以链主企业为核心,在中国园区的“护佑”下在海外再造产业集群。
01
一家电表厂
如何变成300家企业的集群
2000年初,泰国的基础设施在东盟国家中虽相对完善,但仍然较为落后。能源系统的配套设施无法满足大量外资布局的需求;普通劳工资源虽然充足,但熟练的技术产业工人稀缺。
彼时,华立在国内电表行业已经积累了多年的技术和制造经验。随着公司将“国际化”设为三大发展战略之一,华立加快海外拓展的步伐,大胆做出一个当时不算主流的决定,赴泰建电表厂。
当时一家泰国电表代理企业与华立有长期合作关系,对当地技术要求也相对熟悉,泰国因此成为华立走出去的第一站。
“当时公司敢于下决心,是基于这么几个因素:泰国地处东盟中心,跟中国地理位置近;中泰关系好,政治风险低;泰国具备完全市场经济地位,跟欧美等经济体都有广泛的自贸协定。”赵斌回忆道。
华立刚到泰国时,团队人员不会说泰语,对当地的法律法规、劳工制度、税务体系完全陌生。从公司注册、资质立项到建厂审批,每一步都要自己摸索,经常因为不熟悉流程而走弯路。因为语言不通,本地生产标准与国内不同,很多原材料和零部件只能从国内海运过来,交期也不可控。
那几年,华立一边招聘和培训本地工人,一边摸索和理解泰国的劳工法规和税务体系,逐步在泰国站稳脚跟,产品也得以进入泰国的电力系统,积累了一批稳定的本地客户。
这四五年的实操经验,让华立对泰国市场有了深入的了解。一个想法开始在华立内部成形:既然公司已经踩过这么多坑、摸索出了这么多经验,为什么不把这些经验分享给更多想来泰国的中企?
2005年,泰中罗勇工业园正式启动开发。最初的园区面积不大,愿意入园的企业不多,招商并不容易。华立在国内一家一家地谈,把自己在泰国的经验和教训讲给企业听,帮他们算成本、看政策、找场地。
泰中罗勇工业园在泰国扮演着“带路人”角色,依靠自身平台能力,把分散的中企组织起来并提供从前期的政策咨询、公司注册、资质立项、建厂审批,到落地后的人员招聘、合规经营、金融配套,再到企业经营中需要的各类服务。
02
入园企业更替
折射中国出海变迁
过去20年间,入驻泰中罗勇工业园的企业结构经历了好几轮更替,从中也能窥见整个中国企业出海浪潮的演变。
赵斌将这种变化分为四个阶段:
第一阶段是2000年初。当时日系车企是出海泰国的“主力”,大多已在泰国深耕超过40年,建立了成熟的汽车产业链,泰国因此被称为“东方底特律”,日系车市占率最高时超过90%。在这样的行业背景下,入驻泰中罗勇工业园的中国企业以传统轻工、五金汽配、家电零部件行业的中小公司为主,业态多为加工组装。这些企业大多在国内已经具备成熟产能,有些甚至已经产能饱和,来到泰国希望规避欧美市场对中国产品的高关税,并以此开拓海外消费市场。
第二阶段在2010年前后,2010年1月1日中国—东盟自贸区正式建成,93%的贸易产品实现零关税。随着关税大幅减免,来到泰国的出口导向型企业开始增多,主要是以轻工、家电、五金为主的制造企业。
第三阶段是2018年前后的中美贸易摩擦阶段。当时以美国市场为主的出口企业受到大面积影响,纷纷将产能向东南亚转移。
第四阶段是2020年以来的新能源汽车出海浪潮。随着泰国EEC(东部经济走廊)政策落地,BOI(投资促进委员会)出台了一系列针对新能源汽车的优惠政策,比亚迪、长城、上汽、长安、广汽、奇瑞等中国车企先后在泰国建厂,带动了一大批上下游配套企业跟随入园。储能、智慧家电成为热门,半导体、光通讯、数据中心等高科技产业也在近两年快速涌入。
03
本地化率只有20%
出海最难的不是建厂
在与大量赴泰企业的接触中,赵斌发现,许多企业对泰国的理解与事实存在不小偏差。
一个常见的误解是将泰国视为低成本国家。但事实上,泰国的人力和土地成本已连续多年上涨,依赖低成本优势的企业难以在当地立足。
此外,转口贸易的机会窗口也在变小。随着泰国原产地规则越来越严格,对本地化比例的要求不断提高,简单的转口贸易已经无法满足原产地标准。
赵斌认为,当前泰国真正的核心优势已不再是成本优势,而是较为完备成熟的物流交通与工业配套体系、稳定连续的营商环境与优惠政策体系、对东盟及全球主要经济体的辐射能力,同时叠加泰国及周边国家新能源汽车、智慧家电等消费品市场的旺盛增长需求。
而目前中国家电和新能源汽车企业在泰国的本地供应链自给率普遍较低,只有头部企业拥有较高的本地化率,大量中小企业还停留在“国内采购、泰国组装”的阶段,大部分原材料和半成品需要从国内进口。
在赵斌看来,本地化率难以提升首先卡在本地供应商能力上。“很多时候不是本地供应商不想做,而是做不到——精度不够、颜色不准、交期不稳。”
更关键的是,本地已有的供应商很多是给日韩企业配套的,标准和体系跟中企不完全兼容,且与中资供应链各自为政,相互渗透很少。中国企业就算找到了本地供应商,对方的报价往往比国内采购加海运还贵,这使企业也没有动力本地化采购。
即便如此,本地化仍然是想在泰国深耕的企业绕不开的必经之路。
一方面,泰国持续推出本地化导向政策。例如在新能源汽车领域,鼓励车企提升本土零部件配套比例。政府通过税收减免、关税优惠等举措,对达到本地化采购要求的整车及零部件企业给予奖励,引导跨国车企加大在泰采购与投资力度。
另一方面,跨境供应链的脆弱性已经被反复验证,海运异常、港口拥堵、地缘冲突……任何一个环节出问题都可能导致产线停摆。“只有把供应链建在当地,才能缩短交期、提高响应速度、深度参与本地市场竞争。短期看成本更高,长期看却是企业在泰国生存发展的必答题。”赵斌表示。
他建议企业在本地没有合适的供应商时,可以先以“组团出海”模式,将国内的配套企业一起带到当地,从工厂规划、产线自动化到数字化系统建设,形成互相支持的集群效应。
“出海从来不是把国内的工厂搬到另一个国家这么简单,而是一次从零开始的重新创业,需要重新理解市场、搭建供应链、培养团队的持续投入,把自己当作一家本地企业来经营。”赵斌表示,“那些在泰国站稳脚跟的企业,无不是走过了这样一条路。”
*本文所含信息及观点不构成任何投资建议,仅供参考。
本文来自微信公众号“浙企出海综合服务港”。