大润发多地关店,谁耽误了昔日的“超市之王”?
从沃尔玛到家乐福,从人人乐到大润发,传统大卖场的日子越来越难了。
设想一下,线下的卖场乏善可陈,可去可不去,而线上购物只要动动手指,传统时代的一站式集中购物变得高度分散化即时化,谁还会“每月必须去一趟超市”呢?
事实上,这些年来,线下卖场追着线上跑,是以己之短攻敌之长,陷入了巨大的误区。明明自己并不擅长线上,却偏偏要学电商,竭尽全力线上化。任何传统线下商超,能力优势在于线下的空间,一旦搭建一个不具备规模优势也不具备强势心智认知的自主线上APP,它又凭什么以一己之力去对抗那些已经赢得消费者习惯的大型电商平台?改变大众既有的定势认知和某种习惯是最吃力不讨好的事。
笔者认为,线下卖场区别于线上的最大价值点,在于空间,也就是如何呈现和满足“逛”的体验。
01 大润发多地闭店
近日,大润发在江苏镇江、四川德阳、湖南株洲相继传出关店消息引发关注。有媒体统计,2023年大润发至少关闭了13家门店,2024年开年接着关闭4家门店。
对此,大润发方面回应称,关店主要是因为“客观原因”:有的闭店是因为物业租期到期,有的是因为政府规划;另一方面是因为升级改造,部分门店将会升级为新店或M会员店。
几天后,有媒体报道,高鑫零售执行董事兼CEO林小海对大润发接连闭店的情况进行了补充,表示近几年是大卖场的“阵痛转型期”,闭店在所难免。不过大润发在闭店的同时还在不断开设新的门店,预计2025财年将开5家新店,3年内开15家店。“未来新店计划将聚焦二三线城市,希望投资在更有竞争力的区域。我们在二三线城市更容易走出来,但也会从外围包抄,慢慢尝试,然后进入一线城市”。
当然,此前联商网也曾发文指出,收缩是很正常的战略,不仅仅是大润发,钱大妈、谊品生鲜、兴盛优选、朴朴、盒马等很多昔日扩张的王者,近年也都选择收缩,这也是当下无法回避的问题。一方面租约到期,另一方面经营确实不佳,不如早点把它关掉,断臂求生,也是一种积极自强的表现,也值得庆幸,因为那代表企业还能撑住,大部分人的利益还能维持。
数据显示,2017年大润发的母公司高鑫零售营收为1023.2亿元,同比增长1.9%:净利润27.93亿元,同比增长8.6%。2018年高鑫零售实现总销售营收1013.15亿元,同比下降1%;收入993.59亿元,同比下降2.9%;经营利润41.96亿元,下滑6.5%。
截至2021年,高鑫零售在中国大陆地区成功开设近500家综合性大型超市,遍布华东、华北、东北、华中、华南五大区域,服务覆盖全国29个省市及自治区达230多个城市。
2021年算是大润发的高峰时刻,此后开始出现颓势。财报显示,高鑫零售在2021年4月1日到2022年3月31日实现营业收入881.34亿元,同比下降29.27%;归属母公司净亏损7.39亿元,同比止盈转亏,上一年同期净利35.72亿元。
融入阿里6年多以来,高鑫零售一直处于营收下滑通道,2022财年的归母净利润亏损扩大至7.39亿元,2023财年(2022年4月至2023年3月)归母净利润实现扭亏为盈,徘徊在盈亏平衡线附近。
2024财年半年报(2023年4月至2023年9月)显示,高鑫零售业绩再度转亏。该周期内,公司营收达357.68亿元,同比减少11.9%;净亏损达3.78亿元,较去年同期的0.89亿元同比扩大334.5%;来自租金收入为15.43亿元,同比增长1%。此外,拥有人应占亏损3.59亿元,和去年同期的亏损6900万元相比扩大了5倍。亏损扩大的原因在于同店销售下滑、可比销售额下滑以及平均客单价下滑。
三个关键指标同时下滑,昔日的超市之王已经面临深层次的结构性,甚至是战略问题。
02 阿里“玩坏”了大润发?
被阿里收购之后,高鑫零售近年来股价大跌,市值缩水700多亿元。目前高鑫零售股价,报1.27港元,总市值121.15亿。
不久前,有消息称,阿里巴巴宣称将考虑退出线下实体零售业务,计划出售大润发。另外,还有消息传出,高鑫零售首席执行官林小海(曾任阿里巴巴集团副总裁)的任期即将结束。
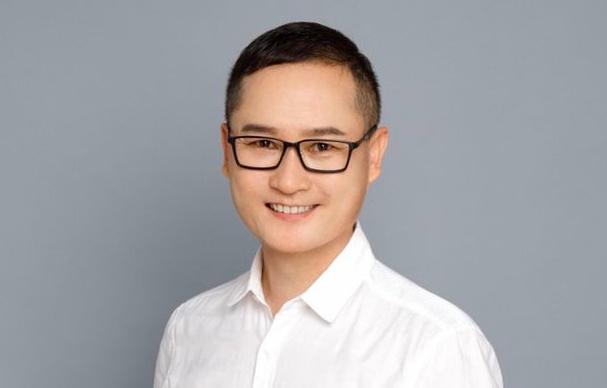
资料显示,林小海于2016年加入阿里巴巴。在加入阿里之前,林小海曾效力宝洁20余年,加入阿里之后,其带队零售通团队,为线下社区零售店,提供订货、物流、营销等一站式服务。2020年6月,拥有414家门店的零售巨头大润发交由彼时的阿里零售通总经理林小海管理。2021年5月10日,高鑫零售发布公告称,林小海为高鑫零售首席执行官。
也就是说,林小海本人之前从无经营管理线下大卖场的经验。要知道,大润发是运营了20多年的老牌商超企业,其1998年在上海开设第一家超市门店,随后在国内市场逐渐铺开,发展速度很快,到2010年大润发营收达404亿元,取代家乐福成为“中国超市之王”。
此前,大润发在创始人黄明端的带领下,曾创造了发展19年不关店的“传奇”,门店从1拓展到500+,销售额一度破千亿元,黄明端被人称为“超市一哥”。
可能因为从业经历是从上游品牌工厂起步,林小海的经营路径重点在于“自有品牌”和“渠道拓宽”。在2024财年制定的四大战略之一,即强调“差异化商品力建设”。“以质价比为基础,打造稀缺性和独家性的商品,让顾客来买大润发的菜。”林小海透露,大润发已有300个自有品牌单品,如呷无忌、荟尚等,今年,自有品牌销售目标是10亿元。
他还推出“RT100宝藏商品”,由大润发独家或与厂商合作定制,包括休食饮料、米面粮油、猫粮狗粮、家居生活用品等。
另一方面,林小海的渠道策略在于线上和线下的多元化。其推动高鑫零售数字化,上线“大润发优鲜”APP,线下门店接入淘鲜达、饿了么、天猫超市等。
早年,林小海推出大润发Super,定位社区型生鲜生活超市。大润发Super选址靠近社区,面积更小,门店面积约1500-4000㎡,品类更精简,商品更贴近社区居民的日常需求,以生鲜、快消和百货品类商品为主,SKU约5000个。
掌舵者不同的经营思路完全有可能让企业的境遇大不同。
对于传统超市,不能“唯线上论”,更不能盲目地开创本质上并没有与众不同体验感的店态形式。在笔者看来,林小海所谓的大量自有品牌以及“独家商品”其实是个伪命题,因为在今天完全饱和竞争的市场状态之中,没有谁家可以真正做到“人无我有”的商品。
商超推出自有品牌,不是与别人差异化,而是能不能做到“更便宜”、“更有性价比”。也就是说,在黄明端时代,他所追求的“效率优先”才是传统大卖场依然最行之有效的策略——前提是如果找不到颠覆性创新的话。
传统超市早已经进入微利时代,效率优先就是要抓两端,第一端是极大地控制成本,另一段是极大地放大面对市场的“敞口”,开展有效的营销传播从而大规模获客。只要抓住这两端,传统大卖场依然有一线生存空间。
03 会员店是大润发的第二春吗?
至今,林小海依然强调“多业态全渠道是高鑫长期发展战略。”所谓的多业态,就是多样化的门店形式,所谓的全渠道就是在多门店形态下的线上线下一体化。
如果对比来看,大润发目前的经营思路,与同为阿里系的盒马鲜生何其相似。盒马也是追求线上线下一体化以及多元的店态形式。但盒马的例子也证明,多元的店态形式并不是能够“大小通吃”,反而会让主力门店的资源分散,经营效率减弱。
据林小海透露,大润发新的经营思路是“杀入会员店”。“这一业态是以学习为主。”他放话,三年内不准备盈利,计划2024/25财年,至少再开5家店。
高鑫零售将一些大润发门店直接升级改造为M会员商店。据了解,高鑫零售首家M会员商店便是由大润发扬州江阳店改造而来。今年1月,高鑫零售M会员店南京首店开业,面积达4.5万㎡,是林小海开出的第三家会员店。
同时,高鑫零售旗下多个业态正在加速开店,3月开始会在四川、湖北、江苏等多个省市开店,覆盖大润发、大润发Super、M会员商店三个业态,这三个业态总计将在全国范围内新开出21家门店,加上1月开出的12家门店,总共将集中开出33家新店。而对于10年以上大润发门店重装改造,将完成90家门店的2.0版本重构。
高鑫零售在财报中表示,重构大卖场2.0改造是从目标用户视角出发,围绕商品和服务,主打健康快乐购物场景,为客户创造增值服务。
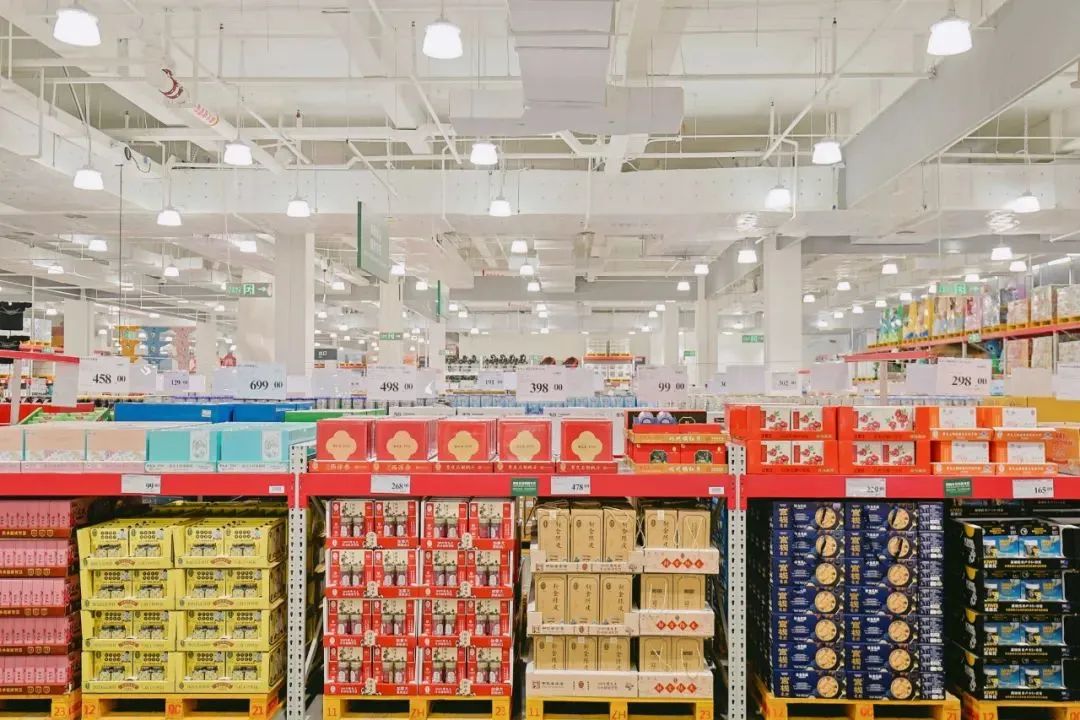
众所周知的是,会员店在中国市场是从山姆起步,到如今纷纷效仿,这时候大润发进军会员店,早已成为后来者,尤其在消费者认知、极致商品的超级性价比能力,估计都无法跟山姆、Costco这些先行者比肩。但大润发有一点优势,就是相对更熟悉中国市场,明白中国家庭更需要什么。
按高鑫零售M会员店事业部总经理袁彬的话来说,本土会员店,相对更懂中国人,背后原因是本土会员店更加熟悉国人的消费习惯。比如,M会员商店会根据不同的产品需求做成不同的包装,短保影响赏味期以小包装为主,适合囤货的包装更大一些,从而提高生产效率,降低流转成本。
笔者在前期分析山姆会员模式的文章中曾指出,会员店的核心能力在于高度聚焦十分有限的精选SKU,通过让会员大规模购买以及强大的供应链能力打造,让这些精选的商品更加具有竞争优势。
04 传统零售从三个角度构建独特性
笔者认为,传统线下实体零售,一方面需要将经营重心放在“效率优先上”,另一方面,在店态的创新上,不能只在于大店、小店或会员店这样并无本质体验差异的无价值切换——一种“新瓶装旧酒”式的自欺欺人的假创新。未来线下门店的新形态,一定在于空间的多元化和体验的人性化。
在笔者看来,随着物质的极大满足,商业的体验需要更加关注对到店人群的“精神满足”。新的商业空间需要打造精致而美、有趣有意思的“生活空间”,而不再是传统单一的、超量的、琳琅满目的“商品满足”。商业空间要让空间更人性化起来,而不是硬邦邦冷冰冰压迫式的“商品拜物教”。不要求大而全,而是追求“少而精”。
未来的线下零售如何创新,可以尝试从以下三个角度构建独特性。
第一,空间的重新设计和人性化表达。 要将商业更人文,更生活,更童趣化,甚至跟艺术结合起来。比如商业空间内的手绘、雕塑、色彩、造型、音乐、阅读等等,形成一个泛生活化,泛情趣化的场景。商业可以不定期形成某些具有话题属性——譬如阅读、运动、户外等等聚焦不同人群兴趣点的“内容打造”体系。使得商业的属性让渡一部分给生活,给艺术,给某些大众化的话题。
这种新的店态形式就需要进行重新设计。如何让空间与生活及商业互相结合。其根本性目的在于让受众愿意来“逛”。
第二,极致的产品,不求多,但求精。 通过极致的产品筛选降低消费者的选择成本,同时提升产品的高品质感。另一方面,由于大规模缩减SKU,企业内部可以形成更好的聚焦,真正做到优化供应链,构建每一款精选产品在价格上的竞争优势。
第三,极致的服务。 在新的店态模式中,需要充分考虑到服务的创新,尤其对于产品的可溯源、品质可信赖的上游端产业链透明化公示,让消费者对高品质的商品产生无可置疑的信赖及充分的认知。另一方面,需要极大地开发服务项目和服务水平,提升门店导购及销售人员服务意识和水平,与用户建立良好的、长期的、可信赖的伙伴关系。
本文来自微信公众号“联商网”(ID:lingshouzixun),作者:和二,36氪经授权发布。
















