Seesaw、M Stand “卷”在购物中心的背后,是“第四空间”之争
一场精品咖啡店的内卷正向购物中心袭来。
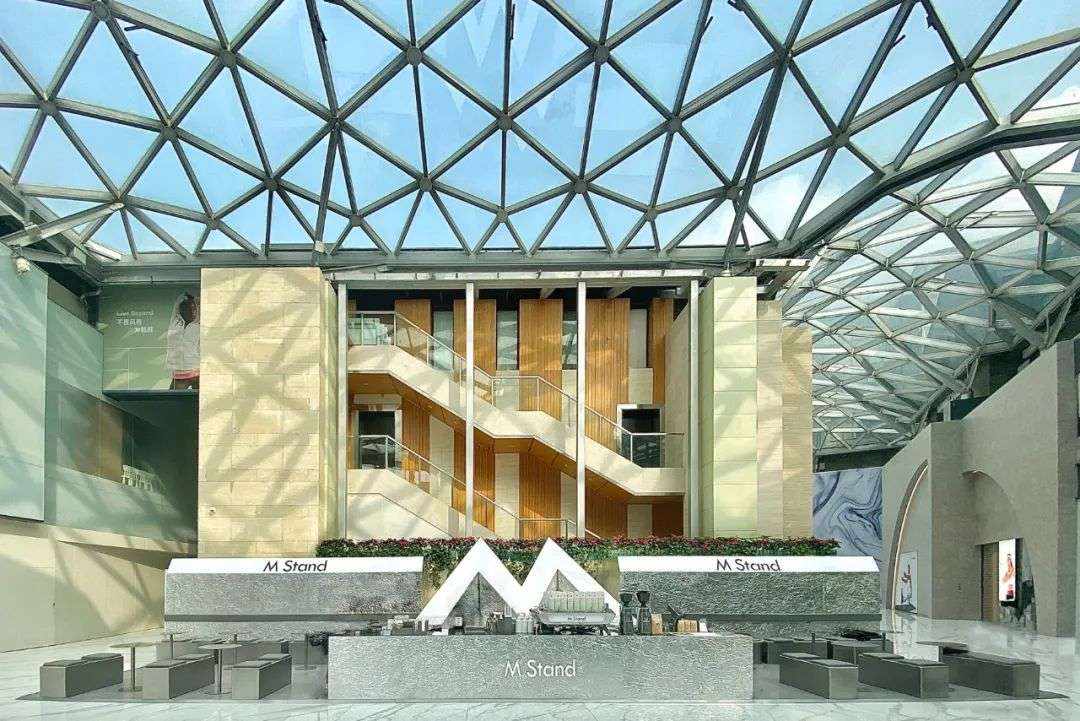
杭州西溪银泰城,M Stand 刚开业两个月,Seesaw 已经在正对面开始装修了。而在这个商场,已经有2 家星巴克、代数学家algebraist、LAVAZZA、瑞幸咖啡等多家咖啡店开业。
同样是杭州,在一座充满人文艺术的商业综合体——天目里,则有 % Arabica、Seesaw、T97等精品咖啡品牌。在茑屋书店,也同样提供咖啡及搭配的轻食。
如果说,在过去的业态中,珠宝、护肤品是商场一楼的标配,那么现在精品咖啡品牌已成为替代。如今去逛购物中心,已经很难看到大面积的美妆、珠宝专柜。精品咖啡、茶饮品牌、新能源汽车正逐渐占领商场一楼的主力店。
购物中心业态变化的背后,不仅是消费群体、消费结构、生活方式的变化,也是一场更注重精神、文化的“消费升级”。
而精品咖啡品牌“围剿”购物中心,本质上并不是关于咖啡的竞争,而是一场“第四空间”的争夺战。
精品咖啡“围剿”购物中心
今年 5 月,赢商网梳理了全国购物中心咖啡品类拓店数量 TOP30 的头部品牌,排在前三的是星巴克、瑞幸咖啡、星巴克甄选,入驻购物中心的数量分别为 2009 家、 910 家、249 家,M Stand、Seesaw、Manner 在商场的开店数分别为 111 家、46 家、127 家。
虽然星巴克位居榜首,但随着精品咖啡品牌的入驻,也会抢占星巴克的流量。在咖啡圈流传着一个说法,在星巴克对面开一家 Manner,星巴克的流量会掉 30%。事实上近几年,星巴克的财报并不尽如人意,2022 年第一季度,星巴克中国当季同店销售下降了14%,财报期内平均客单价下滑了9%,交易额同比下滑6%。
所以,即使仍是购物中心大户的星巴克仍然摆脱不了焦虑。另外,精品咖啡之间的竞争也正拉开帷幕,它们的选址大多在购物中心人流量最大的位置一楼,很多品牌就相差数十米,甚至有些直接开在竞品的正对面。比如在上面提到的杭州西溪银泰城,还在装修的Seesaw 就开在了刚开业的 M Stand 正对面。
竞争激烈的背后,是一场精品咖啡品牌对购物中心黄金位置、优质主力店的角逐。可以肯定,购物中心已成精品咖啡的“兵家必争”之地,而另一方面,咖啡馆也正成为商城的“新流量密码”。一旦有设计新颖、风格独特的网红咖啡店开业,就会引来消费者的围观打卡,且自发性地在小红书、大众点评等平台上进行一波免费推广。
杭州万象城,可以说是精品咖啡的“收割机”,引进了M Stand、Manner、皮爷咖啡、% Arabica 等 11 家咖啡店,是杭州引进咖啡店数量最多的购物中心。滨江宝龙城、城西银泰城并列第二,共引进了 10 家咖啡店。 M Stand、Seesaw、Manner、代数学家algebraist、% Arabica 已逐渐成购物中心的“标配”咖啡店。
有数据统计,2022 年1~4 月,国内主要的 17 家连锁咖啡共开新店 1545 家,可谓是疫情下逆势发展的一个行业。背后也恰恰说明咖啡市场潜力巨大,《2022中国现制咖啡品类发展报告》提到,2021年中国现制咖啡市场规模达89.7亿元,预计2023年现制咖啡市场规模将达到157.9亿元。
从满足「生活需求」到满足「生活方式」
从各大商场在大众点评上呈现的信息来看,咖啡品牌基本开在购物中心一层的位置。在过去几年,购物中心一层的位置基本都是珠宝、美妆,现在很多商场已经将美妆店挪到一楼的过道位置,咖啡店、新能源汽车几乎占了一楼主力店的一半。
业态变化的背后,是购物中心从满足「生活需求」到满足「生活方式」的升级。
过去逛购物中心,更多是目的性消费,要买什么商品、要看哪部电影……完成这些动作即可离开;在露营都已成为“诗和远方”的今天,去逛购物中心更多的是体验式、社交型消费。
商家希望消费者可以参与品牌,甚至一起打造在后疫情时代的生活方式。
比如,越来越多的精品咖啡入驻购物中心。
M Stand、Seesaw等精品咖啡,背后本身就代表着一种具有精致感、设计独特、审美在线的价值观和生活方式。人们在这种价值观影响下的空间内完成工作、社交,与品牌有深度的互动。此外,咖啡店本身可以吸引消费者,也可以帮购物中心引流,通过这些新品牌与Z世代消费者建立链接。
比如,城市里开始诞生兼具人文、艺术的新一代商业综合体——上海上生新所、杭州天目里等等。
对于消费者而言,相较于传统购物中心,逛天目里或许更有一种“参与感”,亦可以感受到人文、艺术的熏陶。偶尔会举办的露营市集,也可以让人在喧嚣的城市中感受到诗和远方。而在天目里工作的白领人们,更能亲身感受到运营方打造的独特的工作生活方式,据了解,目前已有江南布衣、GOA大象设计等企业入驻天目里写字楼。
在打造生活方式上,传统购物中心也开始发力。
后疫情时代,人们虽然渴望通过旅游、户外活动来释放压力,但却受条件限制无法远行。不少购物中心已经将度假空间搬到商场里了,让消费者利用闲暇时间在这里社交、娱乐。
比如,上海南翔印象城,以森林、湿地、高山为主题,打造沉浸式绿色休闲体验,带领消费者进入“旅游路线”;深圳红山6979打造了美术馆、图书馆、展览馆,通过多维空间相互组合,为城市年轻人打造体验式的文化精神生活。
第四空间需求的日益增长
美国社会学家欧登伯格(Ray Oldenburg)提出了 “第三空间”的概念。在他看来,放松的气氛、心情的转换,是第三空间的意义和精髓。星巴克以咖啡为载体,将“第三空间”植入品牌基因,贩卖了一种新的工作生活方式。星巴克也曾一度成为人们除了家、办公室之外的第一选择,比如朋友交流,小型的商务洽谈。
在星巴克,消费的不是咖啡,而是空间。但发展到现在,星巴克的环境越发嘈杂,性价比、体验优势也在日益递减,从去年星巴克在上海来福士打造办公场景,也可以看出星巴克寻找新增长点的焦虑。
而当下的精品咖啡之争,其实是一场关于「第四空间」的争夺战。
在后疫情时代,人们不仅希望在一个空间里完成工作、生活,也希望这个空间可以承载「客厅」的功能。过去,客厅很重要的一个功能就是“社交”,在这里可以完成一场朋友之间高质量的谈话,因为这个环境能让人轻松、愉悦。有些人也会在自家客厅举行读书分享会、观影会等等。
受疫情以及年轻一代的生活习惯影响,现在人们更需要一个公共的空间场景来实现「客厅」功能。比如,最近成了香饽饽的“露营”,就承担了社交的功能,人们在户外的心境相对自由、舒适,可以完成一场相对松弛的交流。
购物中心的咖啡店,环境安静,伴随着浓郁的咖啡香,可以满足职场人的混合办公需求,以及3~4人的小型商务洽谈需求,也可以在这种舒适的环境下完成一场高质量的社交。
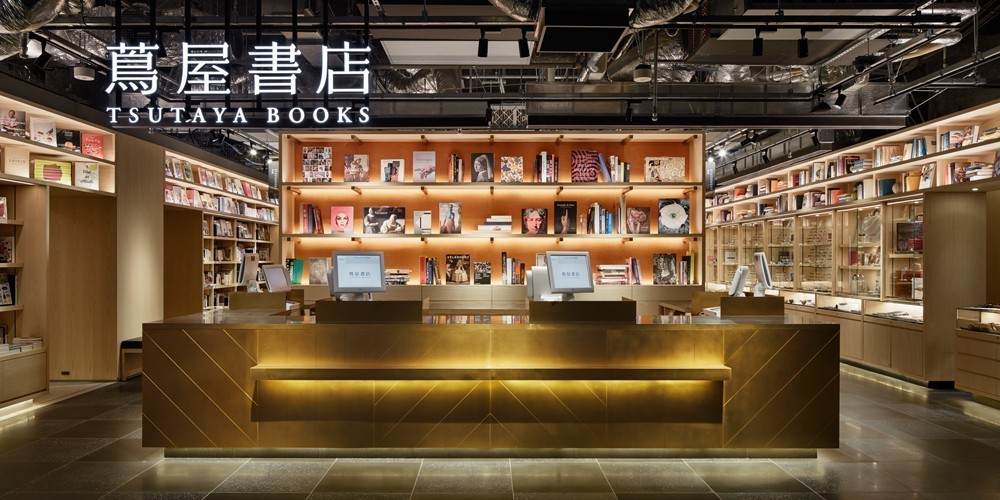
除了M Stand、Seesaw 这些纯咖啡店之外,现在的购物中心还有尝试“书店+咖啡”模式的西西弗书店,除咖啡以外,提供相对更安静的工作、学习环境;也有打造了“书店+综合体”的茑屋书店,以书籍为核心,添加相关的生活场景如咖啡、轻食、酒吧等,希望给消费者带来不同的空间体验以及生活方式。
结语
《第四消费时代》的一个观点:消费的终极意义在于如何度过更加充实的人生。作者三浦展认为越来越多的人愿意把他们的能量投入到真正改善自己和他人生活质量的事情上。这一变化最明显的体现就是,人们的消费选择,以及对于工作、生活方式的选择。
未来,哪家精品咖啡品牌能真正在后疫情时代脱颖而出尚且无法知晓,但在这背后更为重要的是——“第四空间”所传递的内容、理念、文化,会对人们的工作、生活、精神带来的影响。正如 MUJI 打造了极简主义的生活理念,耐克输出了有关跑步精神的文化价值。
本文来自微信公众号“未来空间实验室”(ID:PropTech-Lab),36氪经授权发布。
















