云悦资本新能源&智能汽车系列研究(一):万亿宁王引爆动力电池黄金赛道,一级市场何处掘金?
本文来自微信公众号“云悦资本”(ID:gh_9bbf75bc22f1),作者:云悦资本研究所,36氪经授权发布。
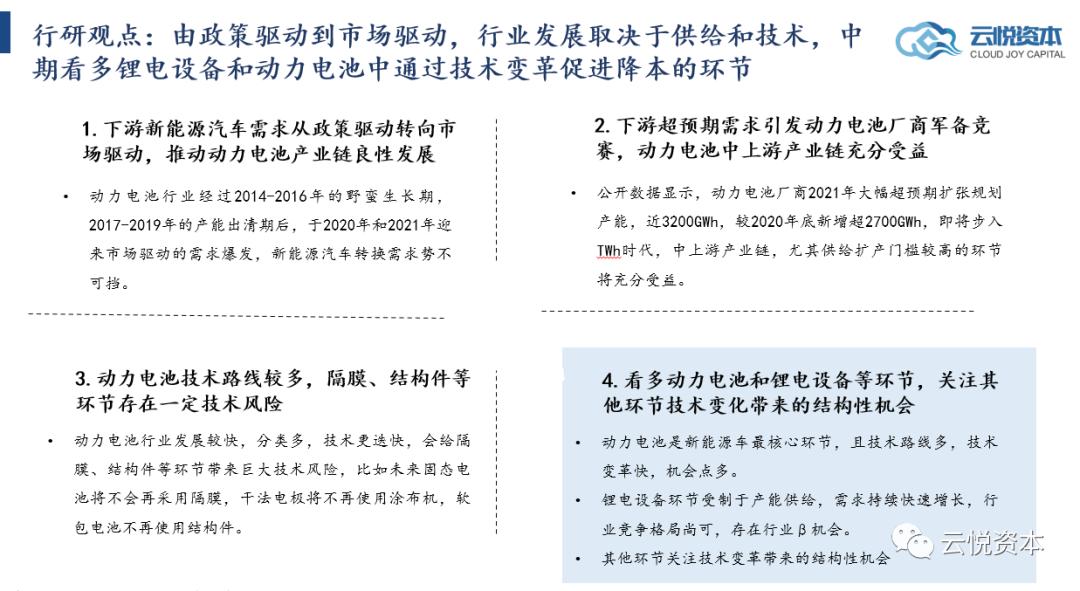
云悦观点1:下游新能源汽车需求从政策驱动转向市场驱动,推动动力电池产业链良性发展。
云悦观点2:下游超预期需求引发动力电池厂商军备竞赛,动力电池中上游产业链充分受益。
云悦观点3:动力电池技术路线较多,隔膜、结构件等环节存在一定技术风险。
云悦观点4:重点关注动力电池和锂电设备等环节,关注其他环节技术变化带来的结构性机会。
一、概述
动力电池作为新能源汽车动力的核心驱动零部件,成本占整车比重30%-40%,地位不亚于燃油车的发动机,两个行业的发展极其紧密。从初期(2014-2016年)政策引导新能源汽车发展给予各种补贴,从而导致动力电池行业第一轮盲目扩产;到2017-2019年政策补贴退坡,新能源汽车进入寒冬,动力电池行业进入产能出清期,大批动力电池企业退出动力电池市场;再到2020年以来,伴随着需求激发以及动力电池成本快速下滑等因素,新能源汽车行业步入市场驱动的爆发期,动力电池行业也将迎来5-10年的黄金发展时期。
2021年可谓新能源汽车需求爆发元年,动力电池产业链企业充分受益,与之伴随的是相关上市公司的市值暴涨。其中最受瞩目的“宁王”(宁德时代),股价不断创历史新高,市值最高超1.6万亿,较2019年12月31日收盘价暴涨近6倍。同时也引发市场关于“沾锂必涨”的火爆现象。本篇我们从市场竞争格局,发展趋势等方向细剖动力电池产业链(上游原材料环节资源壁垒较高,本文不当作讨论重点),以期能对产业链有个全面和初步的认识,并找到行业值得关注的投资机会和值得注意的风险。
二、产业链分析
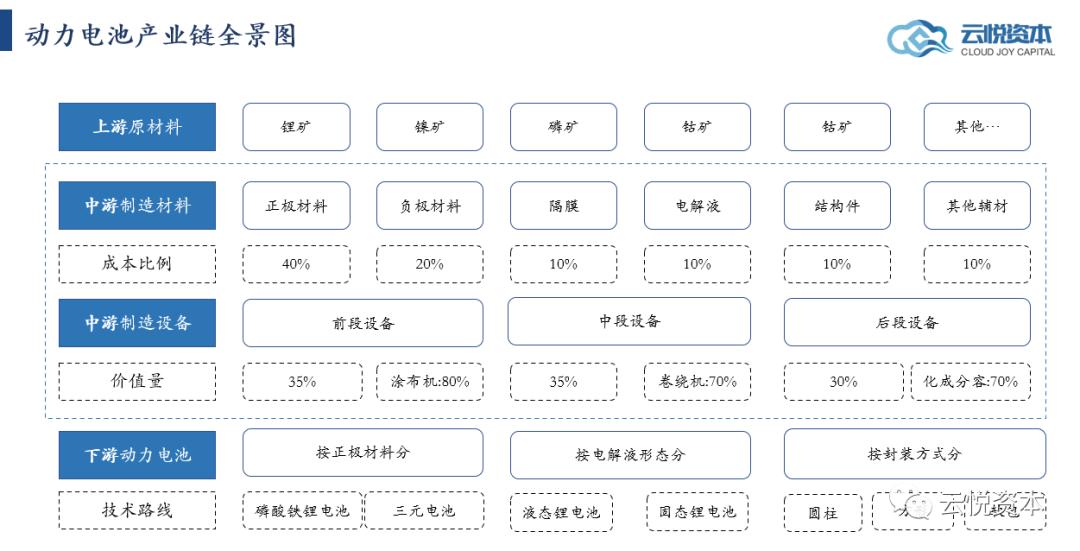
2.1 下游动力电池
2.1.1 锂电池简介
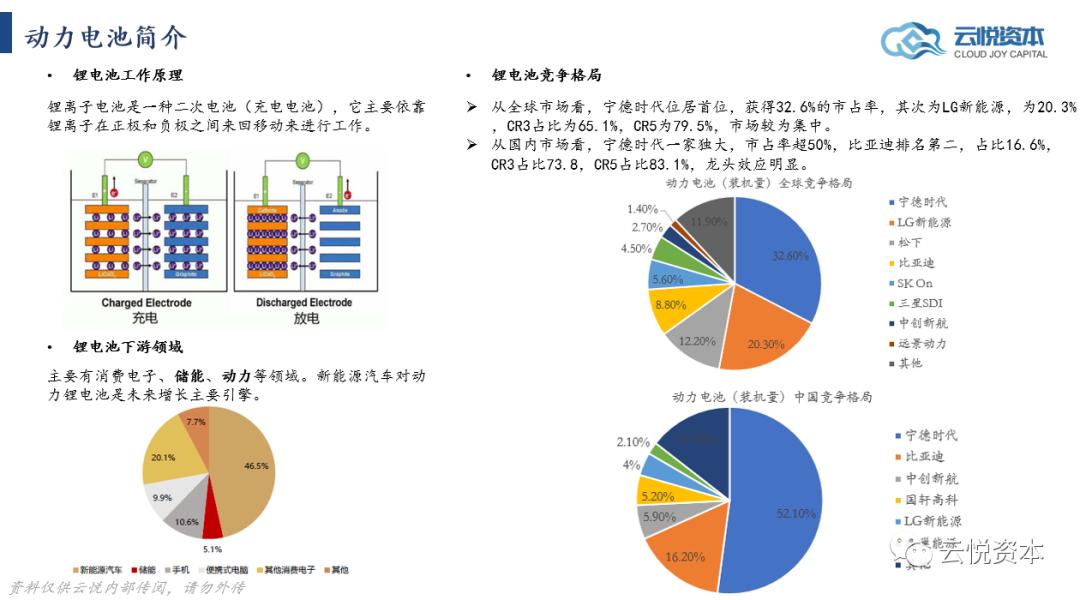
锂离子电池是一种二次电池(充电电池),它主要依靠锂离子在正极和负极之间来回移动来进行工作。
从下游应用领域看,主要有消费电子、储能、动力等领域。新能源汽车对动力锂电池是未来增长主要引擎;由于3 C消费类产品市场趋于饱和,消费锂电增速放缓;而储能市场中化学储能装机量相对较小,增速相对较快。
2.1.2 锂电池分类
动力电池根据正极材料不同,可分为三元材料电池、磷酸铁锂电池、锰酸锂电池、钴酸锂电池等;根据封装方式和形状不同,动力电池可分为方形电池、软包电池和圆柱电池;根据电解液(质)状态不同,可分为固态电池、和液态锂电池。
具体看,从正极材料分类来看,目前市场上主流动力电池为三元锂电池和磷酸铁锂电池。其中,三元材料是指含镍钴锰三种元素或镍钴铝三种元素组成的正极材料,即镍钴锰酸锂或镍钴铝酸锂。从两者差异看,磷酸铁锂电池优势在于成本更低,安全性能更高,劣势在于续航差,主要应用于中低端新能源汽车和储能等,而三元电池续航性能良好,但是安全性能差,成本较高,主要应用于中高端新能源汽车。
根据动力电池创新联盟数据显示,2021年三元锂电池产量累计93.9GWh,占总产量42.7%,同比累计增长93.6%;磷酸铁锂电池产量累计125.4GWh,占总产量57.1%,同比累计增长262.9%。磷酸铁锂电池在2021年迎来绝地反击,市占率反超三元电池,且未来有望保持领先优势。
从封装方式和形状来看,目前国内方形电池占据绝对核心地位,2020年方形电池装机占比超80%。海外则以软包电池为主流,占比近45%。
从电解液状态来看,目前市场主流均采用液态电解液,市场上部分厂家如赣锋锂业等在试生产固液混合电池。业内预计全固态锂电池有望在2020-2025 年期间实现小批量生产,全球范围看,日本处于技术领先地位,计划 2022 年全面掌握全固态电池相关技术。国内全固态锂电池仍处于基础性研究阶段。据中国电动汽车百人会预测,2030 年,中国固态电池的商业化应用规模将达到 1% 左右,而日本曾对外表示,2025 年日本便可以实现这一目标。
2.1.3 竞争格局
从全球市场看,宁德时代位居首位,获得32.6%的市占率,其次为LG新能源,为20.3%,CR3占比为65.1%,CR5为79.5%,市场较为集中。
从国内市场看,宁德时代一家独大,市占率超50%,比亚迪排名第二,占比16.6%,CR3占比73.8,CR5占比83.1%,龙头效应明显。
2.2 正极材料
正极材料是锂离子电池的关键材料,差异化程度高,成本占比高,对性能至关重要。根据华安证券数据,预计未来高镍三元和磷酸铁锂电池将分别凭借性能和价格优势占据国内动力电池市场的主要份额,改变目前中镍三元为主的局面,预计到 2025年高镍三元和磷酸铁锂电池合计占比将超过80%。
2.2.1 磷酸铁锂
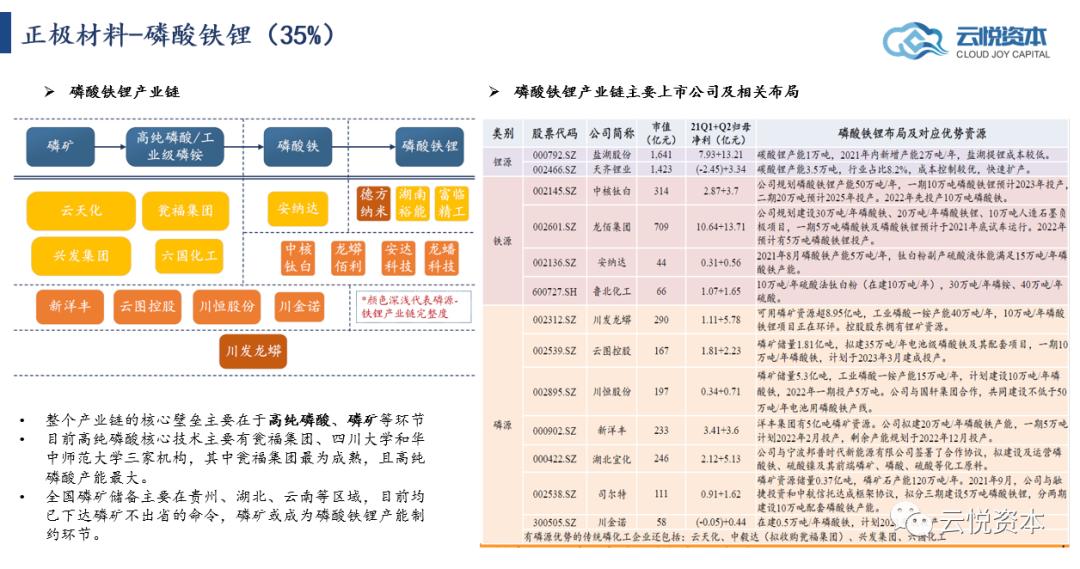
2021年磷酸铁锂电池的持续发酵也引来市场的广泛关注,包括磷化工企业、钛源企业都争相布局磷酸铁锂产业链。但各大厂商公告的规划产能能否落地存疑。
整个产业链的核心壁垒主要在于高纯磷酸、磷矿等环节,未来磷酸铁锂走向大宗化不可避免,能否落地产能以及应对激烈竞争成为关键。
高纯磷酸为生产磷酸铁锂的原料之一,而目前高纯磷酸核心技术主要有瓮福集团、四川大学和华中师范大学等三家机构,其中瓮福集团最为成熟,且高纯磷酸产能最大。高纯磷酸将成为制约产能的较为重要的因素。
另一方面,未来能否应对激烈竞争,是否有一体化产业链显得格外重要,其中磷矿资源是重要组成部分。全国磷矿储备主要在贵州、湖北、云南等区域,目前均已下达磷矿不出省的命令,磷矿或成为未来磷酸铁锂产能制约环节。
2.2.2 三元正极
从市场格局看,国内三元正极产量稳步增长,行业集中度逐渐提升。2020 年中国三元正极材料产量约 21 万吨,同比增长6.6% 。2019 年前十大产商占据三元材料出货量的79% 2020 年前十大产商份额提高到 82.9% 集中度逐渐提升。其中容百科技市占率12.4 %,排名第一。
2.3 负极材料
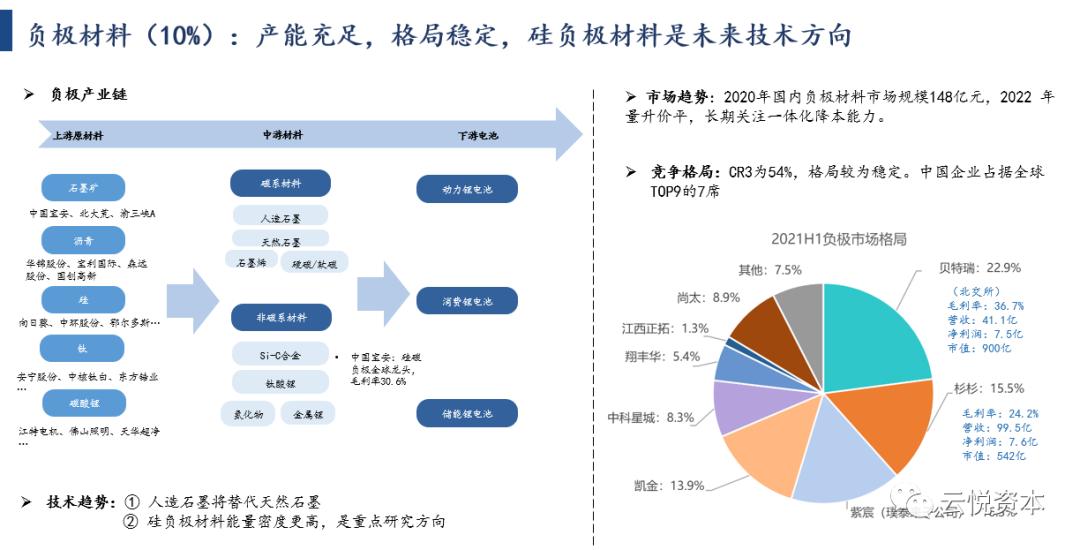
从市场趋势看,2020年国内负极材料市场规模148亿元,2022 年量升价平,长期关注一体化降本能力。竞争格局方面,CR3为54%,格局较为稳定。且中国企业占据全球TOP9的7席。技术发展趋势方面,重点关注人造石墨替代天然石墨和能量密度更高的硅负极材料等方向。
2.4 隔膜
隔膜是置于电池正极与负极之间防止正负极直接接触而造成短路的活性材料,但却允许锂离子通过,主要应用于液态锂电池和半固态锂电池。
市场目前表现出高度集中的现象,CR3达73%,其中恩捷股份占据44%的市场份额且毛利率高达48%。从未来5年看,预计2025年隔膜需求 374.2 亿平,5年 CAGR45%+。同时,预计22 年全球锂电隔膜需求 144.2 亿平,优质供给 135.2 亿平,存在 9.0 亿平供需缺口,优质产能供不应求,售价有望触底反弹。
技术趋势方面,隔膜工艺主要分为湿法和干法,湿法工艺市占率在过去数年持续提升,2020年占比70%,占据市场主流。
同时,隔膜存在一定的技术风险,主要来自于动力电池的固态电池技术,固态电池将不会再使用隔膜,但考虑到固态电池离大规模商业化落地还存在较大差距,无需过多担心。
2.5 电解液
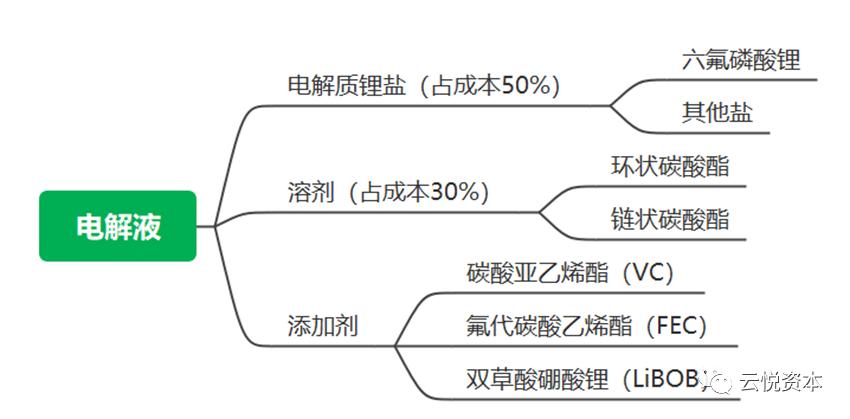
电解液是锂离子迁移和电荷传递的介质,被称为锂电池的“血液”。电解液作为锂离子的载体,在充放电过程中运送锂离子,实现导电功能。
市场竞争格局方面,CR3为73%,市场集中且格局稳固,且头部集中度有望将继续提升。展望未来,预计2025年国内电解液总体出货量可达 86.5 万吨,年均增长速度约为31.7%,总体市场规模将达到约 200 亿元。另一方面,六氟产能逐渐释放,其价格可能面临拐点,带动电解液趋势向下。
技术方面,LiFSI(双氟磺酰亚胺锂)可能替代六氟磷酸锂,头部厂商均已布局,可关注相关供应商。
2.6 结构件
动力电池精密结构件,广义来讲包括电芯顶盖、钢/铝外壳、正负极软连接、电池软连接排等,狭义来讲主要包括电芯壳体和顶盖,对锂电池的安全性、密闭性、能源使用效率等都具有直接影响。
从市场格局看,市场呈现一家独大,集中度高的现象。根据中信证券相关研究数据,科达利(SZ.002850)动力电池结构件国内/全球市占率约 63%/36%,较行业老二震裕科技大幅领先,但是从市场发展趋势看,市场竞争趋向激烈,市场集中度有下滑趋势。
从技术路径看,按照电池封装形式不同,电池所用户结构件不一样,其中方形和圆柱电池采用精密机构件,软包电池采用铝塑膜,未来如果软包电池市场份额扩大,结构件企业会面临一定的技术风险。
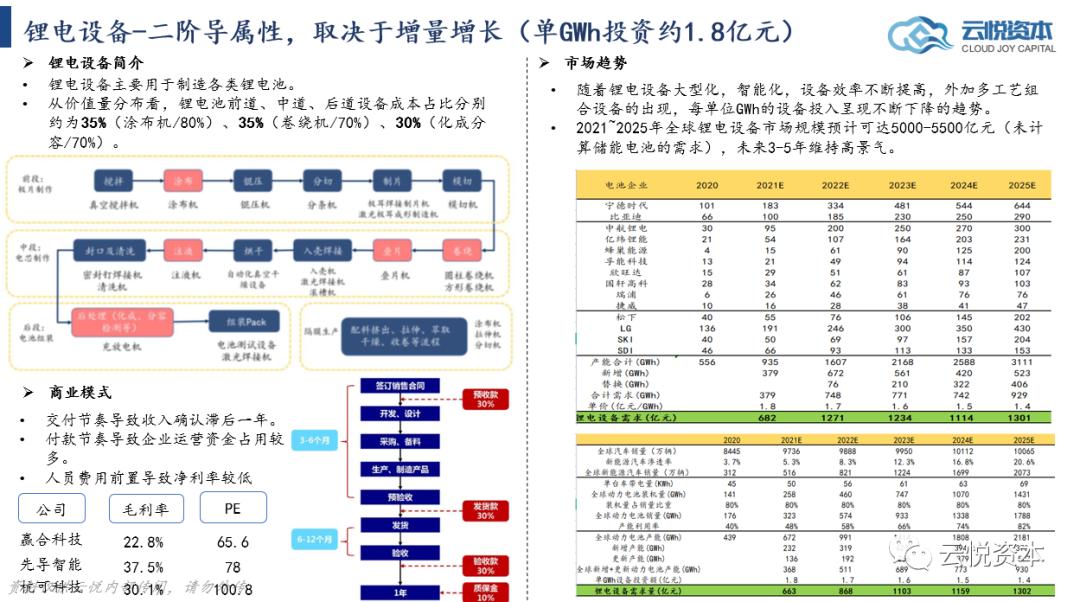
2.7 锂电设备
锂电设备主要用于制造各类锂电池。从工艺分类看,主要分为前段设备、中段设备和后段设备,其中分别以涂布机、卷绕机(叠片机)和化成分容为核心设备。从毛利率看,后段设备>中段设备>前段设备。
从商业模式看,锂电设备为非标设备,需要根据客户工艺和要求等高度定制化。设备制造商收款一般遵循3331模式,即30%预收款,30%发货款,30%验收款,10%质保金,跨度近1年。因此,关注锂电设备标的,在手订单金额是个更值得重视的指标。
从市场趋势看,目前单GWh设备投资约2亿,但是随着总体设备技术的提升,以及组合设备的出现,单GWh设备投资额趋于下降。锂电设备具有二阶导属性,即锂电设备需求取决于新增动力电池产能和落后设备替换等,根据相关数据测算,预计到2021-2025年全球锂电设备市场可达5500亿元。
关注点:下游动力电池厂商疯狂扩产,但是锂电设备作为高度定制化的非标产品,产能扩张存在一定时滞(后段设备龙头厂商杭可科技相关公告显示,扩产周期达2年),因为本轮长达3-5年(甚至更长)的下游扩产会由于一线设备厂商的产能不足而出现产能外溢到二线设备厂商的现象,相关厂商或存在中短期爆发机会。
三、总结
从行业层面看,新能源车带来的动力电池产业链的景气度可持续数年,是未来值得关注的重点赛道。同时,如果从锂电池角度看,还应考虑储能、消费电子等其他领域带来的增量,行业景气度可持续性更强。
从投资机会看,一方面,重点关注动力电池和锂电设备等环节:动力电池作为核心赛道,市场大,技术路线多,关注拥有前沿创新技术的标的;锂电设备行业则受益于行业产能的结构性短缺,二线厂商大幅受益,可关注相关标的。另一方面,持续关注其他环节的技术变化带来的结构性机会和风险。