云悦资本新能源&智能汽车系列研究(二):电动汽车渗透率加速提升,重点关注IGBT、激光雷达、智能座舱三大机遇
本文来自微信公众号“云悦资本”(ID:gh_9bbf75bc22f1),作者:云悦资本研究所,36氪经授权发布。
新能源汽车整体市场已经进入第三阶段:三电技术更为成熟,续航里程有望超过700km,充电设施开始进入大范围应用时期,智能化水平明显提升。汽车电气化、智能化、网联化的“三化”时代已经到来,电动智能汽车大势将带来汽车半导体(特别是车规级IGBT)、激光雷达、智能座舱三大方面的机遇。
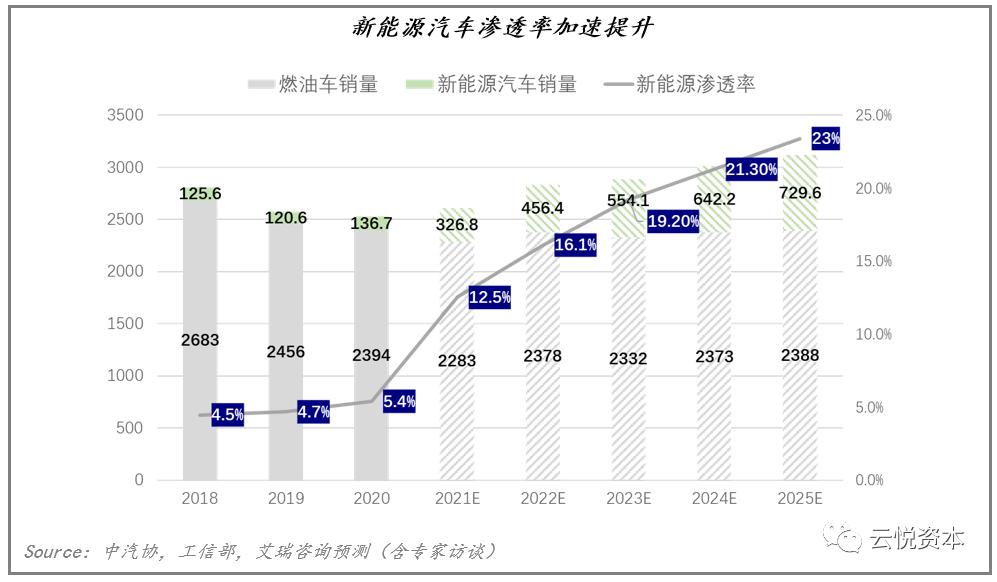
云悦观点1:整车电动化率快速渗透,预计新能源汽车20%的渗透率将在2023年提前到来。
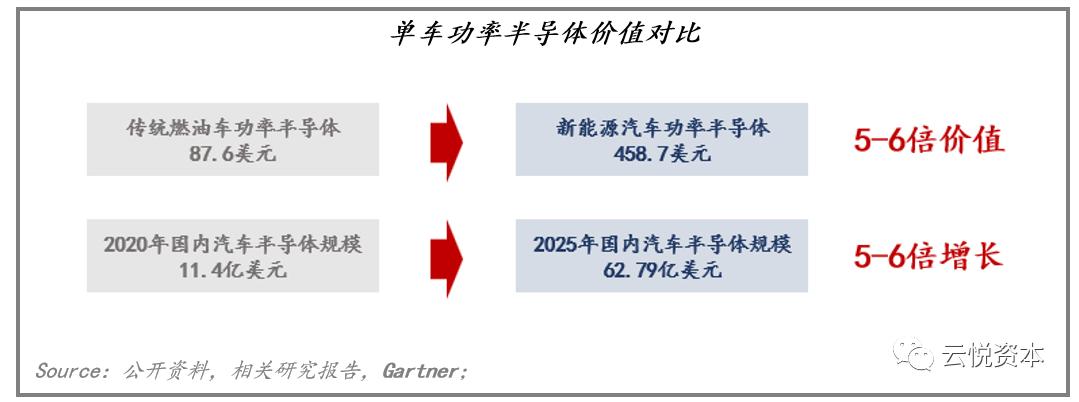
云悦观点2:电动车功率半导体的价值是燃油车的5-6倍,国内汽车半导体预计2025年预计突破60亿美元,汽车电动化带来IGBT需求大幅增长,国内汽车半导体国产化率仅10%,未来IGBT国产替代空间的机会巨大。
云悦观点3:激光雷达迎来量产和高速增长,至2025年市场规模有望提升至110亿元,未来三年CAGR为94%,机会点在于技术升级、芯片化、半封闭落地场景。
云悦观点4:中国智能座舱的市场规模在百亿美元左右,预计2025年突破160亿美元。智能座舱的底层逻辑发生了根本性改变:从配件到核心零部件,从交通工具场景变成沉浸式智能生活场景。
一、新能源汽车渗透率超预期
中国国务院办公厅2020年11月印发《新能源汽车产业发展规划(2021-2035年)》提出,到2025年,中国的新能源汽车新车销售量达到汽车新车销售总量的20%左右。我们预计,新能源汽车20%的销售渗透率将比预期的2025年更早实现,预计将在2023年提前达到。2021年全年新能源乘用车零售渗透率达到14.8%,12月单月渗透率达到了22.6%。对于整个新能源整车行业来说,这意味着新能源汽车从小众过渡到普及,行业竞争将更为激烈。
整车制造由于发展成熟度较高,竞争更为激烈,是新能源汽车产业链中毛利较低的环节,整体毛利水平在11%-18%的范围。而核心“三电”的盈利能力较强,比如动力电池厂商的毛利率水平几乎是整车的两倍。未来随着新能源整车的降本需求越来越强烈,以及原材料价格持续波动,整车的盈利压力将会传导到上游零部件厂商。
二、 车规级IGBT国产替代扬帆起航
汽车电动化、智能化拉动车规级半导体的需求,其中作为电能转换与电路控制的核心器件,功率半导体值得重点关注。
在功率半导体中,IGBT、MOSFET 等器件更多应用于高压、高可靠性领域,器件结构相对复杂并且生产工艺门槛较高,成本较高,在新能源汽车、轨道交通、工业变频等领域广泛使用。
EVTank指出,2018 至 2025 年我国新能源汽车IGBT市场规模将从38亿元增长至 165 亿元,2018-2025 年复合增长率为 23.33%。
IGBT的需求提升来自于传统燃油车向电动车转换。IGBT支撑电控系统、安全系统、辅助驾驶系统、多媒体、自动控制系统等高差异高价值领域,在电动车续航和性能提升过程中成为关键,是汽车电动化发展的核心支撑。
成本结构上,电机驱动系统占整车成本的15-20%,而IGBT是电动车电机驱动系统最核心的元件(约占电机驱动系统成本的一半),即IGBT占整车成本的7-10%,是除电池之外成本第二高的元件,决定了整车的能源效率。
单车价值量上,电动车功率半导体的价值是燃油车的5-6倍,国内汽车半导体预计2025年预计突破60亿美元。
从横向来对比,2019年欧洲、美国、日本汽车半导体产值分别达到150.88亿、133.87亿、106.77亿美元。而中国大陆2019年汽车半导体销售收入仅为10亿美元左右,与欧美日相比仍有10倍以上空间。
以SiC为代表的第三代半导体材料,其成本有望进一步下降,值得重点关注。当前车规级半导体主要采用硅基材料,但硅基材料在高开关频率及高压下损耗大幅提升,而以SiC为代表的第三代半导体材料具有高击穿电场、高饱和电子漂移速度、高热导率、高抗辐射能力等特点,适合于制作高温、高频、抗辐射及大功率器件,以满足高性能、高续航的需求。未来随着全球半导体厂商加速研发及扩产,产线良率将逐步提高,从而提高晶圆利用率,SiC 器件的整体成本有望逐步下降。
纵观车规级IGBT的竞争格局,英飞凌保持领先地位,而国内企业合计市场份额较低。根据 Omdia 统计,全球IGBT市场竞争格局较为集中,2019 年全球前五大IGBT 标准模块厂商分别为英飞凌、三菱电机、富士电机、赛米控和日立功率半导体,合计市场份额约 70%,其中英飞凌市场份额接近 37%;在中国 IGBT 市场中,英飞凌仍保持领先的市场份额,国内企业合计市场份额较低,有巨大的发展空间。
三、 激光雷达序幕开启,掘金正当时
电动汽车智能化和网联化的最终形态是自动驾驶,其确定性趋势将带动整个产业链蓬勃发展。而激光雷达已经成为实现高阶自动驾驶以及完全无人驾驶的道路上必不可少的一环。
进入到自动驾驶技术L3之后,新能源车的价值增量将由电动化向智能化转移。自动驾驶可分为传感器、计算平台、软件算法与网联模块。
目前自动驾驶有两种路线:“视觉系”和“雷达系”。两者区别在于核心传感器不同:视觉系以摄像头为核心传感器,始于Mobileye,并大量应用于特斯拉。而雷达系则以激光雷达为核心传感器,主要应用于百度、Waymo等L4-L5级别的自动驾驶。
由于摄像头识别有成本优势,大量应用在L3级别以下自动驾驶,但受制于天气和复杂路况,毕竟摄像头方案很难在算法训练层面上穷尽所有障碍物。激光雷达可以补足视觉与其他雷达的局限,随着智能化程度提高,其需求将进一步提升。
激光雷达正迎来飞速增长。据华泰证券测算,2022年国内车载激光雷达出货量有望达 48万个,至 2025 年有望提升至575 万个,对应 2023~2025 年 CAGR 为 129%;2022年国内车载激光雷达出货金额有望达15亿元,至2025年有望提升至110亿元,对应 2023~2025 年 CAGR为94%。
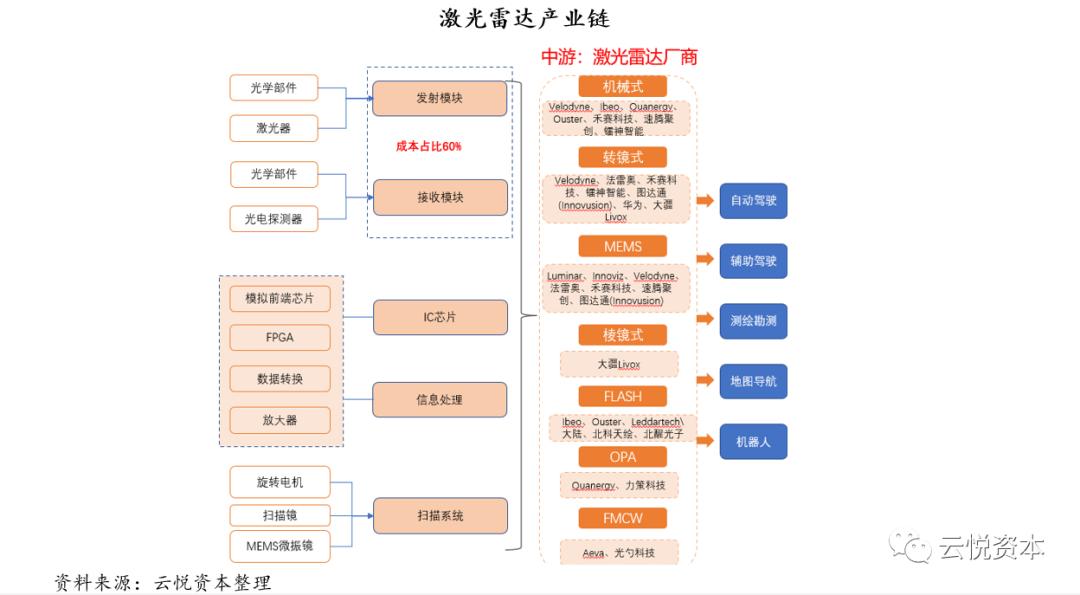
按照扫描方式划分,激光雷达可以分为整体旋转的机械式激光雷达、收发模块静止的半固态激光雷达和固态式激光雷达,区别在于有无活动组件。
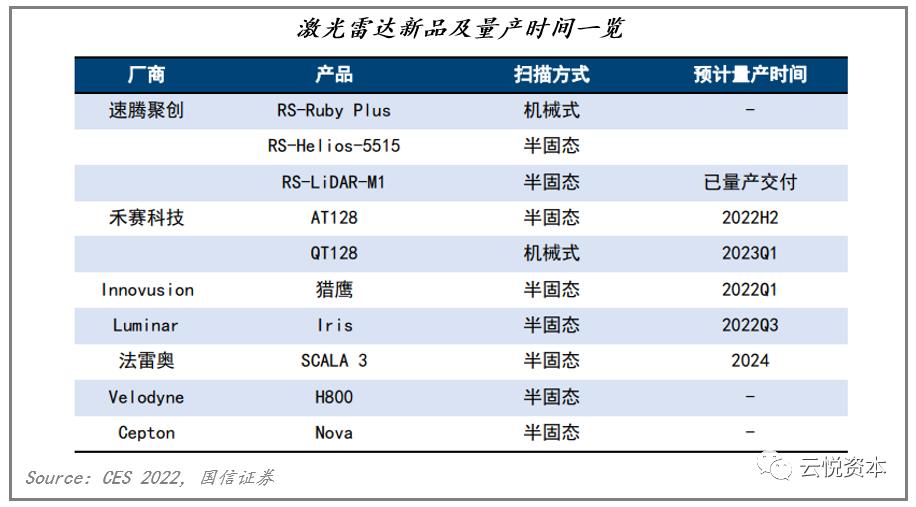
国内激光雷达厂商正逐渐由机械式向半固态、固态化演进,相关新品正在加速落地:速腾聚创宣布其发布的 RS-LiDAR-M1型号激光雷达成为全球唯一实现车规前装量产交付的第二代智能固态激光雷达;禾赛科技AT128、Innovusion猎鹰、Luminar Iris 等新品均预计于2022年实现量产上车。
我们认为,未来激光雷达的机会点在于:技术升级、芯片化和半封闭落地场景。
1) 技术升级(从机械式到固态式),激光雷达成本会大大降低。目前,MEMS半固态激光雷达供应链最为成熟,相对于机械式激光雷达,MEMS半固态激光雷达实现了光学模组的高度集成化,是量产首选,价格已经可以达到500-1000美元。而全固态化,没有任何移动部件,更像是一个半导体产品,更容易实现大批量车规级生产,从而能降低成本。构成部件上,光学件一般由激光雷达厂家自研,是国内厂商竞争力较高的部分。根据禾赛科技招股书,目前国内光学部件的供应链已经达到甚至超越国外水平,且具备成本优势,光通信器件厂商值得关注。
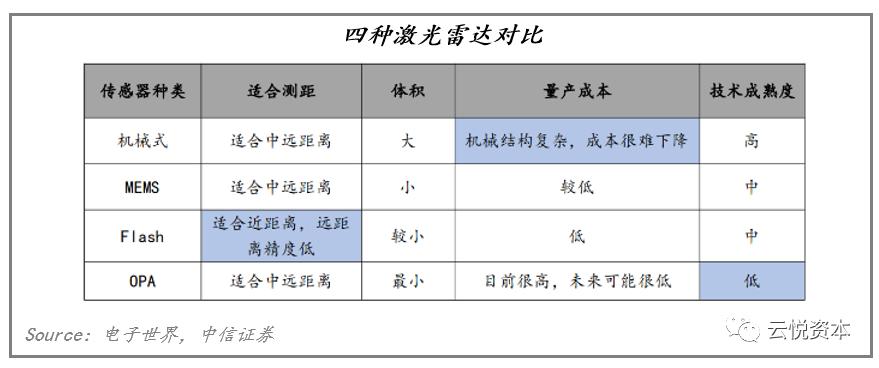
2)芯片化趋势:指发射极、接收极、电调板的芯片化。 芯片化让激光雷达的设计、制造门槛会大大降低,并直接省去了封装调试等环节,成本会大幅降低。2025年预计激光雷达单车价格可以降低到五千元。
3) 在商业化落地方面,需要关注场景的选择。除了常见的出行场景,更标准化、低门槛的半封闭场景对激光雷达的需求同样旺盛。例如医院、学校等场景对于服务机器人需求较大,而从该领域切入以率先实现商业化落地也是很多激光雷达厂商实现快速放量的有效方式。虽然单个机器人或物流小车上激光雷达的价值量没有乘用车激光雷达价值高,但其出货量大,整体市场空间巨大。
四、 智能座舱:将交通工具变为沉浸式智能生活场景
目前中国智能座舱的市场规模在百亿美元左右,预计2025年突破160亿美元。值得关注的是,随着自动驾驶技术成熟,座舱的底层逻辑发生了根本性改变:从配件到核心零部件,从交通工具场景变成沉浸式智能生活场景。
智能座舱的核心趋势体现在:
(1)座舱的定义边界在模糊化 :从单一的外包配件到多种辅助计算设备,新的功能需求在不断产生。
(2)属于座舱范围的部件增多:包括大尺寸、高分辨率、多屏联动的屏幕,娱乐屏、摄像头、座椅、后排屏、抬头显示仪HUD,以及流媒体后视镜等。
(3)智能座舱价值量相比传统座舱明显提升:相比传统旧式座舱,整体价值量有5-6倍的提升空间。
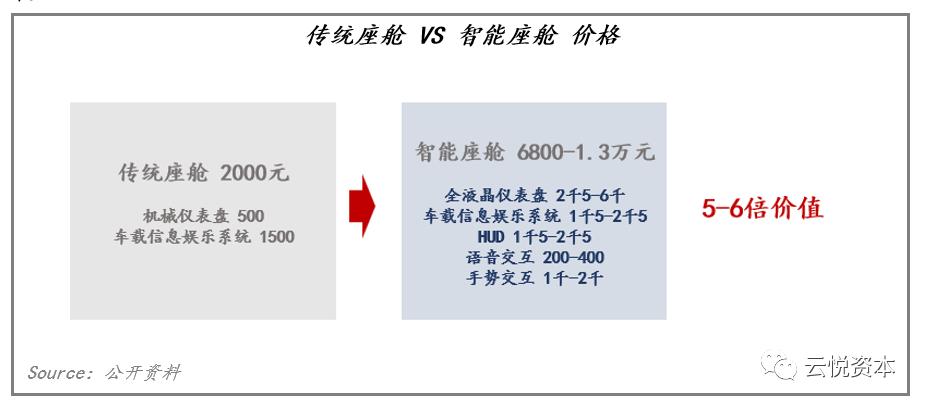
我们认为,在单项突出的智能座舱第三方玩家值得重点关注。
由于座舱的核心逻辑转变,智能座舱变成了核心部件,许多车企自己开始投入研发,躬身入局参与整体的技术掌控和整合,这意味着,那些做座舱整体解决方案的tier1集成商竞争力被削弱。
相较而言,单项长板突出的公司更有机会,尤其是在车载信息娱乐(IVI)细分领域深耕细作的公司,例如语音交互技术提供商、车载声音解决方案商等。
IVI是汽车智能化重要载体,也是最大的汽车座舱电子细分市场,其单车价值有望大幅提升。IVI系统的演进历经初级信息娱乐、高级信息娱乐、智能网联三大发展阶段,在传统车辆内部控制、导航定位、多媒体影音娱乐基础之上,迅速融合智能驾驶及智能网联相关元素,成为“人-车-云”交互重要载体。伴随智能驾驶、智能网联技术发展,IVI正呈现出大屏化、多屏融合互动(双/多联屏+一芯多屏)、多功能集成等发展趋势。
未来,智能座舱玩家需要通过重点投入域控制器及IVI系统的研发以实现整体座舱体验的升级迭代。其中,IVI显示、控制软件、中央控制器、交互算法、OS系统等交互相关的产品与方案都是研发的重点方向。
总体来看,随着电动汽车整体渗透率提升,电动化、智能化加速,IGBT、激光雷达、智能座舱的前景大好,机遇无限,真正在技术上不断创新的企业终将勇立潮头,进一步推动整个产业链的国产化进程。