【云悦】研究 | 穿透行业与估值,注册制600家公司画像大起底
本文来自微信公众号“云悦资本”(ID:gh_9bbf75bc22f1),作者:王世可,36氪经授权发布。
前言
从2018年宣布设立科创板并试点注册制以来,我国股票发行制度从过去的核准制向着注册制大步迈进。2019年科创板正式开板,注册制试点正式落地,紧接着在2020年深交所创业板开启注册制试点,发行上市条件的包容性增强,多层次市场的板块架构和功能更加完善。
截至2021年12月31日,科创板共上市企业377家,注册制后创业板上市262家,那么近两年来,科创板和创业板发展状况如何?企业在上市板块选择方面是否有明显偏好?采用何种标准上市融资?针对这些问题,我们将从科创板以及创业板开板以来的上市企业地域、行业、募资等多维度进行系统性的梳理,并针对上市标准选择方面做进一步的探究分析,此外本文仅对实行注册制后的创业板公司进行分析。
一
科创板与创业板上市企业全景图普
地域分布:粤苏持续领跑,鲁皖表现亮眼
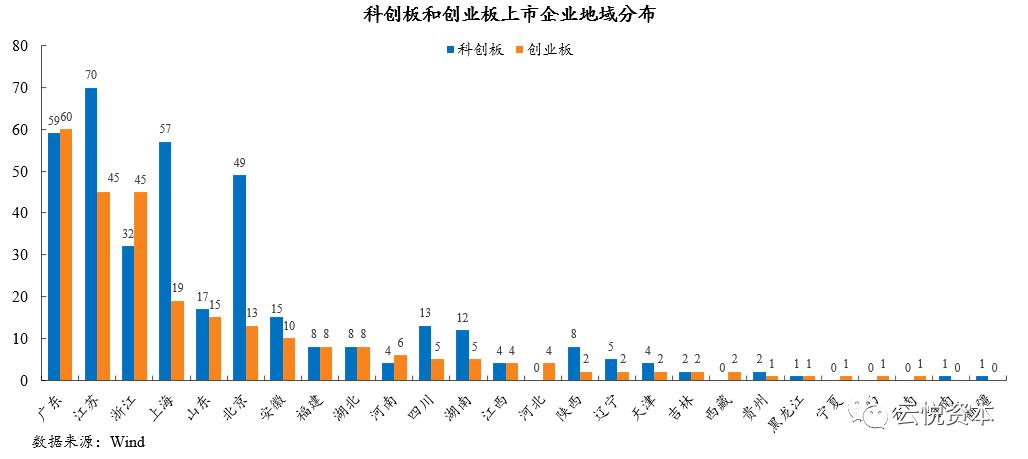
根据Wind数据统计,截至2021年12月31日,广东、江苏、上海、浙江、北京五省市上市公司数量排名前列,上市公司总数占科创板及创业板七成,远远领先于其他省市。得益于重视科创企业孵化以及雄厚的制造业根基,江苏成为科创板的最大黑马,以70家上市公司数量位居榜首。创业板上市公司广泛分布在各省市,然而,京企在创业板的参与度却明显不如其他地区。
山东、安徽、四川、湖南表现亮眼,发展成为科技创新中坚力量。山东省在生物医疗以及专用设备制造等科创领域不断加注,华熙生物、海尔生物及威高骨科等多家企业已经成为细分领域的排头兵。值得注意的是,安徽省“跑步进场”,在创业板和科创板上市公司数量均位居全国第七,依靠中科大加持以及“芯屏汽合、集终生智”的现代产业体系,未来有望在资本市场继续上演弯道超车的剧目。
行业分布:科创板“硬科技”味更浓,创业板负面清单不必担心一刀切
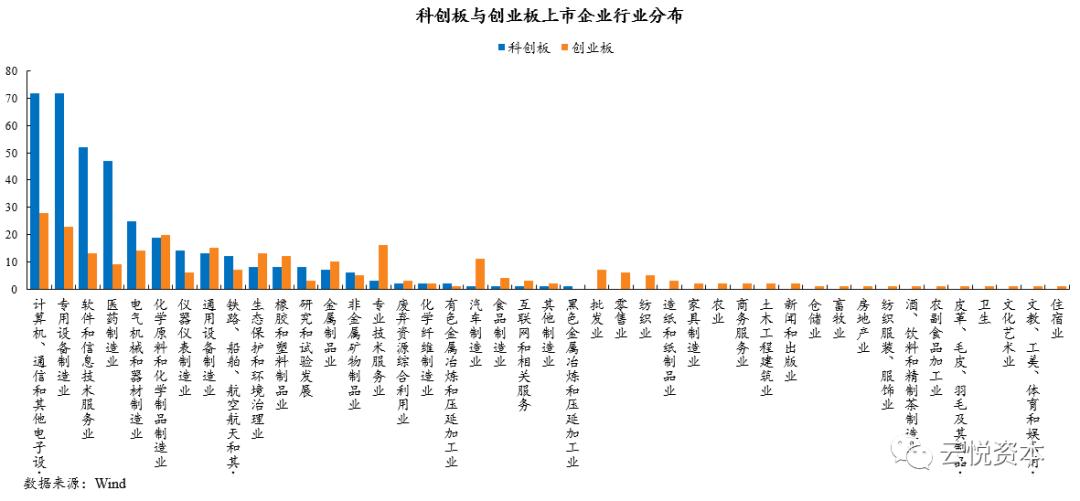
科创板行业集中度更高,“硬科技”味十足。根据证监会的分类标准,主要分布在计算机、通信和其他电子设备制造、专用设备制造、软件和信息技术服务业以及医药制造业这些高新技术产业和战略性新兴产业。随着国产替代加快推进以及智能制造的迅速发展,高端设备制造领域成为上市企业的排头兵;此外因允许未盈利的生物医药类企业上市,科创板也成为大批生物医药企业的上市首选地。
创业板行业分布更加分散,负面清单不必担心一刀切。整体来看,上市数量排名前三的行业分别为计算机、通信和其他电子设备制造、专用设备制造业以及化学原料和化学制品制造业,前三大行业占比近1/3。值得注意的是有数十家企业虽处于负面清单中仍成功上市,例如君亭酒店(住宿业)、特发服务(房地产业)等等。
募资状况:两板总共募资超7000亿,200+企业募资不足5亿
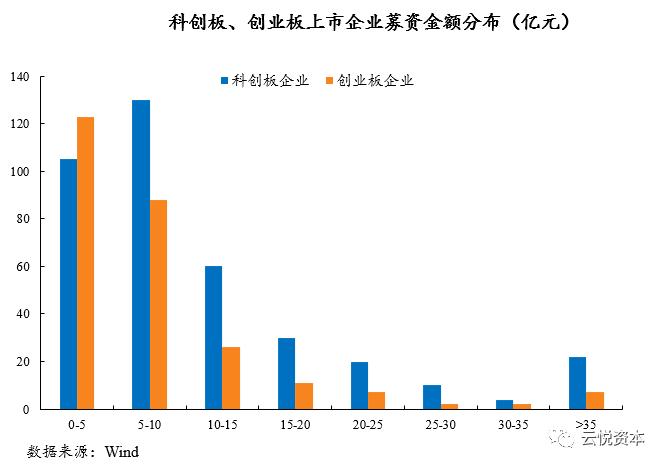
截至2021年12月31日,科创板募资总额超5000亿元,平均首发募资金额13.5亿元。从单家公司募资金额来看,首发募资超百亿的企业有三家分别为中芯国际、百济神州-U以及中国通号,其中中芯国际以募资532.3亿元占据榜首。从行业来看,计算机、通信和其他电子设备制造业、医药制造业以及铁路、船舶、航空航天和其他运输设备制造业募集资金较高。从区间来看,募集金额主要分布在5亿-10亿元区间,占比近35%,结合行业,电气机械和器材制造业以及医药制造业分布较为均匀,更有多家企业募资超30亿元;计算机、通信和其他电子设备制造业、软件和信息技术服务业以及专用设备制造业近五成企业募资金额集中在5亿-10亿元区间;仪器仪表制造业多数企业募资金额较少,近六成募资不足5亿元。
创业板近半数企业募资不足5亿。截至2021年12月31日,实行注册制后创业板募资总额超2000亿元,平均首发募资金额8.2亿元,远低于科创板平均额,仅有金龙鱼一家企业募资额超百亿,募资额在10亿元以下的公司共211家,占比近八成,募资金额在5亿元以内的123家,占比近五成,这也体现了创业板服务于中小企业的属性。结合行业来看,计算机、通信和其他电子设备制造业过半数企业募资金额集中在5亿-10亿元区间;化学原料和化学制品制造业以及通用设备制造业企业平均募资金额较少,多数企业募资低于5亿。
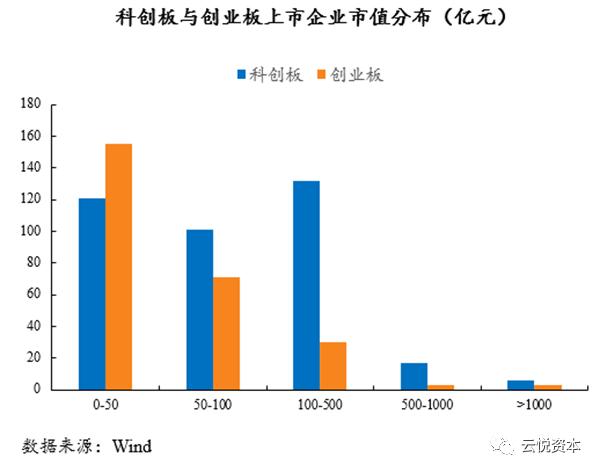
市值状况:两板近10家企业市值超千亿,科创版100 亿+市值公司数量超四成
科创板100 亿+市值公司数量超四成,行业内强者恒强效应显现。截至2021年12月31日,科创板上市公司达到100亿以上市值的有155家,占比41%,1000亿以上的则有6家,分别是中芯国际、百济神州-U、天合光能、传音控股、金山办公、大全能源,市值最低的为瑞晟智能,最新市值为14.01亿元。结合行业来看,电气机械和器材制造业中市值达到100亿以上的有17家,占比达到68%;仪器仪表制造企业市值普遍较小,50亿以下占比71%,市值在100亿元以上的仅2家。此外,市值呈两极化趋势,强者恒强效应显现,以医药制造业为例,47家医药制造企业中市值在100亿以上的有25家,占比53%,超过500亿市值的有4家,百济神州-U(市值1776亿元)、华熙生物(市值745亿元)、君实生物-U(市值567亿元)和康希诺(市值539亿元),四者的总市值为3628亿元,占该行业47家企业总市值的43%,龙头与非龙头企业之间的市值剪刀差明显,少数几家龙头企业吸引了绝大多数的资本。
创业板50亿市值以下的企业占据半壁江山,超百亿市值企业仅36家。创业板整体还是以服务成长型企业为主,市值在50亿元以下的企业共155家,占比近六成,将市值规模放宽到百亿来看,有226家企业市值在百亿以下,占比达到86%,超过千亿市值的仅3家,分别是金龙鱼(市值3411亿元)、爱美客(市值1160亿元)、华利集团(市值1039亿元)。结合行业来看,市值超过百亿的企业主要集中在电气机械和器材制造业、化学原料和化学制品制造业以及专用设备制造业;而专业技术服务业、通用设备制造业以及计算机、通信和其他电子设备制造业绝大部分企业市值在50亿元规模以内。
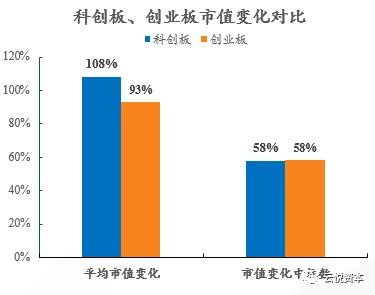
退出估值比较:两板大致相当
采用Wind行业分类标准,按照科创属性以及公司数量,选取信息技术行业对其市值变化水平进行对比,为探究上市后较长一段时间内总市值变化情况,本文选取2019年9月至2020年9月期间上市的公司,以上市后15个月为基准,通过对比研究发现:从平均总市值变化角度来说,科创板增长幅度略高于创业板,从中位数来看,两者相当。尽管在2019年6月科创板推出后,由于其上市企业均带有较强的科技属性,引起市场的较多关注,并且相较于创业板信息技术产业,科创板的机构持股比例相对较大,使得整个板块在2020年的估值比(如P/E),及流动性(如日平均换手率)均为各大板块之首,但是从2021年整年的数据观察,科创板块投资者逐渐回归理性,估值进一步回归合理区间。
二
上市标准如何选择?
审核状况:两板超1400家企业申报谋求上市,终止超八成为主动撤申请
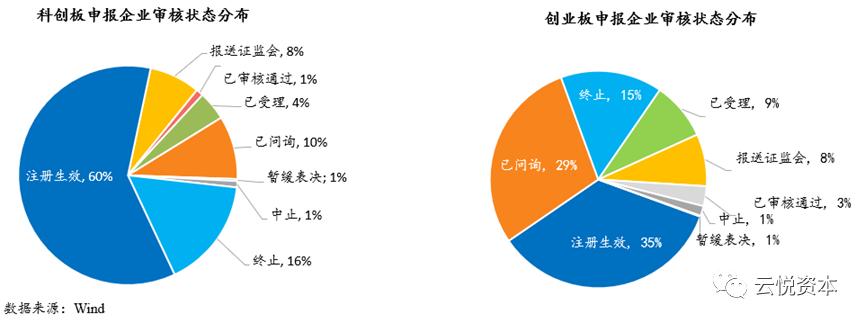
截至2021年12月31日,科创板共申报653家,其中394家企业注册生效,生效率近60%,终止企业共106家,占比16%。注册制后创业板共申报811家,其中283家企业注册生效,终止企业共123家,占比15%,值得注意的是创业板注册制于2020年启动,尚有近三成企业处于问询、回复状态,这是潜在的上市标的,而在终止状态企业中有超八成都是因主动撤材料。
科创板:上市标准均有涉及,选用上市标准一企业数占绝对位置
截至2021年12月31日,共有653家企业申报科创板,上市标准一、二、三、四、五的选用都有涉及,其中514家企业选用上市标准一,占比最高达79%,可见标准一亦是谋求上市的企业的主流选择,其次有54家企业选用上市标准四,分别有29家企业选用上市标准二及标准五,仅3家企业选择标准三申报上市。在已上市的377家企业中,共有320家企业选择标准一,占比85%,25家企业选择标准四,选择标准二的有11家主要集中在信息技术行业以及生物医药行业,选择标准五(即未盈利上市标准)的有11家均为生物医药行业,天准科技以及诺禾致源选择标准三上市。
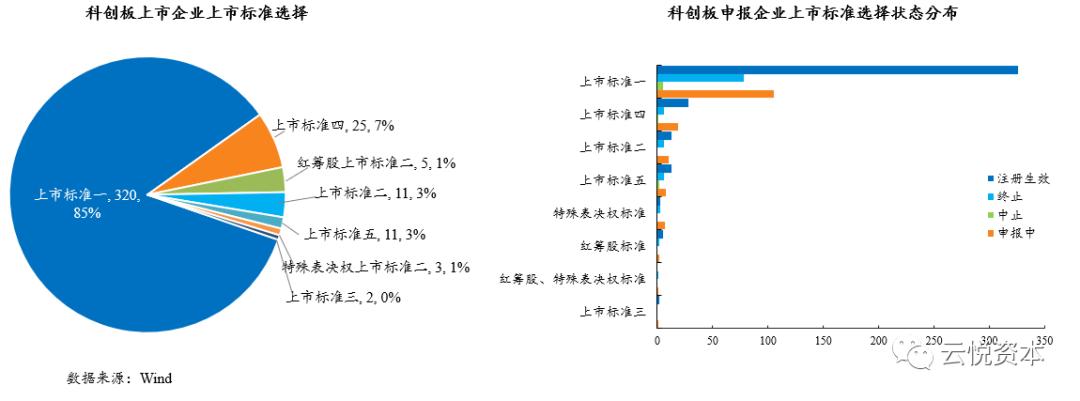
从注册生效企业占比来看,选择上市标准一申报的企业中,326家企业注册生效,占比达到63%,终止企业78家,占比15%;选择上市标准四的54家企业中,有52%企业注册生效,终止企业仅6家;选择标准二及标准四的企业终止数占比最高,均为21%。
创业板:超九成企业选择第一套上市标准
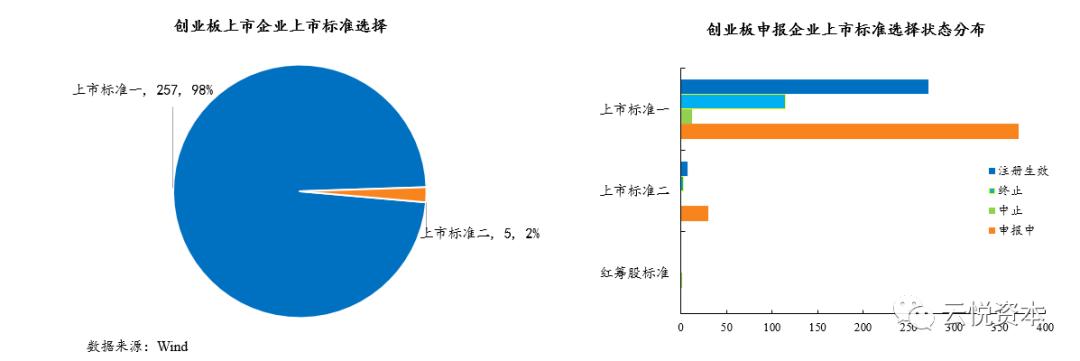
在申报创业板811家企业中,主要使用深交所规定的第一套上市标准和第二套上市标准,其中770家企业选用上市标准一,占比高达95%,上市标准一忽略了市值的要求,仅需最近两年净利润均为正且累计净利润不低于人民币5000万元,这给市值不高的企业带来了重大机遇,可认为是上市标准的一大降低,这也符合创业板服务成长型企业的定位。而有40家企业选用上市标准二,仅中集天达一家企业因红筹架构选择红筹标准寻求挂牌上市。上市标准一已俨然成为主流选择,这一特点在已经登陆创业板的企业中更为明显,我们统计了已经上市的262家企业,其中257家企业选择标准一上市,选择标准二上市的仅5家企业,分别是迈普医学、C奥尼、雷电微力、百普赛斯以及百诚医药,主要集中在生物医药以及电子设备行业。
从注册生效企业占比来看,选择上市标准一申报的企业注册生效的占比达到35%,而选择上市标准二的40家企业中,目前仅7家企业注册生效,选择红筹标准寻求上市的中集天达尚处于中止状态,值得注意的是,创业板实行注册制较晚,尚有大量企业处于申报过程中。