前景疲软,苹果该如何破局?
相对于潜在增长而言,苹果公司(NASDAQ:NASDAQ:AAPL )的市盈率太高。今年2月份时,市盈率/自由现金流倍数约为29倍,而在华市场的销售情况正在恶化,下一波增长的唯一来源是Vision Pro,但它在大众市场上天生缺乏吸引力。
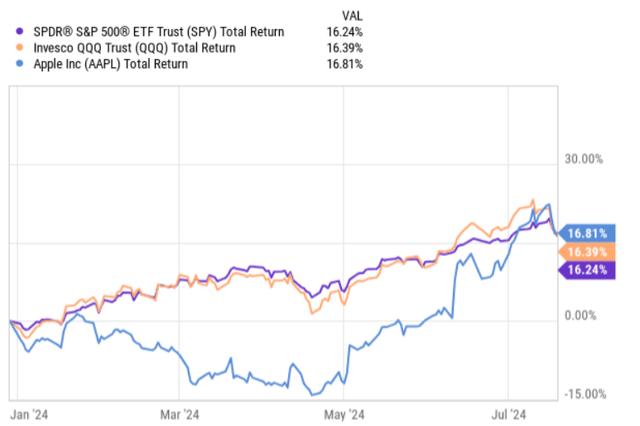
从年初至今,苹果的回报与标准普尔500指数和纳斯达克100指数相当。事实上,苹果的所有正回报都是自5月初管理层宣布历史性的1100亿美元股票回购计划以来取得的。
从估值倍数角度来看,苹果已成为一只更为昂贵的股票,该指标升至10年来的最高水平-P/FCF约为34倍。
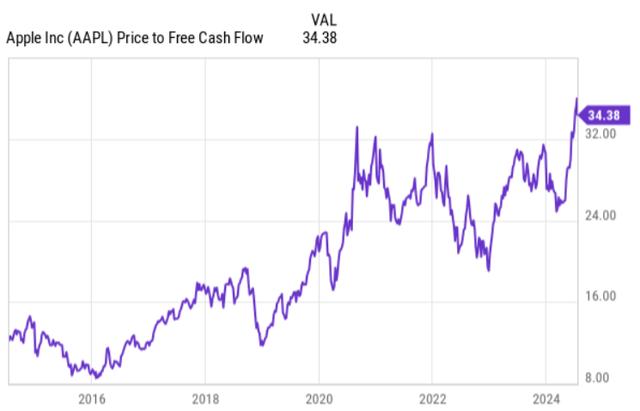
这种P/FCF水平很容易被视为非常高,并且根据定义,需要强劲的增长轨迹来补偿投资者长期持有如此激进定价资产的损失。此外,我们必须从理论上考虑苹果股价处于10年来的最高水平(从估值角度来看)——甚至高于iPhone在华市场销售蓬勃发展且利率极其宽松的时期——当前的增长前景必须非常强劲才能证明这一切是合理的。
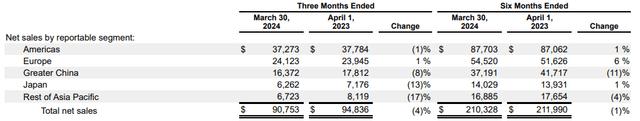
此外,其他地区的销售增长率相当低,只能勉强抵消在华市场销售额的下降。因此,上一季度的收益报告显示,与去年同期相比,销售额仅增长了2%。
现在,如果我们查看最新的10-Q文件(2024年3月30日),我们实际上会注意到与2023年4月1日的结果相比,销售额下降了约4%。这种负面动态的主要驱动因素主要是iPhone销量下降(下降近9%)。在所有产品类别中,iPhone是最重要的,不仅从销售角度来看,而且从其固有特性来看,它是产生其他苹果产品交叉销售的重要途径。
在苹果销售增长动态的背景下,值得强调的事实是,不仅是陷入困境的中国市场,实际上整个亚洲大陆在理论上都体现了最大的增长前景(尤其是与欧洲和美国等成熟市场相比)。
目前苹果的一大希望是印度,印度的销售增长势头强劲,有望逐渐成为该公司的一个关键市场。例如,截至3月份的12个月内,印度收入从去年同期的60亿美元增长了约33%(达到约80亿美元)。
然而,如果我们退一步来看看绝对数字以及当前销售的低于平均水平的势头,我们可以预期印度将主要抵消其他地区销量的下滑和/或为整体营收贡献几个百分点。
说到销售潜力,理论上我们必须关注Vision Pro,它有望成为苹果增加销售额的主要催化剂。虽然我们没有这款特定产品的具体销售数据,但很明显,Vision Pro推出后带来的增量销售额微不足道。事实上,自在美国推出以来,Vision Pro的季度销量尚未达到10万台,相反,它在本季度的国内销售额下降了75%。AAPL曾试图通过在其他市场推出并升级到visionOS 2来加强这款产品,但我仍然很难相信它会在市场上获得必要的吸引力,从而推动苹果的总销售额。
除了对Vision Pro的押注之外,该公司还将重点转移到AI(例如以AI为中心的芯片)上,以利用那里的机会。目前,很难预测苹果在这个领域会取得多大的成功。关键问题将是苹果将AI投资商业化,并说服客户群为其某些产品支付更高的价格,因为AI芯片更昂贵。在这里,我们必须记住来自其他参与者的竞争以及客户为优质AI解决方案支付更高价格的动机。现在,并不是说苹果的营收不会因为AI投资而上升,只是质疑它是否会高到足以证明激进的倍数是合理的。
最后,我们还必须考虑宣布1100亿美元股票回购计划,这表面上似乎是推动股东价值上升的重要因素。然而,有两个方面使得这项活动对于投资决策不那么重要:
1100亿美元的股票回购计划从绝对数字来看是相当可观的,但在苹果约3.4万亿美元的市值背景下,它发挥的作用并不大(即,它仅占当前市值的3%左右)。
通过这一举措,苹果将大幅减少其流动资金储备,这意味着两件事:(1)减少来自金融投资的收入;(2)减少被认为是苹果适应未来增长的主要来源之一的资金(例如,通过进行大规模收购)。
总而言之,苹果是一家稳健的企业,拥有强大的现金创造能力,这使得管理层可以宣布大量回购,同时保持增长计划和强劲的财务状况。
然而,问题在于,该倍数实在太高,而且尽管增长停滞且增长潜力不明朗,但似乎还在继续上升。鉴于市盈率约为34倍,我们应该谈论持续的两位数增长,但现在显然并非如此。虽然有一些机会(例如印度、Vision Pro和AI产品),但它们都不够强大,也缺乏合适的前景,既不能抵消亚洲需求低迷的影响,也不能为苹果的两位数销售增长引擎提供动力。
本文来自微信公众号“华尔街大事件”,作者:Roberts Berzins,CFA,36氪经授权发布。
















