美股降息预期杀出“回马枪”,这次靠谱吗?
经济增长的最大动力——居民消费到了四月,似乎突然哑火,随后便是重新杀回来的降息预期,那么这次的回马枪杀得到底靠不靠谱?海豚君本篇尝试是从最新披露的数据来一探究竟。
一 居民到底有钱没钱?
根据最新数据,居民消费信用卡违约往严重违约转化的比例越来越高。截止到今年一季度这个转化率已经超过了2020年疫情的一个小高峰,开始靠近居民部门2008-2009年的悲情年代。
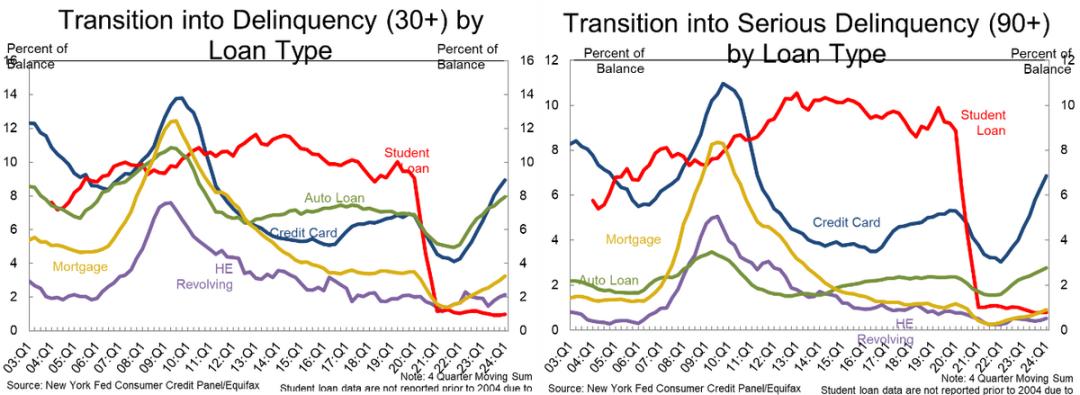
那么,走到现在,如何理解这轮居民消费接下来还有多少动力,居民偿付能力恶化也没有?以下是海豚君的理解:
居民部门作为一个整体,没有。来看一下最新披露的美国居民部门资产负债表情况:
虽然过去一段时间居民的储蓄率很低(对应居民中存款几乎零增长),但居民存款相对于居民负债的偿付能力(居民储蓄/居民负债)还远远远超过疫情前的水平——今年一季度居民存款占居民总负债的金额,还进一步拉升到了89%,而疫情前存款占居民负债高的时候,也只是勉强超过了79%。
由于存款(deposits)代表着现金性资产,而负债余额是一个刚性数,并不因为像资产端随着市场行情上下浮动。存款对负债总额的覆盖能力上升,本身说明这个阶段高息抑制了居民加杠杆,同时居民疫情中间积累存款余量较多,即使储蓄率偏低,居民的还款能力其实更强了。
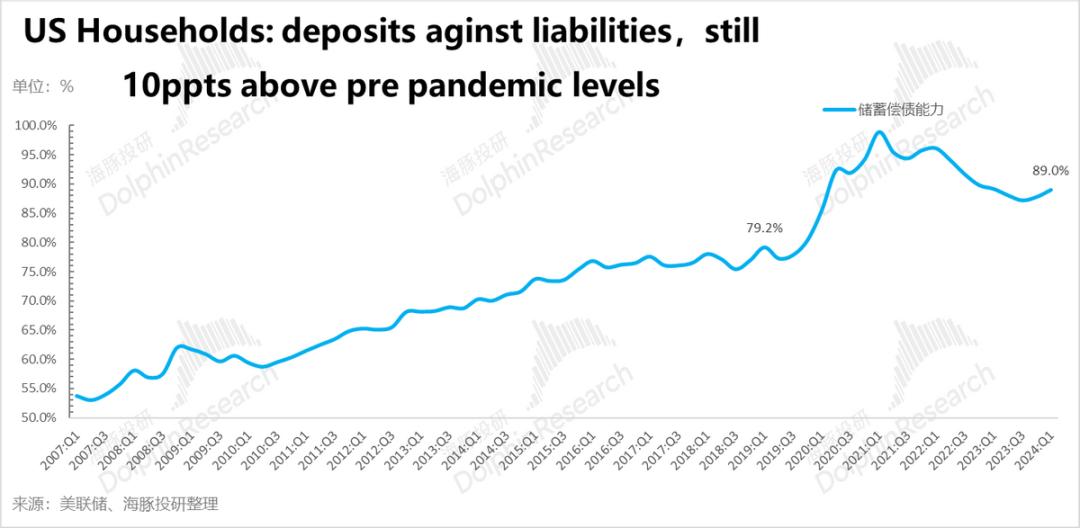
居然 居民偿付能力更强了,那居民严重违约的转化率上升又是怎么回事?这里需要澄清一点,虽然代表着居民流动性偿付能力的信用卡还款从不违约率转为违约,从短期违约转为严重违约(难收回坏账)的转化率上升到了很高的水平,但由于疫情以及之后这几年居民违约率明显拉低,即使目前转化率在上升,目前的违约率仍然是低于疫情前的。
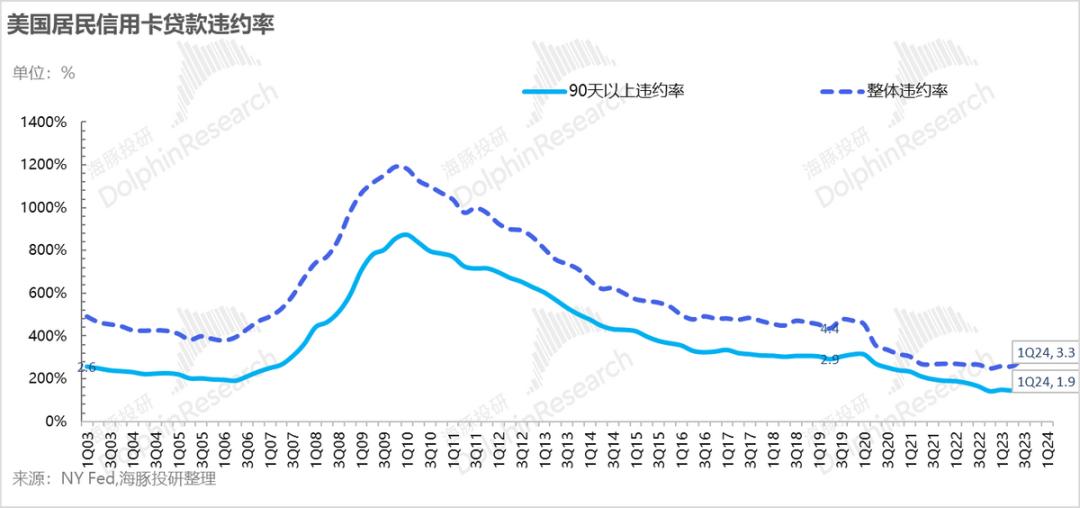
那么如何理解居民整体偿债能力上升,但居民还款能力边际恶化?或许从近期的居民就业结构能够获得一些启示:
美国过年以来的居民就业持续火热,最新的5月数据 现实 ,新增非农就业更是增加了27万岗位。但从2024年开始,新增的岗位中除了持续火热的餐饮、医疗服务、和制造业就业之外,边际上真正变好的是是专业商服中偏白领的岗位——比如说管理、技术咨询类岗位、工程、建筑设计、调查、安保等,以及金融服务的地产经纪服务等。
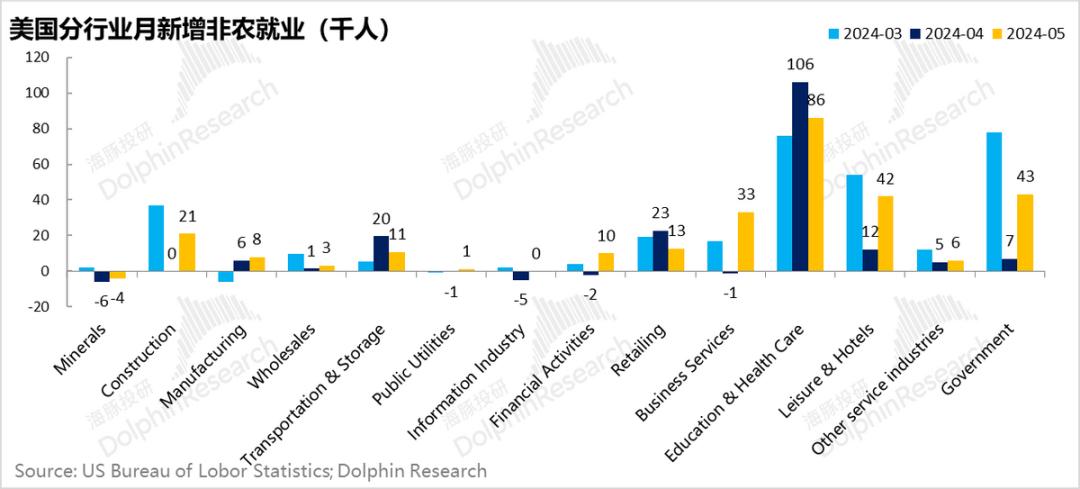
但专业商服中类似临时帮助服务等行政与支持岗从2023年底就一直处于大幅度的净裁员的状态。这里隐含着蓝领性质的临时工就业持续变差,很可能社会居民结构中,存款最少而就业安全性又弱的群体,正在逐步成为高息常驻下的牺牲品,在存款耗光之后,偿付能力变差,他们的违约率快马加鞭地上来。
所以总结来看,居民整体偿付能力上升的表象,可能隐含的是居民部门的两极分化——有资产、有余粮的,在通胀环境下资产升值,而没资产而工作稳定性又差的,余量逐步耗尽之后,高利率进一步加剧了他们的现金流危机,高息常驻的危害让他们成了最早一批的受害者。
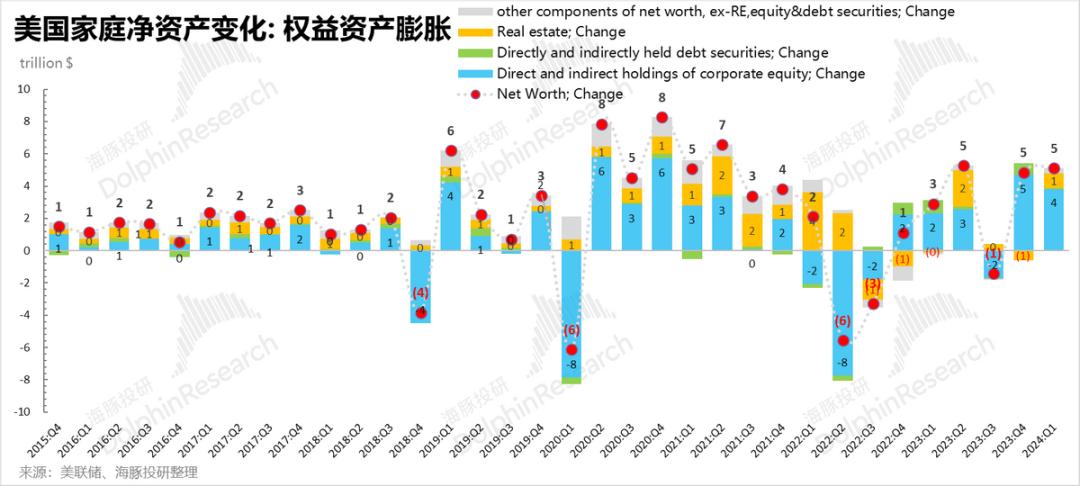
分析到这里,再回答前面提出的“还有多少的居民消费潜力”问题:居民偿付力在两极分化、高息常驻之刀正在落向居民结构中偿付能力最差的居民群体,这对整体消费潜力前景明显隐含着比较差的预期,因财富边际向穷人分配时,社会整体的储蓄率才会持续边际下降,才能带动消费增速以超收入增速的动能往前推进。
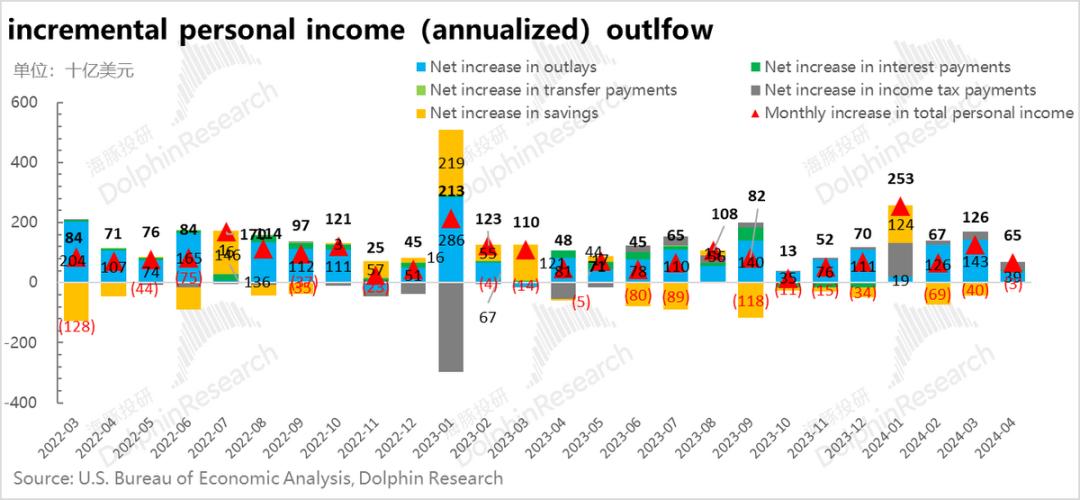
而从最新的4月来看,居民收入增量放缓的同时,居民新增收入的分配方向上消费对储蓄的挤压能力似乎也在下降,再加上居民增量收入中再次转入政府口袋的纳税额再增高,4月流向居民消费的金额相比之前两个月份大幅减少。
二 真的加息失灵,美国经济对高息无感吗?
美国这轮加息周期从2022年3月开始到2023年7月结束,把政策利率从0-0.25%加到了5.25%-5.5%,但更重要的问题是,利息峰值之后到现在,高息常驻已有一年之久,低收入群体已经有逐步沦为高息常驻牺牲品的迹象,但期间美国经济仍然一副“盛世”景象。
美国经济真对加息无感吗?当然这里也有很多人说泄通胀主要是因供给端问题的缓解,而经济是因为新的AI技术等驱动带来新的增长点,加息的威慑力变小。
但是在海豚君看来,加息的威慑力还是一如既往。高息敏感性行业,比如说地产、汽车销售,甚至海豚君覆盖的光伏屋顶安装等,都能看到高息对需求的抑制。
但利息这么高的情况下,为何美国通胀还是久打不下?这里真正人为扭曲利率市场作用的“魔术师”就是美国政府,确切来说是美国财政政策。
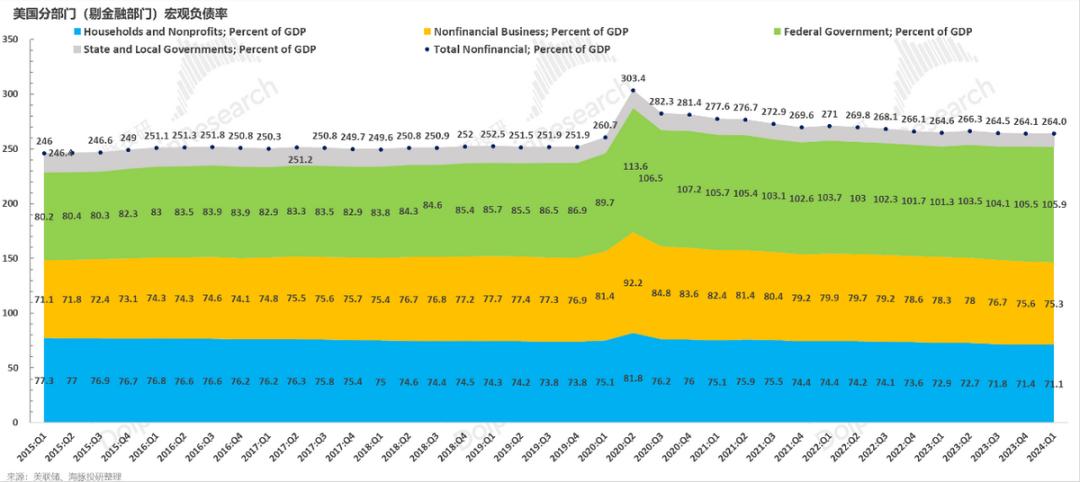
可以非常清晰地看到,从22年二季度加息周期动,居民、企业、联邦政府、地方政府都在去杠杆的路上,但从23年二季度开始,联邦政府开始重新加杠杆,到最新的2024年一季度还在加杠杆当中,杠杆率持续提升。
换句话说,没有印钱能力的居民和企业面临高息环境,确实是在去杠杆,毕竟这个环境下大幅借钱其实划不来,但联邦政府这个对利率不敏感的主儿,高息也挡不住它举债的激情,一直在借钱加杠杆。
这些借来的钱以各种财政补贴(三大法案)的形式投入到了经济活动当中,导致这些企业持续招人和投资,对冲掉了高息对很多行业带来的负面影响。
三 这个游戏还能走多远?
分析到这里,会发现一个很矛盾的情况是:如果联邦政府持续高举债来对冲加息对经济的冲击,一个很可能的结果就是通胀久打不灭+高息常驻的宏观组合。
而这种宏观组合,叠加蓝领就业变差,往后走很可能的情况就是:资产通胀+穷人偿付力变差,导致美国社会haves 与have nots两大阶层矛盾激化。大选年下,社会矛盾激化,对拜登阵营明显不利。
所以从顶层政策设计的角度,海豚君认为持续大规模财政刺激来对冲降息内生动力逐步减弱,但三大法案+老龄化+通胀导致的社保支付成本上升的情况下,去哪里砍支出,以及如何提高税收,是摆在当前的一个大难题。
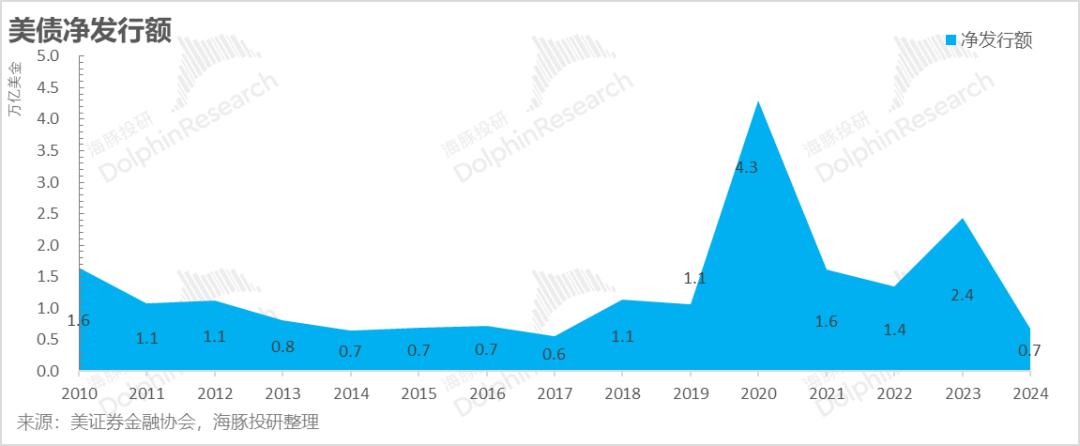
今年截止到5月底,美国财政的净发债额已有0.7万亿。恐怕今年下半年美国财政要加大力度减少借钱额或者提高税收(加大二次分配力度),当前的高利率才会从根源上持续下行的可能性。
不然,即使今年降息,可能也是类似欧洲一样的鹰派降息——市场充分预期中的一次降息,但市场预期外的鹰降息路径指引。
整体来看,在部分居民偿付能力变差情况下,美国有减少赤字的压力进一步加大(无论是从提高税收、加大向穷人的转移支付,还是直接降低财政支出),但目前降低赤字的动作仍然不够,在赤字没有明显减少之前,海豚君对今年降息力度不做过高预估,保持在25个基点上下,给权益投资留足安全垫。
因此,对于美股科技等资产海豚君仍然持“波段性”投资机会判断,不宜追高,但回调之后可以关注机会,从中寻找波段性赚钱机会。
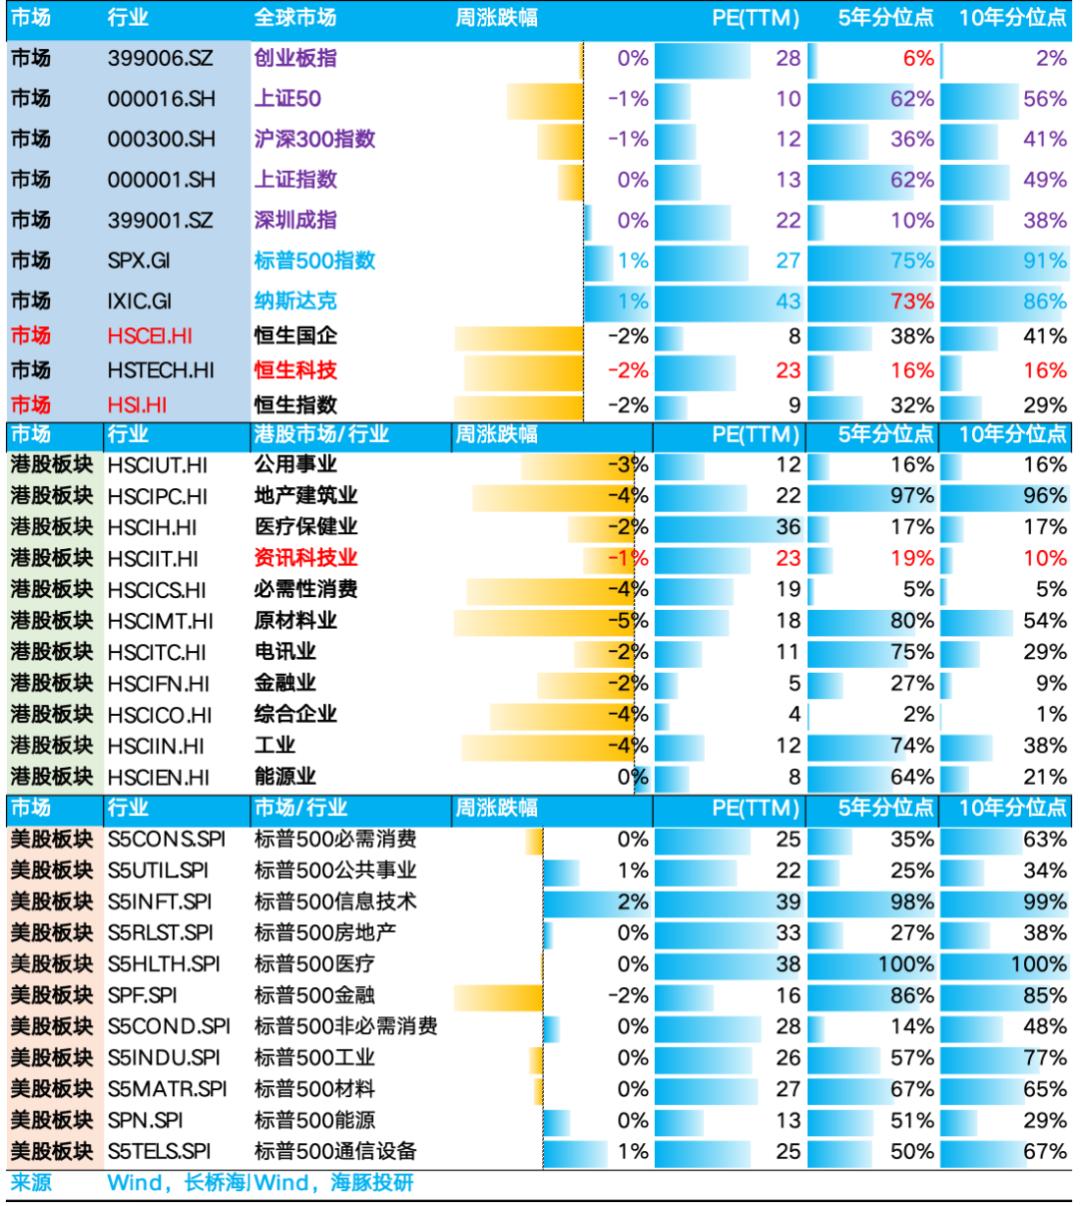
而当前的海外中国资产走出低估修复之后,关键还是要看宏观基本面能否有超预期的边际改善,以及个股上寻找有能力跑超同行的Alpha公司。
四 组合调仓与收益
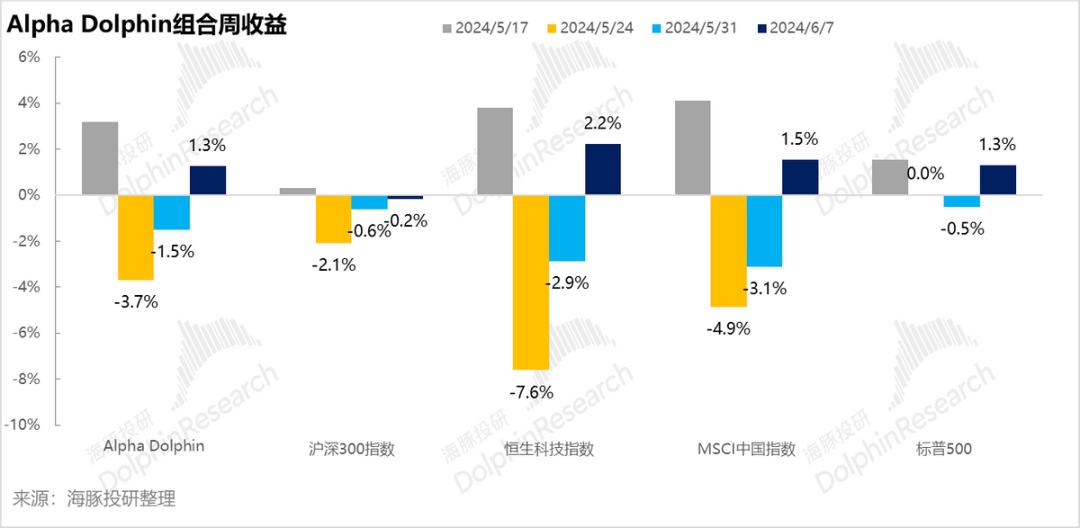
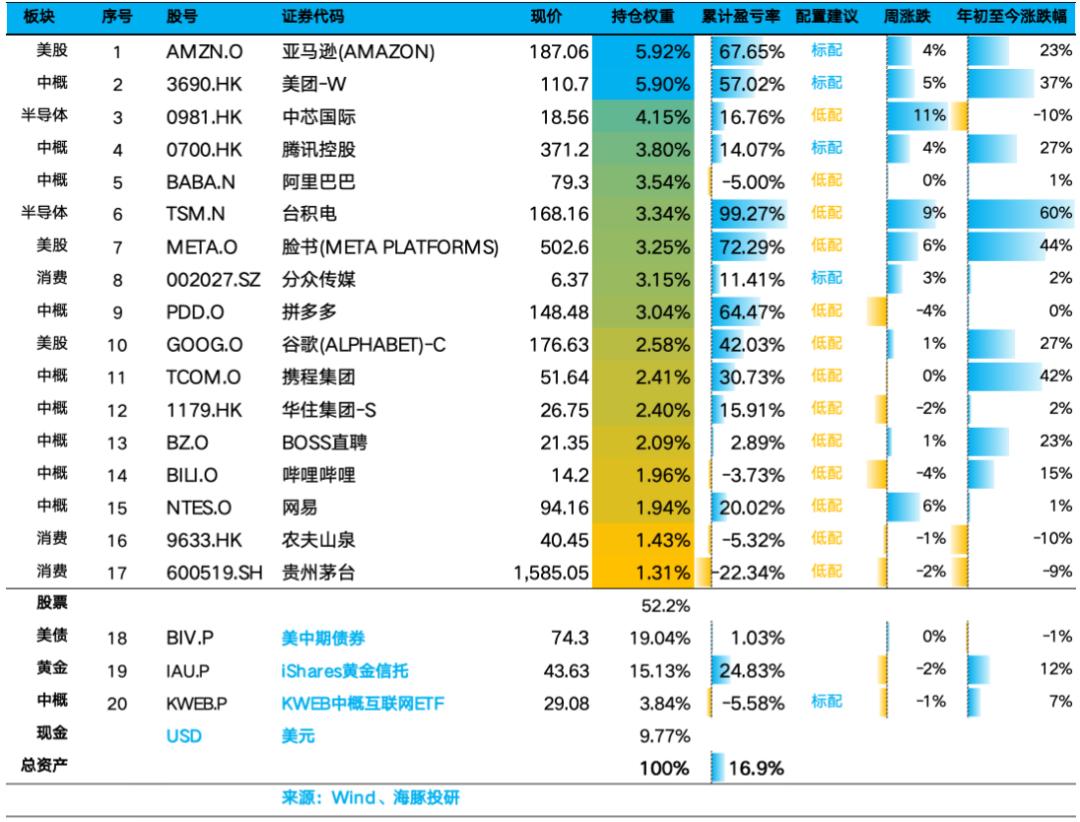
海豚君端午前后未调仓。上周结束,组合收益回升1.3%,跑输MSCI中国(+1.5%)与恒生科技指数(+2.2%),与标普500(+1.3%)持平,但跑赢沪深300(-0.2%)。
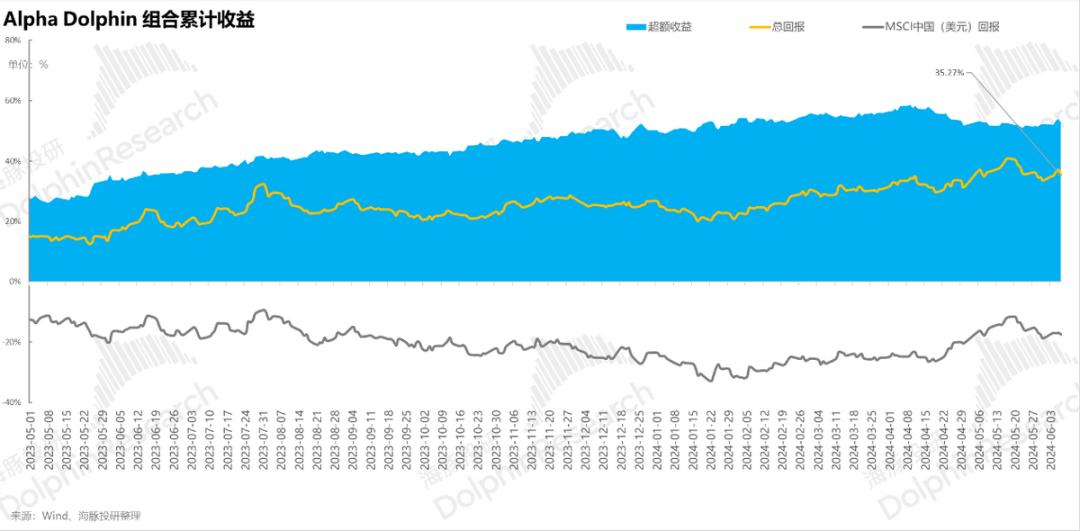
自组合开始测试到上周末,组合绝对收益是35%,与 MSCI 中国相比的超额收益是53%。从资产净值角度来看,海豚君初始虚拟资产1亿美金,目前回升到1.37亿美金。
五 个股盈亏贡献
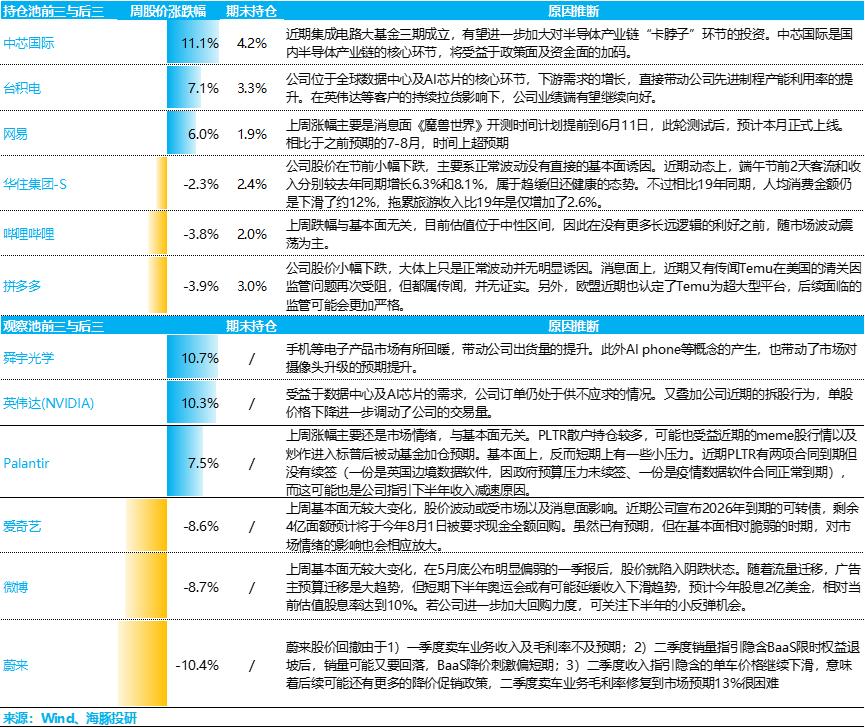
上周涨幅较高的主要是半导体资产,同时基本面较差的资产走过估值修复之后,涨幅已然保不住了,其中华住是边际变差,而B站则是本来就差。拼多多则主要是TEMU业务的事件驱动导致。
不过当下资金开始重新回头科技大票之际,流动性扩散带来的高波动板块涨幅很明显受限。中概资产还是要精挑细选基本面边际变好又有真实回购支撑的高性价票。
对于海豚君持仓池和关注池中,上周主要涨、跌幅比较大的公司以及可能原因,海豚君分析如下:
六 组合资产分布
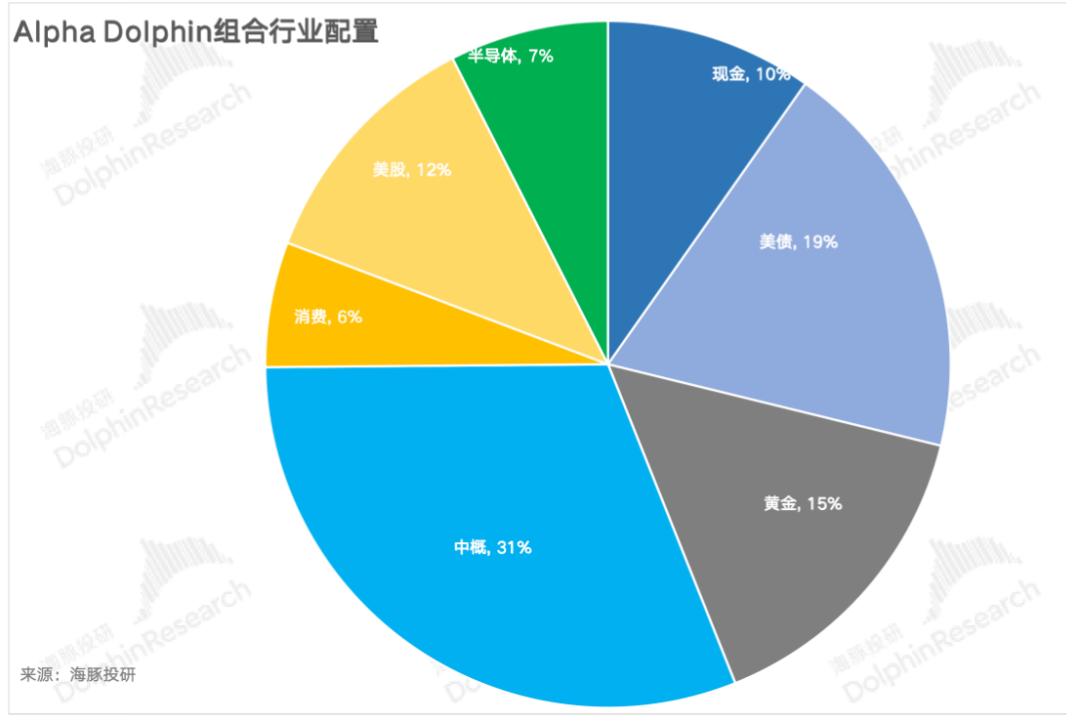
Alpha Dolphin虚拟组合共计持仓20只个股与权益型ETF,其中标配5只,其余权益资产为低配,剩余为黄金和美债和美元现金。目前现金与类现金资产剩余较多,接下来几周仍会考虑加仓合理性价比的权益资产。
截至上周末,Alpha Dolphin 资产配置分配和权益资产持仓权重如下:
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















