最伟大的CEO,教你最简单的事
提到最伟大的CEO,你们会想起谁?
是通用电气的杰克·韦尔奇、苹果的乔布斯?还是亚马逊的贝佐斯?又或者是微软的比尔·盖茨?
在坚持“投企业就是投人”原则的“老牌投资人”沃伦·巴菲特眼里,这些人都不算,甚至排不进前10。
竟然有比这些声名显赫的人还厉害的存在?
巴菲特的答案是大写的YES。
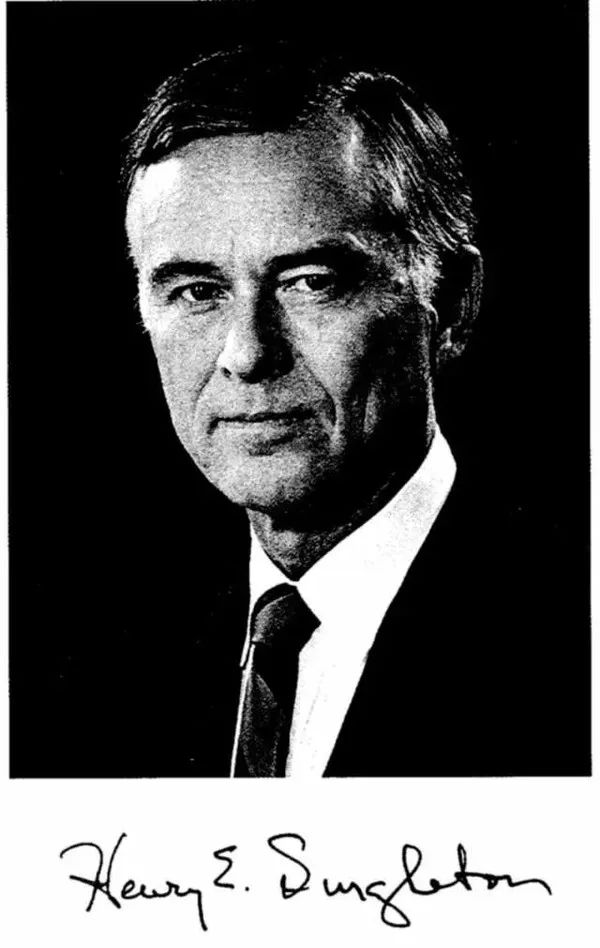
其中,他最为推崇的一位,名叫亨利·厄尔·辛格尔顿。
01 从辛格尔顿聊起
假如你在1963年的美国街头碰到辛格尔顿,一时兴起给了他1万美元作为投资,到1990年的时候,你账户上的数字会变为惊人的180.94万美元!
与巴菲特一样,辛格尔顿也出生于美国的一个小镇。从小他就展现出了非凡的数学天赋,后来考上了麻省理工学院读电气工程,获得博士学位。大一的时候,他参加面向美国和加拿大大学生的普南特数学竞赛,荣获最高奖——普南特奖,他的队友是后来被誉为人类第七伟大的物理学家理查德·费曼。
大学毕业后,由于正值“二战”,辛格尔顿经历了非常丰富的人生:他在华盛顿特区的海军船厂担任电气工程师,开发“消磁”工艺,保护盟军货船免受德国布设的磁性水雷的袭击;他加入反潜战作战研究小组,贡献数学才能,为美国运筹学的创立做出了贡献;他进入战略情报局(即美国中情局的前身),远赴欧洲执行任务,支援战场前线;战后,他在ITT公司处理战时专利,应用技术经验;他加入休斯飞机公司,涉足先进工业研究,开发导航系统;最终于1960年,他与乔治·科兹梅茨基创立特利丹(Teledyne)公司。
辛格尔顿的商业策略非常独特,他不像其他CEO那样走传统的增长路径,而是通过精明的资本配置和股票回购,创造了惊人的股东回报。
他总是以低价买入高潜力的公司,从不追高。他的收购对象大多是小众市场的领导者,能够为特利丹带来超高利润。而在投资组合的管理上,辛格尔顿大胆集中投资于少数几家他非常了解的公司,其中就包括他自己的公司。
比如,从1972年到1984年,他进行了八次大规模的股票回购,竟然买回了特利丹公司90%的流通股,虽然总计花费了25亿美元,却因公司股票的不断升值,使股东获得了极大的回报。
辛格尔顿经营公司的方式也与众不同。他采取了极度去中心化的管理模式,把公司分拆成更小的单元,每个单元都有高度的自主权。你能想象吗?当时在全球有约4万名员工的特利丹,其总部员工竟然不到50人,但公司却能高效运作。辛格尔顿相信,去中心化能够激发各部门的活力,让他们专注于自己的核心业务,而不是被那些烦琐的行政事务拖累。
更厉害的是,他特别关注现金流的管理,而不是简单地追求营收增长。辛格尔顿设计了一个独特的度量指标,叫特利丹回报(Teledyne return),它计算每个业务单位的人均现金流和人均净收入,突出现金增值。这一管理方式确保了特利丹在各个市场环境中都能保持高效运营,持续创造价值。
辛格尔顿和巴菲特一样,他们都把自己视为投资者,而不是单纯的管理者;他们采用极度去中心化的经营模式,减少烦琐的中间层级,专注于做出最重要的资本决策;他们喜欢投资自己熟悉的行业,集中精力研究和配置股票;他们从不给分析师季报,也不参加行业大会,只通过详细的年报向投资者展示公司的真实状况;他们都不爱派发红利,认为回购股票和再投资更能为股东创造价值;他们持有大量公司股份,真正把自己当成公司的主人;他们还发现了保险公司的“浮存金”是增加股东利益的利器,把保险业务做成了公司的核心;他们经营公司就像开餐厅一样,通过独特的策略和决策,吸引那些志趣相投、目光长远的股东。
在位27年,辛格尔顿交出了这样的成绩单:创造180倍收益,年复合收益率达到了惊人的20.4%,不仅超过标准普尔500指数涨幅20倍以上,更是将其他主要企业11.6%的收益远远甩在后面。
辛格尔顿还是第一批投资苹果的人,苹果刚成立时,他就给了乔布斯32万零800美元,是当时所有投资人里最多的。
02 辛格尔顿村vs.杰克·韦尔奇村
在哈佛商学院做客座教授时,威廉·桑代克(William N. Thorndike)专访了巴菲特。就在这次专访中,巴菲特说出了那句名言:当他们的同行变得噤若寒蝉时,他们这个群体却开始“贪婪”起来。巴菲特讲的“他们”,为首的就是辛格尔顿。
这激起了桑代克老师极大的研究兴趣。回去后,他便利用哈佛强大的数据库和聪明的学生助理,想要搜集更多的“辛格尔顿村”村民。最终,他仅又找到7位。
他们的背景五花八门:一位曾经绕月飞行的宇航员,一个此前没有业务经验的寡妇,一个家族生意的接班人,两位精通数学的博士,还有一个此前从未管理过企业的投资人。
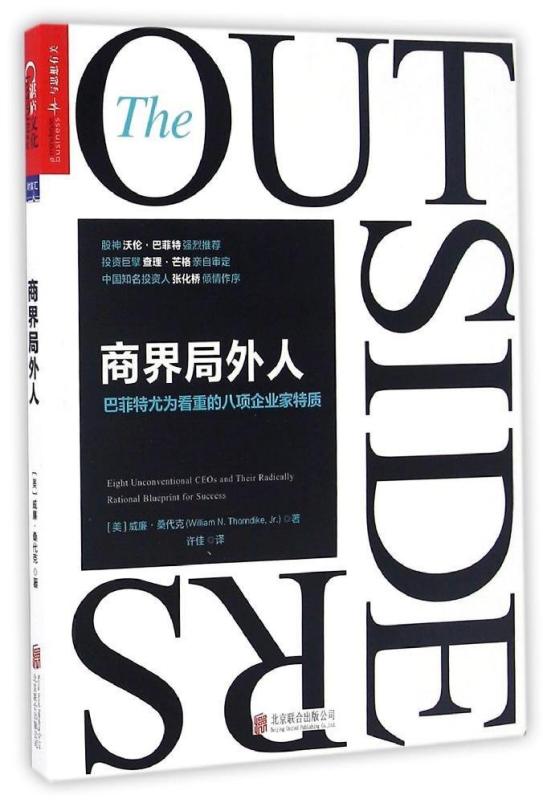
桑代克仔细研究了这8位与众不同的CEO,总结并提炼了他们的管理精华,将他们称为“商界局外人”,写成了一本现象级的书。
本期“12基柱”带来:
《商界局外人》,威廉·桑代克
The Outsiders: Eight Unconventional CEOs and Their Radically Rational Blueprint for Success by William N.Thorndike, Jr.
在我们的固有意识中,当代成功的CEO通常是那种有着超凡人格魅力、以行动为导向的领导者,杰克·韦尔奇就是典型代表。
他在一座豪华的办公大楼里上班,身边围绕着一大群勤奋工作的MBA。他乘坐公司的喷气式飞机旅行,花费大量时间在各经营部门巡视,和华尔街分析师会谈,出席各类大型会议,“如摇滚明星一般”。
与此完全不同,“辛格尔顿村”村民大多把办公地点设在丹佛、奥马哈、亚历山德里亚、华盛顿和圣路易斯这些城市,远离波士顿和纽约的金融核心区。
为什么要这么做呢?因为这样能避开华尔街的喧嚣和那些主流媒体的干扰。
这些商界局外人还有一些非常有趣的个性特征。首先,他们非常节俭,节俭到常常成为人们调侃的话题。他们为人谦和,擅长分析,特别低调,不喜欢引人注目。他们非常重视家庭,经常早早离开办公室,去参加子女学校的活动。
对于CEO这个角色的外在表现,他们并不在意。他们不会去商会发表演讲,也不参加达沃斯论坛,很少出现在商业出版物的封面上,更不会写什么管理咨询类的图书。他们既不是啦啦队队长,也不是推销人员,更不是那种自来熟的家伙。总之,他们不热衷于公众的关注,而是选择默默无闻地专注于自己的工作。
然而,他们却创造了更高的收益。
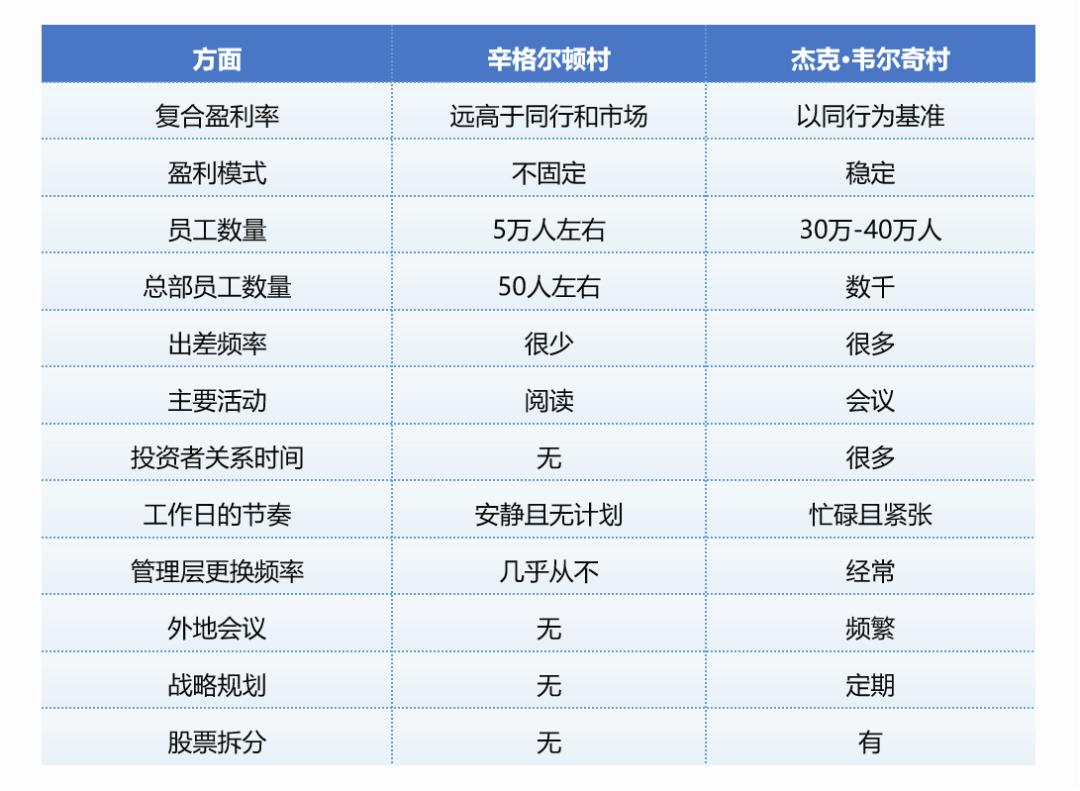
辛格尔顿村vs.杰克·韦尔奇村
03 辛格尔顿村另外的7名村民
1.汤姆·墨菲:巴菲特的管理学导师
汤姆·墨菲是29年创造204倍收益的商界传奇,他是巴菲特的管理学导师。他不仅是伯克希尔哈撒韦公司、德士古、强生和IBM公司的董事,还担任纽约大学基金受托人及荣誉副主席。墨菲为他的股东协商到了一个天价:将公司以190亿美元的价格出售给迪士尼。这一价格相当于公司现金流的13.5倍、净收入的28倍。
2.比尔·安德斯:企业文化重塑者
比尔·安德斯是全球唯一驾驶飞船绕月航行的CEO,美国核能管理委员会的第一任主席。短短三年时间,安德斯就将公司从负债6亿美元变为手握50亿美元现金。他在入职第一年就替换了公司全部25名高管中的21名,头两年裁掉了60%的员工(大部分是中高层管理人员),工厂工人数占比则达到了80%,并卖掉了公司旗下一半的企业和业务部门。他通过重塑企业文化,精简管理结构,提升员工的参与度和责任感,成功地实现了企业的转型。
3.约翰·马龙:有线电视业教父
约翰·马龙是“美国有线电视业教父”,时代华纳公司的大股东,仅次于默多克的新闻集团第二大股东,也是巴菲特最欣赏的商业奇才。他是美国最大的地产拥有者,名下拥有8900多平方公里土地。1997年,Teleport以110亿美元卖给了阿尔卡特;1998年,Sprint以90亿美元的股票并购其与马龙合资的Sprint/PCS;1999年,马龙以110亿美元价格售出通用仪器公司。
4.凯瑟琳·格雷厄姆:报业第一夫人
凯瑟琳·格雷厄姆被誉为“美国报业第一夫人”,是世界上最有权势的女人之一。在她的领导下,公司股东在22年中获得了89倍的惊人收益。通过回购40%的流通股,凯瑟琳为其股东增加了巨额财富。在麦肯锡专家的建议下,公司曾停止回购,而其子唐纳德估计,这一建议让公司股东少赚了数亿美元。
5.比尔·斯蒂利兹:品牌猎手
比尔·斯蒂利兹是靠玩扑克牌攒够大学学费的数据狂人,被誉为“化腐朽为神奇”的品牌猎手。他的行为罗盘永远是“计算赔率”。在他掌权的19年时间中,斯蒂利兹为罗森-普瑞纳公司股东创造了57倍的收益。2001年,雀巢公司同意为罗森-普瑞纳公司支付创纪录的104亿美元,相当于其现金流的14倍。
6.迪克·史密斯:股东回报王者
迪克·史密斯的疯狂业绩是在34年内创造了684倍的收益,足以“秒杀”众多同行,笑傲伟大CEO之巅。杰克·韦尔奇本人对史密斯的成就大为震惊,因为其业绩是自己的足足11倍多。史密斯长期稳定地回购大众影院公司的股票,最终买回了公司三分之一的股票。在这些回购中,他的长期内部收益率高达16%。
7.沃伦·巴菲特:投资大师
当然,不能忘了沃伦·巴菲特,他是伯克希尔哈撒韦公司的CEO,被誉为“股神”。巴菲特的投资哲学强调价值投资和长期持有,通过精准的资本配置和对企业基本面的深刻理解,实现了惊人的投资回报。
04 商学院不会教的东西
CEO有两个主要职能:第一,运营,即公司运作;第二,资本配置,即决定如何部署公司的资源以获得最佳回报。
管理书籍关注的是运营,顶级商学院甚至不教授资本配置。因此,大多数CEO往往关注运营,而在资本配置上缺乏经验。
“许多公司的领导者在资本配置上并不熟练。他们的不足并不令人惊讶。大多数老板因为在某个领域(如营销、生产、工程、管理或有时是机构政治)表现出色而升职。一旦成为CEO,他们现在必须做出资本配置决策,这是一项关键工作,但他们可能从未涉足过,也不容易掌握。打个比方,这就像一个才华横溢的音乐家的最后一步不是在卡内基音乐厅演出,而是被任命为美联储主席。”
运营很重要,但当公司规模达到一定程度,决定如何和在哪里部署资本变得更加关键。不出所料,“辛格尔顿村”村民们都专注于资本配置以实现其卓越的成功,并将运营留给他们的副手。
05 我们能学到的8件简单的事
首先,做数学。
“辛格尔顿村”人总是从最基本的问题开始:收益是什么?他们用最简单的数学方法评估每个投资项目,不被复杂的电子表格迷惑。他们亲自进行分析,不依赖下属或顾问,确保每个项目的财务价值都是由核心假设决定的。
第二,关注分母。
“辛格尔顿村”人不仅关注公司的总价值,更注重每股价值的最大化。他们会通过回购股票和仔细管理投资项目来优化分母,从而提升每股收益。这种策略不仅帮助他们在市场中保持竞争力,还为股东创造了丰厚的回报。
第三,顽强而自信的独立。
“辛格尔顿村”人都是授权大师,但他们不会把资本配置的决策权交给别人。这种去中心化的运营方式和高度集中的资本决策相结合,使他们能够有效抵御组织僵化,保持灵活性和高效性。
第四,领导人的超凡魅力被高估了。
“辛格尔顿村”人不擅长推销自己,也不花太多时间维护股东关系。他们不提供收益指南,不出席华尔街的行业大会。他们的低调和谦卑使得他们能够专注于业务本身,而不是外界的关注。
第五,鳄鱼般的耐性。
“辛格尔顿村”人像鳄鱼一样,耐心等待最佳机会。他们知道,避免高价收购,等待合适的时机,可以为股东创造巨大的价值。比如,迪克·史密斯等了足足10年才找到合适的投资机会。
第六,偶尔为之的大胆之举。
尽管他们通常很保守,但在发现能够带来诱人收益的项目时,他们会迅速而大胆地行动。每个“辛格尔顿村”人都有至少一次大规模收购或投资的经历,这种策略帮助他们在关键时刻取得巨大成功。
第七,理性、分析的方法。
“辛格尔顿村”人像外科医生一样精准地处理资本,把资源引向最有效率、收益最高的项目。他们的决策总是能提升股东价值,避免价值损失。正是这种理性的分析方法,使得他们在复杂的市场中游刃有余。
最后,长远的视角。
尽管生性节俭,“辛格尔顿村”人仍愿意为长期价值投资。他们不追求短期收益,而是专注于长期发展,忽略季报和华尔街分析师的短期压力。这种长远视角让他们在市场中取得了可持续的成功。
06 刺猬与狐狸
刺猬只知道一件事,却了解得非常透彻,绝大多数CEO都是刺猬。他们专注于某个行业,技能纯熟、专业。
狐狸能在不同领域之间创造联系。“辛格尔顿村”人都是不折不扣的狐狸,他们能以跨界的视角看问题,能在不同领域之间创造联系,从而形成全新的方法,最终产生杰出的成果。
由于从小在牧场长大,退休后,辛格尔顿回归童年生活,当起了牧场主,通过收购成为全美第七大土地所有者。
虽然自诩为“狐狸”,但辛格尔顿最爱的动物是马。每天清晨早饭后,他都会骑上自己心爱的马,沿着牧场巡视一圈,感叹美景如此夫复何求。
这特别像美剧《黄石公园》中的画面,男主约翰·达顿曾说过,“不为生存而战斗,只为生活而奋斗。” 辛格尔顿在商业世界里纵横捭阖,而在牧场的生活中,他找到了真正的归宿。这也许是我们每个人最终的追求:在事业上努力奋斗,最后在生活中找到内心的平静。
本文来自微信公众号“复旦商业知识”(ID:BKfudan),作者:宋朝阳,36氪经授权发布。
















