Lululemon驶向“减速带”?
2020年-2021年大部分时间,远程工作成为常态,加上人们重视健康生活,推动了对运动休闲服装的需求。这使Lululemon(NASDAQ:LULU)在2019财年至2023财年期间实现了出色的收入增长,复合年增长率为+24.7%,调整后每股收益为+26.9%,而其本身没有债务使得这一成就更加令人印象深刻。
与此同时,Lululemon的盈利增长主要归功于其轻资产战略,即其不“拥有或运营任何制造设施”,而选择依赖越南、柬埔寨、斯里兰卡、印度尼西亚和孟加拉国等劳动力成本较低的国家的第三方制造商。这进一步凸显了其成功故事,其4年回报率高达+161.5%,远远超过大盘+76.5%的表现。
不幸的是,随着美国经济前景的不确定性持续,Lululemon的高增长势头似乎已经结束,管理层给出了令人失望的2024财年收入指引,为107.5亿美元,调整后每股收益指引中值为14.60美元。
相比之下,2016财年至2023财年期间的历史营收/利润复合年增长率分别为+21.2%/+27.2%。
这也建立在Lululemon自2024年初以来观察到的增长减速趋势之上,同样的需求逆风影响着Nike,正如令人失望的2024财年指引所见,促使后者开始裁员和进行产品创新。
Lululemon投资理论的一线希望在于其极其健康的资产负债表,最新季度净现金状况增长至22.4亿美元,库存水平合理至13.2亿美元。
预计Lululemon的营收/利润增长将低于预期,复合年增长率为+10.8%/+11.9%,直至2026财年。相比之下,之前的预期分别为+12.4%/+13.2%。
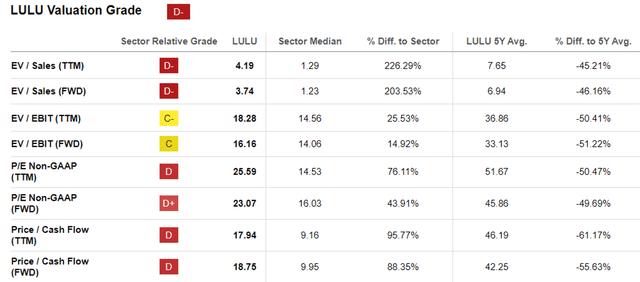
这就是为什么我们认为Lululemon的FWD EV/EBIT估值和FWD P/E估值分别为16.16倍和23.07倍,而其1年平均值分别为22.16倍/31.22倍,3年前平均值分别为22.08倍/32.58倍,已被大幅折价。
当我们将Lululemon与其体育非必需消费品同行进行比较时,例如分别为耐克的21.61倍/24.68倍、阿迪达斯的56.89倍/63.97倍和On的41.57倍/43.27倍,看起来折扣确实是合理的。
尤其是因为Lululemon的顶线/底线增长预测与阿迪达斯的+8.3%/+104%和ON的+25.9%/+55.1%相比相形见绌,而接近耐克的+3%/+11.3%。
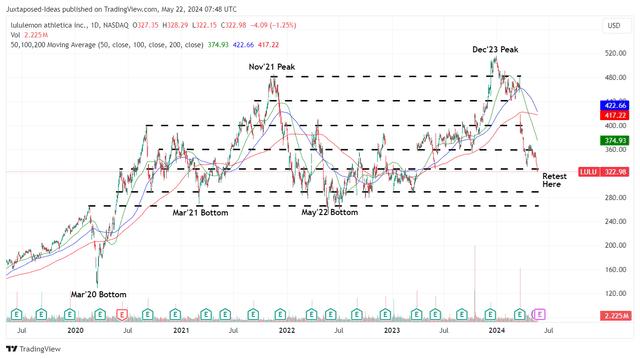
这也是为什么Lululemon失去了2023年大部分涨幅,同时自2023年12月高峰以来股价大幅下跌-37.4%的原因。
由于大幅回调,该股最终交易价格接近我们的公允价值估计294.60美元,基于2023财年调整后每股收益12.77美元和折现后的FWD市盈率估值23.07倍。
根据对2026财年调整后每股收益17.88美元的一致预期,该股似乎还具有极好的上涨潜力,即+27.6%至我们的长期目标价412.40美元。
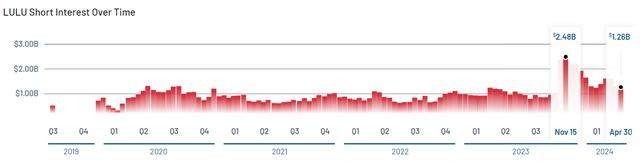
尽管Lululemon此前在23年第四季度的卖空量约为其总流通股的6.2%,但在撰写本文时,卖空量已降至3.1%。
然而,由于管理层将于2024年6月5日报告其2024财年第一季度财报,不可否认的是,短期内可能会出现中等程度的波动,尤其是首席产品官的突然离职以及商品、品牌和产品运营部门的新团队改组,会使情况更加恶化。
与此同时,管理层此前预计2024财年第一季度营收为21.9亿美元(环比下降31.7%/同比增长9.5%),中期调整后每股收益为2.375美元(环比下降55.1%/同比增长4.1%),低于市场普遍预期的22.6亿美元和2.59美元,进一步凸显了该公司近期前景的不确定性。
由于Lululemon的交易价格也持续走低,远低于其50/100/200天移动平均线,并突破多个支撑位,因此显然看涨支撑尚未实现。
随着运动休闲市场竞争加剧,利率可能长期保持在高位,以及由于更多借款人在2024年第一季度拖欠还款导致美国人的信用卡余额更高,我们认为中期消费支出可能会进一步放缓,从而引发Lululemon2024财年前景的进一步不确定性。
本文来自微信公众号“华尔街大事件”(ID:WallStreetNews),作者:Juxtaposed Ideas,36氪经授权发布。
















