谷歌站在黎明前
据彭博社消息,苹果公司正在与谷歌(NASDAQ:GOOG,NASDAQ:GOOGL)进行谈判,以授权其 Gemini LLM(大语言模型)来支持 iPhone 的人工智能功能。作为回应,谷歌的股价出现了几个月来最高的单日涨幅之一,这一消息被认为清楚地证明了谷歌在LLM的优势。
去年谷歌的股价落后于其他大型科技公司,仅与纳斯达克 100 指数 ( QQQ ) 持平。尽管如此,投资者仍然在拥有宽阔护城河和相对较低估值的高质量业务与该业务目前表现不佳的事实之间左右为难。这就是为什么最近苹果的新闻引发了如此大的热情。
距离彭博社爆料苹果与谷歌就 iPhone 制造商授予 Gemini LLM 许可进行谈判的消息已经过去了三天。如果这笔交易能够完成,那么与 OpenAI 和 Llama 等其他LLM相比,这将有力地证明谷歌在人工智能领域的优势。
谷歌和苹果在搜索领域已经建立了长期的合作关系,谷歌向苹果支付了大量费用,以成为 Safari 中的默认搜索引擎。
谷歌股价上涨并不一定是因为投资者对交易的潜在收益进行了定价,而是因为投资者了解谷歌很便宜,并且他们希望在潜在的扭亏为盈之前利用当前估值提供的选择性来获利或实际的发展。
谷歌是世界第一的搜索引擎,近十年来其市场份额一直在九十年代低位徘徊。同样,Gmail 仍然是最受欢迎的电子邮件平台,YouTube 是观看次数最多的流媒体平台和全球最受欢迎的社交媒体应用程序之一。
这一切都很好,但投资者应该关心谷歌如何将这种受欢迎程度转化为收入。当然,谷歌主要通过广告和云服务来做到这一点。
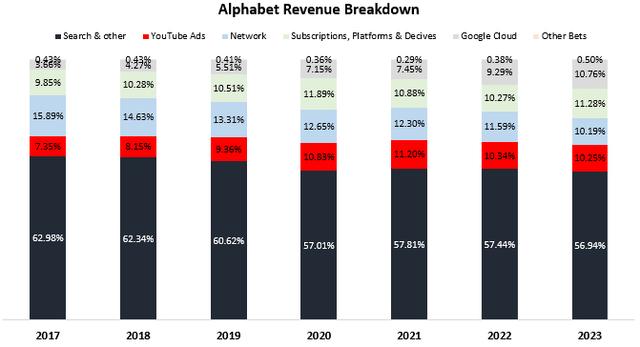
根据谷歌的 10-K 数据,该公司 2023 年超过 75% 的收入来自在线广告。这大约为 2400 亿美元,这恰好等于 Google 搜索及其他、YouTube 广告和 Google Network 收入的总和。
到 2023 年,这三个类别的总增长率仅为 6%。相比之下,Meta的广告收入在此期间增长了 16%,亚马逊的增长速度更快,达到 24%。
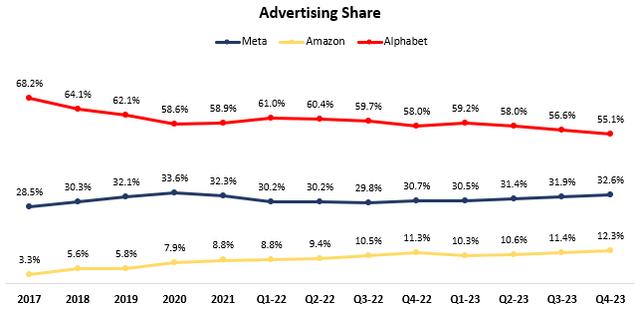
正如我们所看到的,谷歌在在线广告领域的份额一直在大幅下降,尽管 Meta 显示出从 2022 年低谷中复苏的明显迹象,但谷歌的下滑只会越来越严重。
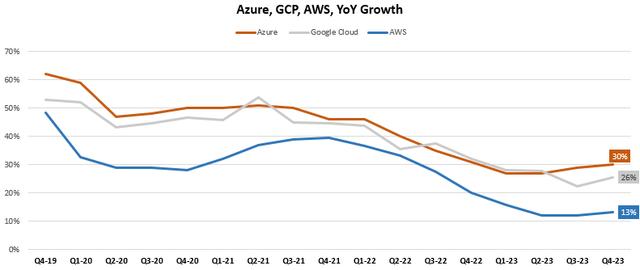
而且,谷歌第二重要的业务线谷歌云与竞争对手相比也好不了多少。
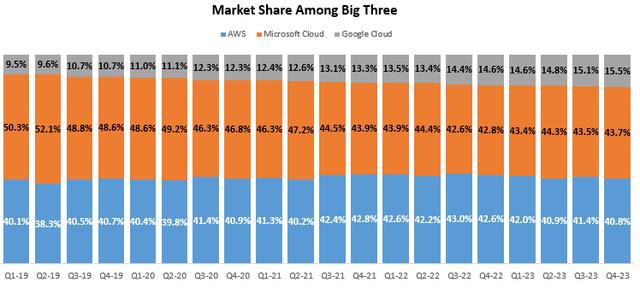
截至 2023 年第四季度,谷歌云的份额远远落后于 AWS 和微软智能云,为 15.5%。尽管规模小得多,利润也最低,但谷歌的增长仍落后于微软。
在科技股糟糕的 2022 年,许多公司经历了重大转型,以变得更加精简和盈利,削减不必要的员工人数并剥离非核心业务。Meta 就是这样的公司之一,它通过扎克伯格的“效率年”实现了历史上最令人印象深刻的转变之一。随着 2022 年谷歌营业利润骤降 400 个基点,谷歌投资者希望看到桑达尔·皮查伊 (Sundar Pichai) 出现类似情况。
不过,这还没有发生。
虽然 Meta 可以说还有一个更深的坑需要爬出来,但其 10 个百分点的营业利润率改善理所当然地受到了热情的欢迎。
对于谷歌来说,96 bps 的乏善可陈的改进是相当令人失望的。
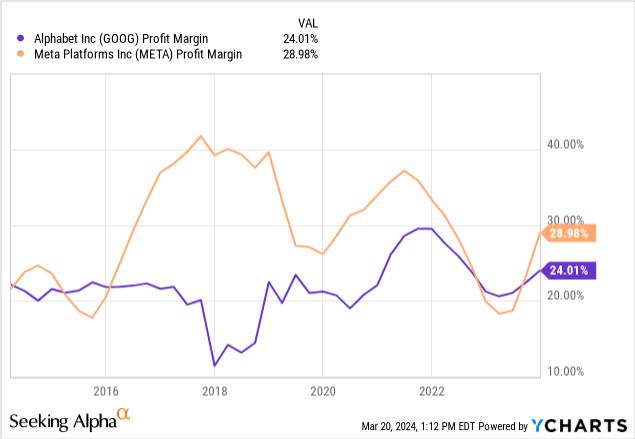
展望 2024 年,市场普遍预计谷歌的利润率将从 24.0% 略微提高至 24.9%,而 Meta 预计将从 29.0% 提高至 32.3%。
我再次认为, 投资者对谷歌缺乏进一步削减成本的雄心的批评是合理的。然而,谷歌的估值太有吸引力,不能轻易放弃。
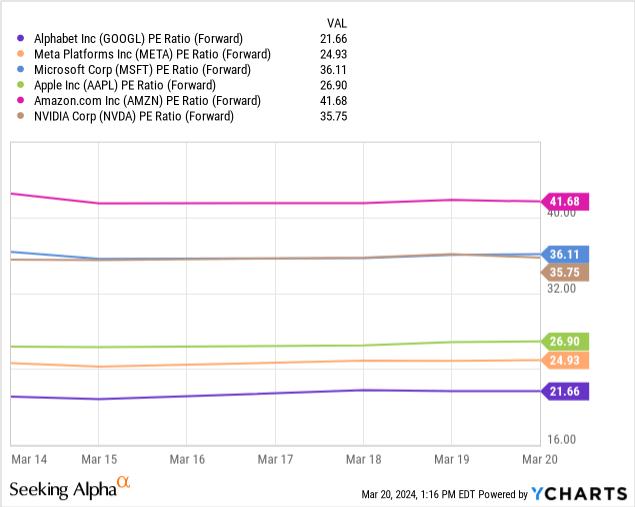
谷歌的市盈率为 21.6 倍,远低于任何其他大型科技公司。更进一步,谷歌目前的交易价格与标准普尔 500 指数的倍数一致,为 21.4 倍。
此外,包括我在内的许多投资者都认为,谷歌的业务仍有潜力夺回桂冠,或者至少缩小与同行的差距。
因此,我仍然认为,只要谷歌的市盈率为市场平均市盈率且远低于同行,投资者想要利用这个机会就不会错,因为该公司的扭亏为盈的潜力被视为一种免费的“选择”。
谷歌连续几个季度令投资者失望,因为它在增长和盈利能力方面都落后于竞争对手。 在担心持续劣势的情况下,最近有关苹果考虑授权谷歌LLM的消息让人们对该公司的技术优势感到乐观。虽然这还远未完成,但这一消息提醒投资者,他们可以以客观较低的估值收购谷歌,并免费获得其扭亏为盈的选择权。
本文来自微信公众号“华尔街大事件”(ID:WallStreetNews),作者:Yuval Rotem,36氪经授权发布。
















