光模块,一路狂飙
毫无疑问,光模块是AI热潮下的受益者。那么,AI大模型和光模块之间具有哪些联系?我们知道,大模型需要强大的算力来处理和分析大量数据。光通信网络则提供了一种高速、高效的数据传输方式,是支持这种巨量计算需求的重要基础和坚实底座。在光通信网络中,光模块扮演着至关重要的角色。它负责将电信号转换为光信号,以及将接收到的光信号转换回电信号,从而完成数据的发送和接收。因此,光模块是连接和实现高速数据传输的关键技术。
AI大模型带动下,对光模块的需求暴涨。随着AI算力需求的增长,在整个AI算力环节中,具有较高国产化程度的光模块备受市场的关注和重视。而一家国产光模块厂商近日成为资本“宠儿”。
和芯片巨头一起狂飙
过去两年,在AI的浪潮推动下,英伟达股价一路狂飙。先是在2023年5月底,市值首次突破万亿美元大关。又在2024年初,站上2万亿美元市值的高峰。
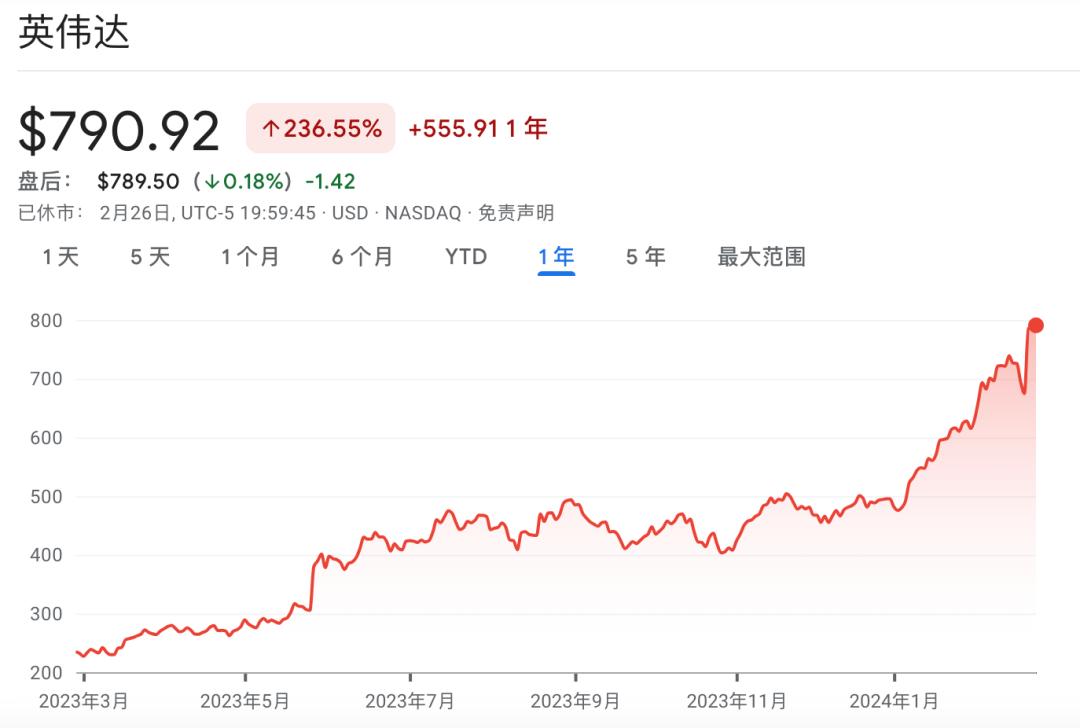
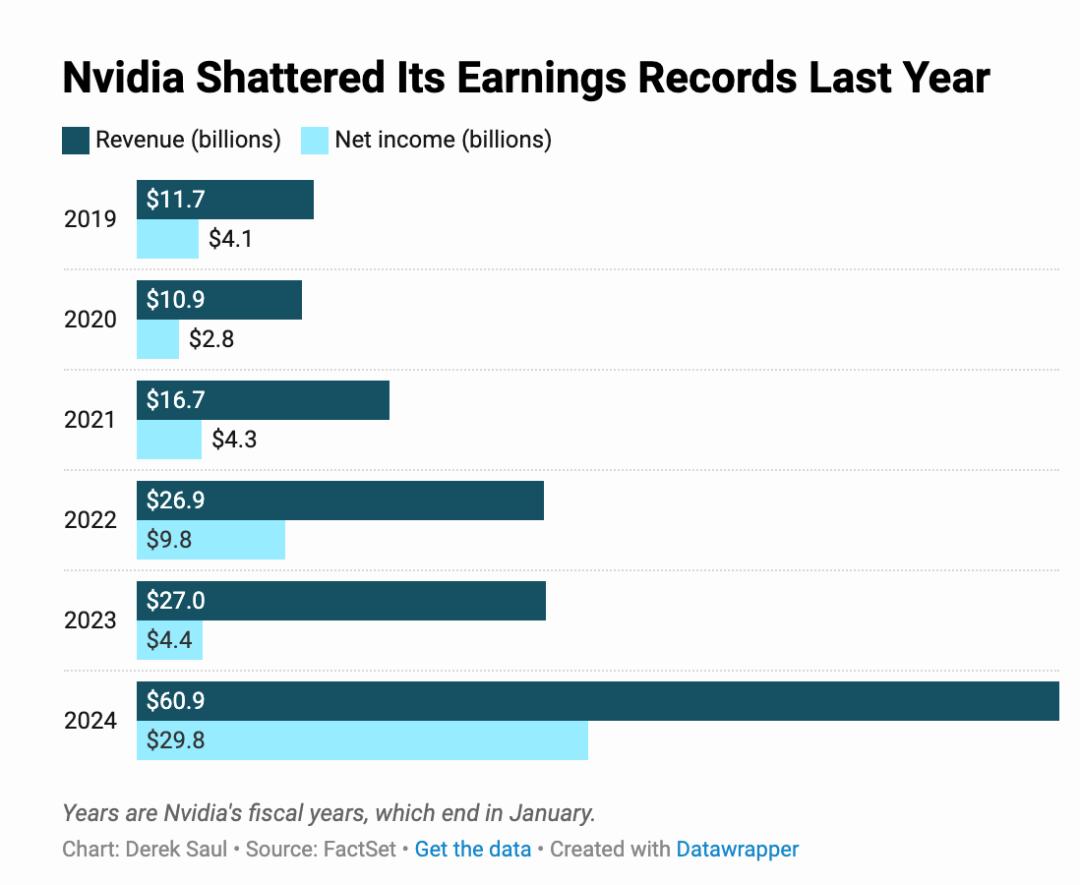
英伟达的芯片真的卖疯了。据其近日公布的第四季度财报,季度收入创下 221 亿美元的纪录,较第三季度增长 22%,较去年同期增长 265%,利润增长769%,大幅超出分析师预期。在英伟达的营收数据里,数据中心无疑是表现最为闪耀的部门。据统计,这个以 AI 为主的部门第四季度销售额从去年的36 亿美元飙升至 184 亿美元,年增长率超过400%。
而与英伟达令人瞩目的增长同步,一家中国光模块供应商旭创科技(InnoLight Technology),和芯片巨头一起狂飙,市值攀升至近1200亿元。过去一年,搭乘大模型风口,这家设备供应商股价大涨约3.5倍,Sora面世的2月份,其股价就涨了约5成。
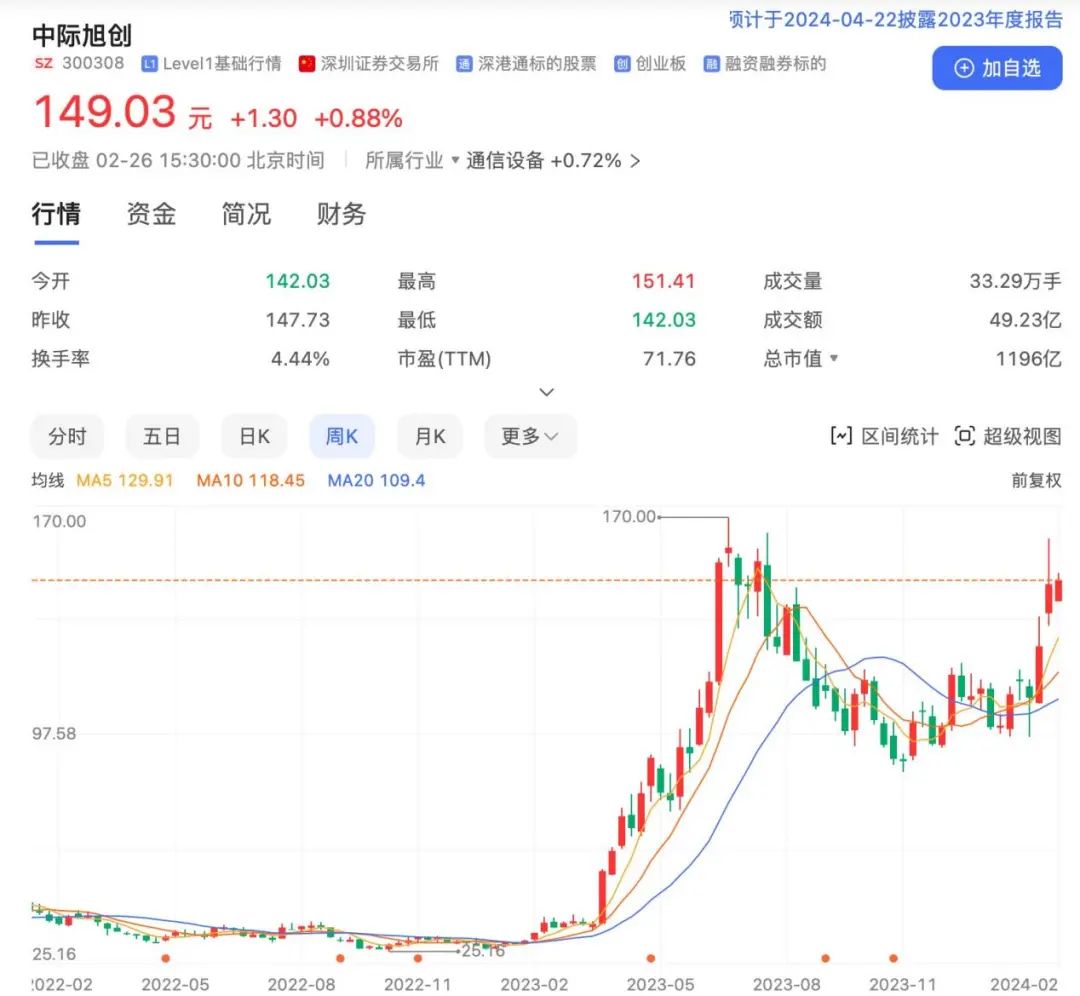
中际旭创的股价情况一览(2017年,旭创科技登陆创业板,股票简称:中际旭创)
中际旭创,主业通信设备,高端光通信收发模块占中际旭创主营业务90%以上。目前公司的光模块产品400G和800G是主流,1.6T的产品去年已经发布。
中际旭创在2023年业绩预告中称,自2023年以来,随着ChatGPT为代表的生成式人工智能大语言模型的发布,AI算力需求和相关资本开支激增,带动了800G等高速光模块需求增长,并加速了 800G 及以上产品的迭代步伐。
中际旭创表示,从去年二季度开始,800G 的需求、订单和出货量都比预期有了明显的大幅增长。而在 2023 年下半年,部分海外大客户开始提高 400G光模块的需求用于以太网 400G交换机网络,400G订单和出货量也开始显著增加,而这些都是 AI 算力的快速增长带来的市场机会。
该公司预计2023年净利润约为20~23亿元人民币,比上年同期的12.2亿元增加63%~88%。
这家千亿巨头的实控人,是73岁的王伟修,他选择授权给职业经理人,其子王晓东在公司只担任副总。数据显示,王家父子合计持有14.96%的公司股份。据此计算,其股权市价177亿元,一年增值约140亿。
据悉,光通信行业最大的ODM制造商Fabrinet,是英伟达的光模块ODM的合同制造商。英伟达最开始是通过Fabrinet制造大部分光模块,但之后将大部分需求分配给Coherent和旭创科技。2023年第四季度,英伟达对4x100G和8x100G光模块的需求首次对两家光模块供应商的收入产生了重大影响:
- Coherent公司报告的800G光模块销售收入超过1亿美元,环比增长100%,该公司预计2024年将进一步增长。值得注意的是,Nvidia占Fabrinet收入的13%。
- 旭创科技公布的第四季度收入超过5.05亿美元,同比增长30%,环比增长20%。其中大部分增长肯定也与来自英伟达的业务有关,但该公司尚未披露任何细节。
此外,据投盈投研的报告分析,谷歌和亚马逊的一供都是中际创旭。中际旭创也曾在去年的一次投资者调研活动中透露,已接到重点客户2024年800G需求的明确指引和份额的确认,相比今年需求是几倍的增长,公司从去年二季度开始就在持续加大对产品线投入,增加产能储备。
据光通信市场机构LightCounting的统计,在2022年全球光模块市场,旭创与美国Coherent并列第一。另据Lightcounting 预测,全球光模块的市场规模在未来 5 年将以 CAGR 11%保持增长,2027 年将突破 200 亿美元。2023 年开始,800G 有望拉动新一轮增长,预计在 2026 年突破 30 亿美元大关。
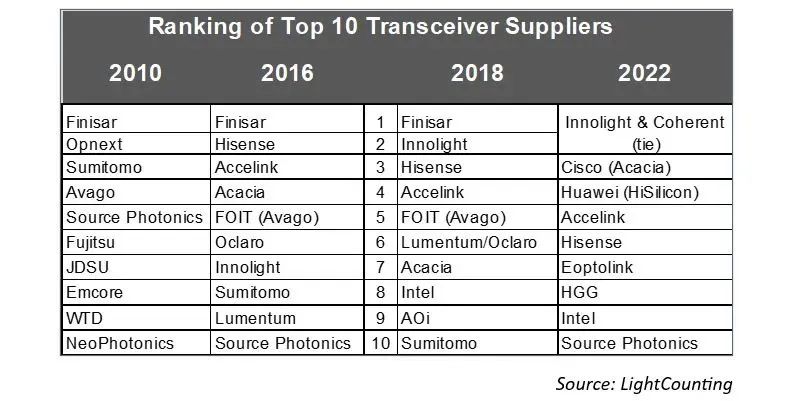
来源:LightCounting
中际旭创2月25日在互动平台回复投资者称,包含Sora在内的数据大模型的持续发布对算力的提升和光模块的需求有着积极的促进作用。预计AI大客户最快在今年下半年开始采购和部署1.6T光模块。
自研芯片,旭创的秘密武器
中际旭创承接高端光模块的,主要是旗下主体苏州旭创(即旭创科技 InnoLight Technology)。中际旭创净利润里面实际主要的利润贡献来自苏州旭创,中际旭创管理层在20240128的投资者关系活动上公开表示,不考虑股权激励费用,苏州旭创去年的净利润,在22亿-27亿元之间,相当惊人。(中际旭创预计于4月披露2023年度报告,我们将持续追踪)
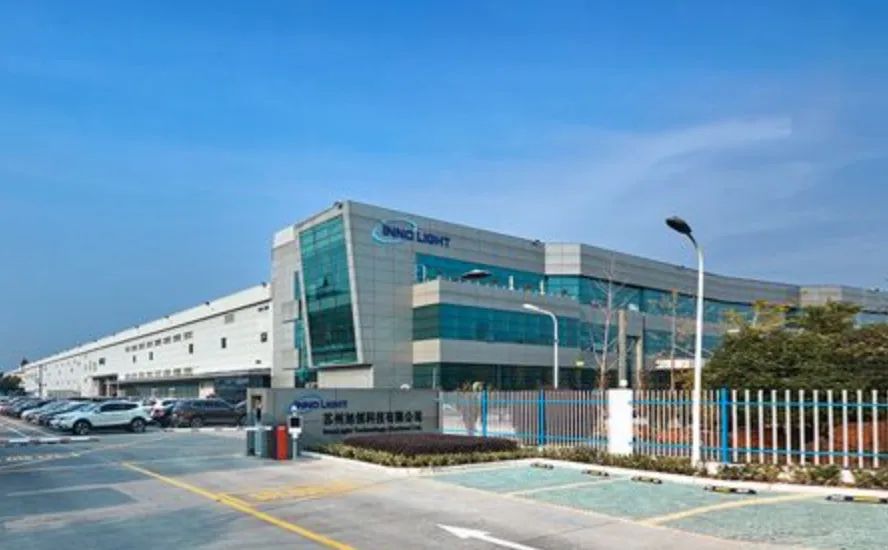
来源:旭创科技官网
苏州旭创,由刘圣和几位海归博世创办。2016年,王家父子斥资28亿元,并购苏州旭创,资产重组后,公司更名为“中际旭创”。
据旭创官网资料显示,刘圣博士,清华大学本科、中科院自动化所硕士、美国佐治亚理工学院博士学位。曾就职于美国AGERE SYSTEM(前朗讯),PINE PHOTONICSCOMMUNICATIONS,OPNEXT等光电企业,长期从事产品研发管理工作。任苏州光通信产业联盟理事长。2008年回国创办苏州旭创科技有限公司,目前任公司执行董事兼总经理,并任中际旭创股份有限公司董事兼总裁。
刘圣博士,来源:旭创科技官网
莫兆熊,美国Texas A&M大学硕士、SantaClara大学MBA学位,拥有通讯行业30年的市场和销售经验,并同时具备初创公司和世界100强公司的工作经历。曾任美国Uniwave创始人和首席执行官 (2004~2007),美国Pine Photonics Communications公司市场副总经理(2000-2003),美国GTE公司市场总监,负责亚洲卫星通讯的市场开发和销售。目前担任公司首席市场官,并任中际旭创股份有限公司副总裁。
莫兆熊,来源:旭创科技官网
此外,旭创还有多名清华、北大、中科大、西交大、电子科大、华科大等名校菁英组成的光电专家团队。
光模块由光电器件、功能电路和光接口组成。其中光器件成本占比最高,在高端光模块上的占比能高达70%左右。也就是说,光器件的核心是光芯片,但在这一领域,我国的国产化率并不高,大部分光模块厂商都需要去外购光芯片。中际旭创也是如此。
要想将主动权更多的掌握在自己手中,光芯片是光模块厂商的命脉。对此,中际旭创也早已开始自研硅光芯片的道路。在投资者关系平台上,中际旭创表示,400G 和 800G 已有一些型号采用了自研的硅光芯片方案并通过了大客户的认证,已开始出货,后续预计大客户会加大对硅光模块的采购比例,而且不排除在某些型号上,硅光的比例会超过传统方案的比例。
去年9月,旭创科技还宣布,与模拟半导体代工解决方案领导者Tower Semiconductor,合作开发基于TowerSemi硅光工艺平台(PH18)的多代高速光模块,产品已处于生产中。

旭创科技800G OSFP光模块,来源:旭创科技官网
根据市场研究公司Yole的数据,硅光芯片市场预计以22%的复合年增长率增长,到2027年将接近五亿美元。
Tower Semi的高产量PH18M SiPho平台提供了一系列丰富的光学元件,包括超高带宽调制器、光电探测器、低损耗波导和光耦合解决方案。(如想了解更多硅光和SiGe工艺,欢迎加微信Monica2049ME)
旭创科技表示,已经推出了多款基于PH18M硅光平台的400G和800G产品,其最先进的800G产品于2023年第四季度开始规模生产。旭创还开发了400G COSA,用于其400G DCO相干光模块。
“相信24年、25年,800G光通信市场将迎来非常高速的增长“,TowerSemi全球副总裁秦磊对媒体表示,随着对数据中心的巨大需求,光通信市场呈现巨大的增长潜力。
秦磊提到,凭着高速率、高集成化、低功耗、低成本等优势,硅光芯片成为了目前的热门产品,未来市场前景广阔。光通信模块目前还有一个“去DSP化”的大趋势,尤其在数据中心使用的芯片中,为了实现更低成本、更低功耗、更低延迟,同时提升自主可控,近两年的架构设计上倾向于用更多补偿取代DSP。由此,适用SiGe工艺的模块更多了,推动SiGe市场的进一步增长。
更多玩家杀入,国产是重要力量
近年来,随着光通信行业的快速发展,光通信模块行业的竞争格局发生了深刻的变化,其主要呈现出两大特点:从产业链上来看,光通信模块企业不断进行并购重组,垂直整合产业链,行业集中度进一步提高;从区域发展角度来看,随着经济全球化以及中国等发展中国家光通信产业的快速发展,国际上主要的光通信模块生产商逐步将制造基地向以中国为代表的发展中国家转移,中国企业在光通信模块上的研发能力也得到了快速的提升,并成为国际化竞争中的重要力量。
2024年2月23日,立讯技术发布了800G OSFP SiPh DR8 LRO (Linear Receiver Pluggable Optics) 产品,该产品发射端沿用传统的DSP解决方案,而接收端则取消了DSP,采用了与LPO相同的线性Linear方案。这种创新型的方案组合既能解决目前LPO应用中业界对端口一致性和互通性的普遍担忧,又可以节约功耗,降低成本,充分发挥设备端芯片的强大自适应能力。
在光模块领域,据不完全统计,国内还有新易盛,熹联光芯(光芯片+模块),太辰光,剑桥科技,天孚通信,联特科技,仕佳光子,锐捷网络,宏芯科技(光芯片+模块),兴讯科技,苏驼通信,华拓光通信,博创科技,绍兴中科等。其中不少厂商的光模块产品已经处于送样阶段,相信24年围绕光模块领域的大战将更加激烈。
国产光芯片格局:在更为上游且国产化水平相对较低的光芯片领域,国内也涌现出不少攻坚者。据不完全统计,有源杰科技,苏州熹联光芯(收购德国sicoya GmbH),赛丽科技,南通赛勒光电,弘光向尚,国科光芯,宏芯科技等。这些企业的崛起,标志着中国在硅光子领域的自主创新能力正在不断增强。
国产电芯片:光模块收发电芯片主要有激光驱动器LDD、跨阻放大器TIA、限幅放大器LA和时钟数据恢复电路CDR等。发射端LDD主要作用是电转光,放大电压信号,使电压信号摆幅满足驱动调制器的要求,接受端TIA主要作用是光转电,是将微弱的电流信号转换为放大的电压信号,满足后级信号处理电路的输入摆幅要求。更高速率(单通道25G及以上&长距离40km+)传输中,发送及接收端都需要集成CDR时钟数据恢复功能,是一种低功耗低延迟的DSP替代方案。在这一领域,由成熟海归高科技人才团队领衔的米硅科技,在LDD、TIA、LA和CDR方面有完善的产品组合覆盖,针对400G及以上数据中心,推出了多款不同系列适用于G/XG/XGS-PON的收、发电芯片等。随着产品系列不断扩充,米硅科技还提供高性能5G收发电芯片、专为光模块设计的MCU及专用clock buffer以满足客户特别需求。
近日,米硅科技发布新一代400Gbps TIA 电芯片,ms82040非常适合COB 和硅光领域中的各种 PAM4 光学器件。米硅科技期望通过行业领先TIA/CDR/Driver 技术,加速部署下一代单通道 100G 光收、发器方面继续发挥技术优势,迎接TB光网络时代。在米硅科技和Tower Semi的合作中,摩尔精英作为其“最佳合作伙伴”供应商,以专业高效的服务能力,为客户提供全面、细致的技术支持,为客户项目保驾护航。
然而在光模块电芯片的另一大核心DSP(数字信号处理)芯片领域,国内市场在这方面还未形成竞争力。目前光模块,尤其是800G光模块的主要方案中DSP几乎是标配(亦有“去DSP化”技术趋势),他们大多采取的是 DSP+EML或DSP+Vcsel方案为主。光模块DSP是800G光模块中价值量最高的先进制程类数字芯片,单价在100-150亿美元左右,核心玩家是Marvell和博通。不过相信应该已经有企业在背后进行光模块DSP的布局了。笔者在此留一个开放性问题:国内有哪些企业在攻坚这一块?
光模块,未来的发展趋势
高算力、低功耗是未来市场的重要发展方向,硅光技术、相干技术或将成为高算力场景下“降本增效”的解决方案。与此同时,包括上述两种以及光电共封(CPO)将是光模块未来的发展趋势。
1 硅光技术
硅光解决方案集成度高,同时在峰值速度、能耗、成本等方面均具有良好表现,因而是光模块未来的重要发展方向之一。硅光子技术是基于硅和硅基衬底材料,利用现有 CMOS 工艺进行光器件开发和集成的新一代技术。鉴于良率和损耗问题,硅光模块方案的整体优势尚不明显,但在超 400G 的短距场景、相干光场景中,硅光模块的低成本优势或许会使得其成为数据中心网络向 400G 升级的主流产品。
根据 Lightcounting 的预测,光通信行业已经处在硅光技术 SiP 规模应用的转折点,使用基于 SiP 的光模块市场份额将从 2022 年的 24%增加到 2028 年的 44%。
2 相干技术
数据中心光互联方案可根据其传输距离来选择两种支撑技术,一种是直接探测技术,另一种是相干探测技术。相干探测凭借着高容量、高信噪比等优势在城域网内的长距离 DCI 互联中得到广泛应用,而直接探测的应用场景更适合相对短距离互联。随着单通道传输速率的提高,现代光通信领域越来越多的应用场景开始用到相干光传输技术,相干技术也从过去的骨干网下沉到城域甚至边缘接入网。
根据 Dell'Oro 最新报告,未来五年光传输设备的需求预计将达到 830 亿美元。与前五年相比,这一累计收入增长了 10%,主要来自相干 DWDM 系统的销售。Omdia 预计 2025 年相干将达到 250 万支规模;2022-2025 年,400G 相干光模块年复合增长率将超 40%。讯石预测,2023 年-2028 年,ZR 光模块市场规模将从约 30 亿元,增长到超过 60 亿元。
3 光电共封装技术(CPO)
光电共封装(CPO)指的是交换 ASIC 芯片和硅光引擎(光学器件)在同一高速主板上协同封装,从而降低信号衰减、降低系统功耗、降低成本和实现高度集成。CPO 的发展才刚起步,并且其行业标准形成预计还要一定时间,但 CPO 的成熟应用或许会带来光模块产业链生态的重大变化。硅光技术既可以用在传统可插拔光模块中,也可以用在 CPO 方案中。800G 传输速率下硅光封装渗透率会有提升,而 CPO 方案则更多的是技术探索。但是从 1.6T 开始,传统可插拔速率升级或达到极限,后续光互联升级可能转向 CPO 和相干方案。
LightCounting 表示,AI 对网络速率的需求是目前的 10 倍以上,在这一背景下,CPO 有望将现有可插拔光模块架构的功耗降低 50%,将有效解决高速高密度互联传输场景。Lightcounting 预计,CPO 出货预计将从 800G 和 1.6T 端口开始,于 2024 至 2025 年开始商用,2026 至 2027 年开始规模上量,主要应用于超大型云服务商的数通短距场景。全球 CPO 端口的销售量将从 2023 年的 5 万增长到 2027 年的450 万。2027 年,CPO 端口在 800G 和 1.6T 出货总数中占比接近 30%。Yole 报告数据显示,2022 年CPO 市场产生的收入达到约 3800 万美元,预计 2033 年将达到 26 亿美元,2022-2033 年复合年增长率为 46%。
写在最后
5G、AI、数据中心等新兴应用的爆发式增长,站在风口之上,国产光模块和光芯片产业未来可期。
本文来自微信公众号“半导体行业观察”(ID:icbank),作者:Ace、杜芹,36氪经授权发布。
















