这种激励工具,公司 “差钱” 最好别选
股权激励除了股票期权、限制性股票等比较常见的激励工具,股票增值权也较为常用。
今天,本文将对股票增值权做详细讲解,并通过实例分析股票增值权在实操中的应用。
何为股票增值权?
关于股票增值权,根据财税〔2009〕5号文件,对其的定义是:指上市公司授予公司员工在未来一定时期和约定条件下,获得规定数量的股票价格上升所带来收益的权利。被授权人在约定条件下行权,上市公司按照行权日与授权日二级市场股票差价乘以授权股票数量,发放给被授权人现金。
激励对象所得的激励金额=期末企业股票增值部分×企业授予个人的股票增值权份额
股票增值权本质上不是真正意义上的股票 ,因为激励对象只享有股票的增值权,而并不享有股票的所有权、表决权和配股权等相关股东权利。
从实操的角度看,股票增值权的优缺点分别为:
(1)优点
# 股票增值权不是真正的股票 ,所以激励对象无需支付现金。如果行权期内企业的股价上升,那么激励对象可以选择兑现权益,将收益落袋为安;反之,激励对象可以放弃兑现、自动失去激励资格,也并不会有什么实质损失;
# 因为激励对象并不实际持有公司股票 ,所以在后续的激励过程中不会涉及频繁的股票登记环节,也不会稀释其他在册股东的股权比例,进而影响企业控制权。
(2)缺点
# 虽然股票增值权的收益与公司股票在二级市场的增值息息相关,但是当员工行权时,真正向员工支付收益的是公司而非二级市场,所以可能会给公司构成一定的现金流压力;
# 对公司股价要求较高,如果公司股价变动频繁,缺乏合理性及逻辑性,那公司实行股票增值权的风险会较大,对员工的激励效果也会打折。
股票增值权与其它常用激励工具的对比
关于股票增值权,大家最常拿来做对比的就是期权和虚拟股票。
(1)股票增值权与股票期权
股票增值权与股票期权之所以总被拿来做比较,一个比较关键的共同点是二者都是在归属期满时选择是否行权,这也是二者区别于限制性股票等常用激励工具的关键点。
除此之外,股票增值权与股票期权其实有很多本质上的不同,比如:
# 股票增值权并非真正的股权,行权后也只是获取对应数量的股票价格上升所带来收益,并不具备股东所具有的相关权利;但是对于期权来说,如果激励对象选择行权,那么激励对象就会成为公司的股东,可以享有股东权利;
# 企业选择股票增值权,激励对象的收益由公司自身支付;而股票期权的收益则是由二级市场支付,相当于企业递延发放的福利;
# 股票增值权因为不是真正的股票,所以不会造成企业股权结构变化或控制权转移等;而股票期权的股票如果来自增发,则有可能会稀释公司其他在册股东的股权比例。
(2)股票增值权与虚拟股票
股票增值权与虚拟股票的共同点很明显,即都非真正的股权。
二者的差别主要在收益构成上,股票增值权的收益是“期末企业股票增值部分×企业授予个人的股票增值权份额”;而虚拟股票的收益除了对应股票份额的增值,还包含公司未来增长利润的分红。
股票增值权激励计划实例分享
翱捷科技是科创板上市的芯片设计企业,是国家鼓励的集成电路产业,属于典型的技术和智力密集型企业,对研发人员十分依赖。
根据公开数据,翱捷科技目前(2023年)研发人员占比约 90%,其中硕士及以上学历占比超过 70%。
为了稳定团队、保持竞争力,也为了进一步激发员工潜力、助力企业完成业绩突破。翱捷科技在2023年10月同时发布了《2023年限制性股票激励计划(草案)》及《2023年股票增值权激励计划(草案)》2份激励计划。
两份计划的考核目标及归属节奏都完全相同,但是激励对象则完全不同。
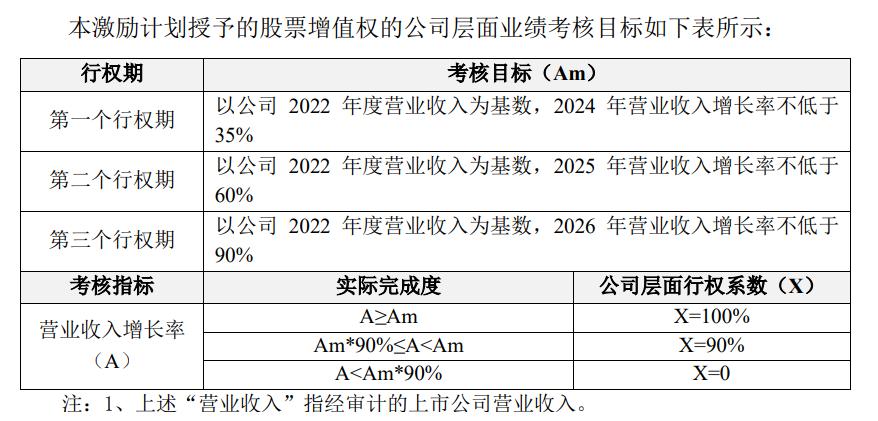
图源:《翱捷科技2023年股票增值权激励计划(草案)》
限制性股票激励计划主要是激励企业的核心技术人员,共计激励1022人,激励范围占全公司总人数的92%,首次授予限制性股票807.50万股。股票增值权计划则主要授予公司任职的董事、高级管理人员共计5人,授予数量39.75万份。
翱捷科技这次组合式股权激励从整体来看,主要有以下3个优势:
(1)2份激励计划使用不同激励工具,分别激励核心员工及董事高管,可以更有针对性地激励不同用户群体,更契合各方实际需求,提升激励效果;
(2)将股票增值权授予给企业董事及高管,一方面不会影响企业的股权架构及控制权,另一方面也可以较好地保证高管的激励效果、绑定员工;
(3)企业限制性股票激励计划主要采用第二类限制性股票,可以较大程度缓解企业基层员工的资金压力,同时较好地保证员工的权益及激励效果。
本文来自微信公众号“一心向上ESOP”(ID:TigerESOP),作者:聚焦股权激励的,36氪经授权发布。
















