12月二手成交依然没起色,但意外的是...
也是有点搞,23年 12月二手数据我们已经拿到三份 。
来自不同口径的二手住宅成交套数-->1.4万套-1.49万套 。
我们反复核对那有出入的九百套,却忽略了不管是1.4几万套 。
这个数据似乎跟前几个月变化不大 。
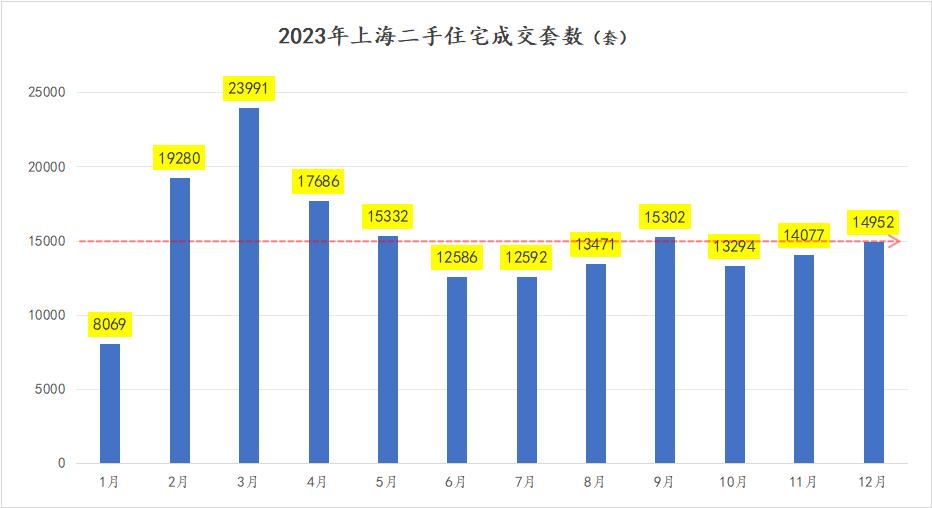
放到近三年成交里你甚至看不出楼市有什么变化 。
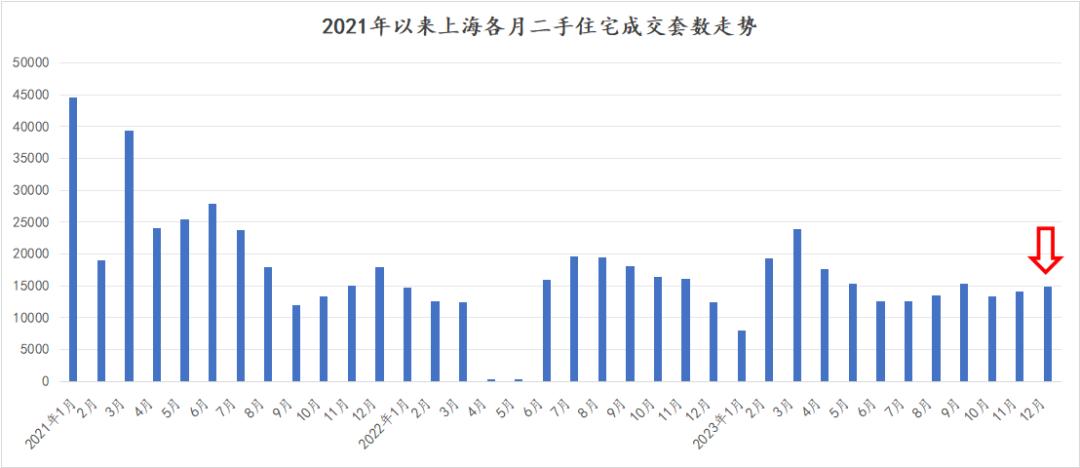
具体看1.49万套成交意味着 比 1 1月多出八百多套,意味 着环比6%的涨幅 。
放在平时是涨幅,放在新政面前 不算有起色 。
不过有一说一,当我们 细扒数据之后 。
有些点还蛮让我意外 。
01
有个价段的成交量涨了56%。
其实新 政刚出来那会市场上对于高总价段成交,尤其是非普住宅变普通住宅的成交是很大利好 。
有的中介盆友甚至徒手准备了这个价段的成交指南 。
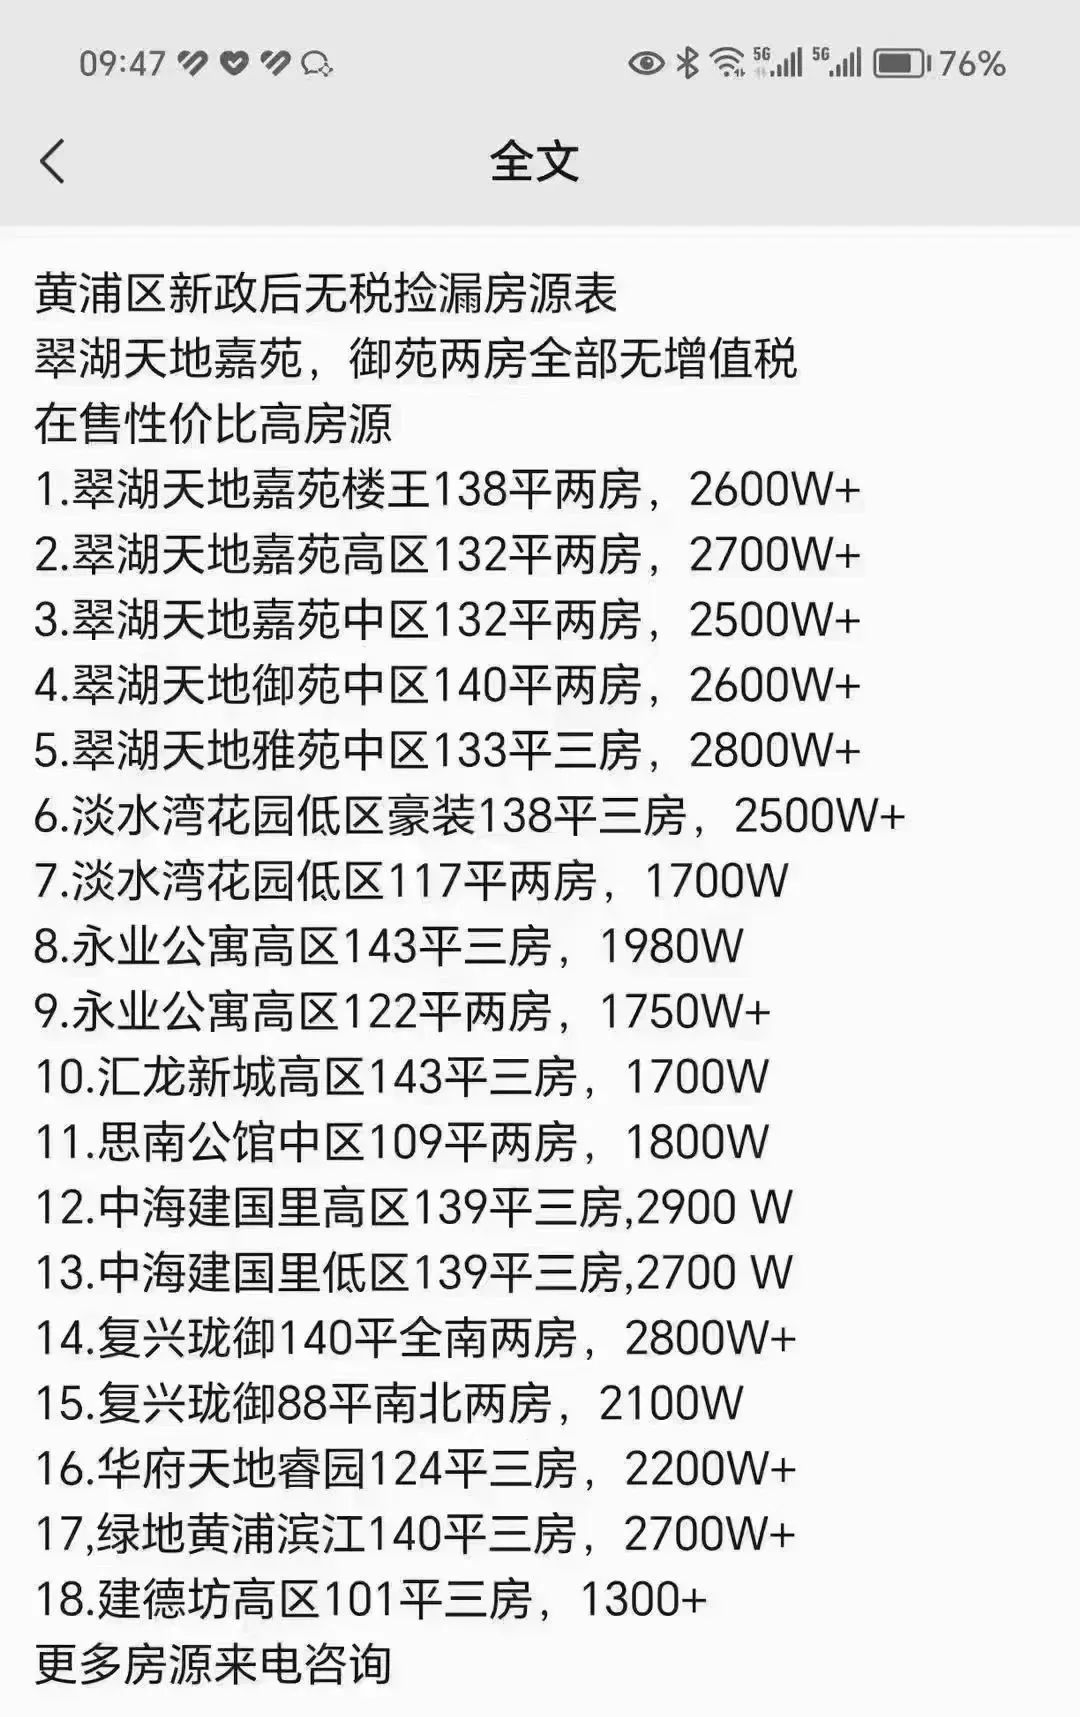
不过玩笑归玩笑,站在新政那几天并没有太期待这件事。
或者说虽然有期待,但并不确定他有什么太大变化 。
拿到数据后我们细分了12月各个价段的变化 发现 。
400万以下的成 交几乎没动, 但400万以上的成 交你再看看 。
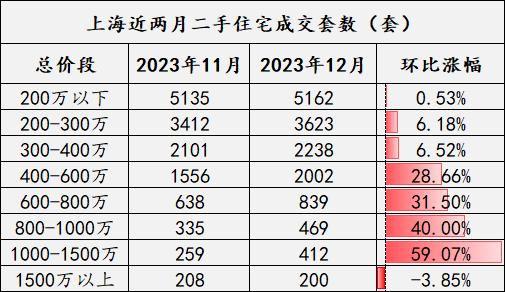
总体有着接近30%的环比涨幅,新政后的涨幅贴进去都还不够 。
而且一个价段比一个价段涨幅要高 。
甚至还自带节奏感,28%、31%、 40%、 59 % 。
当然最夸张的涨幅还是1000-1500万这个价格段的成交变化。
从2字头飙到4字开头,接近60%的成交涨幅...
就你也知道是利好哪些成交, 但没想到会这么明显。
忍不住好奇我又去找兔博士拉了下1000万-1500万房子挂牌情况 。
这部分价格段在全市是不到10%的存在 。
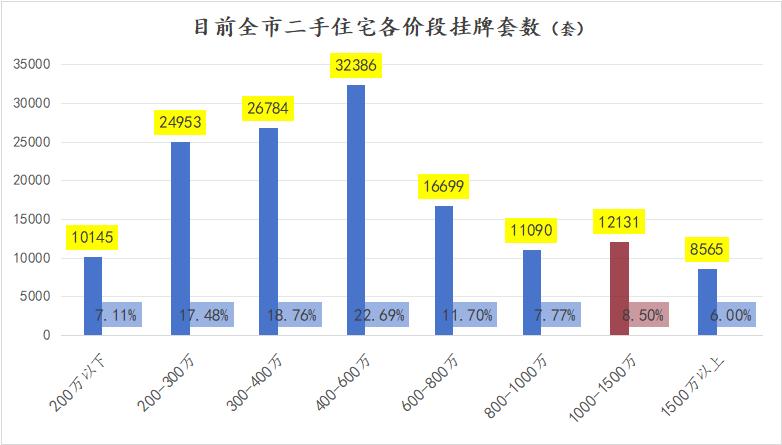
绝大部分分布在内环内和内中环间,这是这个价段的一些大致特征,不过这些都不是最重要的 。
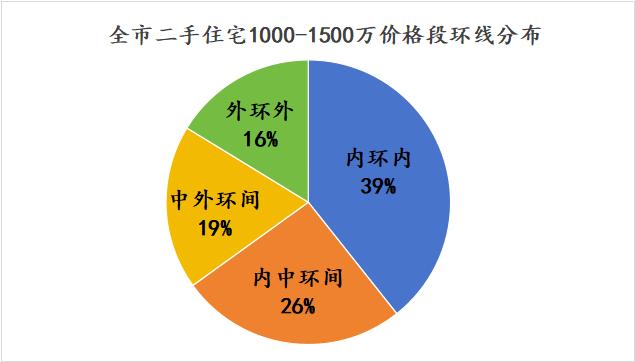
最重要的是以1000万-1500万这个价段为首的改善价格段在刚刚过去的12月成交里得到极大释放 。
这也让我们看到了今年统计数据以来见过的各价段成交 。
最分化 的一个月 。
同时背后我们更应该看到新政的立竿见影,不是成交量。
而是成交价格段。
02
第二新房的变化也让我没想到。
新政过后我跟我司商务超哥聊的最多的不是哪个楼盘卖爆了 。
而是案场销售的抱怨,抱怨二手在抢客户。
因为 跟去年九月认房不认贷新政不同, 这个12月的新政更多是对税费的直接优惠 。
也就是更利好二手 。
但从12月的二手成交数据来看,哦不,是从一二手整体成交数据看并不是这样 。
23年12月新房成交环比涨幅接近20%,在12月一二手成交总量中占比也上升 。
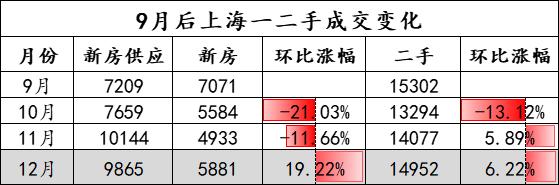
面对新房供应套数的 增加,以及新政对二手市场的加持,客户向左还是向右 。
数据给出的答案是, 售楼处并没有输。
至少新房并不是销售口中说的那样在新政面前失去吸引力 。
其实今年以来几乎每月都有新房供应,供应量也基本稳定 。
在稳定新房供应面前,你可以看到23年9月、12月新政影响的人群购买方向的变化 。
也是这点可以让我们看清即便是如12月新政这般更利于二手的政策 。
在新房面前 还是后者 更有吸引力 。
但凡新政,必利新房。
也许以后各位都不用怀疑这点 。
不过新房成交的背后渠道在里面的 搅动 作用也值得一提 。
因为他实在是太会联动,在我们接触过的链家房江湖、中原、同策等渠道中 。
这些关联着大量二手客户的渠道,带着购房者穿梭在一二手之间 。
头部中介渠道带来的成交客户可以占到一个项目成交的30%-35% 。
所有这些渠道加一起贡 献了 将近 60% - 70 %的新房成交 。
最明显的数据是闵行某项目,没开渠道之前是在续客,开盘去化60套,剩下的40套大概1个多月卖完,开渠道后每次开300套,两个多月就可以去化 。
所以在大部分新房售楼处各位可能都会看到这样的画面 。
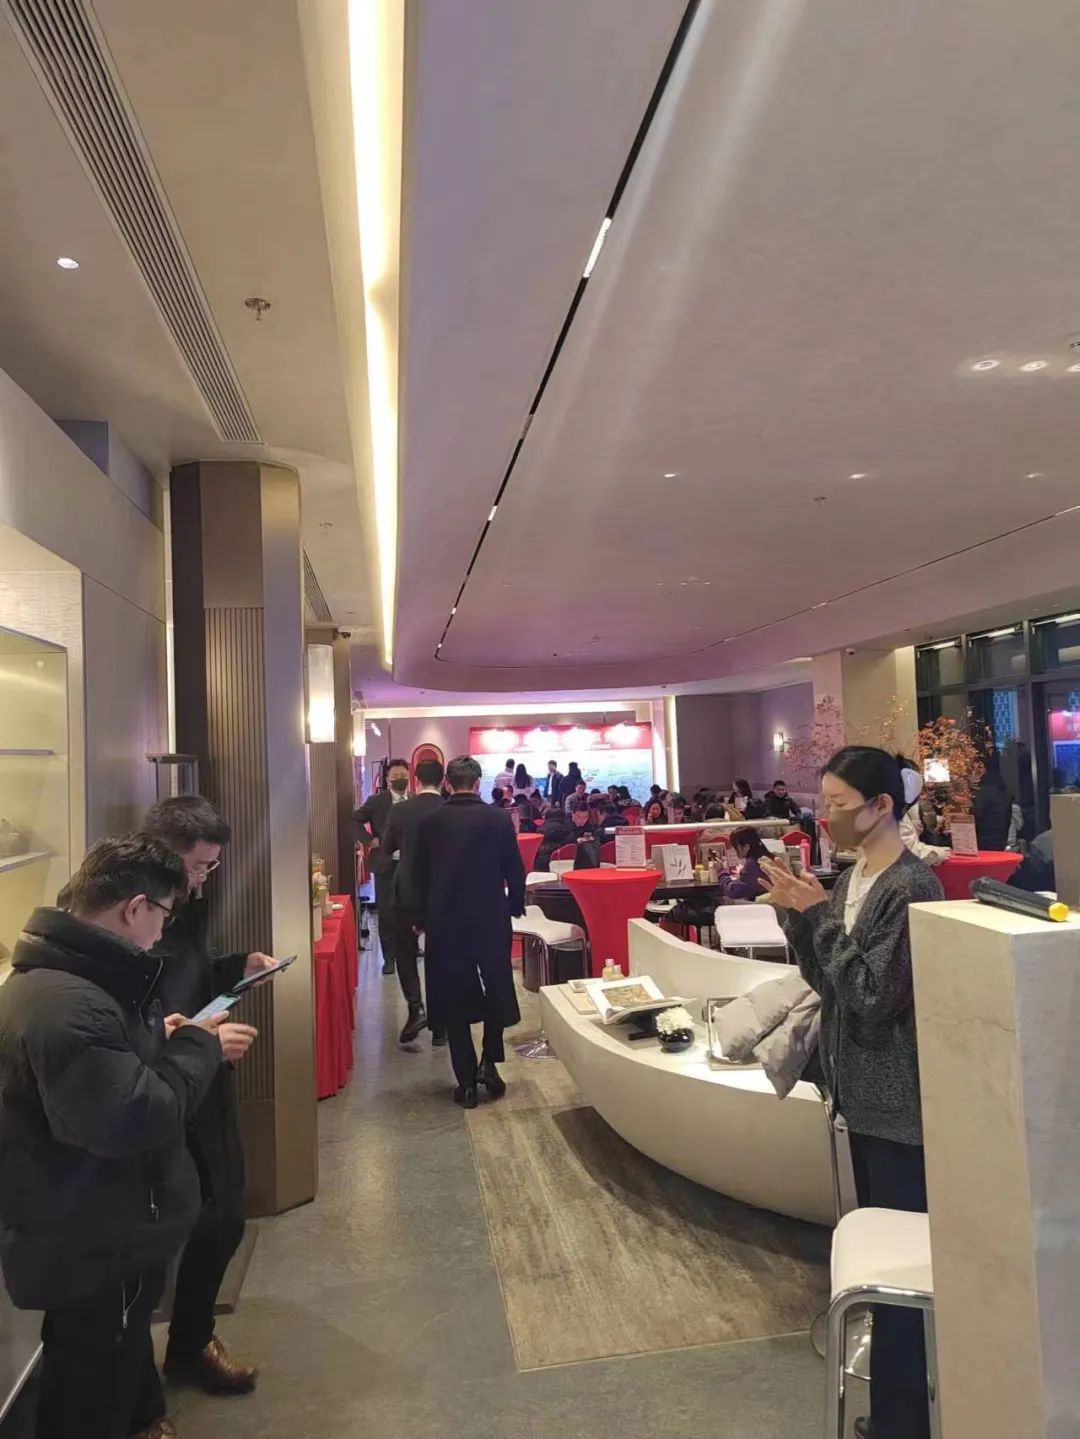
我们之前有过统计近期上海新盘中有接近 60%动用了渠道 。
所以必利新房 。
或者说新房依然香的背后还有着我们看不到的一股力量变化 。
03
最让我没想到的是客户量的变化。
其实这部分变化我最近多少有感受,如果你长期关注某些小区 。
就会发现新增房源已经非常非常少,但跟你一起关注房源的客户却不断增多 。
这也是最让我隐忧的一点,作为一位还没上岸的买房人来说 。
如果房源量减少但客户增多,意味着年底前你别想上车 。
然后很快这件事就在数据上得到印证 。
我找到头部中介某大区23年11月、12月的新增房源、新增客源数据 。
更多客户进入市场,但纯新增房源却在肉眼可见的减少 。
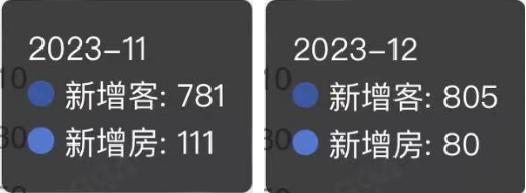
什么房源量多、库存爆炸,市面上的房子都是你两个月前看过的 。
新增太少太少,少到落到你关注的小区几乎可以忽略不计 。
但另一方面新增客户的购房意愿也比较高。
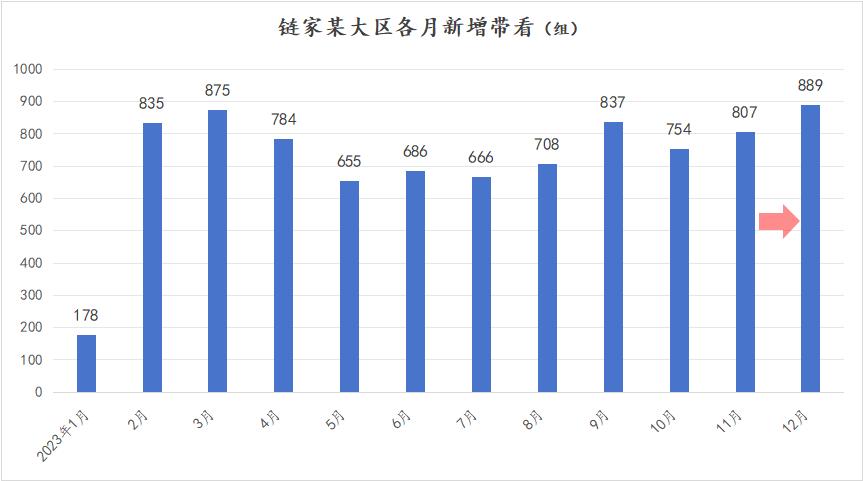
新增房源、 新 增客源数据是我们甄别市场买卖双方情绪的抓手 。
虽然作为一位购房者很不想说出这一点,但这点确实是市场上最新的变化。
这部分客户最大体感可能就是兴致勃勃杀进市场,结果房东收摊回家不卖了 。
而这背后我们要看到两点 。
12月是真的会刺激客户入场,但客户不见得能在年前选到满意的房子 。
这点可以成为部分12月没有太大起色的背后原因 。
同时可能也包含未来市场走势 。
当更多客户入场面对日益减少的房源的时候,市场可能正在悄悄转身 。
等到房源开闸放水那刻,可能意味着成交高点的到来 。
这个时间节点离我们不太远,翻过年来三月就是 。
04
老实讲如果不是新政,我们不太会关注一个接近年尾月份的二手成交, 更偏向为各位做去年二手成交总结 。
但新政后的市场反馈还是很值得关注的 。
相比于九月新政,这个十二月成交变化似乎并不是很大 。
但这里面的三个点还是跟以往相当不同的 。
首先就是政策的靶向性 。
再来就是新房市场的数据并没有我们以为的黯淡 。
不过最重要的变化 。
对未来市场最大 提示性 信息已经出现,就是新增房源和新增客源的变化 。
反转的迹象不难看出, 这点我们会时刻保持关注 。
好了23年12月二手大概这么多,看上没什么起色,其实有些事情早就变了。
以上为正文,来自巧克丽丽
本文来自微信公众号“真叫卢俊”(ID:zhenjiaolujun0426),作者:真叫卢俊团队,36氪经授权发布。
















