债务杠杆、金融素养与家庭金融脆弱性
本文使用中国家庭追踪调查(CFPS2014)数据,全面考察了债务杠杆、金融素养对家庭金融脆弱性的影响,并着重检验了金融素养在缓解债务杠杆对家庭金融脆弱性不利影响中的作用。研究发现:家庭债务杠杆率的上升增加了家庭金融脆弱性,但是较高的金融素养能够显著缓解债务杠杆率对家庭金融脆弱性的负面影响,进而降低家庭发生金融脆弱的概率。进一步地,金融素养对于正规债务杠杆率对家庭金融脆弱性的缓释效应更大,在数字金融业态较为发达地区,金融素养发挥这种缓释器效应的效果更为明显。本文为理解中国家庭金融脆弱性的形成提供了新的证据,也为政策部门控制家庭部门债务风险提供了明确的政策启示:从短期看,需要降低债务增长速度和控制杠杆率;从长远来看,还应加强金融知识普及和提高家庭金融素养。
一、研究背景
近年来,中国居民部门债务快速积聚,债务杠杆率快速上升所导致的债务负担将给居民家庭造成潜在财务困境,推升居民部门信用风险。然而,在现实中,家庭金融脆弱性并未随着债务杠杆率快速上升而呈现出系统性的普遍提升。即便具有相同债务杠杆率的家庭,其金融脆弱性存在的概率也显著不同。一些研究也发现,债务杠杆率很高的家庭,可能仍有能力维持家庭财务平衡,表现出比较低的违约率。为什么会得出不一致的结论?一个可能的解释是存在一种“缓释器”,它有助于居民家庭准确地识别风险、合理地采取应对措施,从而缓解债务高企对家庭金融脆弱性的负向冲击,降低居民家庭陷入财务困境的可能性。
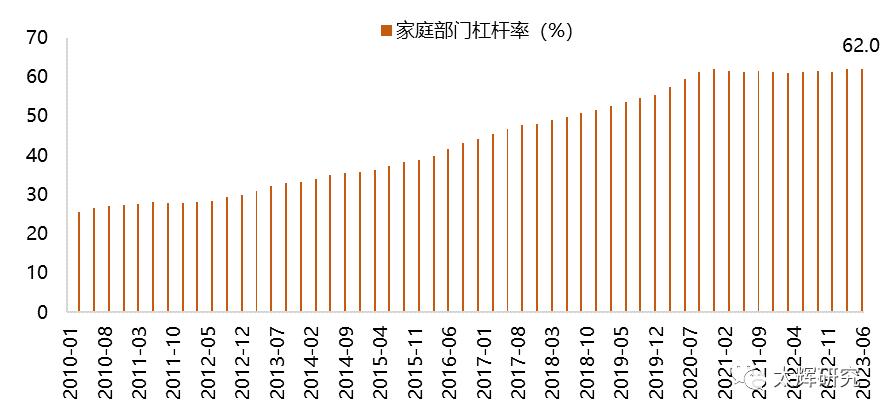
图1 2010年以来家庭部门杠杆率的变化
金融素养水平的差异将影响居民家庭风险识别、风险应对与缓冲的效率,可能导致家庭金融脆弱性出现差异化。金融素养被视为是包含金融知识和技能的专项人力资本,是指个体对金融知识的理解、应用能力和信心,有助于个体做出更明智的金融决策。它不仅有助于提升居民家庭对信贷需求和偿债能力的认知,在不断变化的经济条件下合理地应用短期财务管理和中长期规划方式来提高家庭资金配置效率,而且有助于家庭在复杂的金融环境下对利率、风险投资等相关信息做出正确的判断,并在此基础上制定有效的金融决策应对不确定性冲击,从而降低家庭金融脆弱性,起到 “缓释器”作用。
鉴于此,本文从实证角度全面考察债务杠杆、金融素养与家庭金融脆弱性之间的关系,尤其是金融素养在缓解债务杠杆对于家庭金融脆弱性负向冲击中的作用。使用中国家庭追踪调查(CFPS2014)数据,引入不确定性冲击下的家庭“财务保证金”(financial margins)这一概念来度量家庭金融脆弱性(Brunetti et al., 2016),并以风险识别与应对能力为切入点,考察了金融素养在缓解债务杠杆对家庭金融脆弱性不利影响中的作用。在此基础上,分别考察金融素养构成和债务杠杆结构异质性,以及数字金融新业态发展所反映的金融服务体系差异在其中所起的作用,尝试发掘金融素养缓冲债务杠杆对家庭金融脆弱性影响的背后蕴含机制。
二、理论机制
理论机制1:债务杠杆率上升将增加家庭偿债和流动性压力,加剧家庭金融脆弱性。在家庭债务快速积累,尤其是当家庭持有较多不安全负债时,债务杠杆率对于家庭金融脆弱性的影响可能通过两个途径:首先,从偿债压力角度来看,债务杠杆影响家庭财务自由度,加剧了收入波动等风险冲击对家庭福利的影响。过重的债务负担可能会发生杠杆效应,即需要更多的负债满足现有的消费和偿还以往负债,这将进一步增加风险冲击对家庭福利的负向影响(Seefeldt, 2015)。其次,从家庭流动性层面来看,债务杠杆率上升加重了家庭利息偿付的负担,可能导致家庭短期流动性困难,增加债务违约的潜在风险。
理论机制2:金融素养能够有效地提升家庭风险识别和应对能力,可以减小债务杠杆对家庭金融脆弱性的不利影响,起到“缓释器”的作用。金融素养是影响家庭资产负债选择和金融福利的重要因素。一方面,从风险识别能力角度看,在复杂的金融环境下,缺乏金融素养容易导致居民家庭对利率、风险投资等相关信息判断的准确性下降,使家庭承担更多、更“昂贵”的债务负担,造成贷款偿还的违约风险上升。另一方面,从风险应对能力角度看,缺乏金融素养容易导致家庭做出错误的金融决策,对家庭金融脆弱性产生影响。在金融素养较高的情况下,即使债务杠杆对家庭金融脆弱性产生不利影响,金融素养也会通过影响风险识别和应对能力,准确地识别和采取合理的应对方法。相反,如果家庭金融素养程度较低,随着债务的不断积累,风险冲击造成的家庭福利损失就难以化解,或者为应对风险不得不付出较高的经济成本。
理论机制3:相较于非正规借贷渠道,改善金融素养对于减缓正规信贷渠道的债务杠杆对家庭金融脆弱性的影响将发挥更大的作用。金融素养在缓解正规信贷渠道债务杠杆和非正规借贷渠道债务杠杆对家庭金融脆弱性的不利影响中,存在重要区别。由于正规金融与非正规金融的合约订立和执行程序不同,金融素养对于不同类型债务杠杆对家庭金融脆弱性影响的调节效果也将存在差异。一方面,由于正规金融以一整套标准化、程序化的方法,包括利率、数量、违约条款等,来确立贷款合同,并以正规的合同和有效的法律机制来确认合约执行,金融素养的局限将影响对正规合同信息识别和应对的效率。另一方面,非正规金融一般不做标准化和程序化的度量,而是通过社会网络,如人际地缘关系、商业联系等,来建立借贷关系,并在声誉、关系与社会制裁基础之上建立评估和监督机制。在这种社会网路传导机制下,金融素养对非正规借贷的调节效应可能较为有限。
理论机制4:数字金融业态发展越为成熟,金融素养对于缓解债务杠杆对家庭金融脆弱性负向影响的作用效果越大。金融服务体系的发达程度也影响着金融素养缓解债务杠杆对家庭金融脆弱性的作用效果。较为发达的金融服务体系充满着多样化的金融业态,使得家庭在面临风险时,能够摆脱财富积累、金融可得性和金融知识等因素制约,采取更为有效的风险应对措施。依赖于信息技术、大数据和云计算等创新技术的数字金融业态的出现,为降低金融交易成本,拓展金融服务范围和触达能力提供了巨大的发展空间,这对于金融素养、家庭金融决策乃至家庭金融脆弱性将产生影响。一方面,不同的金融业态环境对金融素养的要求不同。互联网金融产品和服务存在技术上的排他性,参与互联网金融的群体需要相对较高的学习能力和互联网操作能力,并具备一定程度的风险承受能力(尹志超和仇化,2019),这在一定程度上需要较高水平的金融素养与之相匹配。另一方面,在不同的金融业态环境下,家庭金融可得性不同,从而影响家庭应对风险冲击能力。数字金融的出现弥补了传统金融的不足,不仅提高了金融普惠程度,而且通过低成本的风险评估降低借款成本,使得家庭享受更为便捷的金融服务而增加金融可得性,给予了家庭更为有效的风险应对措施。
三、实证结果
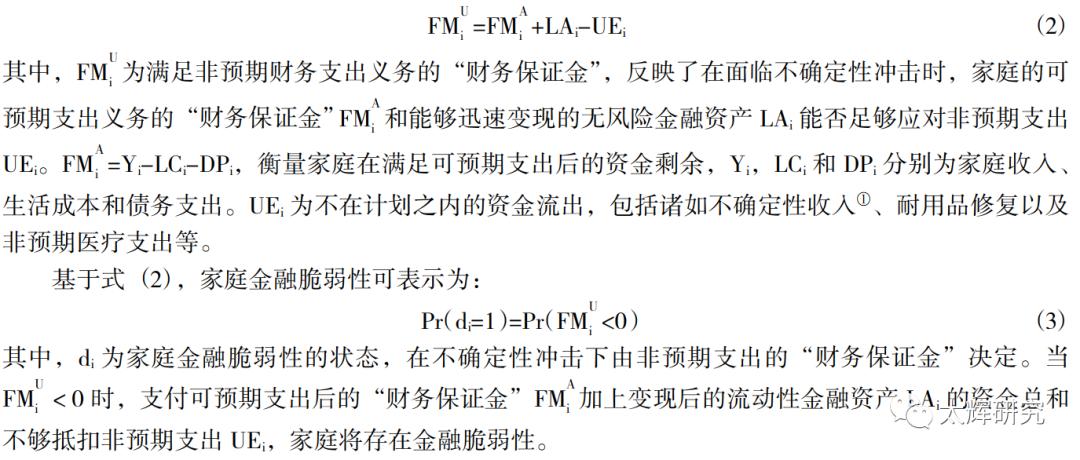
本文使用的数据主要来自中国家庭追踪调查数据库(China Family Panel Studies),CFPS从2014年开始新增了“金融知识模块”,该模块涉及到家庭主要财务管理者的基础金融知识、高级金融知识以及财务管理、解决财务问题技能等与金融素养有关的信息。为了检验债务杠杆、金融素养对家庭金融脆弱性的影响效应,本文建立Probit模型估计家庭金融脆弱性方程;同时,引入 “财务保证金”来客观测度家庭金融脆弱性,将其界定为家庭在满足包括生活成本、债务支付等财务义务之后的资金剩余。当家庭面临不确定性冲击时,
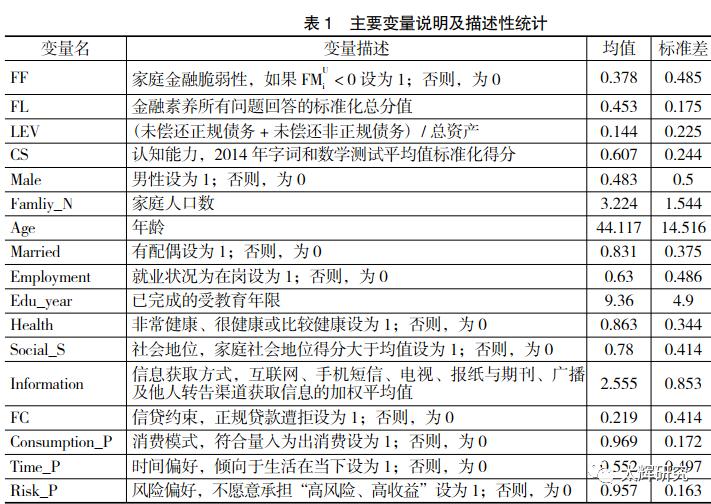
本文以家庭资产负债率,即未偿还债务占家庭总资产的比重,度量家庭债务杠杆水平。其中,未偿还债务涵盖了正规金融机构和民间借款两个渠道的债务。家庭总资产包括土地、房产、金融资产、生产性固定资产和耐用消费品等资产。
本文利用 CFPS2014项目问卷中,家庭财务管理者的客观金融知识测试及其处理日常财务管理事务情况的主观自我评价等相关问题的调查信息,从金融知识和金融技能两个层面综合来测度家庭金融素养水平。
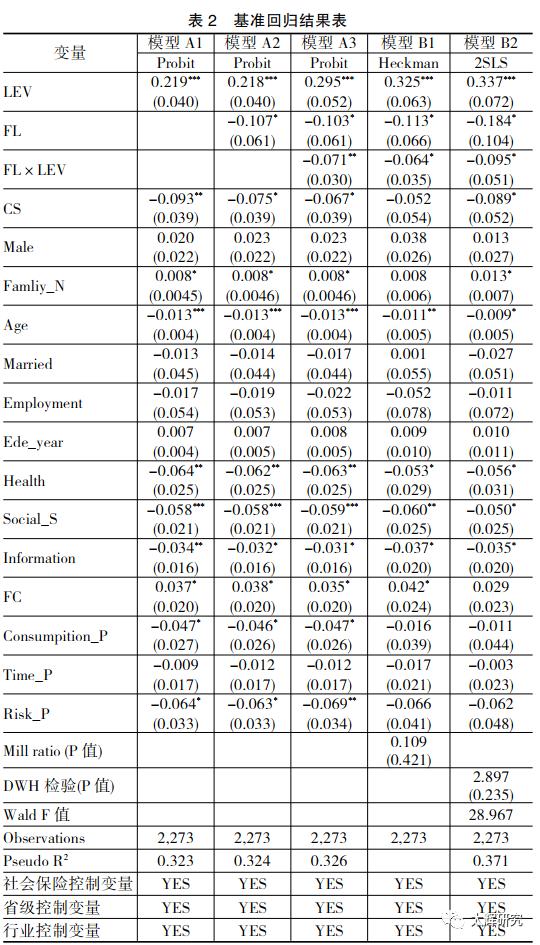
实证结果显示:债务杠杆上升增加了家庭金融脆弱性,但金融素养能够有效地提升家庭风险识别和应对能力,可以降低债务杠杆对家庭金融脆弱性的负面影响,起到“缓释器”作用。在内生性和稳健性检验之后,估计结果仍支撑本文的结论。异质性分析表现出,提高金融素养中的利率、风险投资知识水平和财务问题解决技能,能够更大地发挥金融素养对于债务杠杆对家庭金融脆弱性影响的缓释效应。同时,改善金融素养对于减缓正规信贷杠杆率对家庭金融脆弱性促进效应的影响作用更大。进一步地,不同金融业态环境给予家庭不同效率的金融工具来应对风险,使得金融素养对家庭金融脆弱性产生异质性影响,随着数字金融业态发展更为成熟,金融素养作为债务杠杆对家庭金融脆弱性影响的“缓释器”作用效果将更强。
四、边际贡献
在理论层面,量化财务能力禀赋对家庭金融福利的价值,从风险识别和应对能力层面上分析其作用机制,充实关于家庭金融脆弱性问题的研究。
在实证层面,通过观测不确定性冲击下非预期支出的“财务保证金”来测度家庭金融脆弱性,并关注金融知识和金融技能综合层面的金融素养,着重分析金融素养对于债务杠杆对家庭金融脆弱性作用效果的调节效应,有助于厘清关于金融素养影响家庭金融福利问题的研究争议
在政策层面,从家庭金融脆弱性的视角剖析居民部门信用风险形成渠道与风险节点,突出家庭金融脆弱性发生机制的独立性,为宏观审慎居民部门金融风险,监管部门采取应对策略选择:是通过去杠杆还是提高风险缓冲能力,以及设计具体的改革措施和配套政策体系提供经验依据。
本文来自微信公众号“太辉研究”(ID:taihuiyanjiu202308),作者:李波、朱太辉,36氪经授权发布。
















