在线广告行业强劲反弹,Meta成“香饽饽”?
Meta(NASDAQ:META)受益于在线广告行业的强劲反弹,第三季度该公司的销售额增长了 23%。此外,由于早期的成本削减带来了巨大的红利,Meta Platforms 的营业利润率翻了一番。随着这些成本削减取得成果,广告高管愿意再次在在线广告上花钱,Meta的 18 倍市盈率使这家社交媒体公司成为了一个抢手货。
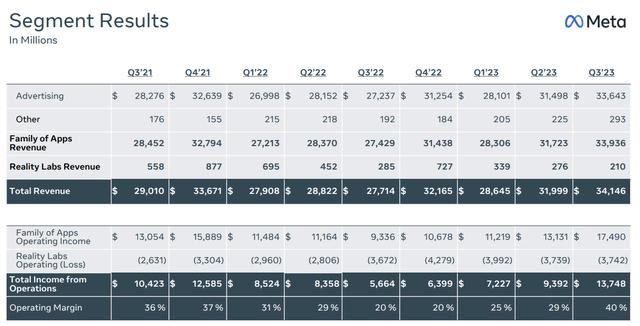
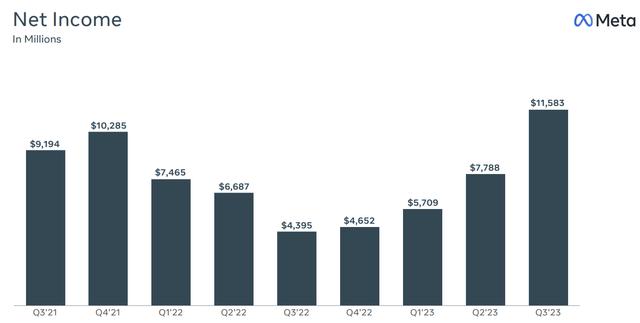
Meta Platforms 在 2023 年第三季度的销售额同比增长了 23%,主要是因为广告商更愿意将广告预算花在 Facebook 和 Instagram 上。Meta 第三季度的销售额达到 341 亿美元,由于成本和费用也同比下降 7%,这家社交媒体公司的营业利润率大幅提升。
Meta Platforms 的营业利润率从 22 年第三季度的 20% 翻了一番,到 23 年第三季度的 40%,这不仅证明了该平台本身广告主张的实力,而且也证明了 Meta 去年裁员的有效性。
去年,随着广告商削减支出,Meta Platforms 缩减了招聘规模,并在两轮重大裁员中解雇了21,000 名员工,试图保护盈利能力。这些积极的成本削减导致成本结构更加精简,Meta Platforms 现在拥有相当大的运营杠杆来增加利润。
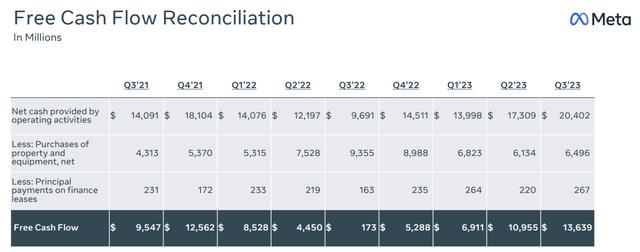
就Meta Platforms的自由现金流而言,与去年同期相比也有相当大的改善。
23 年第三季度,Meta Platforms 的自由现金流达 136 亿美元,环比增长 25%。Meta 自由现金流的增长不仅与该公司去年实施的成功成本控制计划有关。
强劲的美国经济第三季度增长率为 4.9% ,为 Meta Platforms 的多个广告平台的广告支出提供了额外的支持和帮助。
Meta 23 年第 4 季度的销售额预计将在 36.50 至 400 亿美元之间,销售额增长率为 19%。简而言之,这家社交媒体公司看到其广告业务强劲的潜在增长趋势,预计至少将持续整个第四季度。
Meta 有价值的原因不仅是因为其销售额、自由现金流和利润的上升与广告复苏有关,而且这家社交媒体公司预计第四季度销售额同比增长 19% ,这意味着 Meta 预计这种销售势头将持续下去。
去年的成本削减是痛苦的,但它们提高了 Meta Platform 的运营杠杆,这可能会导致明年的利润增长强于预期。
这家社交媒体公司预计 2024 年利润将增长 21%,我认为如果广告商保持活跃状态,Meta Platforms 很容易超过这个数字,而第四季度的前景无疑暗示了这一点。2024 年预计收益的领先市盈率为 18.3 倍,为每股 17.39 美元。
即使在 2023 年价格上涨 164%之后,分析师仍然认为 Meta很便宜,其市盈率仅为 18 倍。销售额、自由现金流和利润等基本指标正在上升,这主要是由于广告商重返社交媒体平台,而去年实行的费用削减已开始取得成效。
23 年第 4 季度的销售前景也是信心的体现。由于这家社交媒体公司的营业利润率也比去年翻了一番,我认为该广告平台状况良好。
凭借 18 倍的领先市盈率、两位数的预期同比利润增长以及 23 年第 4 季度销售季度创纪录的可能性,我认为 Meta Platforms 过去、现在、现在仍然是一个抢手货。
本文来自微信公众号“华尔街大事件”(ID:WallStreetNews),作者:On the Pulse,36氪经授权发布。
















