艰难求生的换电,要熬出头了吗?
获得独立造车资质、收购江淮第一和第二先进制造基地、计划剥离电池子公司、与多家车企洽谈换电合作 ... 最近的蔚来大事不断,看起来就要起飞了。
但随后,2023Q3财报的公布,又直接把它拖回了地上。其单季净亏损45.57亿元,同比增亏10.8%。虽然要好于预期,但仍创下近5年同期最高。
蔚来的困境,似乎越陷越深了。
事实上,这已是蔚来今年做完诸多减负工作、推行以价换量策略后的结果,但仍无法填平换电模式带来的巨大亏空。
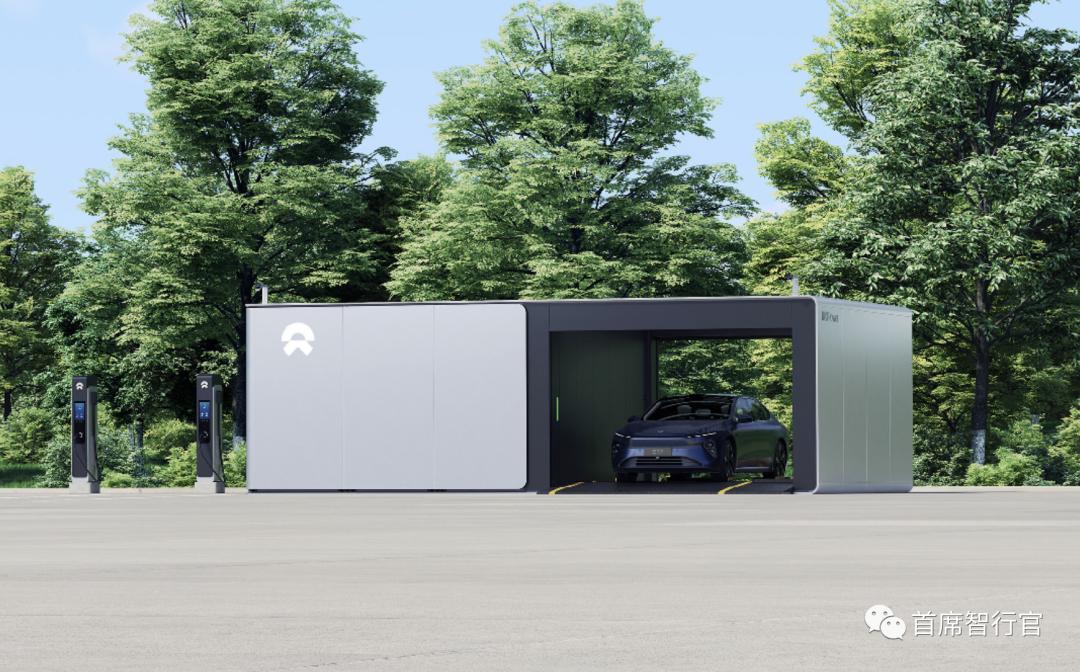
蔚来的换电「贵」字当前,一代换电站造价高达250万-300万元,二代换电站也要150万元左右。这还仅是主体设备成本,不包括电池、运营、场地租金、电网增容费用...
目前,蔚来已建设成2225座换电站,仅固投成本就高达几十亿元,再算上其它的费用积累,已经成为制约盈利能力增长的最主要原因之一。
换电,真的有必要吗?
以前,电池包容量小、充电慢,体验和换电确实差很多。现在,头部车企已经用上800V,充电和续航都有了显著提升。
换电优势缩小,又是重资产、高投入的项目,为何还在坚持?
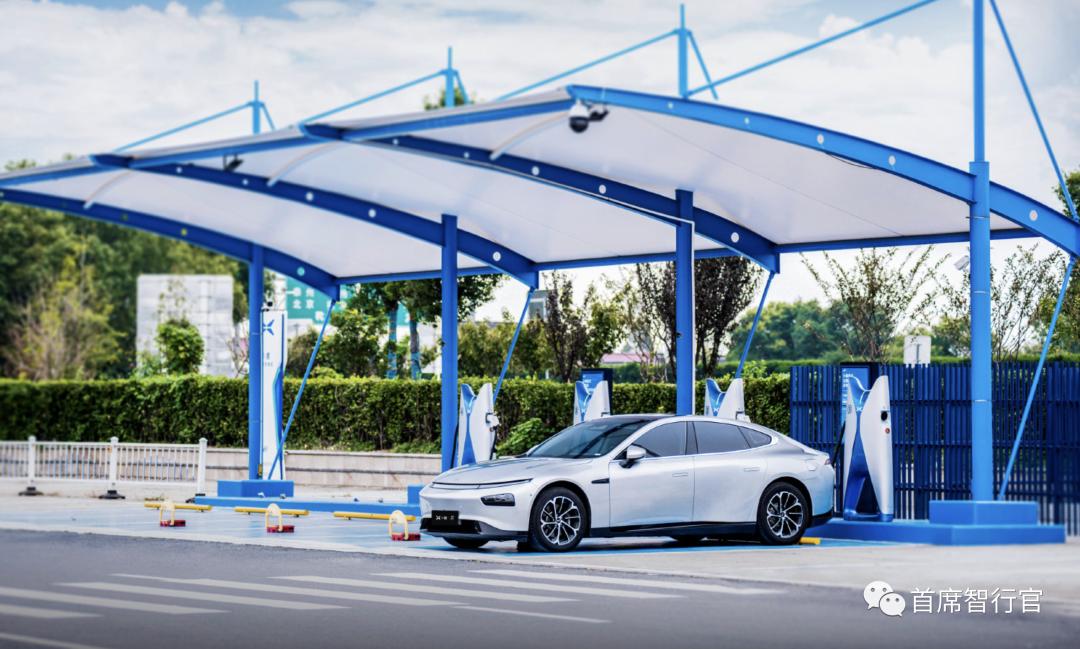
这里要先看两组数据,一是以小鹏G6和智己LS6两款800V代表车型为例,10-80%快充分别需要20分钟和16分钟,与蔚来二代换电站5分多钟的换电速度,还有不小差距。
而且,这种超充能力,还只能在自家的超充桩上实现。小鹏对此的规划较早,但年内也只计划建成500座S4超快充站。到目前,北京只有12座,大部分站点内只有1根是S4桩。
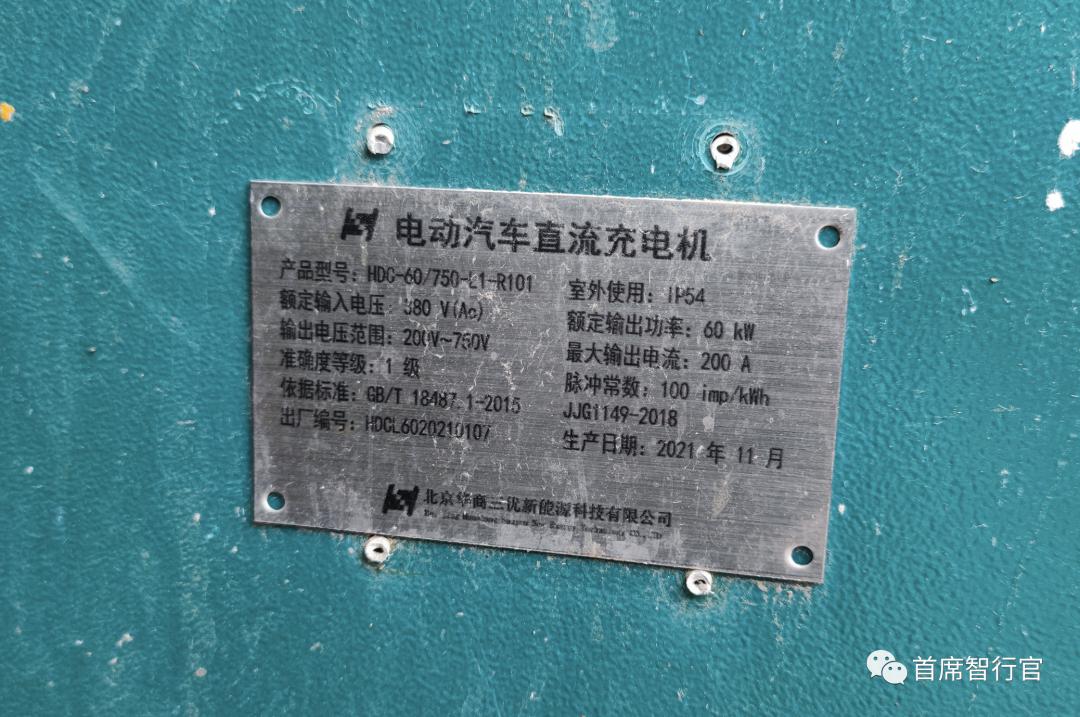
如果改用公共快充桩,即使大部分桩都能达到750V以上,但受制于60-120kW的最大功率,充电时间还是会被明显拉长。相比换电,差别就更明显了。
另一点是,现在800V的话题度虽然已经很高,但也只有一些新势力取向品牌的新车,才开始用上。想彻底推广,还需要很长一段时间。
根据信达证券此前研报的分析,预计2025年,800V快充车型的渗透率,才能达到15%。
除了补能速度上的优势,换电对于排队期间的秩序,也有很大好处。
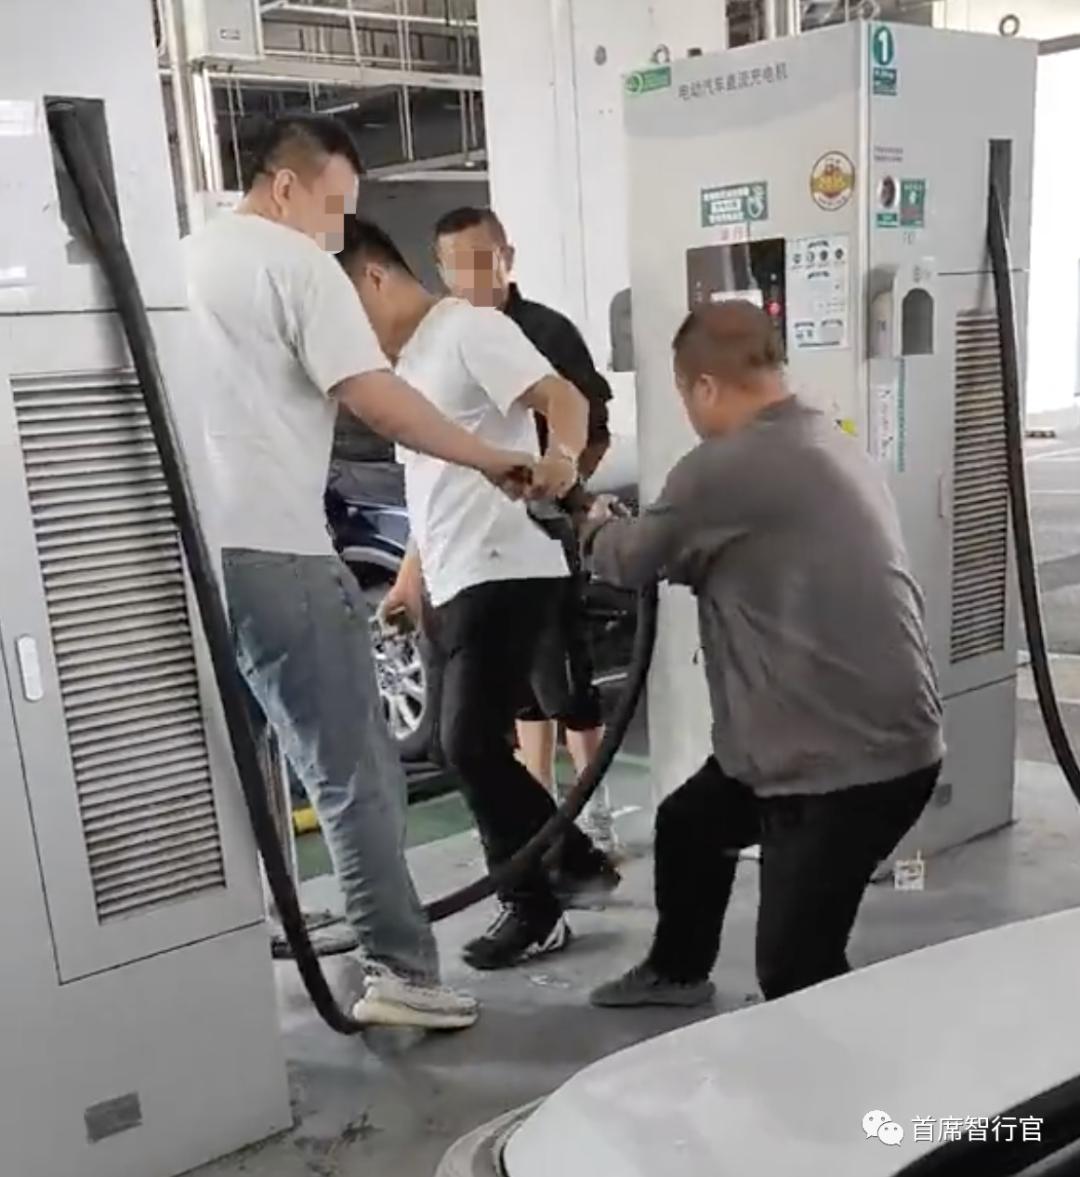
当前公共充电桩数量在稳步上涨,但每逢节假日,仍不乏排队数小时、为抢充电枪大打出手的事件。甚至舆论上,还出现了纯电与插混车主的对立、声讨充满才走的用户等。
就连平日,也时有发生充满不挪车、把充电枪夹在车窗缝隙内等到波谷电价再拿出充电等不文明行为。这也成为了没有私充桩用户购车时的一大顾虑。
而换电站因为是预约制,要按选定电池顺序进入站内换电,所以无法进行插队。
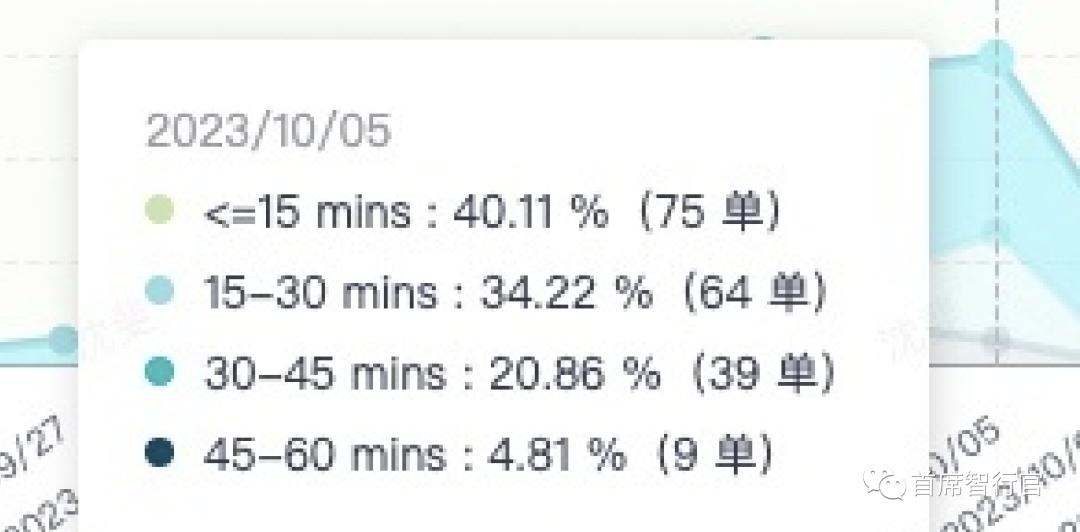
据蔚来能源高级副总裁沈斐透露,今年国庆期间最繁忙的换电站一天接了187单, 从下单排队到结束,9人超过了45分钟,但没人超过1小时,近75%在半小时内结束。
而最繁忙蔚来充电站,单桩单日用电量超过1000度,服务29单,大部分用户排队到充完用了大概2小时左右。
在未来,换电站还会进一步发挥出削峰填谷、避免车主承担电池质量风险等优势。
8月23号,蔚来一条名为「蔚来参与全国最大规模V2G需求响应」的推文显示,其用50辆车向虚拟电厂反向输送了相当于133户居民正常一天的用电量,送电功率近2000kW。
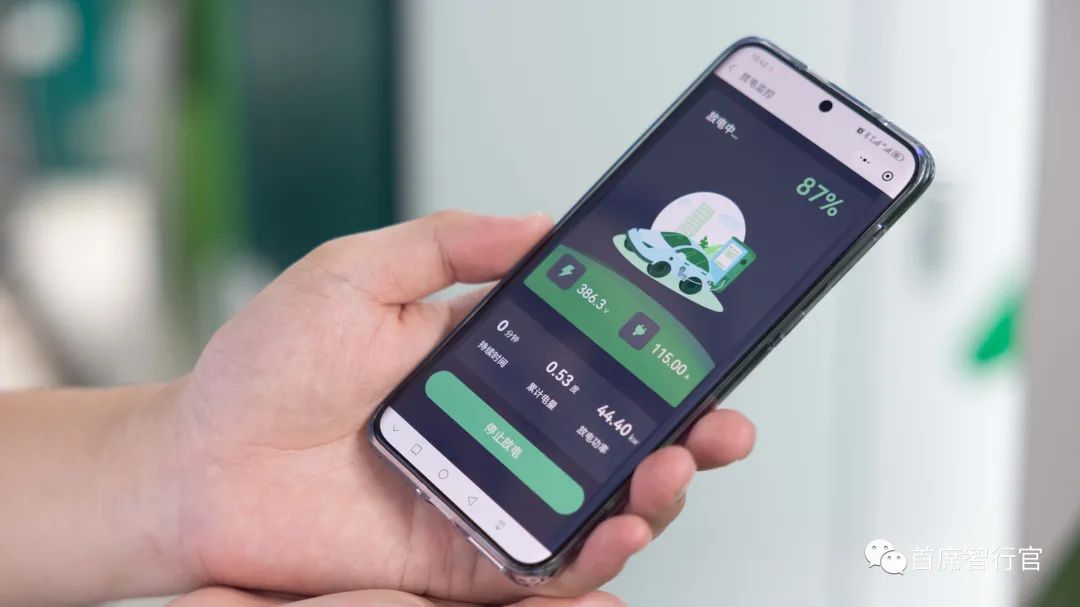
V2G是指电动车给电网送电,利用电动车储能源作为电网和可再生能源的缓冲。除了接入电网,也可以将其用作工商业储能,甚至还能通过赚取电费差价,带来一定盈利。
另外,不管是对于车主还是储能用户,电池本身的性能衰减和安全隐患,也会随着换电模式而转由电池管理公司承担。
今年6月,有网传消息称,车检将增加动力电池检测环节,前期随机测试中,6年以上新能源车的电池合格率只有10%。尽管这一消息未被证实,但确实已有相关制度推进。
如果政策落地,引起的风波可能不会小于此前的天价更换动力电池。
「步入正轨」
虽然换电至今从未成为主流,但它也并不像市占率表现的那般不被看好。近几年,宁德时代、上汽、吉利、长安、一汽、东风、广汽等企业,都涉足了这一领域。
换电难以快速普及,本质原因还是它的重资产模式。 相比于几万一根的快充桩,动辄数百万的换电站,实在是太贵了。
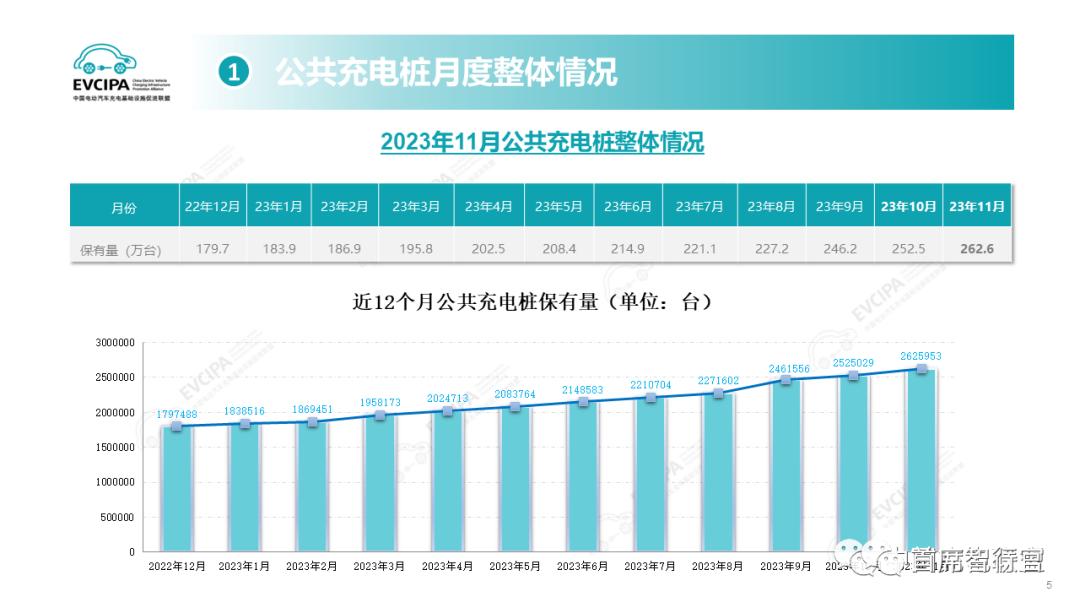
蔚来、吉利等对换电站的长期规划,其实 也只有几千座,预期更高的奥动新能源,也只打算在2025年建成一万座。而公共充电桩,截止到今年11月底,已经有262.6万根。
换电站就算服务效率高,建少了一样难以发挥效果。它还不像充电桩那样能跨品牌互用,也无法对外开放增加盈利,一起做强做大,而是一个内耗的过程。
因此,入局换电的相关企业,一直都比较害怕直接竞争。除了蔚来,基本都是先找好固定的销售出路后,才开始投产,大部分选择的也都是B端出行市场。
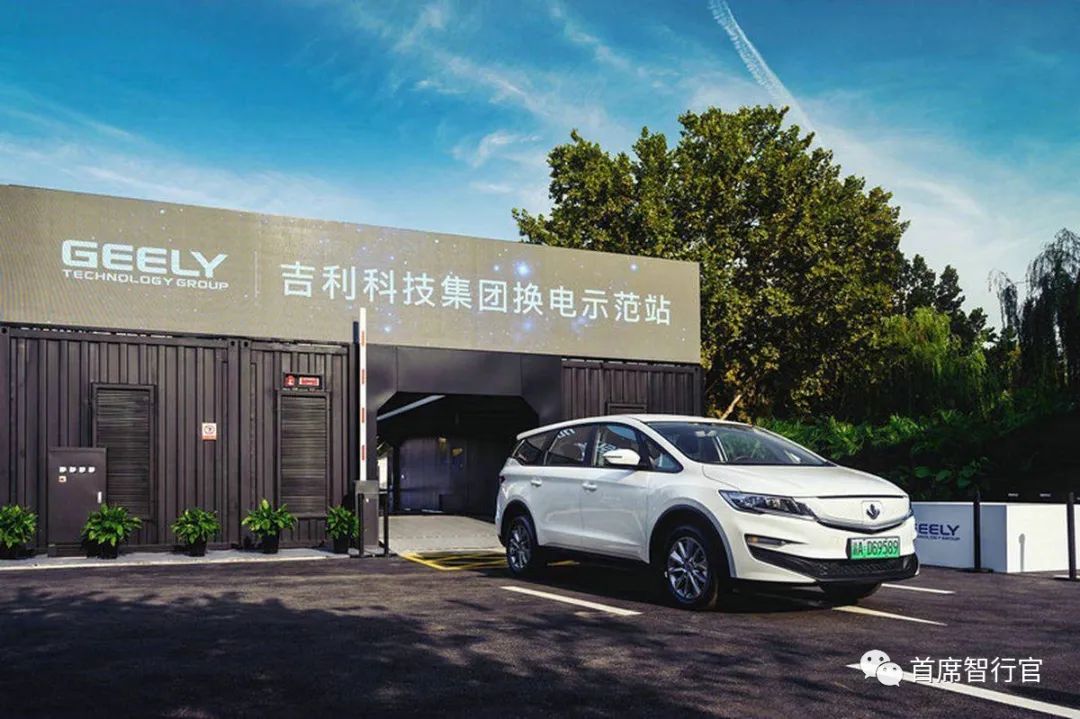
这种情况下,换电的发展,就更加困难了。局外玩家难下决心,局内玩家扩张也慎之又慎,良机一再错失。但也不是没有合作的机会,只是前提很难——统一换电标准。
这些年,政策层面其实也在推动,先是将换电写入政府工作报告、制定换电行业标准、编制《电动汽车换电安全要求》,后又有购置税减免等政策,推送换电车型发展。
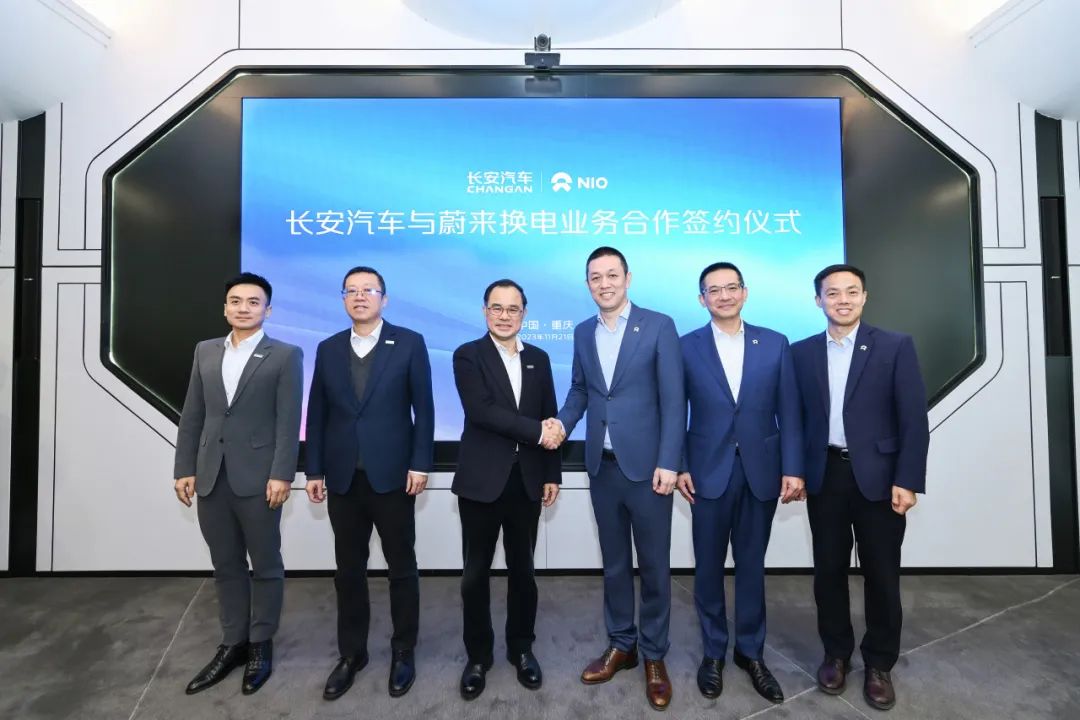
但直到上个月,蔚来分别与长安、吉利签署换电业务合作协议后,换电才开始初现统一趋势。
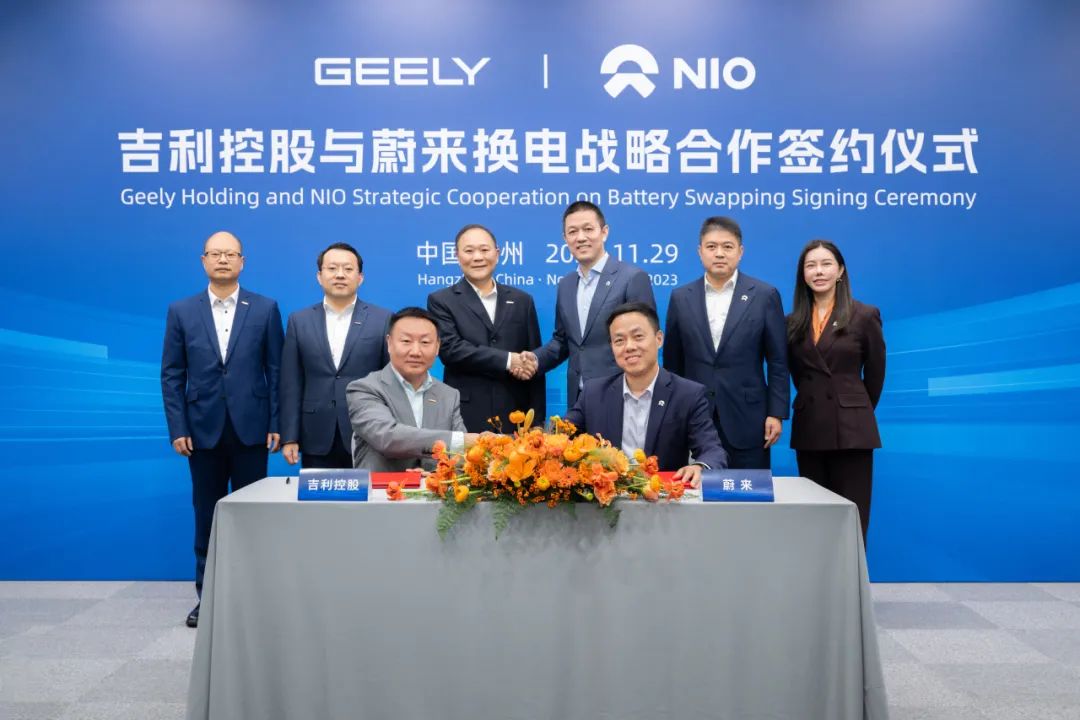
协议确认双方将共同推动换电电池标准建立、换电网络建设与共享、换电车型研发、建立高效的电池资产管理机制。
不管是研发、产品还是资产,都在这项协议里达成了统一。接下来,蔚来还会有更多合作伙伴,而且有多家已经在谈。
可以预料,换电联盟足够大之后,就可以直接跳过市场竞争阶段,以统一的标准加速铺开换电产品与换电站。
这不但避免了内耗,对外也降低入局风险与投入,能引来更多观望者的加入。
苦等多年的契机
其实在换电市场,并不是只有蔚来一家公司,但为什么合作和制定行业标准,都以蔚来为主?这里有三个最主要的原因:
其一是蔚来相比于奥动新能源这些第三方公司,虽然会有更多市场层面的顾虑,但换电和电池包性能设计、电池管理能力,都要更符合To C车企的需求。
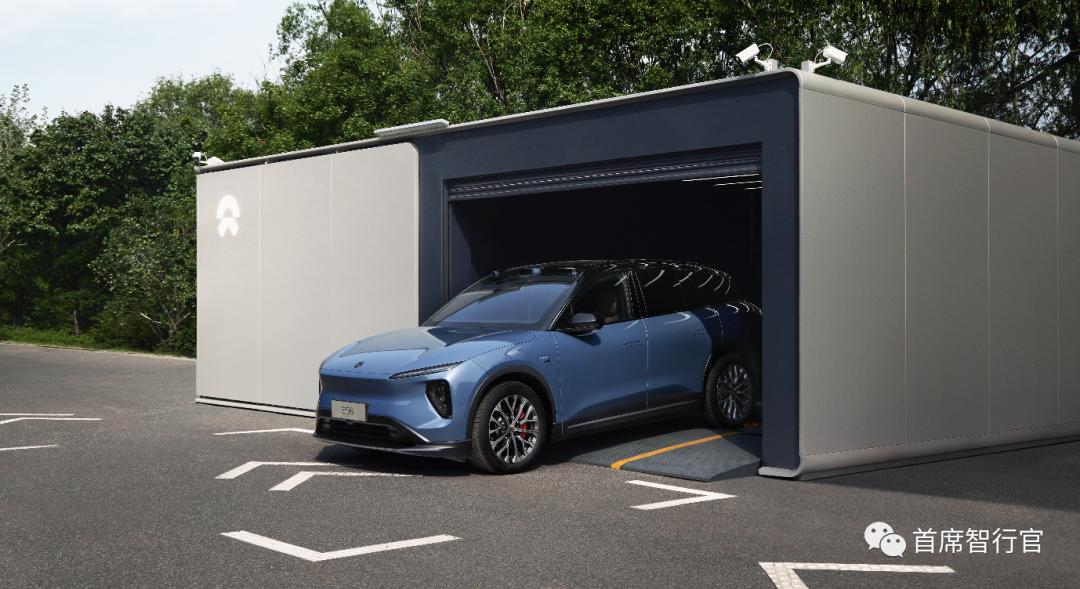
蔚来这次合作的还是NT3.0平台电池包,支持800V架构。这将是未来很长时间的技术趋势,第三方换电公司无法提供。
至于容量,已知有60/90kWh两种选择,虽然不如超长续航车型,但依靠800V SiC的节能优势、换电站扩张,也能解除续航焦虑。未来,可能还会有150kWh半固态电池加入。
其二是蔚来的换电标准和网络都比较完善,目前已建成2225座换电站,7纵4横11大城市群高速换电网络,布局都是优先从用户需求出发。
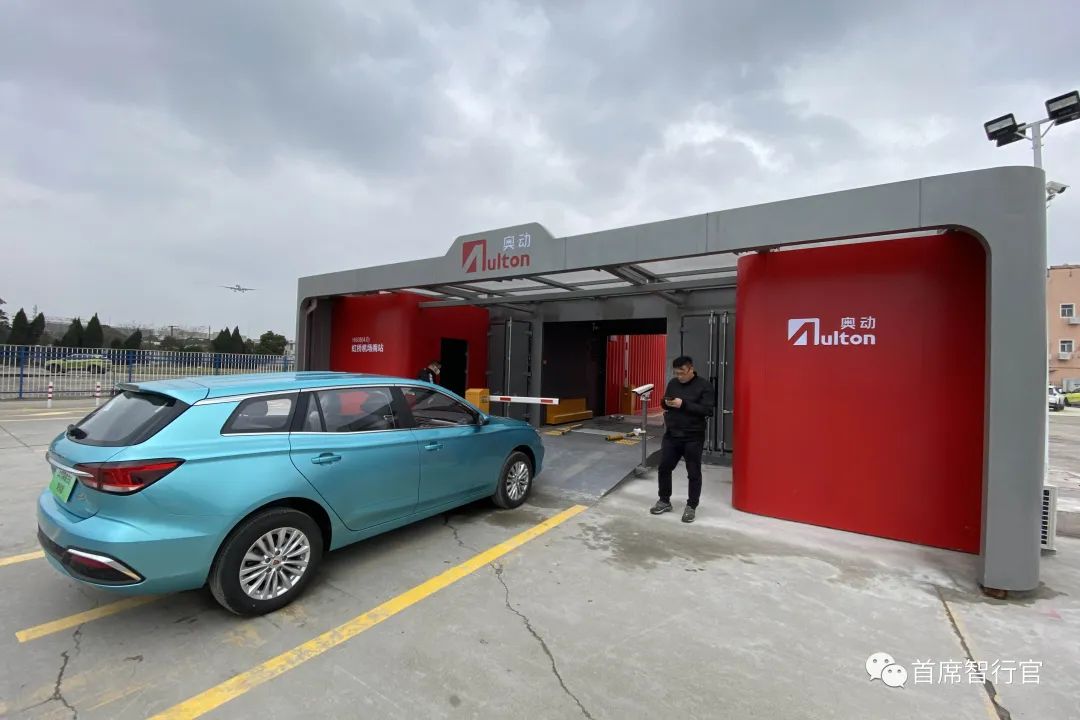
像奥动新能源这样的公司,虽然也有不少网点,但布局合理性远远无法与提出「电区房」概念的蔚来相比。至于其它有换电规划的乘用车公司,换电网络更是刚刚起步。
而且,换电站网络不只是有投入和建设成本,确认换电站的网点位置、用地申请、电网增容这些问题,困难同样不小。换电网络,不是一夕之间就能铺开的。
以蔚来为例,首个换电站落成至今已有五年之久,但总计也建成了2225座。未来两年,虽然还会进一步加速扩张,但与长安合作前,也只计划在2025年达到5000座。
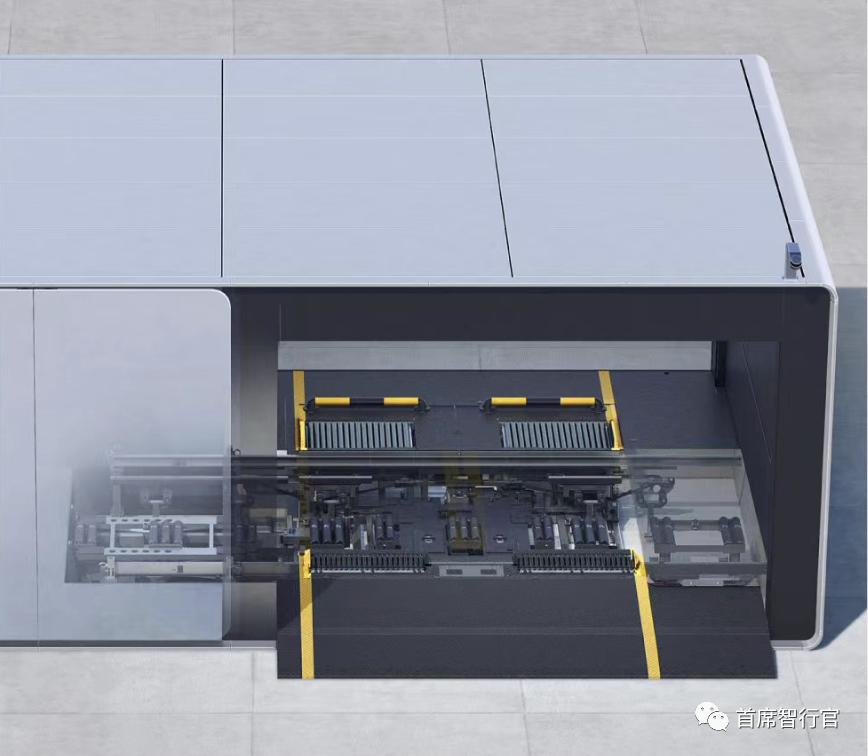
其三则是蔚来NT3.0平台带来了更好的合作契机。阿尔卑斯是该平台首款车型,计划明年下半年推出,售价预计在20万-30万元之间,电池包成本会更符合合作伙伴的需求。
这一平台电池包的更关键之处,还在于与现有蔚来产品不兼容。这意味着每家都是平等的,不存在自己产品基数小,建设换电站就是在给蔚来打工的情况。
蔚来之后也是会分出专用和共享网络。专用网络只有蔚来品牌可用,共享网络支持蔚来、阿尔卑斯和合作品牌。
未来会如何?
换电终于熬来了快速发展的契机,那未来会变成什么样?
这里先做几个简单的推测,有了更多的合作伙伴,换电站从0-1的布局会更快完成。高速网络和电区房铺开后,查缺补漏的完善工作,可以让投入压力大大降低。
而这时,距离换电业务盈利,也就不远了。其实沈斐在今年年初也说过:「如果今年不建站,用户再保持这种增长速度,全国的换电站都能挣钱。」但现在,建设还不能停。
从三代换电站开始,换电和充电的体验还会拉大。别看800V在普及,但这缩短的只是充电时间,上下车插拔充电枪这些流程不会变。
而三代站却因为站端智能的加入,还有潜力实现更多全自动补能场景。
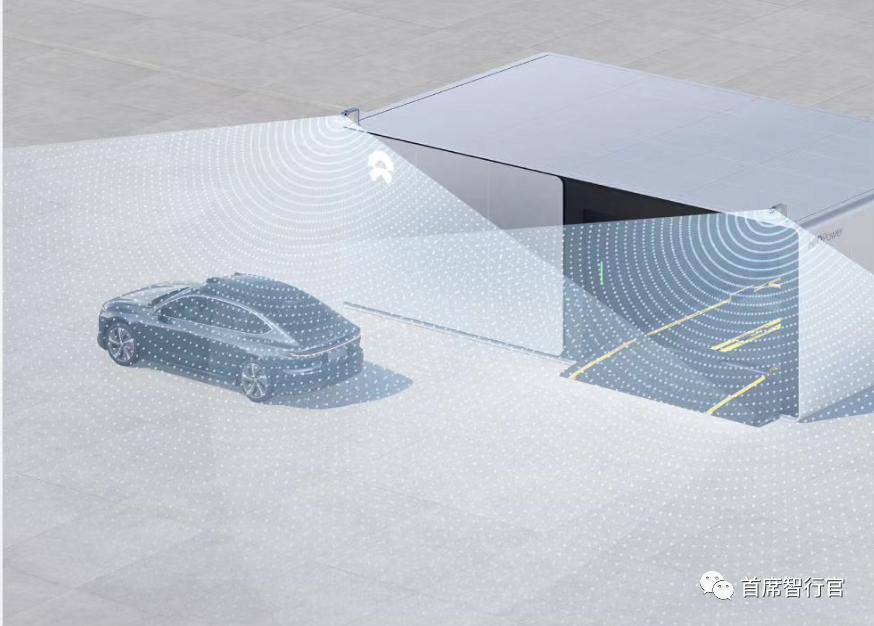
举两个例子,一是换电但不想休息,可通过NOP无缝开进换电站再回到主路,全程不用人工操作,不让体验打断;
二是换电排队或想换电后需要离车,可以先停到一个车位,之后通过站端智能和代客泊车,在排到自己时自动开去换电再找到车位停车,全程不需要车内有人。
当然,这些场景肯定会被质疑没必要,但提高体验本就是智能化所在做的事情。今年支持城市智驾车型的热销,其实也说明了用户愿为体验买单。
但在最后,我们仍要给换电降降温。这些合作建立后,虽然可能直接跳过竞争,进入快速发展阶段,但换电网络的建设,仍是一个缓慢且高投入的过程。
如今,公共充电桩已经有262.6万根,但都存在不小的充电焦虑。这次合作中的下一代电池包和换电站,更是刚刚开始建设,想要发挥有效的服务能力,还需要很长一段时间。
换电,从始至今都充满挑战,而这种挑战,还在持续。
本文来自微信公众号“首席智行官”(ID:AutoxByte),作者:于雷,36氪经授权发布。
















