全球流动性框架系列(二)——美元利率体系初探
利率,可以说是现代信用货币框架的核心,它界定了时空层面资金的机会成本,将政策、经济、资产价格联动在一起。如果说资本是现代经济的血液的话,利率就是心脏,它决定了资本流动的速度和强度。
作为全球最核心的货币,美元的利率体系则直接将全球资金成本串联影响着全球资本市场的脉动。
前篇我们梳理了「美元潮汐」是如何干涉金融周期以及冲刷全球资产的,本篇我们就来看一看涨潮和退潮中的实现路径(市场)和关键节点(利率)分别有哪些?
首先,以美元流动性扩散视角来看的话,从核心到外围主要有三层:最内层是银行调节准备金的「联邦基金市场」,向外便延伸到了货币市场上交易量最大的「美元回购市场」,再外层就是将美元扩散至全球的「欧洲美元市场」了。
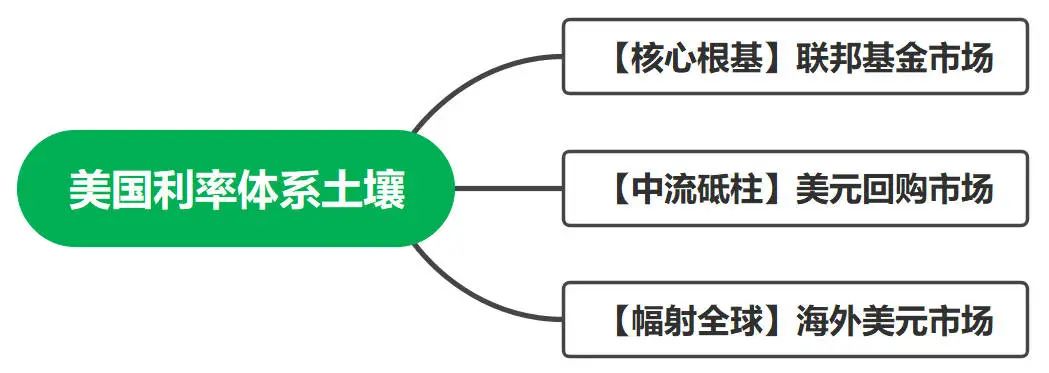
我们由内而外依次来看。
- 联邦基金市场
- 核心根基
- 准备金为何?
理解联邦基金市场前,我们先要搞懂何为银行存款「准备金」。
所谓「准备金」就是银行及其他储蓄机构按要求放在央行的一笔保证金,央行会通过调整这笔钱的要求比例(法定准备金)来调节银行信用创造的能力,进而调控整个货币供应量。这笔钱也是银行「信用创造」的根基和「最终清偿」的依据。
所谓「最终清偿」,就是实体经济中一笔交易的最终确认。举个栗子,笔者去商店扫码支付买了一瓶水,用A银行的卡付款到店家B银行的账户上,但整个交易底层其实是分了3步的:
①首先是债权债务的确立,即笔者拿了水化身债务人,商家则是债权人;②其次是支付行为的完成,即笔者扫码付款;③最后是最终清偿的实现,也就是债权债务的抵消。
这第三步是最重要也是定性的一步,这个过程会先上升到银行端,如果笔者向店主的转账在同一个银行,则直接在银行中进行账户间的划转,实现债务清偿;若分别在两个银行,则整个过程要继续向上上升到更高一层的央行,在两个银行在央行开立的准备金账户之间进行资金划转,实现最终清偿。
所以,准备金是实现交易清偿的最终手段,从货币层级的角度来看是相比银行信用货币更高阶的存在。
所以笔者以为,「准备金」是当今信用货币体系下信用创造的核心根基,是倒金字塔的塔尖,也是撬动资本空中楼阁大杠杆的发力点。
01 联邦基金市场
联邦基金,就是美国版的「存款准备金」。所有美国银行、存款机构以及外国银行在美国的分支机构(FBO)都会在美联储开立准备金账户,用来实现交易或转账的「最终清偿」。
而联邦基金市场,就是满足银行间「短期」「无担保」拆借准备金需求的市场。
其主要参与方除了美国本土银行及存贷款机构、外国银行在美国的分支机构(FBO)外,还有政府支持型企业(GSE),包括联邦住房贷款银行(FHLB)以及“两房”(房地美、房利美)。
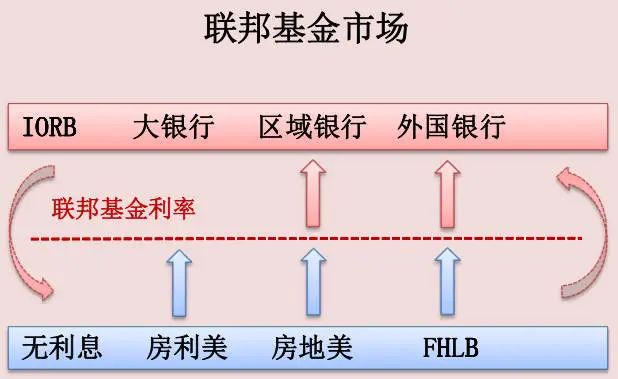
其中GSE如FHLB和“两房”账户位于美联储资产负债表负债端的非准备金账户,无法获得准备金利息,所以更倾向将钱借给外国银行在美国本土的分支机构(FBO)赚利息,是联邦基金市场最大的资金融出方;而FBO因其监管约束相对美国本土银行更为宽松,能大量借钱存放在美联储准备金账户赚取利差,所以是联邦基金市场上资金的最大融入方。2020年FBO的交易量占联邦基金市场交易总量的90%+。
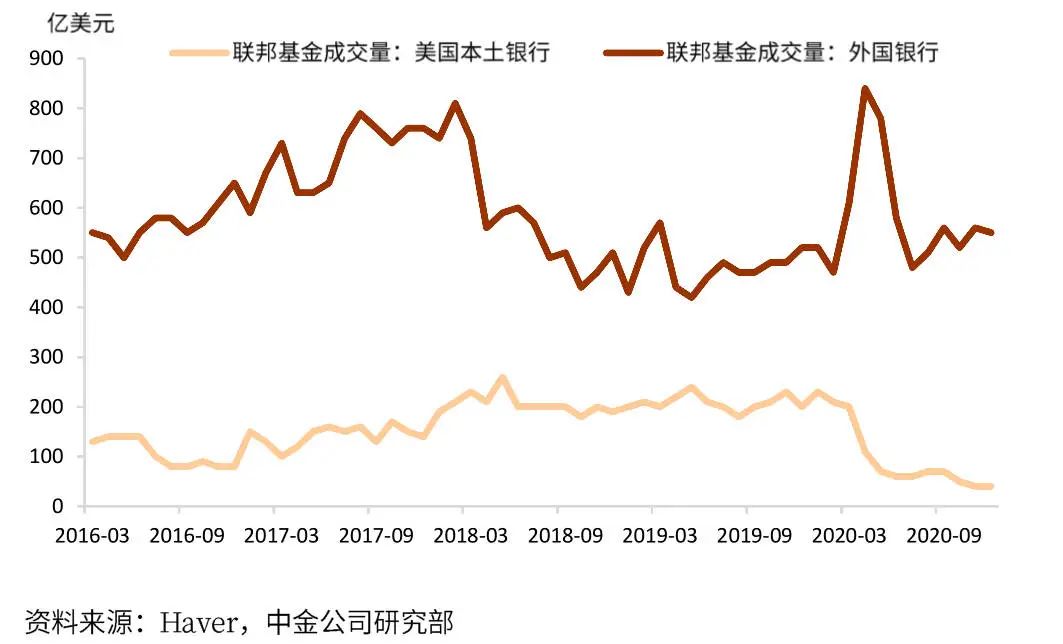
联邦基金市场曾是美国最活跃的市场,但是由于持续的QE扩表,存款准备金持续超量的堆放在美联储资产负债表的负债端,整个准备金架构也由之前的“准备金短缺框架”转变为了“准备金盈余框架”。这就使得联邦基金市场的交易量出现了下滑,因为银行不需要再频繁的补充准备金。2020年3月,美国将其法定准备金率下调为0,即不再区分法定准备金和超额准备金。但是最近半年,随着美联储的缩表,联邦基金市场交易量出现了上行趋势,也就意味着银行准备金端相较之前出现了一定的压力,所以这也是我们后续搭建美元流动性监控体系的重要观察点之一。
联邦基金市场上有两个重要利率:
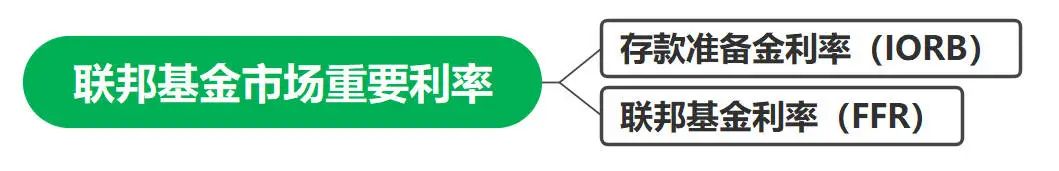
存款准备金利率(Interest on Reserve Balances rate, IORB)就是银行准备金躺在央行账户上可以获得的收益率,是银行的收益,也是央行的成本。
理论上IORB是整个利率体系的下限,因为银行可以将钱存放在美联储表内作为准备金来获取IORB的无风险收益,所以银行不会以低于此收益的利率出借资金。但是,准备金市场并非只有银行参与,还有更卑微的政府支持机构GSE(联邦住房贷款银行FHLB和“两房”)。由于规定GSE在美联储的存款是无息的,所以只能通过将钱在联邦基金市场拆借给外国银行在美国本土的分支机构(FBO),FBO再将钱存在美联储赚IORB实现幅度不大的套利,因此IORB反而成为了联邦基金市场利率的上限,GSE给FBO的拆借利率要更低一些。而这个拆借利率就是有效联邦基金利率(EFFR),是联邦基准利率FFR的一个标准化值,即前日FFR的中间值。
联邦基准利率FFR作为媒体天天讨论的加息降息的 “当事人”,可以说是我们最熟悉的一个利率,也是美国利率体系的核心利率。
02 美元回购市场
中流砥柱
货币市场是美元流动性的心脏,而其中居于中心位置的便是「美元回购市场」。
相较于联邦基金市场,回购市场是「有担保」的资金借贷市场,参与者多以国债、MBS、公司债券、市政债券、股票证券等为抵押进行「短期借贷」,其信用风险小,参与方和交易量大,可以说是「影子银行」的根据地,和实体经济融资深度绑定。
其中参与者主要分为「提供钱赚利息的资金融出方」,包括一级交易商、银行、GSE、货币基金、保险和养老金等,以及「提供担保品的资金融入方」,这块以证券公司、对冲基金等非银机构居多。
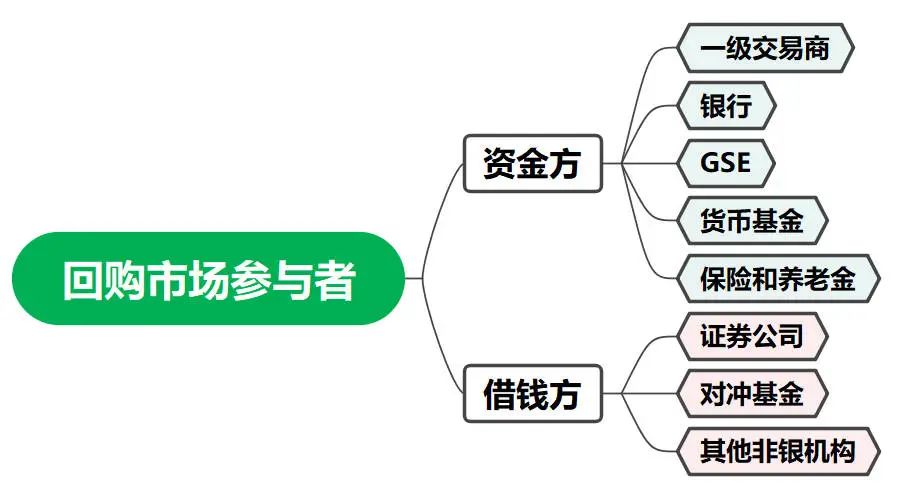
回购市场不仅促进了资金和证券的流动,还是美联储开展回购与逆回购操作以调节美元流动性的关键市场。
三方回购和双边回购
美国回购市场主要分为「双边回购」和「三方回购」,双边就是双方直接对接,三方则是中间商撮合交易。其中双边回购按清算方式不同分为「通过FICC-DVP服务清算」的双边回购,和「非DVP服务清算」的双边回购,而三方回购可以细分为传统三方回购(Tri-Party Repo)和一般担保品回购(GCF Repo),两者的主要区别在于中间商的身份和职能不同。
近些年双边回购市场与三方回购市场的隔夜回购成交量基本持平,而三方回购下传统的三方回购市场占比超9成,一般担保品回购市场的份额则较小。
美元回购市场上的重要利率主要有两个:
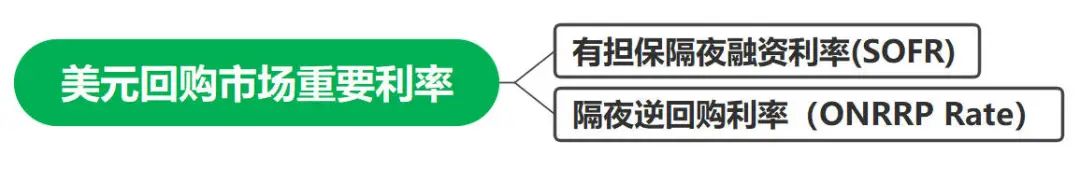
有担保隔夜融资利率(SOFR)
有担保的隔夜融资利率(SOFR)以交易量为权重综合了传统三方回购市场、一般担保品回购市场和双边回购市场交易的融资利率。是回购市场上最主要的利率。
回购市场中覆盖交易范围由小到大,存在三个回购利率:
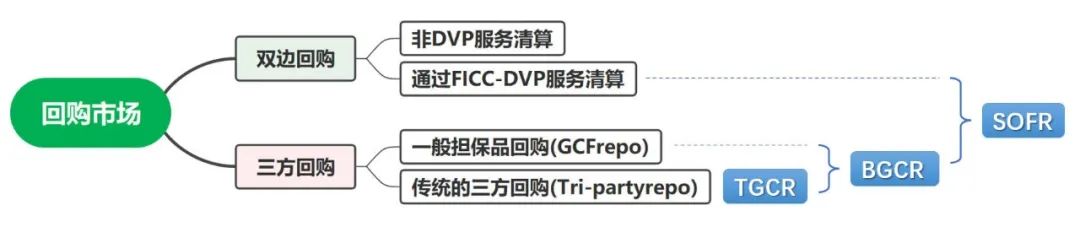
1)TGCR:衡量传统三方回购市场中以国债为抵押品的隔夜回购利率
2)BGCR:在TGCR的基础上纳入一般担保品回购市场中以国债为抵押品的隔夜回购利率
3)SOFR:在BGCR的基础上进一步纳入双边回购市场中通过DVP服务清算的,以国债为抵押品的隔夜回购利率
所以可以看出,SOFR覆盖范围最广,同时是一个「有担保」+「高成交量」+「市场化」的利率,所以信用风险小,且相对公允。
需要注意的是,以上三大利率的统计中均排除了以美联储为对手方的交易。
隔夜逆回购利率(ONRRP Rate)
隔夜逆回购ONRRP是美联储直接向金融市场开的一个「抽水口」。
首先,「逆回购」就是纽约联储代表美联储向符合资格的交易对手卖出证券换取现金,到期之后用更高的价格买回证券,价差就是逆回购利率。
而「隔夜」指的是逆回购的期限为一天,即前一天市场收盘时给美联储,第二天下午3点半归还。
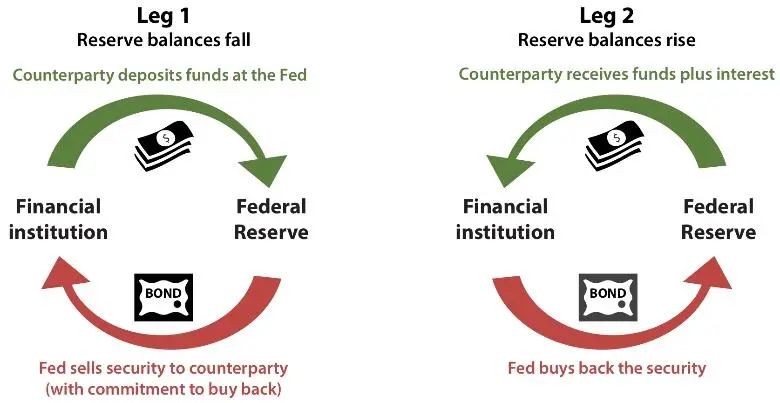
其中ONRRP的交易对手方包括大型银行、政府支持型企业(GSE)、货币基金,也包含券商等非银机构,每个对象拥有最高800亿美元的单日额度,目前日均交易量在2000亿美元左右。
由于「美联储」+「国债」的组合是信用层级的天花板,所以逆回购利率几乎没有风险溢价,也就是说同样条件下金融机构更倾向将钱借给美联储,因此其他货币市场利率就会被动抬升至逆回购利率之上。所以通常情况下,逆回购利率也是整个货币市场的一个「地板利率」。
但是相比IORB来说,ONRRP存在诸多限制,如下午3:30才返回资金,无法满足日内流动性需求,而准备金随时支取较为灵活,所以商业银行在满足实体融资需求后会更多的使用IORB存放过剩流动性,而货币市场基金和FHLB由于没有IORB的权限,所以会更多的通过ONRRP来消化闲置资金。
所以作为最安全的“钱包”,商业银行体系外的闲置资金多倾向将钱放到ONRRP中“恰烂钱”获取稳定收益,同时市场风险激增的时候也会有更多的资金涌入美联储逆回购账户“躺平”。
但是对美联储来说,ONRRP虽然是一个趁手的工具,但也是一个不小的负担,特别是在当前高息环境下,市场上闲置资金会趋利的前来“啃老”,导致资金在金融系统中空转,透支美联储收益的同时架空实体经济。
03 欧洲美元市场
辐射全球
欧洲美元市场,广义上属于美国货币市场的一部分,本质上也是部分准备金的产物。
欧洲美元(Eurodollar),即海外美元/离岸美元,是以境外银行在美国银行体系的美元存款(美国本土银行资产负债表中“对外国银行负债”项)为准备金所创造出来的信用货币。
换句话说,欧洲美元是以境外银行在美国银行体系的美元存款为准备金,即整个美国商业银行体系可以看成是欧洲美元体系的“央行”。
所以从货币层级的角度看欧洲美元较本土美元更低一个层级。
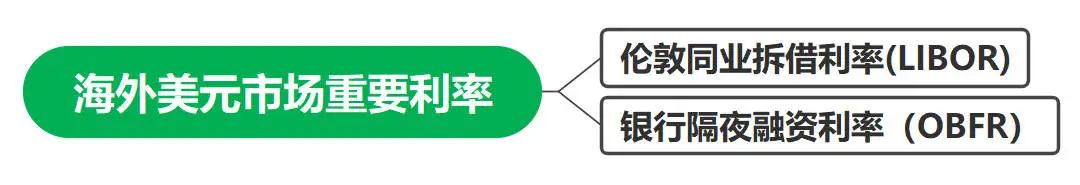
海外美元市场上的重要利率有两个:伦敦同业拆借利率(London Inter Bank Offered Rate, LIBOR)中的美元LIBOR和银行隔夜融资利率(Overnight Bank Funding Rate, OBFR)。
美元LIBOR
LIBOR(London Interbank Offered Rate),全称伦敦银行间同业拆借利率,是指在伦敦银行间市场上大型国际银行之间无担保借出和借入资金时所要求的利率,欧洲美元市场上的贷款主要是以LIBOR加点的浮动利率为主,凭借广泛的市场参与者和远离美国监管的干预,LIBOR成为了国际金融市场上多数浮动利率的基准。
可以说,美元LIBOR利率作为「价」衡量的是海外所有银行存在美国银行体系储蓄存款的「量」。
但是LIBOR本质是大银行“商量出来”的利率,市场化程度低,也出现过被操纵的丑闻,所以正在逐步被SOFR替代。与LIBOR的“放养”不同,SOFR登基将引领美元定价权从离岸向在岸转移,美联储货币政策的传导机制也会更快更敏感。
起初LIBOR每天以5种货币(美元、欧元、英镑、日元、瑞士法郎)以及7种期限(隔夜、7天、1月、3月、6月、1年期、一年以上)的组合公开报价,而目前只剩下3个月美元LIBOR还健在,不过由于涉及资金量大依旧具有一定参考意义。
所以和LIBOR相关的两个“明星指标”依旧可以继续观察:
FRA – OIS利差
FRA – OIS利差,衡量离岸市场银行同业拆借的违约风险。
其中FRA(Forward Rate Agreement)全称远期利率协议,是市场对3个月LIBOR走势的预期。
OIS学名隔夜指数掉期,反映了市场对于银行间无担保隔夜利率,如EFFR的预期。
其中OIS无需交换本金,所以违约风险更小,可以看成是无风险利率,而LIBOR是离岸美元的无担保拆借利率,所以两者之差实则是代表了离岸美元市场中银行间美元流动性的情况。
TED利差
TED利差是3个月美元LIBOR与美债短债收益率的利差,和FRA-OIS不同的是用短期美债利率代替了OIS利率,这两者的差别主要在于美债相对OIS不局限于银行间,参与者更广,所以TED利差能够反映更为广义的离岸美元融资的信用风险。
银行隔夜融资利率OBFR
OBFR是2016年纽约联储引入的新的基准利率,是美联储用在岸的「联邦基金市场」与离岸的「欧洲美元市场」数据构建的一个合成利率,即在联邦基金有效利率(EFFR)的基础上纳入了欧洲美元隔夜拆借与境内银行从境外隔夜拆借交易量计算而来。涵盖了在岸和离岸两个市场,综合衡量美国银行业的融资成本。
通过观察OBFR的基础交易量情况,我们可以了解欧洲美元同业拆借市场的大致情况。同时OBFR也被国际掉期与衍生品协会(ISDA)选为SOFR的后备利率,足见OBFR的重要性。
04 写在最后
本篇,我们梳理了美元由内向外的三大市场以及各自对应的重要利率,算是搭了一个较为简单的架构以便于后续添砖加瓦,其实继续深化的话还有相当多细密的局部结构值得深挖,比如美元流动性在哪些机构间传导,其主要模式是什么?全市场的融资方和出资方分别都是谁?何为流动性分层等等,后边我们也会从主要矛盾到次要矛盾一点点的进行讨论。
下篇,我们会从美元的利率走廊入手,去理解市场在不同“心态”下利率之间相互变化的情况,以及其背后的逻辑。
本文来自微信公众号“投资喵喵喵”(ID:xyqqyyl),作者:投资喵喵喵,36氪经授权发布。
















