感谢暑假,春秋航空来到了最好的时候
在三年连亏了近4000亿后,中国航空公司们终于熬到赚钱了。
近日,上市航司陆续发财报,形势一片大好:集体盈利,包括海航。三大航的季度盈利接近历史最高水平,东航更是创下了历史新高。
春秋航空更是一举刷新了民航业利润的新高:净利率30.3%。往常,全球航空公司的平均净利率只有4%,也就和富士康一个水平。
投资者们欣喜若狂,跑步进场。当上证打响第52场3000点保卫战时,春秋航空股价却在悄悄升空,仅6个交易日,股价从底部飙升了18.4%。
航空公司终于翻身,首先得感谢那些能接受2000块票价的学生家长们。
国航的管理层在财报电话会中解释:“公司加大运力投入,同时在客座率和价格水平双升的带动下,营业收入大幅提升,大幅减亏增利。”
沉寂已久的“最热暑假”里,酒店住不起,飞机抢不到票。大家都赚到钱了,只有消费者更穷了。
量价齐升
暑假出行火热,航司们终于迎来了“量价齐升”的好日子。
今年暑假,携程上的亲子订单量同比去年超过7倍。民航的旅客运输量分别以6242.8万人次和6396.4万人次,连续两次刷新月度历史记录。
数据显示,暑期国内单程机票含税均价为1227元,同比涨幅37.4%,较穷游的“五一”增长15.7%[3]。高昂的票价挡不住人们长途旅行的热情,国内整体跨省游订单超过七成,一茬接一茬的家庭在新疆堵哭。
高涨的需求下,航司运力拉满。飞机平均日利用率来到8.9小时,而疫情时仅有4.4小时。平均客座率也来到80.4%,春秋更是突破了90%。
量价齐升,还不愁卖票。航司们一举翻身,七大航豪取1630亿,同比增长108%,净赚201亿元,日均完成2.2个小目标。
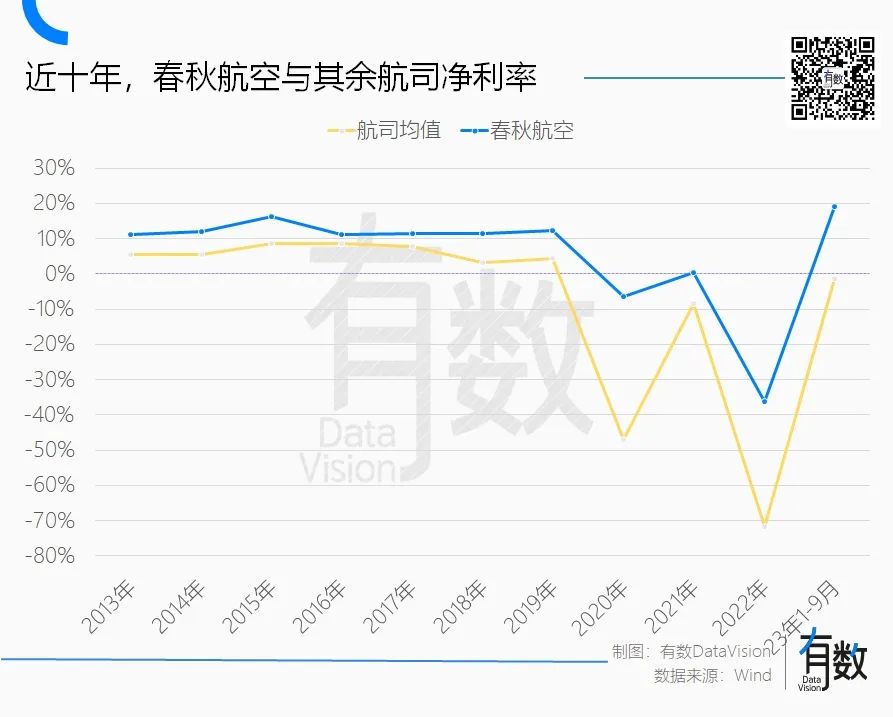
大家都赚钱了,只有春秋赢麻了。从净利率来看,三大航为11%,而春秋航空却高达30.3%。
表面上,春秋卖着更便宜的钱,实际上却赚到了更多的钱。这背后,是三大航和春秋的盈利模式有着根本的差别。
三大航的利润来源于垄断的核心航线资源。比如客运量最大、均价也最高的热门航线北上广深,三大航占绝对优势,市占率合计超过75%[4]。
国际航线是支撑三大航营收的另一主力,其营收占比超过了三成。但今年Q3,三大航破纪录的利润和国际航线关系不大。至今,国际航线仍在逐步恢复中,直到8月下旬才逐步稳定到疫情前的50%。
反而是挤不进一线热门航线,习惯了过苦日子的春秋航空,结结实实地吃到了疫情后出行需求爆发的最大红利。
航司的商业模式并不复杂,成本是固定的,其中航油和租赁折旧的成本占比最高。因而,每多卖出一张票,每张多卖一块钱,就能多赚一些钱。
一方面,受益于“两单一高”的模式,春秋的利润率一直高于同行。
两单,即单一机型和单一仓位。前者指春秋飞机全是空客A320窄体机系列,能为春秋节省了3%的租赁采购及维修成本;后者指只设经济舱,这就使得每架飞机的座位数较传统布局提高了15%~20%,同样是飞一趟,就能卖出更多的票。
一高,即飞机的利用率高。春秋在早8点前和晚10点后的航班占比高于同行,起飞时间延长了,飞机的日利用率也提升到了11个小时,高于业内平均的9小时。
除了坐飞机,剩下的服务几乎都要另外加钱。春秋堪称“折磨”的乘坐体验,恰恰是其重要的创收来源。
例如,春秋航空少有免费餐食,而且只有15公斤的免费行李额度。而为了应付廉航无免费餐食、大件行李箱不能上飞机的规定,有人分享了自带泡面和水果切盒的“无餐食自救手册”。
但这些苛刻的要求,让春秋收获颇丰。2022年,春秋包括行李费之内的辅助业务收入4.9亿元,占总收入比6%[1]。对比同行,这项费用的占比普遍均在2%左右。
靠着价格上涨和对成本的精打细算。今年三季度,春秋航空不仅单位收入环比提高20%,单位成本也下降了17.5%。
不过航司日子集体好转,并不全是暑期游的功劳,还有周期在暗中作祟。
周期作用
民航业上一次如此大起大落,还要追溯到2008年金融危机的时候。
受到燃油费用高企、市场需求低迷等因素影响,全球航空业在2008年亏损80亿美元,中国民航全行业亏损280亿元。
但从跌至谷底到重回高峰,民航业只用了两年。2010年,全球航空业净利润173亿美元,中国民航全行业净利润为473亿元,不仅当时的创下历史新高,而且至今仍未被打破。
原因在于,民航的供给相对需求而言永远滞后的。
全球经济伴随着美国降息周期的开启,从原来的衰退重回正增长,作为经济大动脉的航空出行,开始快速恢复,客运量高达27亿人次,同比增长9%。
中国则在央妈的四万亿救市计划以及世博会的共同刺激下,需求反弹的强度更大。2010年,上海浦东国际机场客运量增长率高达27,2%,为全球最高。
需求是恢复了,但飞机供给一时半会儿跟不上。一架飞机从下单达到交付最快也要两年,如果叠加制造业本身的周期性,经济低迷期订单减少,交付节奏甚至会更慢。
今年年初,供不应求已成定局,网传国资委下属七家国企航司接到要求,“为减少亏损、停止低价投放”,监管部门将核查票面及航信系统,民航局随后出面辟谣[5]。而就在其辟谣的同时,机票涨价如期而至。
在飞机数量和飞行时间都相对固定的情况下,航空公司只能靠涨价来提振业绩。
根据上市航司在2019年的营收数据,华创证券曾做过这样的一个测算:三大航票价每提升1%,国航、南航、东航,对应的利润能分别增加9、10、8亿。春秋航空每提升1%,对应利润增加1.1亿,相当于同年利润的6%[2]。
本季度的民航盈利大爆发,与2010年何其相似。已有券商站出来表示——自今年三季度起,我国航空业步入真正盈利大周期。
券商这么说也不无道理,回顾过去十几年的历史,自2010年盈利大爆发后,中国的民航业连续盈利记录一直持续到了2019年。
但历史往往不是简单的重复。10年前踮脚买LV的消费者,今天在用着免费的帆布袋。
不管是航司还是我们,可能都回不去从前了。
参考资料
[1] 七大上市航司财报
[2] 航空股相对强势的背后:预期弹性足够大——航空复苏之路系列研究(四),浙商证券
[3] 携程暑期预订趋势洞察报告:机票均价1227元 多个旅游目的地 “价高量更高”,扬子晚报
[4] 2021-2022全航季国内航班时刻专题,中泰证券
[5] 机票大涨价,白菜价一去不复返了,新周刊
本文来自微信公众号“有数DataVision”(ID:ycsypl),作者:严张攀;编辑:胡晓琪;制图:严张攀;设计:疏睿;责任编辑:胡晓琪,36氪经授权发布。
















