债务收缩与金融稳定:“债务-通缩理论”怎么说?
金融体系是国民经济资金配置的中介部门,实体经济的过度负债对应者着金融体系的信用扩张,金融体系潜在的系统性风险很大程度上是实体经济过度负债在金融体系的镜像。该“债务与金融”理论研究系列,旨在分析实体经济债务究竟如何影响金融体系稳定,即实体经济债务影响金融体系稳定的机制和路径到底有哪些?
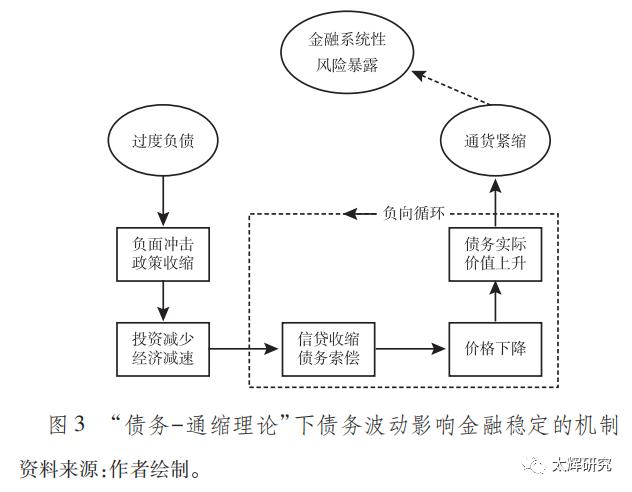
费雪的“债务—通缩理论”认为,“过度负债”和“通货紧缩”相互作用引发了经济金融的周期性波动,很好地分析了债务收缩对金融稳定的影响机制:乐观预期或者政策刺激→投资增加、经济增长→信贷扩张、债务积累→价格上涨、收益增加→债务实际价值减少、资产净值增加→持续的正向循环导致过度负债→负面冲击或者政策收缩→投资减少和经济下滑→信贷收缩和负债偿付→价格下降、收益减少→债务实际价值增加、资产净值减少→持续的恶性循环导致债务通缩通货→金融系统性风险暴露。
(本文是学术论文“实体经济债务究竟如何影响金融体系稳定?——理论机制和解释框架”的第一部分,作者为朱太辉,刊发在《金融评论》2019年第2期,原文请到中国知网下载 。 )
欧文·费雪(Irving·Fisher)基于“过度负债”和“通货紧缩”这两个核心概念,于1933年提出了“债务—通缩理论”(Debt-deflation Theory),认为“过度负债”和“通货紧缩”相互作用引发了信贷的扩张和收缩,进而导致了经济的周期性波动(Fisher,1933)。
在对经济发展前景乐观预期的引领下,整个社会逐渐产生“新时代心理”,进而出现“过度投资”并诱发经济繁荣。投资的资金主要是通过银行信贷等债务融资筹集,信贷和债务扩张推动物价水平和资产价格不断上升,债务的实际价值因此慢于名义价值的上升,从而刺激企业不断借贷投资;“过度投资”在超过某一临界点以后,任意一个“意外冲击”或者政策收紧都有可能会改变对经济前景的预期,导致企业盈利减少、资产价格暴跌。
此时,“过度负债”的投资者不得不出售资产偿还信贷,同时由于资产净值的下跌,企业的信贷获取变得更加困难,信贷和债务不断收缩,而信贷和债务收缩与企业的产品抛售一起推动物价不断下降、企业盈利进一步减少,进而使得实际利率逐步上升,债务的实际价值不断增加,债务和经济进一步向下螺旋,出现“通货紧缩”。在费雪看来,这种恶性循环会一直持续到过度负债被消除,或者出台新的政策刺激经济和通货膨胀。一旦经济调整之后开始复苏,良好预期又会推动新一轮的信贷和债务扩张。
在费雪的“债务—通缩理论”中,“过度负债”发展到“通货紧缩”需要经过九个步骤:(1)债务清偿致使廉价抛售;(2)随着银行贷款被偿还,存款通货会收缩,货币的流通速度下降,由于廉价抛售导致的存款收缩和流通速度的下降导致(3)价格下跌,如果价格下跌没有受到再通胀或者其他政策的干预,那么必然会有(4)企业净值的进一步下跌和破产的加速,同时(5)企业的收益也会下降,那么在一个企业追逐利润的经济中,必然会导致企业的经营亏损,这会使得(6)企业削减产出、贸易和雇佣的员工,从而导致(7)悲观主义和信心丧失,而这反过来又会导致(8)窖藏货币的增加和货币流通速度的进一步下降。以上八种变化最终会导致(9)利率的复杂变化,即名义币利率的下跌和实际利率的上涨(Fisher,1933)。
由此可以看出,在“债务—通缩理论”中,实体经济负债影响金融体系稳定的机制是“过度负债”向“通货紧缩”的转变:乐观预期或者政策刺激→投资增加、经济增长→信贷扩张、债务积累→价格上涨、收益增加→债务实际价值减少、资产净值增加→持续的正向循环导致过度负债→负面冲击或者政策收缩→投资减少和经济下滑→信贷收缩和负债偿付→价格下降、收益减少→债务实际价值增加、资产净值减少→持续的恶性循环导致债务通缩通货→金融系统性风险暴露,其中的重点是“负面冲击或者政策收缩”之后的过程(见图3)。
费雪1933年提出的“债务—通缩”理论其实是对其先前相关研究的总结,特别是1911年出版的《货币的购买力》和1920年出版的《稳定美元》(Fisher,1911、1920)。在《货币的购买力》中,费雪的经济周期理论可以表述如下:经济增长开始,存货减少,生产增加→萨伊定律在有效界限内,生产刺激需求→生产赶不上订单需求→银行扩大信贷支持生产扩张→贴现率降低,经济进一步扩张;在一些银行信贷扩张的基础上,其他银行的储备增长,信贷被进一步放大→萨伊定律失效,国民收入大于需求→存货大于正常需求,订单减少→企业不断偿还贷款,信贷不断收缩→资产价格下跌,存货价格下跌→债务偿还赶不上价格下跌步伐,债务偿还失败,经济发展不断减速或者陷入萧条。
费雪在该书中明确指出,“债务人偿付的债务越多,他们所负担的债务就会越沉重。经济航船越是歪斜,它就越倾向于倾覆”(Tvede,2006);并强调指出,经济周期的关键在于银行信贷,原因在于银行能够创造和收缩货币。
(参考文献请到中国知网查阅原文)
“债务与金融”理论研究第二篇
本文来自微信公众号“太辉研究”(ID:taihuiyanjiu202308),作者:朱太辉,36氪经授权发布。
















