非上市公司纳税有哪些关键时点?
股权激励作为企业管理人才的重要工具,因为涉及到各种类型的实际收益,所以会频繁和“税”打交道。
在实际纳税过程中,上市公司股权激励因为有明确的法规依据,且有可公开交易的二级市场,所以无论公司还是激励对象,都可以直接按章办事。
但是 对于非上市公司,因为缺乏可公开转让及退出的交易平台,且执行时需要结合实际情况与注册所在地税务局沟通,所以实操起来会相对复杂。
本文将针对非上市公司在股权激励不同环节所面临的纳税问题做深入分析。
非上市公司的纳税规则
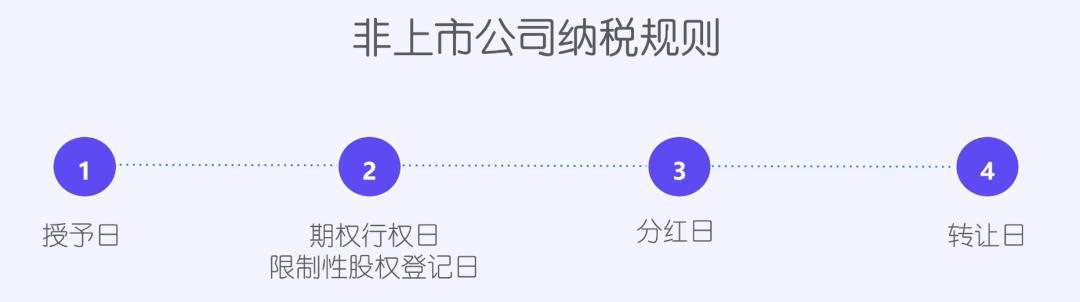
一般非上市公司员工参与股权激励,涉及到权益划分及转让的主要有四个阶段:授予日、期权行权日/限制性股权登记日、分红日、转让日。
(1)授予日
一般情况下,非上市公司股权激励,授予阶段激励对象并不需要缴纳个人所得税。
因为激励对象在获授限制性股票时,仅获得了股票对应的投票权和收益分配权,并没有获得股票的完整权利,而且还存在激励对象被剥夺获授的惩罚性条款,使得激励对象无法最终获得激励股票的可能。
另一方面,就期权而言,因为激励对象在授予阶段并没有实际拥有公司的股票,只是拥有了未来在满足一定条件后以特定价格购买公司股票的权利,当下并没有实际拥有股权。
所以综合来看,授予阶段的激励对象无需缴纳个人所得税。
(可公开交易的股票期权在行权阶段需要缴纳个人所得税,但是这种情况仅针对上市公司)
(2)期权行权日/限制性股票登记日
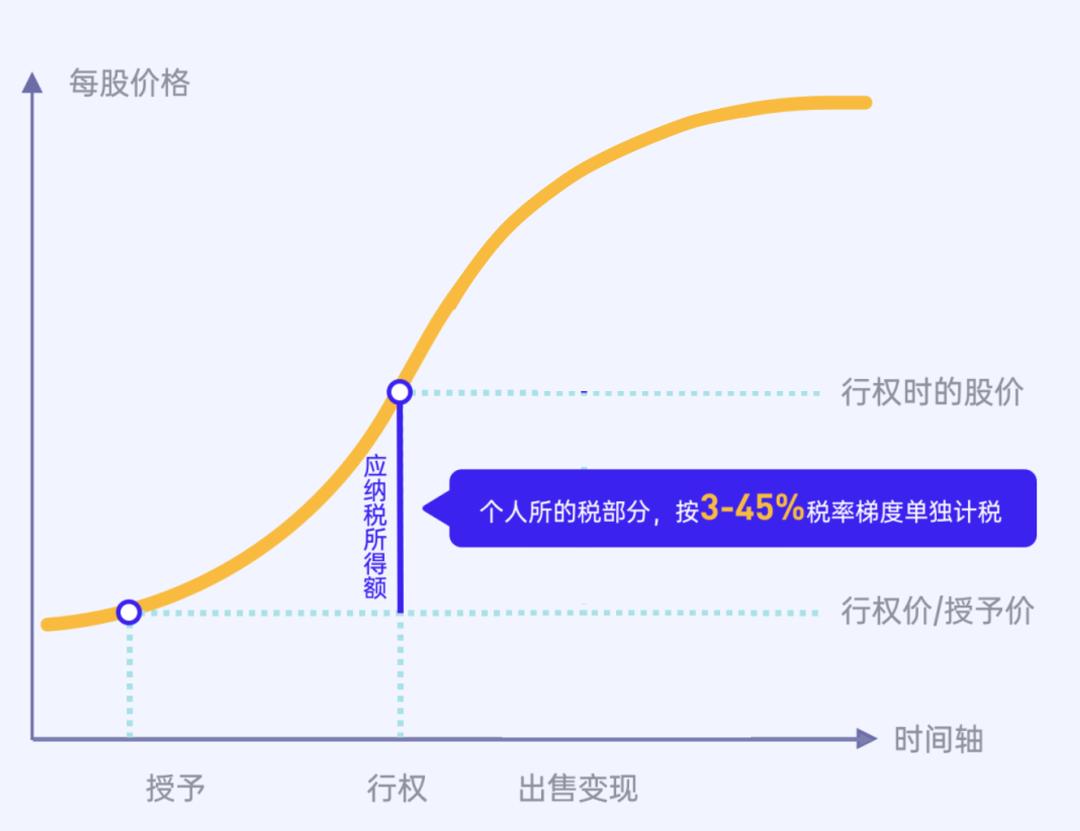
这个阶段的股权激励,因为激励对象已经实际拥有了相应的股权期权,所以需要缴纳个人所得税。
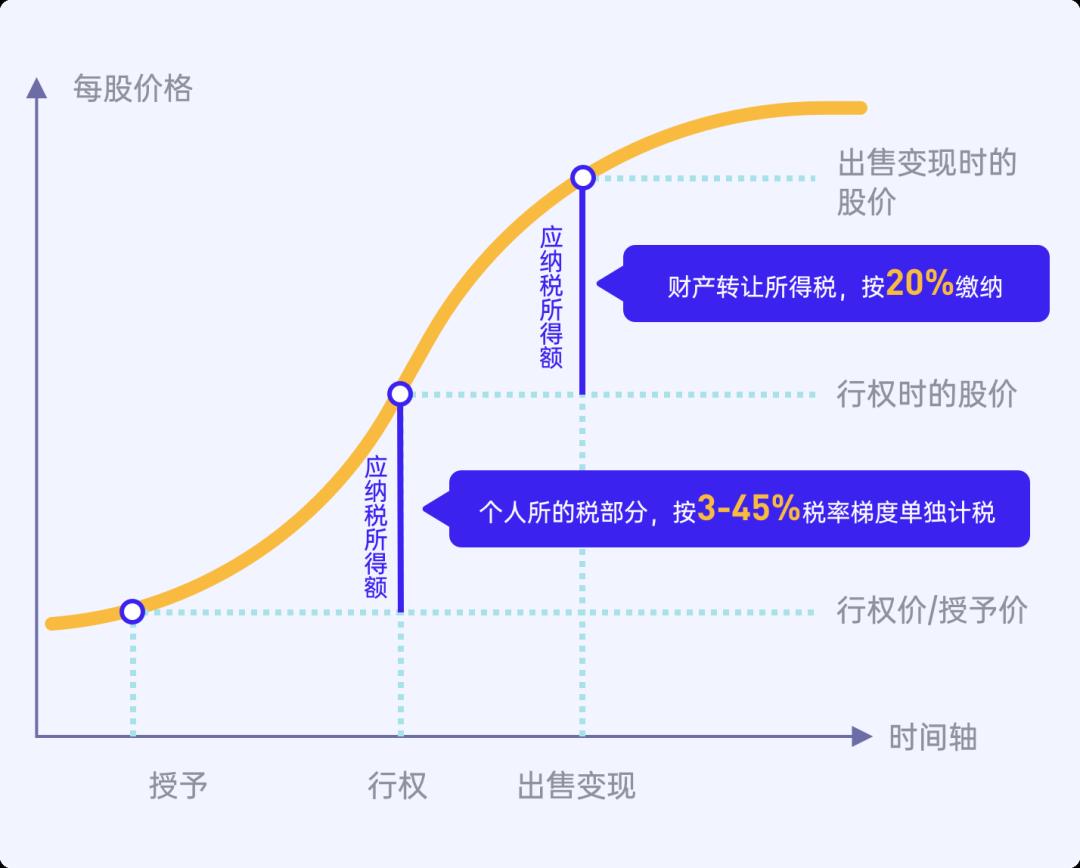
此时,激励对象需要根据在取得激励股权时,对实际支付款项低于公平市场价格的差额缴纳个税,适用3%-45%的超额累进税率。
但是,这里有一种特殊情况——递延纳税。
虽然激励对象在上市前就获得了公司的股权, 但是如果在尚未拿到实 际收益时就先行缴税,虽然“合理”但未必“合情”。
一方面,非上市公司缺乏可公开交易的二级市场,激励对象手中的股权不好转让变现,大家手中的钱不仅“压”在股票里,还要额外缴税,现金压力过大。
另一方面,非上市公司面临的风险和挑战更多,如果持股期间股价下跌,激励对象还要赔钱缴税,又难免影响激励效果。
所以根据财税〔2016〕101号文明确规定,符合一定条件的非上市公司在向主管税务机关备案之后,实施股权激励时可选择递延纳税。
即激励对象在取得股权时可以暂不纳税,递延至股权转让时,按照“股权转让收入 — 股权取得成本 — 合理税费”的差额作为应纳税额,按照20%的税率计算个人所得税。
这样,激励对象既履行了依法纳税的义务,同时也保证了非上市公司股权激励的效果、保障了激励对象的权益,两全兼顾。
(3)分红日
分红主要指激励对象在持有股权激励的股权时,取得的股息、红利等收益。这部分收益属于激励对象参与企业利润分红所取得的收入,所以需要正常缴纳个人所得税,适用税率20%。
(4)转让日
如果激励对象作为公司股东直接持有公司股权,那么激励对象在转让股权时,需要对收益所得缴纳个人所得税。
根据个人所得税法第三条规定,财产转让所得适用比例税率,税率同样20%。
本文来自微信公众号“一心向上ESOP”(ID:TigerESOP),作者:聚焦股权激励的,36氪经授权发布。
















