业绩快报 | 快手集团上市后首次实现IFRS盈利,经调整净利润达26.9亿元
8月22日,快手发布2023年第二季度业绩。本季度,快手总营收同比增长27.9%至277.4亿元,并在上市后首次录得集团层面国际会计准则净利润,集团期内盈利14.8亿元,经调整净利润26.9亿元,超出市场预期。
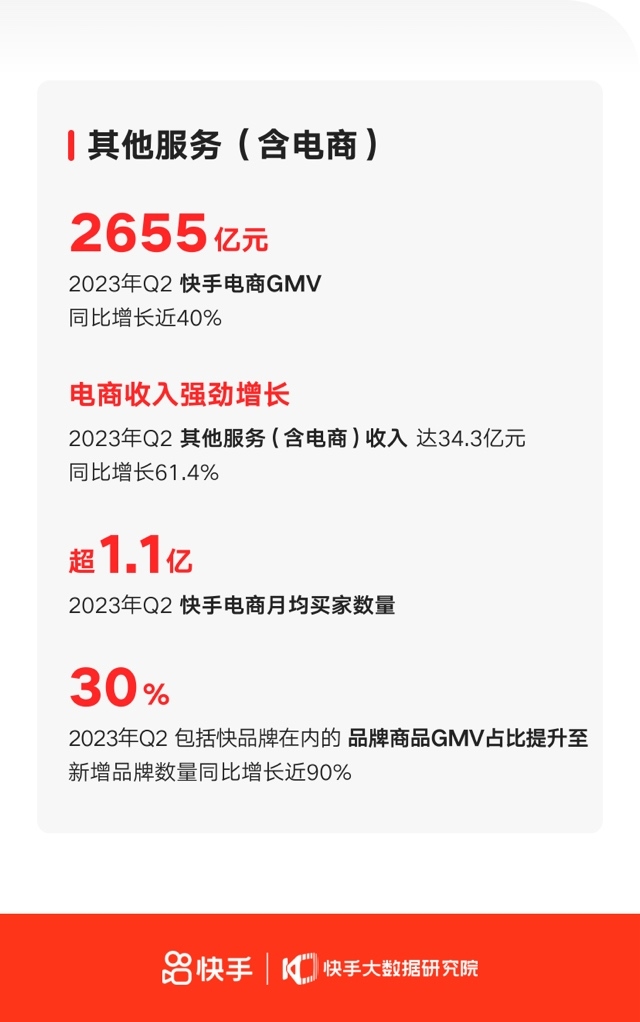
具体到业务板块来看,二季度,快手线上营销服务收入达143.5亿元,同比增长30.4%;直播收入达99.7亿元,同比增长16.4%;其他服务(含电商)收入达34.3亿元,同比增长61.4%,他们对总营收的贡献占比则分别为51.7%、35.9%和12.4%。
来自快手官方
二季度是能体现618大促效果的第一个季度。本季度快手电商GMV达2655亿元,同比增长38.9%。同时,从快手电商的品牌化进程上来看,包括快品牌在内的品牌商品GMV占比提升至30%,新增品牌数量同比增长近90%。
同时,从广告表现上来看,第二季度也是广告主回归的一个季度。快手线上营销服务收入同比增长30.4%达143.5亿元,占总收入的51.7%。同时,二季度快手活跃广告主数量同比接近翻倍增长,外循环广告实现同比正增长。
需求侧方面,月二季度,快手的月均买家数量突破1.1亿,平均客单价和月均下单次数均实现同比增长。此外,二季度,快手持续发力泛货架场域并进一步优化了产品搜索功能,快手搜索GMV也实现了90%的同比增长。
二季度,快手应用的平均日活跃用户同比增长8.3%达3.76亿,平均月活跃用户同比增长14.8%达6.73亿,两者均突破历史新高。此外,本季度,快手应用的累计互关用户对数超过311亿对,同比增长近50%,日均互动(包括点赞、评论和转发等)总量达80亿次。
财报中称,快手于2023年第二季度优化了用户增长策略。“除了通过技术和运营手段实现用户获取和留存成本同比及环比降低,我们也利用优质原生内容促进用户增长,并升级一站式智能投放系统,同时借助多媒体理解等人工智能能力提高内容素材的生产效率和质量,进而提高用户获取效率。”
反映在销售及营销开支上,快手的花销也有所减少。由去年同期的人民币88亿元减少1.4%,至2023Q2的86亿元,其占总收入的百分比由2022年同期的40.4%,下降至2023年第二季度的 31.1%,主要是由于有节制及更有效地控制用户获取及留存支出。
二季度,快手销售成本由2022年同期的人民币119亿元增加15.8%至2023年第二季度的人民币138亿元,主要是由于随着收入增加,收入分成成本及相关税项亦有所增加。
总的来说,快手的毛利由2022年同期的人民币98亿元增加42.6%,至2023年第二季度的人民币139亿元。毛利率由2022年同期的45.0%,增至2023年第二季度的50.2%。
今年二季度,快手录得经营利润人民币13亿元,经营利润率为 4.7%,而2022年同期则录得经营亏损人民币31亿元,经营利润率为负14.1%。
本季度快手实现了扭亏为盈。本季度净利润为15亿元,而去年同期为亏损32亿元。
















