业绩快报 | 阅文2023上半年收入下滑,但归母净利增超六成
文 | 王毓婵
编辑 | 乔芊
8月10日,阅文集团(0772.HK)发布2023年中期业绩报告。业绩报告显示,阅文集团2023年上半年实现收入32.8亿元,同比減少19.7%。虽然收入下滑,但在降本增效的控制下,阅文实现归母净利润3.8亿元,同比增64.8%。
报告期内,阅文主动聚焦优质内容,优化分销渠道,减少低投资回报率用户的营销支出,以此提升运营效率;同时,阅文加大了对AIGC技术的布局,推进AI全面融入各业务环节,为IP生态增质提效。
上半年,阅文销售及营销开支同比下降26%;经营利润率由去年同期的6.1%提升至9.5%,non-IFRS归母净利率由去年同期的16.3%提升至18.4%。
阅文集团首席执行官兼总裁侯晓楠表示:“2023年上半年,阅文继续坚持质量优先原则,以打造精品传世的IP为战略重点,推动运营效率持续改善。受益于我们对精品内容的聚焦、反盗版措施的有效实行、以及社区运营的不断提升,优质内容增长明显。”
此外,侯晓楠表示,“我们关注到以AI技术赋能内容生产的庞大潜力。为更好拥抱AIGC所带来的历史机遇,我们升级了公司组织架构,以四大事业部架构重塑业务流程,期望通过强化内容和平台联动,提高IP的挖掘和生产效率,提升制造爆款的成功率。”
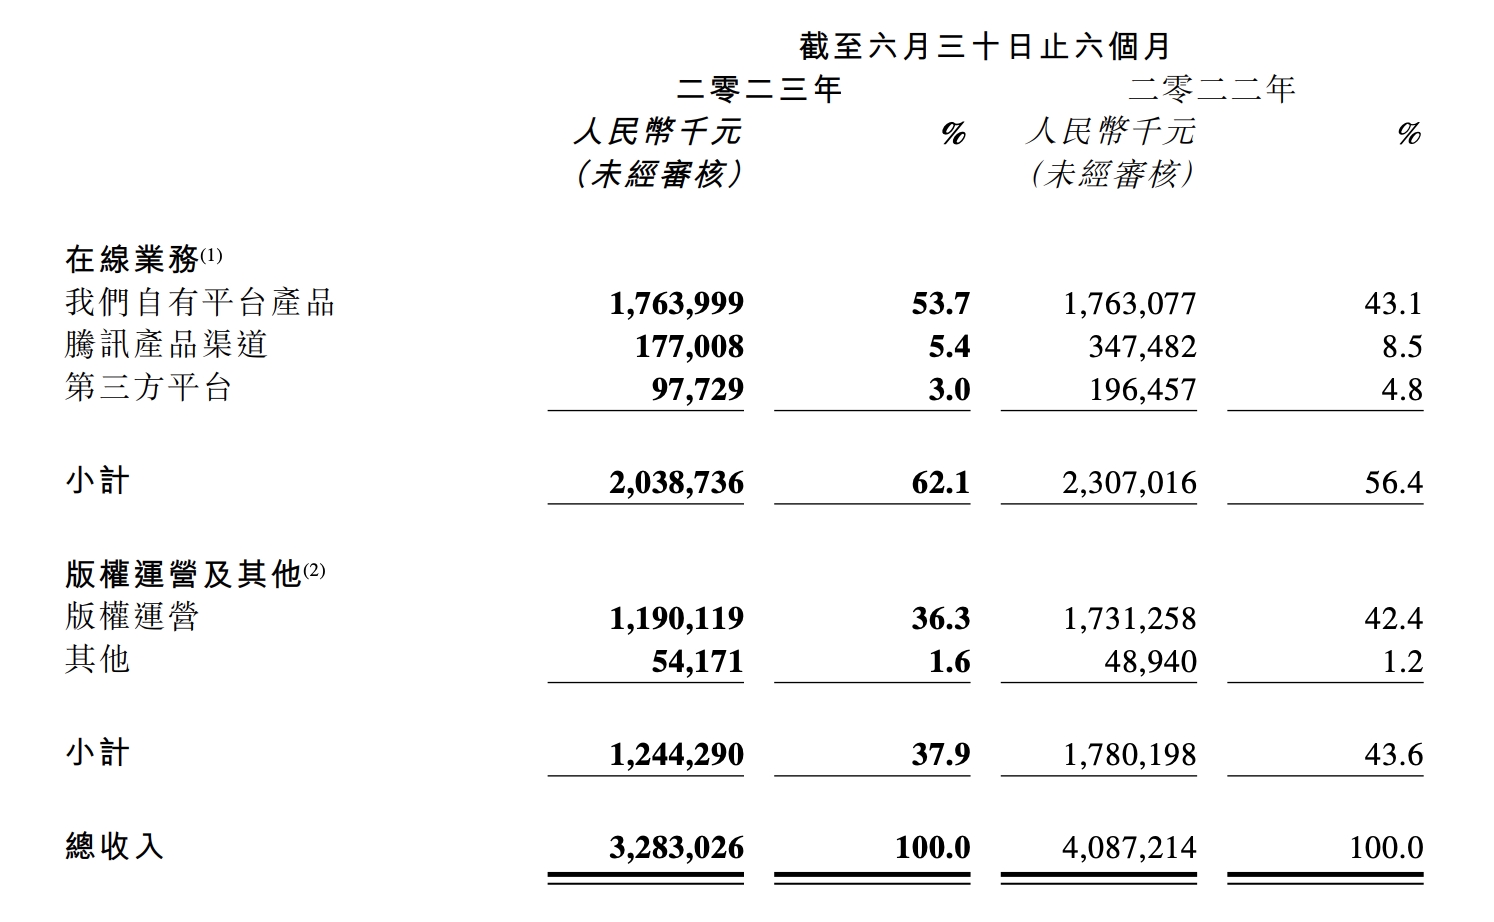
按业务划分的收入明细
阅文上半年在线业务收入同比减少11.6%至 20.38 亿元,占总收入62.1%。
其中,自有平台产品在线业务收入轻微增加至17.6亿元。财报称,为了提升运营效率并更好地实现未来的高质量增长,公司战略性地减少了用于获取低投资回报率用户的营销支出,导致若干产品的收入受到负面影响。但是,阅文核心产品的收入增长抵销了上述不利影响,这得益于高品质的内容、有效的反盗版措施、以及产品运营的提升。 腾讯产品渠道在线业务收入同比减少49.1%至1.8亿元。该减少主要由于阅文采取了优化分销渠道的措施,以及更多内容通过投资回报率较高的付费阅读产品变现,导致广告收入减少所致。
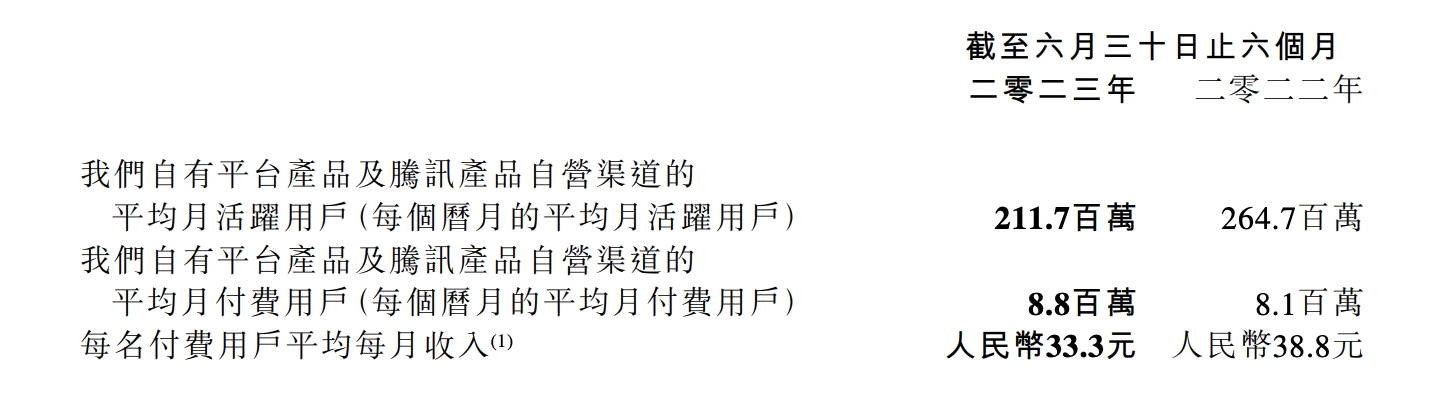
主要经营数据明细
自有平台产品及自营渠道的平均月活跃用户由264.7百万人同比减少20.0%至211.7百万人。
具体而言,阅文自有平台产品的月活跃用户由119.8百万人同比减少12.0%至105.4百万人。财报解释称,主要由于阅文继续专注于控制成本及提升运营效率,减少了用于获取低投资回报率用户的营销支出所致。另一方面,由于采取了有效的反盗版措施并加强内容运营,自有平台产品的月活跃用户与2022年下半年相比,实现了环比5.2%的增长。
腾讯产品自营渠道的月活跃用户由144.9百万人同比减少26.6%至106.3百万人,主要由于阅文优化了内容供应及分销渠道,以此提升运营效率所致。
自有平台产品及自营渠道的平均月付费用户由去年同期的810万人同比增加8.6%至880万人。该增加主要得益于反盗版措施的有效施行、产品运营的提升以及对高 品质内容的持续投入。
付费阅读业务的每名付费用户平均每月收入由人民币38.8元同比减少14.2%至人民币33.3元。该减少主要由于不同产品的收入组合变动;以及新转化的付费用户在付费周期的初始阶段支出较低所致。
版权运营及其他收入同比减少30.1%至人民币 12.4 亿元。 版权运营收入同比减少31.3%至11.9亿元,主要是由于2023年上半年上线的影视项目少于2022年上半年,导致电视剧、网络剧及电影所产生的收入减少所致。
其他收入为人民币5420万元,该收入主要来自纸质图书的销售。
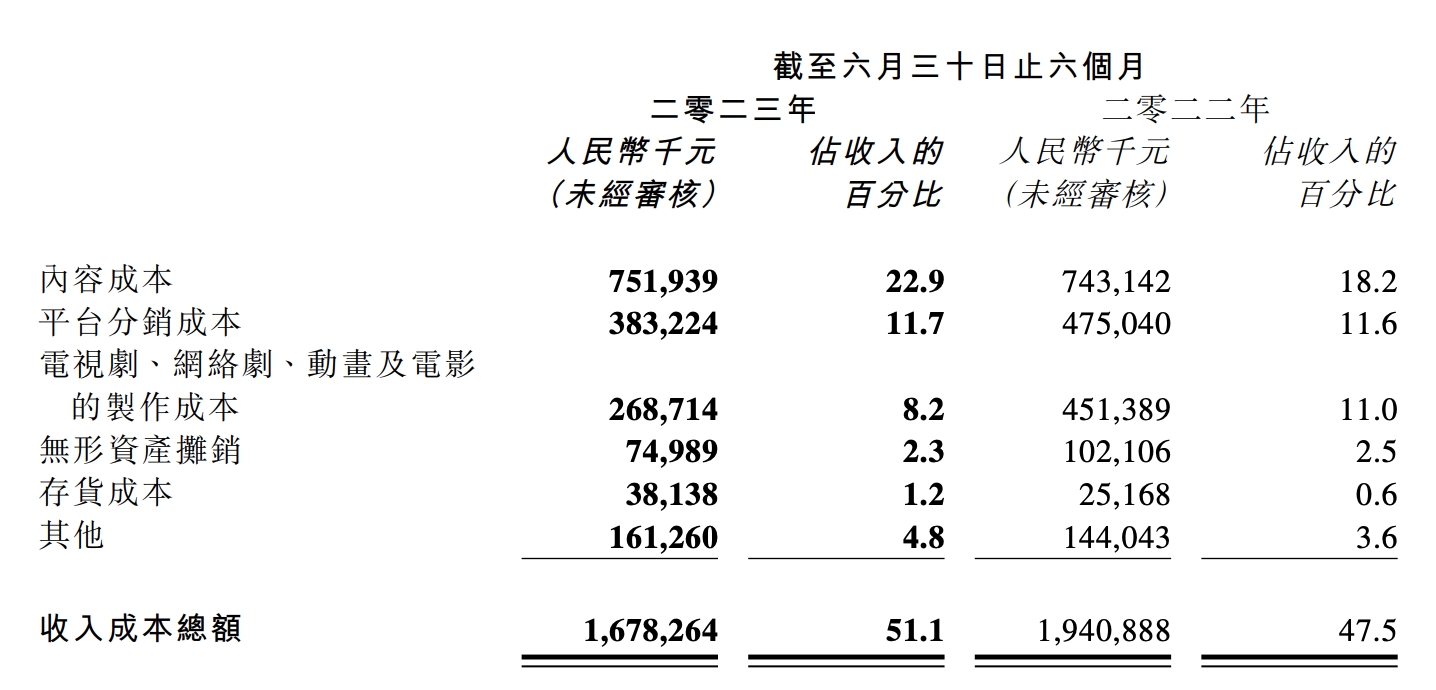
收入成本明细
在外界关注的成本问题方面,阅文上半年收入成本同比减少13.5%至人民币16.78 亿元,主要由于电视剧、网络剧、动画及电影的製作成本随收入的减少而下降;以及在线业务的平台分销成本减少所致。
阅文在业绩报告中表示,“付费阅读阵地是最有效的孵化IP的土壤。夯实作家生态、推动平台增长,是一项长期工作。”为此,阅文更加注重高质量增长,主动聚焦精品内容,优化分销渠道,使得在线业务期内呈现高质量增长态势,付费阅读生态竞争力显著增强。
数据显示,2023年上半年,阅文在线业务MPU达到880万,同比增8.6%,环比提升12.8%;在线业务整体实现收入20.4亿元,其中自有平台产品收入为17.6亿元,环比上涨2.6%,占在线业务总收入超80%。
在IP内容孵化方面,今年上半年,阅文新增约20万名作家、35万本小说,新增字数超过195亿。2023年新晋“白金大神”名单中,90后、95后作家占比达60%。
在海外业务方面,截至2023年6月30日,阅文海外阅读平台WebNovel向海外用户提供约3200部中文翻译作品和约56万部当地原创作品。接下来,阅文还将利用AIGC技术助力网文IP出海,加速IP全球价值的实现。
















