美国加息到顶,港股有救了?
大家好,以下是本周海豚君总结的本周组合策略核心信息:
1)美国社零值得玩味:6月美国社零很有意思——总体弱中必需差、可选强、线上加速渗透;房、车两条链消费中,后地产链消费看似反弹,但实际持续性比较差;而汽车强的持续性可能会更好一些。
总体上,社零体现的依然是当下“现金流驱动经济增长”逻辑下,当新增就业放缓、就业矛盾缓解时候,居民一旦稍微回补储蓄率,消费就会被反杀。因此,后续经济增长动力关键还是看失业率是否会加剧。
2)国内比居民内需更弱的是民企内需:从六月固定资产投资可以看到,今年截止到6月,民间固定资产投资才只恢复到了2019年同期的70%;大家公认的疲软的社零虽然修复也相对疲软,但已经是2019年同期值的117%。民间投资占整个固定资产投资的比重也从2019年的60%+下降至2023年的50%+。
3)从两大经济体经济演进节奏的对比来看:美国当前似弱未弱、加息到顶、科技股大涨后小范围爆破;国内经济底接近,政策底已然到来,港股等中国资产PE处历史低位。对比之下,海豚君认为,短期中国资产修复机会更大。
以下是详细内容
一、美国消费有转弱迹象
高息之下,美国经济的核心驱动力——居民消费边际变化主要由“当期收入+收入预期变化”驱动。在6月就业市场矛盾缓解、新增就业放缓情况、时薪环比增速维持不变情况下,6月社零增速明显放缓。
6月美国社零季调后环比增长0.19%,与同期CPI增速0.2%基本一致。这等于剔通胀因素后,社零基本零增长。
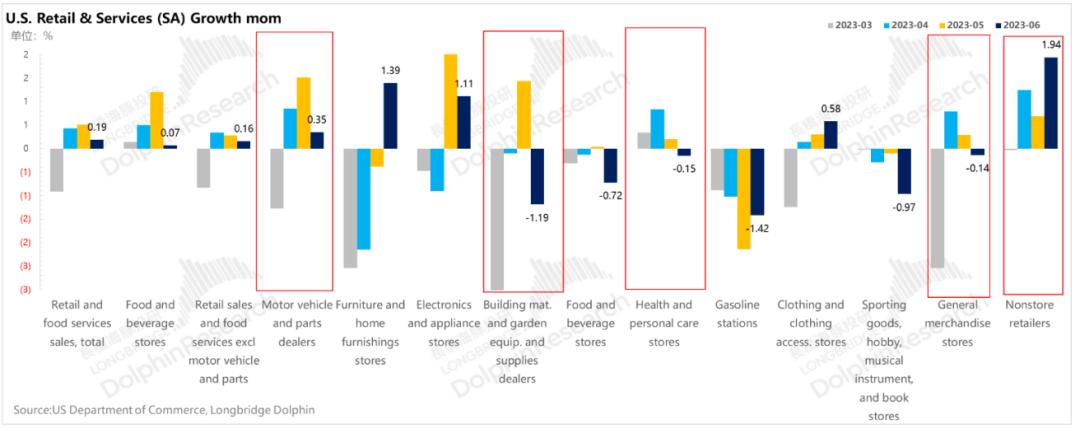
特别要注意的是,这次的社零在结构上非常值得玩味:
1)必选消费快速萎缩:在社零中绝大类——占比12%的食品饮料店、10%的日用品商店零售额环比都在萎缩中;占比相对较大的加油站(8%)随着油价下行,持续环比大跌;而以及保健个护(5%)本月也进入环比下跌状态。甚至连外出就餐为主的餐饮服务环比增速已剩0.07%,也进入较弱状态。
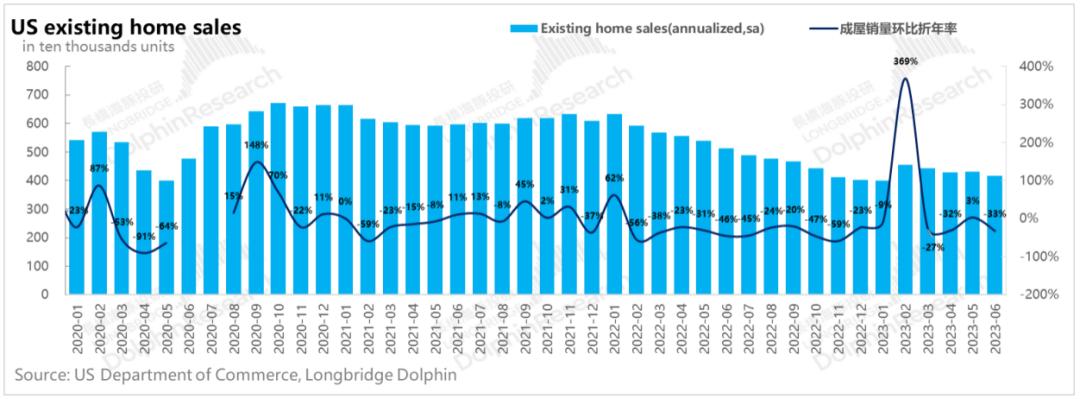
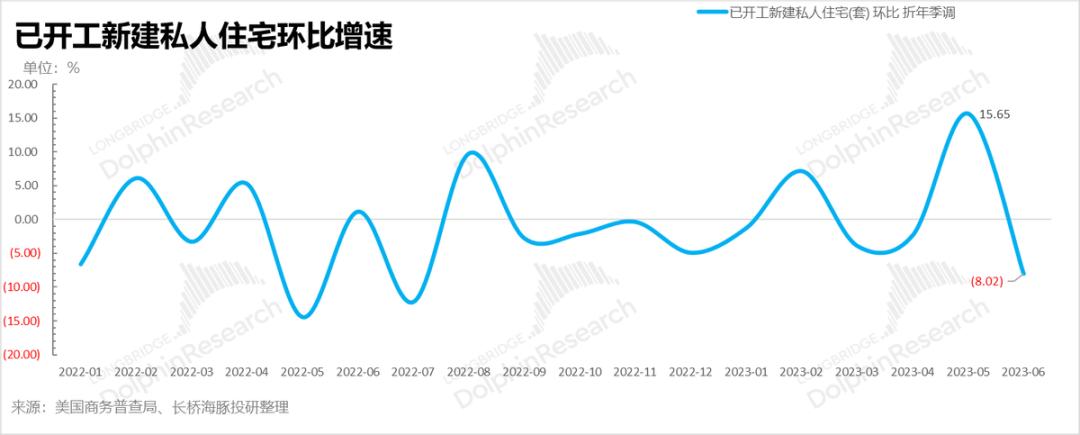
2)可选里“住房”链:跟房子相关下游可选消费——家具家装店、家电数码零售额开始触底反弹。但跟造房相关的建材园艺触底反弹之后这个月环比再入下跌状态,这与6月已开工新建私人住宅环比折年再入下跌状态,二手房6月量价齐跌也相互呼应。
整体上,在房子这个链条上,虽然这次房地产市场库存较低,库存调整压力不是那么大,但高息也在持续影响房屋交易行为,地产有触底,但目前更偏磨底,而非回升。
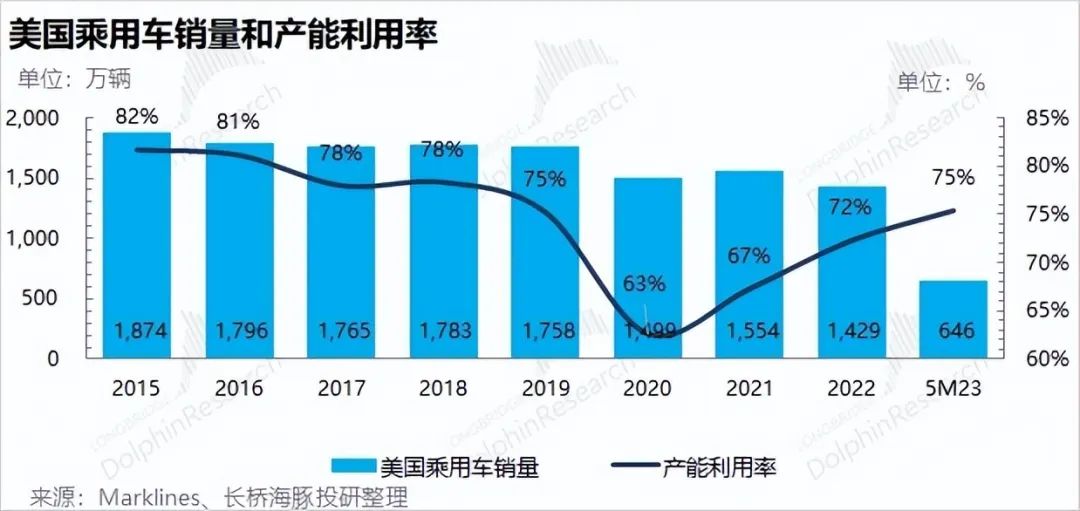
3)可选“汽车”链:相对于房子的触底但底部徘徊状态,作为社零中的第一大类(占社零的19%)汽车与零部件则是明显的触底回升,到6月已经是连续三个月处在环比正增长的区间内。
6月零售额环比是0.35%的正增长,这可能与汽车制造过去两年供给回升:过去三年全球疫情+半导体紧缺,美国汽车行业制造侧产能利用率持续较低,导致需求侧销量持续疲软,到今年产能利用率改善后,汽车销量持续边际修复。
4)社零的第二大类——无店铺生意(网购占比90%)6月环比增速接近2%,增长可以说非常强劲。
总体上可以看到,原本预期的高息影响可选消费到6月的实际情况上,必选差、线上强、可选较强,且房车消费两条链中,车子强,后地产链恢复,但持续性存疑。
所以事实上,从持续性角度,后地产产业链消费并无可持续性,之后社零可能主要依赖线上零售和汽车消费的持续修复来拉动,消费的动能有转弱迹象。
二、中国:居民内需&民营活力
上周,国内宏观数据密集发布,国内开年修复较慢,背后是两大关键内需慢修复,一方面是居民消费数据的疲软(6月社零解读点击此处《现实来袭,中概反弹能走多远?》)。
而另外一个重要的方面则是更为疲软的企业内需:
1)一方面体现为企业在用人上持续低迷的用人需求,整体失业率迟迟无法修复到5%以下;同时青年失业率持续高企。
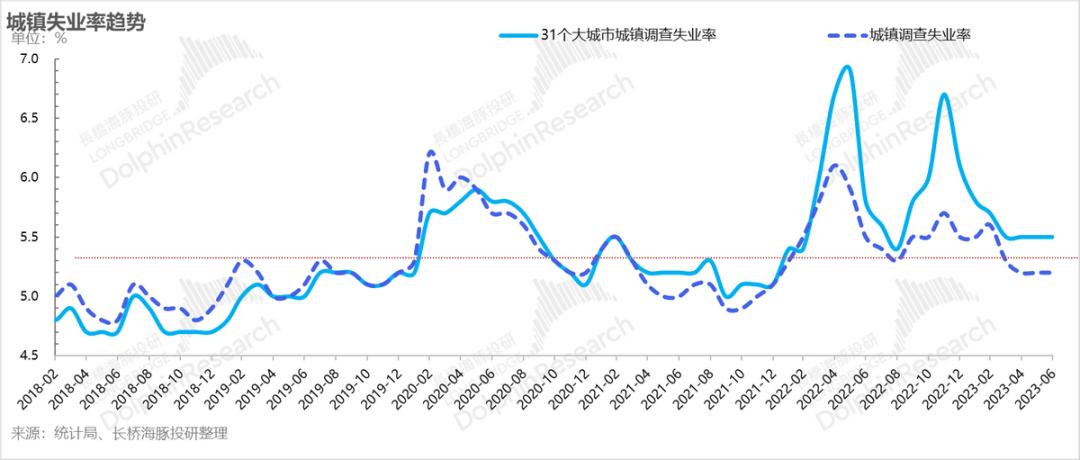
2)而另一方面则体现为持续低迷的民间投资:这里表现为疫前占固定资产投资60%的民间投资放开之后不升反降,今年截止到6月已只占50%出头。
而6月单月民间投资(从累计值反算)同比增速持续徘徊在26%左右的跌幅;而今年截止6月的民间固定资产投资额只有2019年同期值的70%。
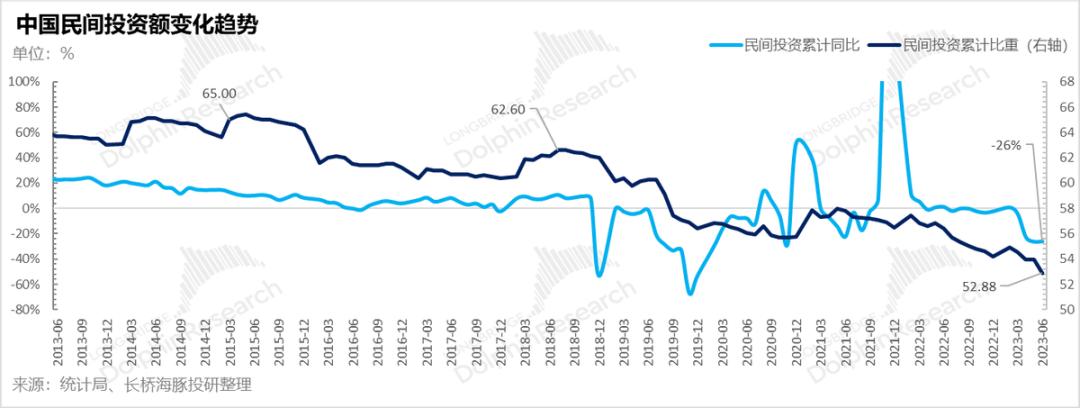
大权重投资投资方——民间投资需求萎缩,导致2023年1-6月整体的固定资产投资只恢复到了2019年同期的80%。相比之下社零再怎么弱,今年前六个月也是2019年的117%左右。
所以,大家看到的居民消费疲软,但比居民消费更加疲软的是企业,特别是民营企业更加疲软的投资需求。
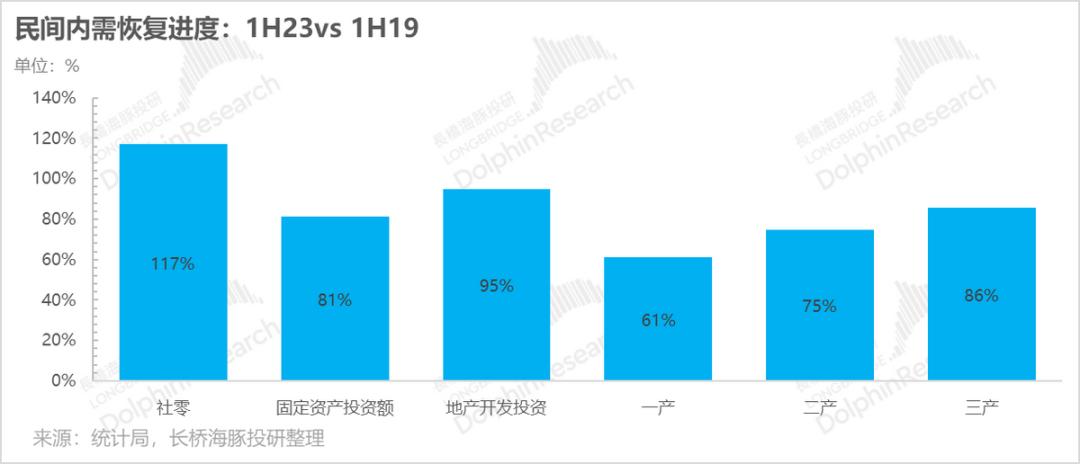
因此,国内而言,如何提振民间投资、保住民营企业,才是恢复就业预期、提高居民消费水平的关键一环。
三、市场交易走到哪里了?
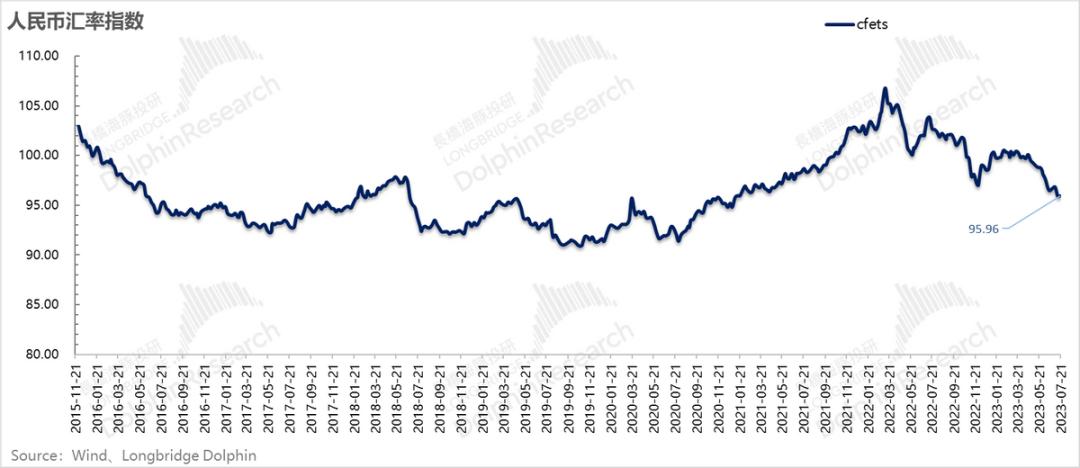
这段时间恒生科技走势明显与人民币汇率正相关。国内经济修复慢的问题被充分发酵后,叠加7月底到来各种政策发布上频频发力,近期人民币汇率已有底部企稳迹象。
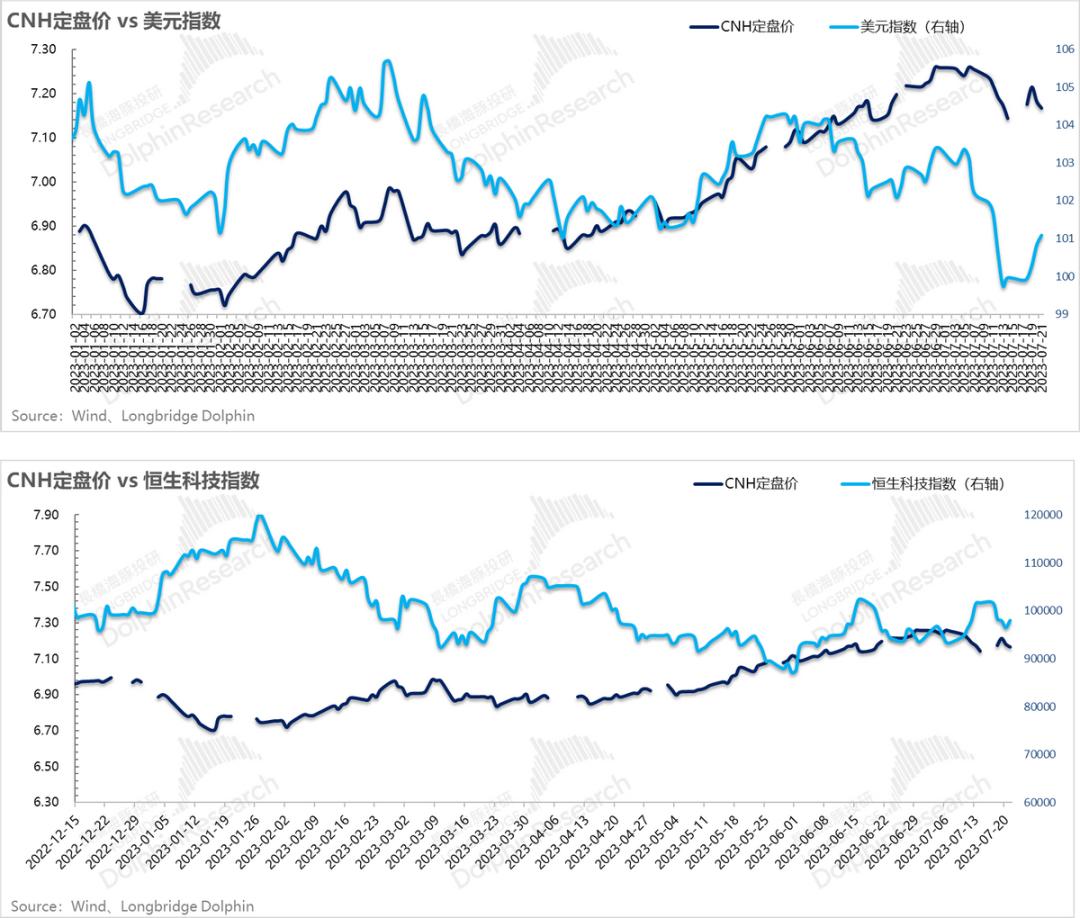
另外,结合锚定一篮子货币的人民币汇率指数持续下行,而人民币兑美元汇率企稳来看,人民币汇率企稳背后应该主要是美元指数下行,而非人民币指数本身走强。
后续人民币汇率真正企稳,关键还是看7月各种政策表态转化为实际落地工作的体量和速度。
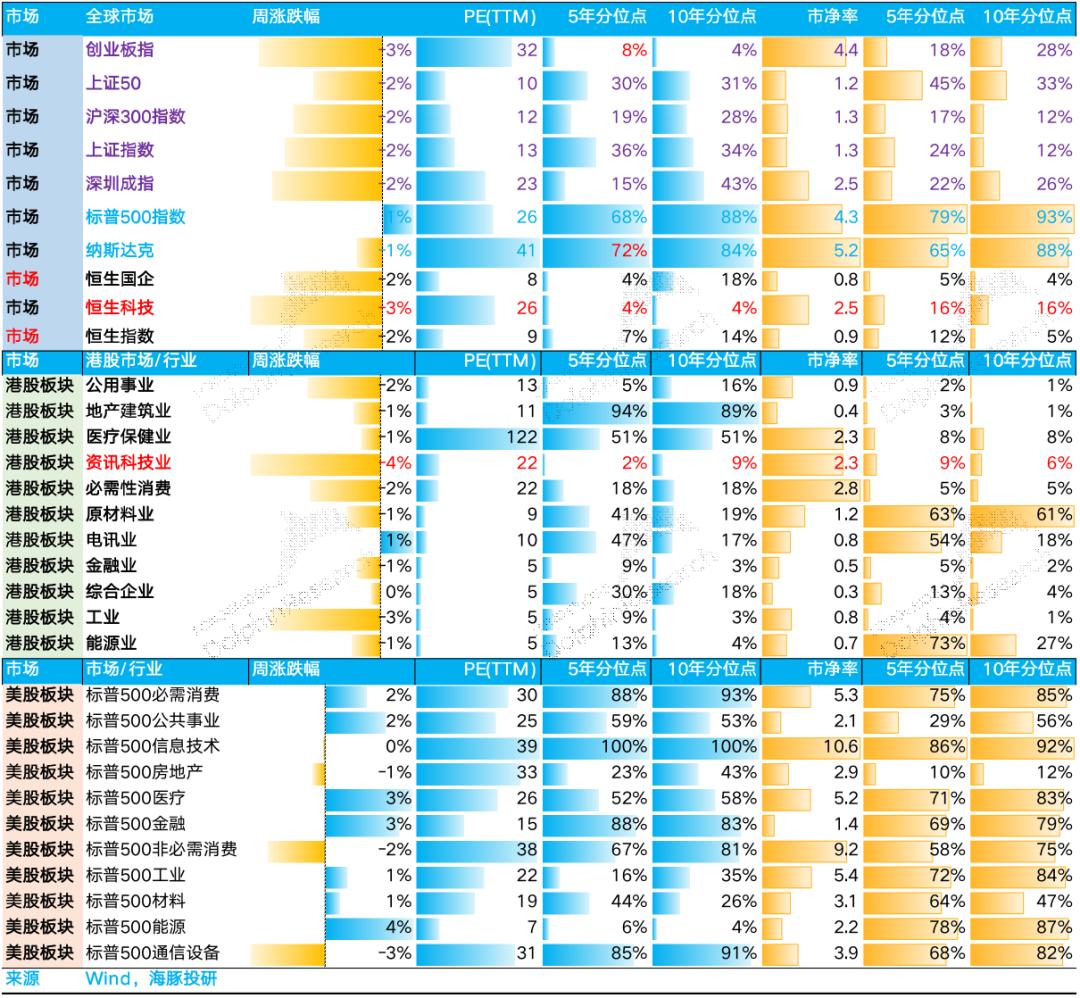
从目前市场交易的估值分位来看,市场对港股已充分悲观,恒生指数估值不到10倍,五年估值分位不到10%;恒生指数中三大权重板块,除了地产崩掉的EPS,金融业PB分位和恒生科技的PE分位都徘徊在历史最低水位附近。
如果认定长期趋势上,国内经济并非长期通缩趋势,而是经济调整过程中的结构性问题,国内不存在长期通缩,这种低估带来的反而是机会。
四、组合收益
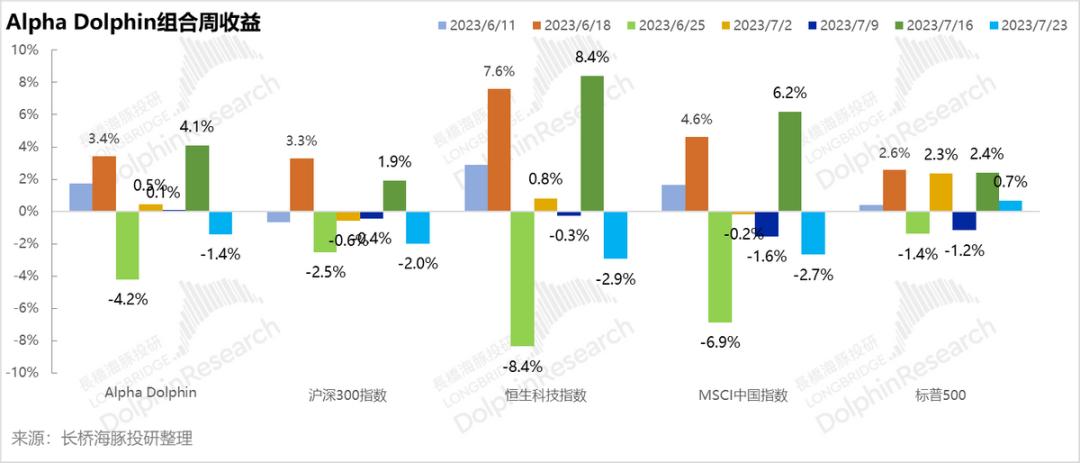
7 月21日周,Alpha Dolphin 虚拟组合下行1.4%,跑输标普500指数(+0.7%),但强于沪深 300(-2.0%)、MSCI 中国指数(-2.7%)以及恒生科技指数(-2.9%)。
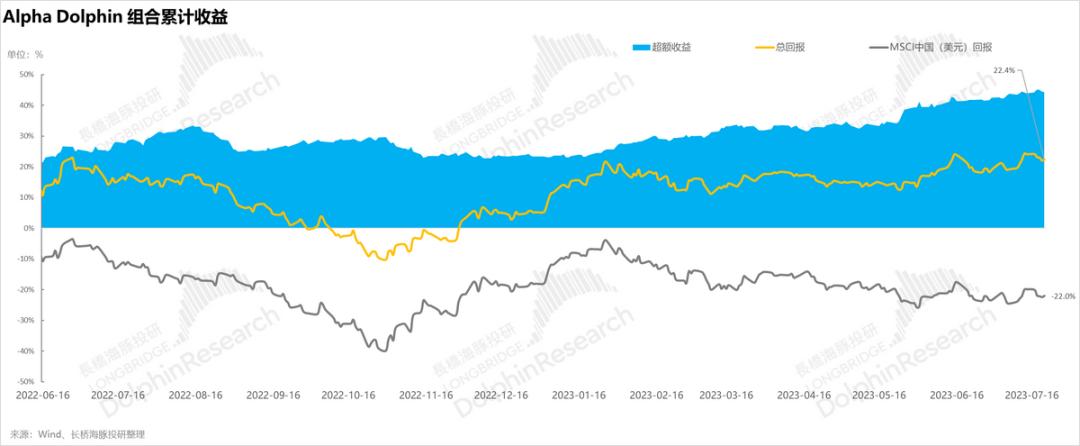
自组合开始测试到上周末,组合绝对收益是 22.4%,与 MSCI 中国相比的超额收益是44.4%。从资产净值角度来看,海豚君初始虚拟资产1亿美金,目前是1.235亿美金。
五、个股盈亏贡献
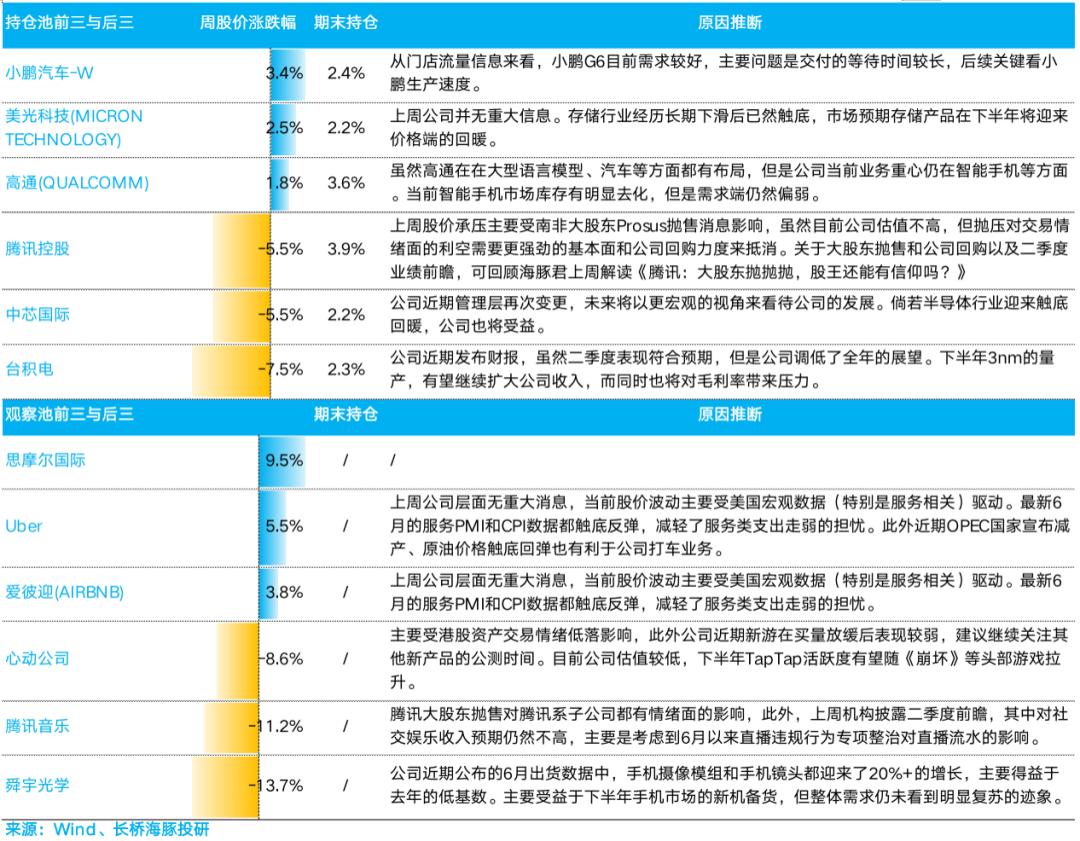
上周组合跌幅集中在两大板块——半导体+中国泛消费资产。半导体主要是因为台积电业绩下调全年收入指引,隐含AI新周期的增量无法弥补原本半导体需求的低迷,逻辑伤及整个半导体行业,导致板块性回调。
而国内泛消费资产则是因为上周宏观数据比较低迷,导致消费资产下跌幅度较大。
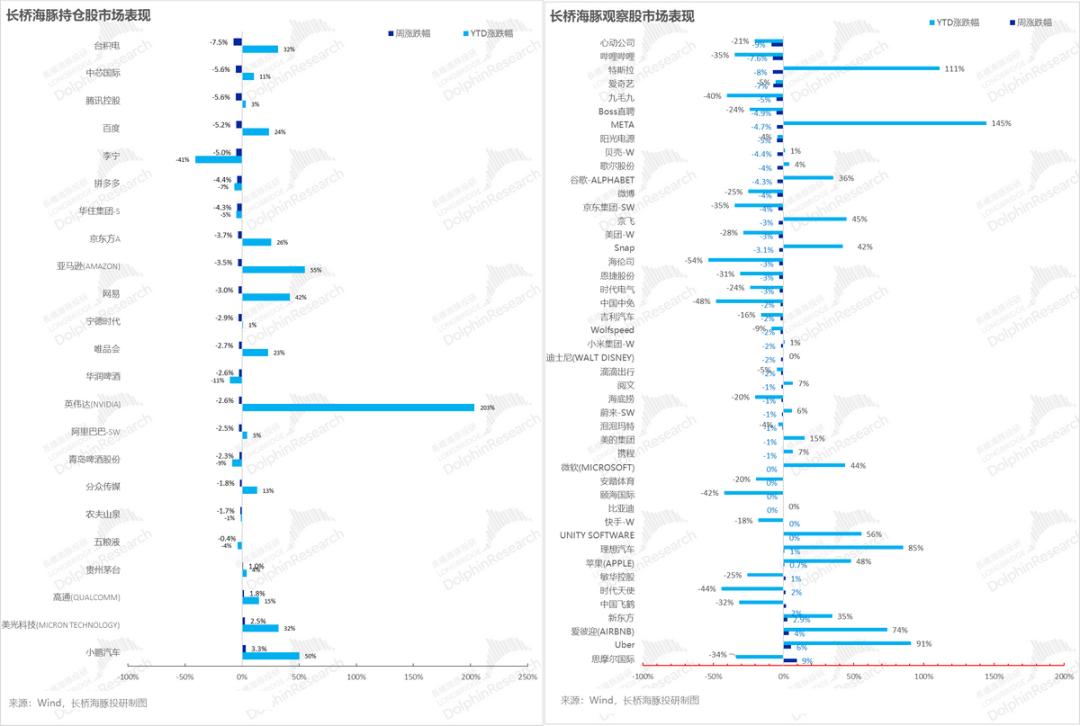
具体涨、跌靠前的公司,海豚君对原因整理如下:
六、组合资产分布
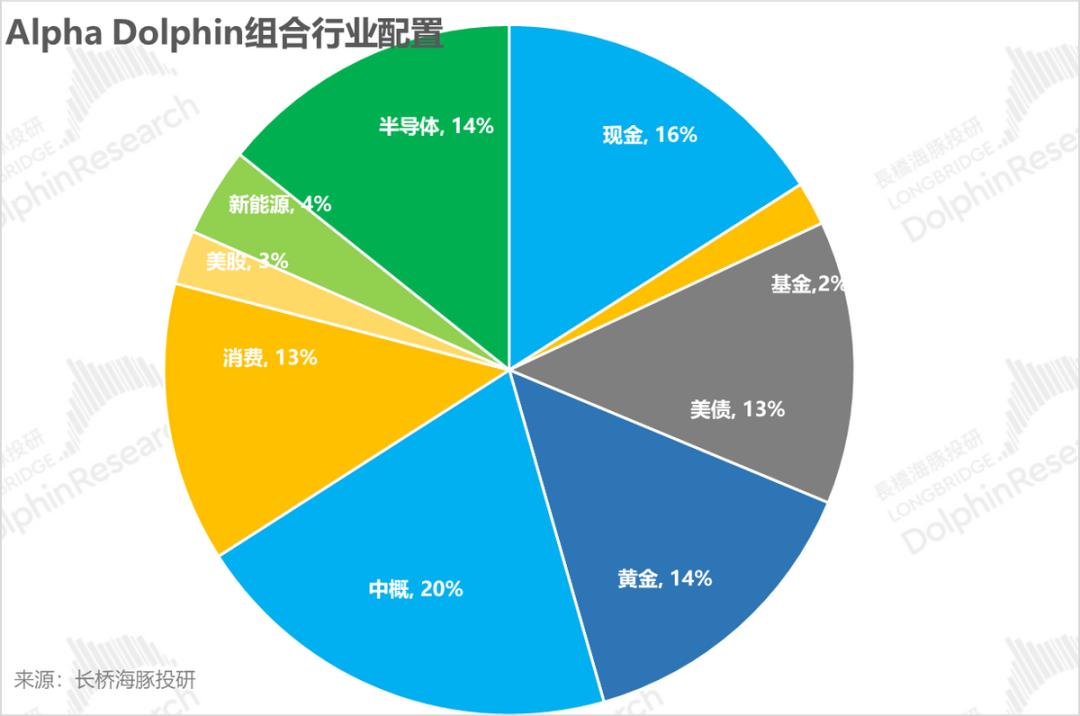
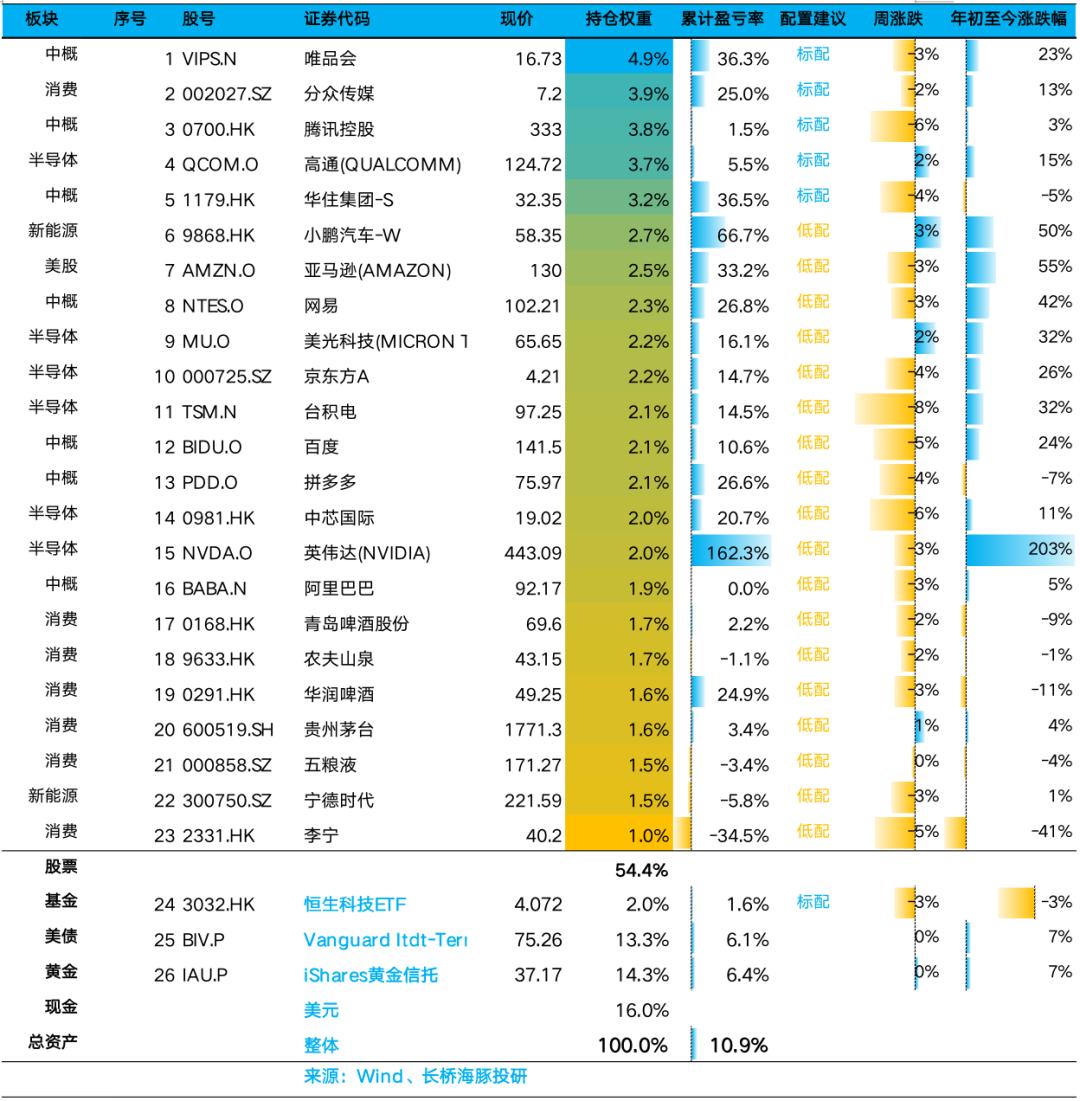
本周组合未调仓,配置股票 24只股票或 ETF,其中评级为标配 5只,评级低配的为 18只,其余为黄金、美债和美元现金。
截至上周末,Alpha Dolphin 资产配置分配和权益资产持仓权重如下:
七、本周重点事件:
本周无论是宏观上还是个股上都进入最为繁忙的一周。宏观层面,会有美联储的议息会议,以及美国GDP环比折年初值、美国个人消费开支等等。
其中此次议息会议很可能标志着这轮加息的到顶,这对包括港股在内的外围资产都是利好消息。
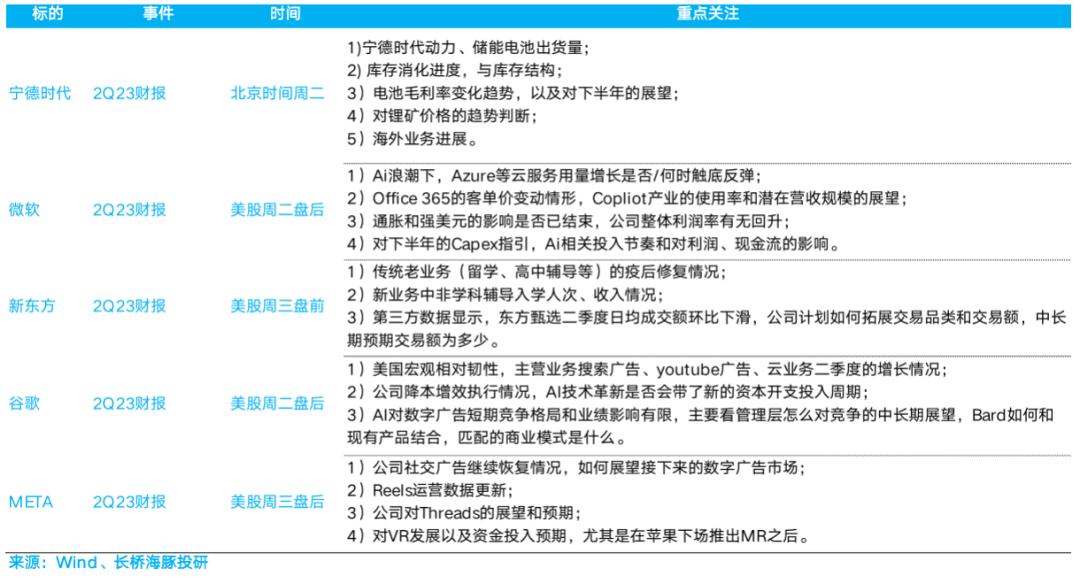
个股层面,美股互联网三季度微软、谷歌和Meta业绩相继发布,大涨之后,三家能否如期甚至超期交付市场预期值得关注。
具体本周海豚君覆盖个股的财报发布时间,重点关注已总结如下,海豚君届时会第一时间发布财报解读,敬请关注。
<正文完>
本文来自微信公众号“长桥海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















