旺仔牛奶已经恢复增长?经销商:百万产品都在仓库里呢
企业越“心高气傲”,经销商越“生死难料”。
渠道,更难了
5年来,旺旺首次出现利润下滑。
近日,中国旺旺发布了截至2023年3月31日的2022年全年业绩。财务数据显示,2022财年,该公司实现收益229.28亿元,同比减少4.4%;实现公司权益持有人应占利润约33.72亿元,同比减少19.8%。
与此同时,受累于部分大宗原材料使用价格上升,旺旺毛利率较去年同期下降0.9个百分点,为43.9%。
对于营收净利双降的原因,旺旺管理层表示,乳品及饮料类产品因此前疫情对部分消费场景的限制,致集团全年整体业绩表现承压,但随着日常经济活动逐步恢复常态后,销售活动已于2022财年第四季度(2023年1-3月)逐步恢复常态。
然而,纵观过去5年旺旺的核心财务数据可知,其营收增速表现波动,于2019财年同比,增速也有所下滑。而净利润增速在表现波动之际,也是5年来首次下滑。一位业内人士表示,撇开旺旺所说的外部环境影响之外,这家老牌休闲零食商的内在生命力正在面临困扰。
数据显示,2022财年,旺旺米果产品、乳品及饮料、休闲食品和其他产品分别实现收益58.43亿元、111.3亿元、58.2亿元、1.34亿元,较2021年同期增长4.5%、-13.5%、7.8%、9.84%,仅乳品及饮料录得减少。
不难看出,旺仔牛奶销售的减少,导致旺旺整体业绩出现下滑。事实上,旺旺也表示,从具体品类来看,米果及休闲食品类受惠多元化销售策略及海外市场的收益增长达双位数百分比,乳品及饮料收益则受累于“旺仔牛奶”收益跌双位数百分比。
不过,旺旺特别强调,“旺仔牛奶”在2022财年的第四季已恢复增长,最新财年以来,增速进一步提升。
然而,从终端反映的情况来看,旺仔牛奶的“抬头趋势”并不明显。
“增长都在经销商的仓库里。甚至,有的县经销商库存都到180万,一般点也要100万。”一位旺旺经销商告诉快消君。
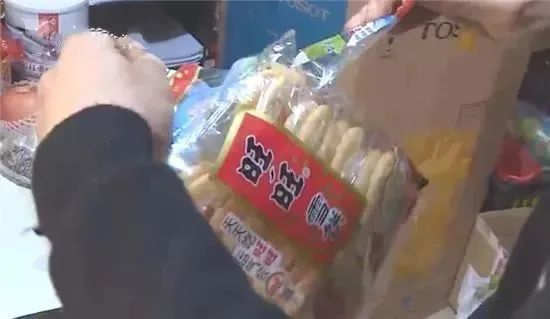
一业内人士认为,靠IP、讲情怀拉动销量的发展模式恐怕难以为继。近年来,一大批新锐品牌争先恐后地涌出,比如,如今水牛乳和高端低温巴氏杀菌奶等更为健康的选择逐渐成为当下消费者的首选,以旺仔牛奶为首的“老产品”必然存在较强的竞争压力。
另外,从整体来看,风味饮料的增长空间正日渐式微。
据Euromonitor数据,中国风味牛奶市场规模已从2014年的1036亿元跌至2020年的604亿元。另据尼尔森数据,2022年春节,风味牛奶销售额份额下滑4.9个百分点至11.9%;同期纯牛奶市场份额增长8.6个百分点至83.6% 。
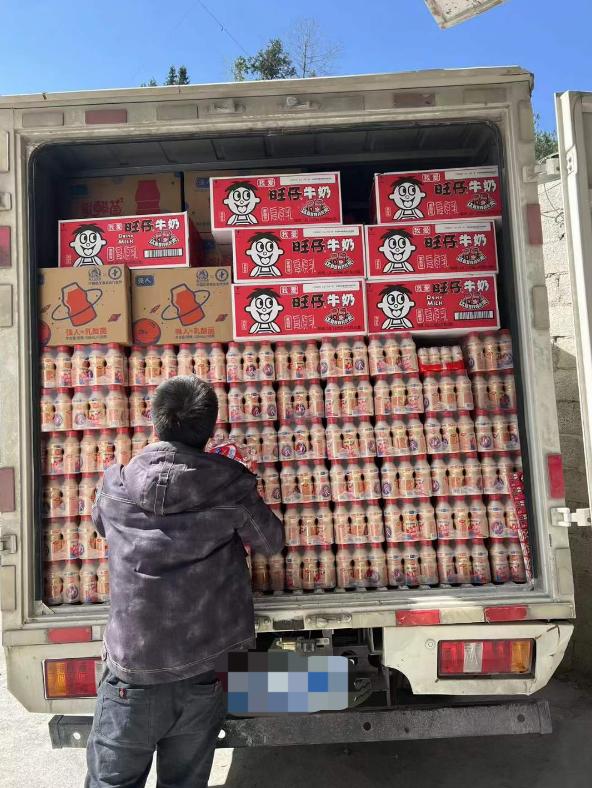
上述经销商表示,“去年,整体库存压力都大得不得了,今年更加不行。我们区域,旺旺整体衰退一半。去年,休闲食品还能持平,今年却与旺仔牛奶一起衰退”。他进一步表示,“今年的主要问题是过度压货,老品不行,继续压新品。新品按照平时发个5000就行了,现在都是十几二十万的压。让人很难坚持下去。”
另据一业内人士透露,自2014年以来,大批经销商解除了和旺旺的合作。旺旺的产品开始越来越多地被堆积在传统商超货架最不起眼的角落里。旺旺近几年频繁的组织架构调整,还造成了严重的冲货问题,各级代理商、分公司,受利益驱动跨区域销售,造成价格混乱,货都压到了经销商手里。
渠道信心下滑,最终带来了渠道资源的收缩。
一位零售行业从业者告诉快消君,近几年,超市零食礼盒区逐渐被坚果礼盒、纯牛奶等品类占据,而旺仔牛奶或旺旺大礼包的展柜却越来越少。同时,在越来越多的便利店中,货架黄金位置被便利店自有商品、跨国食品巨头、辣条等占据,旺旺让出了曾经的C位,被摆放在货架边缘。
不压货业绩难看,但压货市场难受。至于如何取舍,对旺旺而言仍是一个重大课题。
旺旺,“不旺”了?
无论是饮料,还是纯牛奶,都没能顺利接下复原乳的班,无疑是旺旺最大的“痛”。
旺旺在财报中表示,公司米果类、休闲食品类(合计收益占比51%)同比仍保持成长中到高个位数;冰品小类和豆类、果冻及其他小类均实现双位数增长,QQ糖、果冻、浪味仙业绩均创历史新高。其中,冻痴2022财年销售额近3亿元。
然而,这些保持增长的品类已经很难给消费者新鲜感。例如,旺仔QQ糖是2002年上市,浪味仙和果冻的上市时间则更为久远,最早可追溯至1993年。也因此,上述产品或许会因为贴合现代消费者差异化需求实现销售额增长,但很难再成为当下流行的“爆款”。
需要注意的是,旺旺在去年也尝试推出创新产品,比如新推出以PET瓶包装形式的旺仔牛奶、小红瓶,在2022财年实现收益破8000万元;而坚果牛奶、巧克力牛奶等风味牛奶产品的收益也突破了2亿元。
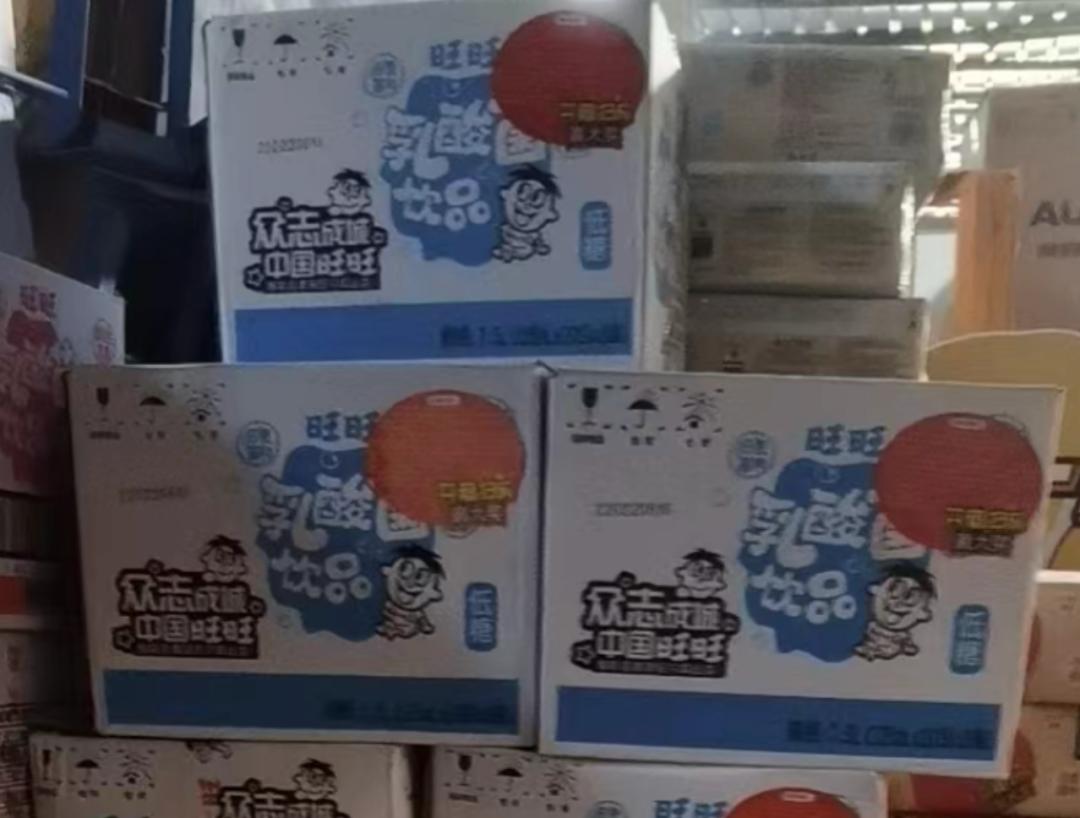
然而,整体创新力度有限,经典产品逐渐老化,旺旺仍面临营收和净利润双双下滑的困境。
事实上,近年来,自从三只松鼠等零食品牌以及零食很忙等零食量贩渠道崛起后,旺旺就感受到了危机。公司加速上新、疯狂跨界,搬出“压箱底”的营销手段,如持续推出新包装、通过新设计、新口味等,试图通过多种“微创新”方式为旺仔牛奶这个大IP“续命”。
同时,在产品端,旺旺也不断进行延伸。例如,早在2015年,旺旺便推出了名为“刹”的首款功能饮料;2016年,“哎呦”维生素营养素饮料面世;去年6月,旺旺上新了“会嗨”功能性饮料。但遗憾的是,这些产品都相继在市场上销声匿迹了。
如今,在快消行业,产品迭代速度越来越快,消费者口味相较于以往也都大有变化;总的来看,旺旺付出了努力,但显得比较不适应当下的时代,并没有太多的成果。
同时,旺旺在新品和营销上整了很多“狠活儿”,如持续推出新包装、通过新设计、新口味等,试图多种“微创新”方式为旺仔牛奶这个大IP“续命”。
不过,从经销商当下反馈的诸多信息来看,这些拉满流量的举措,大多没有惠及到终端销售上,而今00后和10后主力消费人群显然不吃这一套。更不用提,伴随着“创新”常常发生的是,企业众多的新品让老团队无所适从,反而自己抢了自己的市场,把曾经的市场主力削弱了。
事实上,旺旺执行董事兼首席营运官蔡旺家也曾表示,虽然旺旺近年来一直在创新和变化,但在巨大的组织、市场、渠道惯性作用之下,公司的创新还是只能推石头上山,一步一步慢慢来。
当然,财报信息中也有一些值得关注的亮点,其中之一就是出海。
财报显示,旺旺在东南亚设立的越南工厂已正式投产,伴随越南工厂的投产,将发挥其成本及地理区位优势,补充现有集团生产及供应链布局。此外,目前遍布东南亚、美洲、欧洲的5家新设海外附属公司已陆续开始运营,助力开拓海外市场策略的推进。该公司还称,2022财年集团海外业务实现了双位数成长。
然而,海外市场终究只是旺旺业务的补充板块。对于这家高度依赖中国大陆市场的企业而言,产品和营销老化、过于依赖传统渠道,仍是“旺旺不旺”的关键命门。
本文来自微信公众号“快消”(ID:fbc180),作者:李珂,36氪经授权发布。
















