小作文左右市场?悲观过头的修正才是灵魂
大家好,以下是本周海豚君总结的组合策略的核心信息:
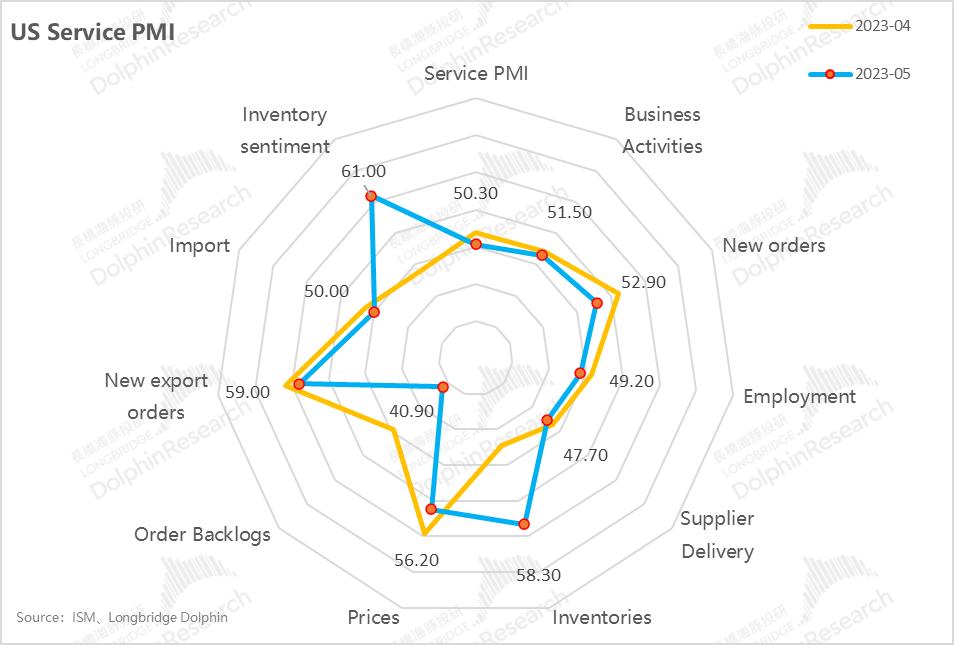
1)美国服务PMI“变脸”:订单和存货边际变化趋势隐含下游需求已经疲软,快速消耗订单余额,而备货过足导致存货快速增加,这与服务物价和服务就业PMI分项的边际回落互相印证。这个数据可以持续观察几个月,如果趋势持续,很可能意味着,即使5月就业仍然强劲、能够支撑5月美国经济不会太差,但5月之后,服务就业的拐点也快要到来了,制造业和服务业PMI双双边际变差,隐含美国经济后劲仍有问题。
2)持续交易 美国“经济无衰退”有风险:截止上周末,科技股贵得高不可攀之后,美股已经连续两周补涨偏顺周期资产,持续交易加息暂停、“美国经济无衰退”,这种无视PMI边际变化的交易逻辑需要考虑后续的可能风险。
3)国内物价和出口“预期内疲软”:国内4月就已经进入“需求弱通缩”交易中,5月国内的物价和出口数据也只是说明了当前的需求确实疲软。在目前估值分位已明显较低,且仍有政策工具空间的情况下,继续做空中国资产的性价比已经很低,
且从过分低估、利润又逐步释放的中概已启动了估值修复,港股消费股也开始止跌,后续国内重点关注包括降息在内的可能政策对冲。
4)继上上周海豚君提示5月进入新的宏观变量发布期,中美资产相对估值充分对调,风险发生变化后,新调入的中概资产连续两周,持续拉动组合收益,对冲掉了美股科技股的滞涨。
上周唯品会、拼多多和网易贡献较大,另外华住基本面不差的情况下明显错杀,上周股价修复较大,保证了虚拟组合的相对超额收益(Alpha Dolphin组合上行+1.7% vs MSCI中国+1.6%、标普+0.4%)。
以下是详细内容
上周,美国基本上处于宏观静默期,相对有一定价值的只有一个服务业的PMI,而国内则有两个重磅数据出来CPI/PPI,以及出口数据。
一、美国经济:服务业要转冷了?
美国服务就业虽然爆棚,但它是个滞后指标,而作为上周发发布的前瞻指标5月服务业PMI则明显出了问题:
虽然五月服务业PMI仍在扩张状态,但多个关键分项开始边际变差,尤其是就业直接进入了收缩区间;而最关键的变化还是在存货和订单趋势上:
在供应商交付速度加快的情况下,服务业存量订单 余粮 正在被火速消耗(收缩接近9个百分点至不到41%),但新订单包括新出口订单在内,扩张速度明显变慢(下降3个百分点至53%)。
这导致5月服务企业存货大幅扩张,当中被动加库存的意味明显,而存货情绪直接从49%拉升拉升到了61%,意味着服务业企业们意识到库存准备过多,大幅超出了市场需求。
在美国的主要商品生产和服务生产两大就业大类分布中,由采掘、建筑、制造构成的商品生产只贡献了美国私人就业中不到17%的非农就业人口,超过80%的非农私人劳工人口是服务行业就业吸纳。
而疫后就业需求的爆棚也主要来源于更加旺盛的私人服务需求,尤其是运输行业、医疗保健行业,以及临时性支持岗位。
如果服务业PMI持续收窄,尤其是存货水平相对于需求如果快速超量,很可能预示着服务业就业供给不足问题也快接近拐点了。
当然,只用单月服务业PMI的变化来做判断还不够,需要结合就业再观察一两个月。如果服务业库存和订单分项持续变差,那就基本意味着美国这轮疫后繁荣的根本动能——服务消费已基本耗尽了。
由于美国已出炉的经济数据中,只有前瞻指标服务业和制造业PMI相对在变差,最为关键的滞后数据——5月就业并不差,美国市场交易主线依然是“经济无衰退”。
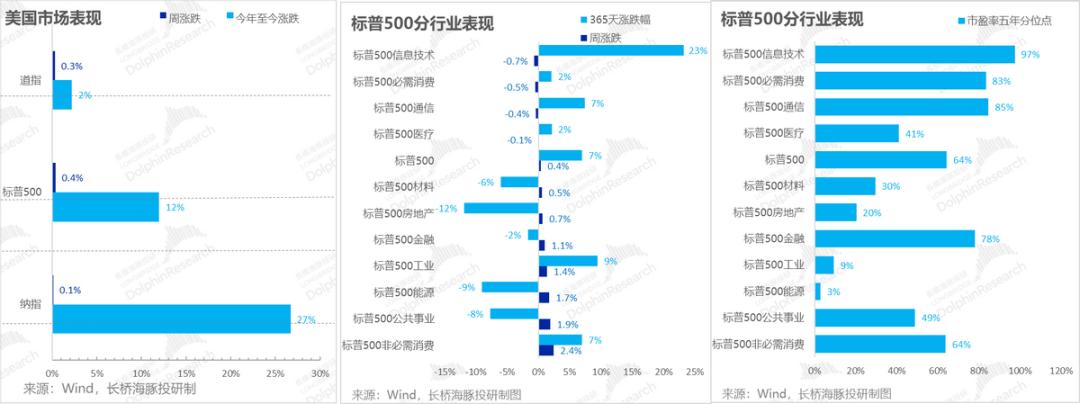
1)美股整体科技股目前估值过高失去性价比后,已呈现滞涨甚至小幅回调状态;
2)但行业板块中可选、公共事业、能源、工业,甚至金融、房地产等周期股发力,美股这两周无视PMI传递的衰退信号,反而开始真正定价美国经济无衰退的预期。
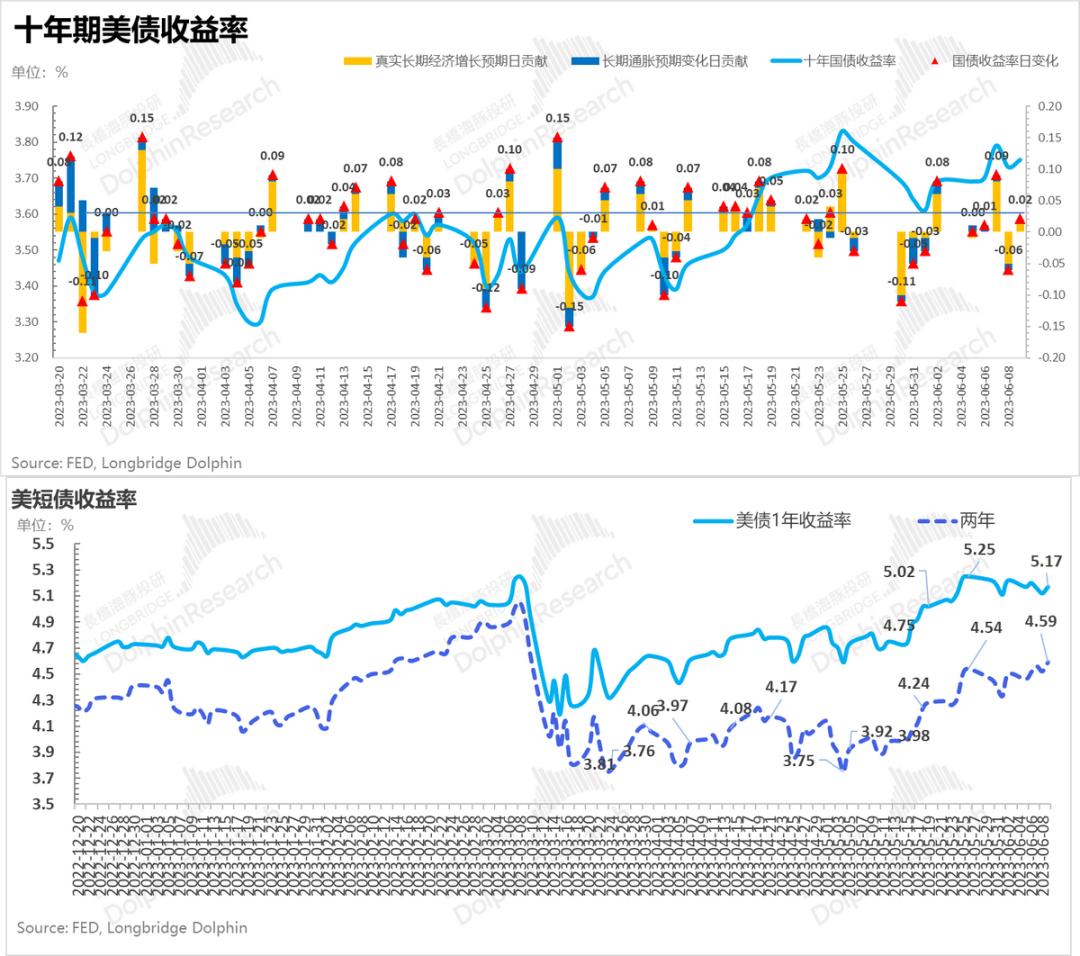
上周美国长债收益率几乎没有波动,从债市的交易来看,市场持续定价一年之内无降息,甚至有小幅加息可能。
二、国内经济:又到等待政策救赎时刻
国内需求通缩问题从4月上旬3月CPI(同比0.7%)发布时候已广泛酝酿了。到上周5月CPI数据出来,需求低迷问题已被充分交易。
必选、可选消费均大幅回调,甚至包括疫后修复明显的酒旅社服等板块,通杀Beta之后,交易的预期已充分悲观,所以物价疲软也基本算在预期之内:
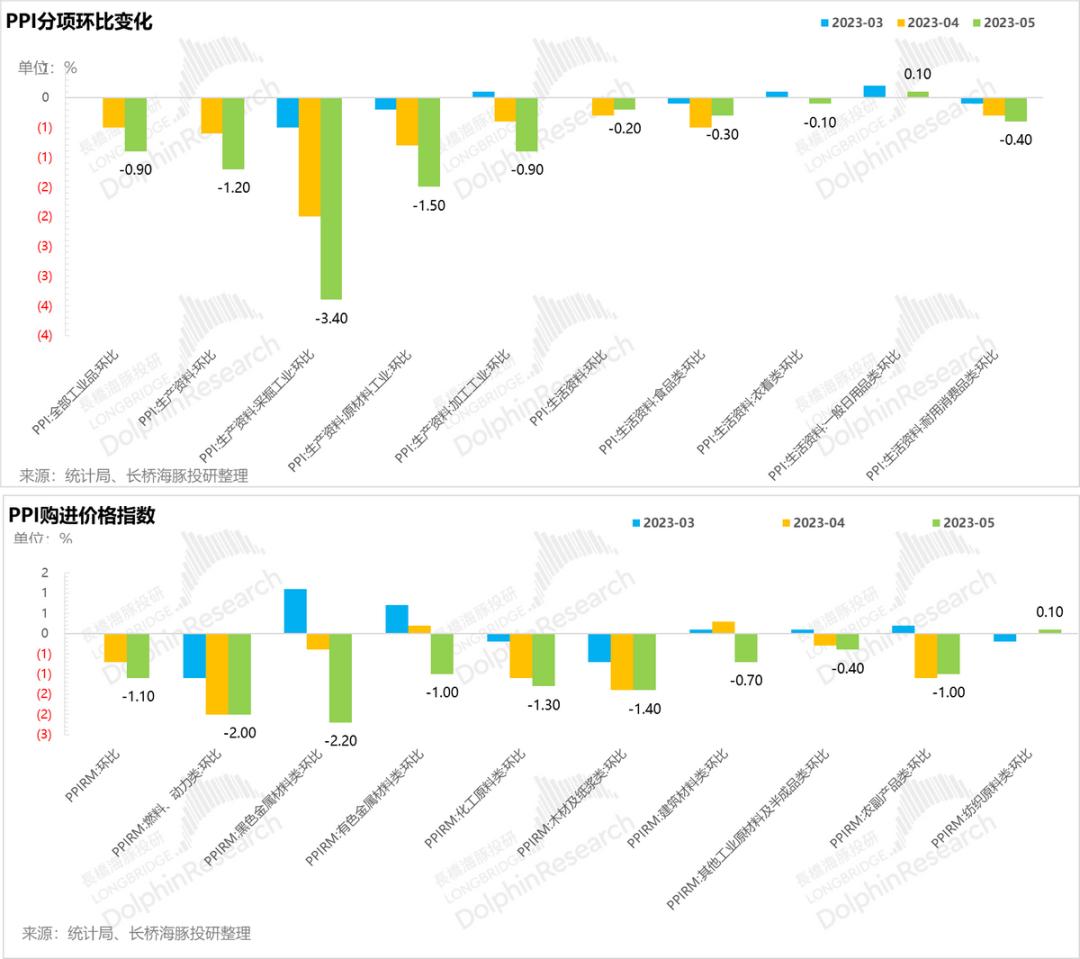
1)PPI从环比没有看到明显的止跌迹象,尤其是生产资料类PPI,结合PPI中购进价格指数跌幅小幅低于生产资料PPI物价跌幅,工业企业利润大概率仍然承压。
2)PPI中与终端消费相关的生活资料跌幅则有小幅修复迹象,尤其是食品类,但耐用品类生活资料还在加速下跌,没有支撑。
3)CPI同比看似小幅修复,从上个月的同比0.1%修复到了0.2%,但环比其实还在变差:剔除食品和能源后的核心CPI环比从4月份 0.1%的正增长变成了0%增长。
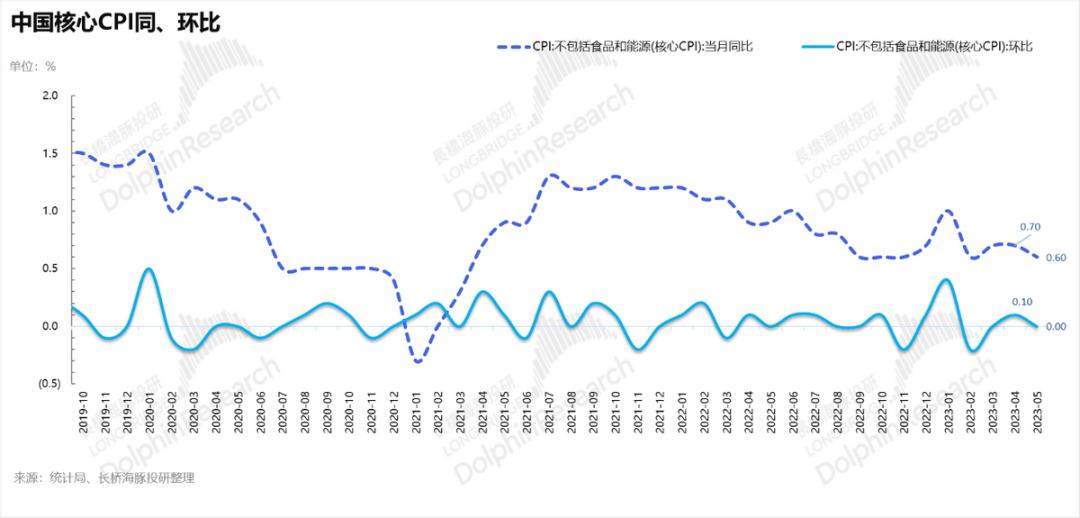
详细看核心分项的环比变化:
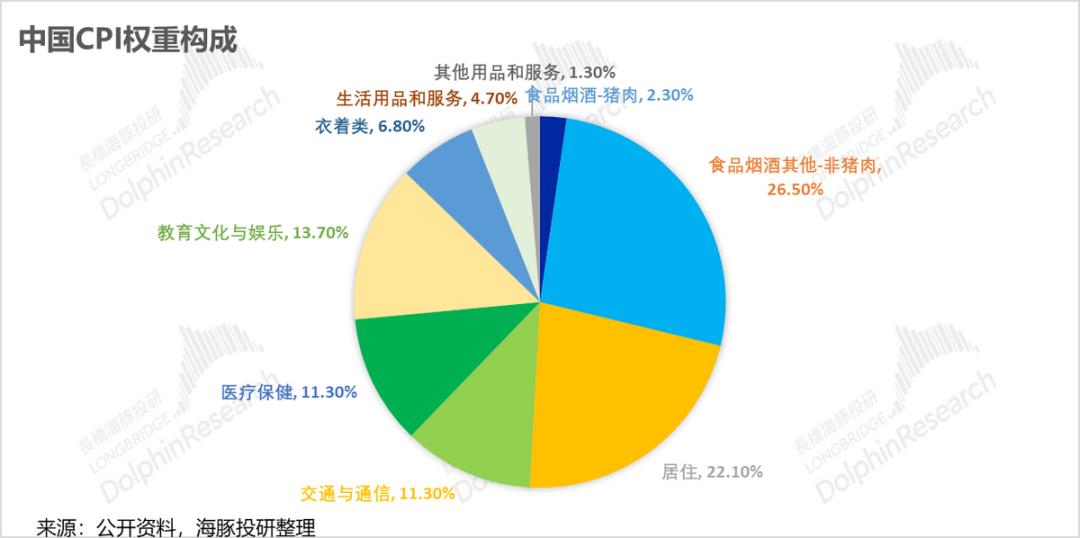
1)商品跌幅小幅修复主要是靠衣着,其中服装和鞋类产品环比都恢复了正增长;其他如家用电器、汽车&手机等交通工具、通信工具都还在环比下跌中;
2) 居住成本环比是0.1%的负增长,住房市场不济也影响到了租房市场预期,可以观察毕业季时是否能有所恢复;
3)服务物价当中, 5月作为旅游旺季,旅游服务价格反而从4月4.6%的环比正增长变成了-0.1%的负增长,一个可能解释是五一旅游预定在4月,而过完五一之后,旅游价格回落。另外,由于车价、燃料价格,甚至人力成本均较低,作为服务的重分项,交通服务持续通缩。
总体从核心CPI组成可以看到:居住、汽车大件消费持续较弱,后地产周期的通电、家具等消费同样较弱,目前只有衣着消费小幅恢复,稍微撑住了商品消费的环比跌幅;而服务消费,由于五一之后,旅游产品等物价也从增长变成回落。
整体上,物价端体现出的仍然国内供需格局还是供给过剩、需求疲软的状态。而且,由于车价、通电产品价格持续回调、交通出行、旅游等物价持续回调的话,核心CPI环比有负增长可能,物价的最差时刻可能还没到来。
虽然物价差,但也基本是在市场预期之内。在当前市场已充分反映 “中国资产衰退”预期的情况下,交易角度反而应该去博弈政策对冲,尤其是物价持续低迷、实际利率已然上行的情况下,接下来可能的降息预期。
本周中美再进入宏观大周,中国有5月人民币贷款、社融、固定资产投资、社零、工业增加值等一系列宏观数据;美国有CPI(周二)/PPI(周三)、美联储利率到底是暂停还是加息的利率决议,以及社零数据。
目前从美国PMI数据看的迹象来看,美国服务消费往前有乏力迹象,但就5月本身而言,由于就业支撑较好,美国的社零大概率仍有保障;同时,CPI数据如果没有明显通胀环比再涨的趋势,美联储很可能的决议还是暂停,等待高息的作用逐步渗透到实体经济当中。
而国内主要是看社融数据中,政策是否有发力迹象,居民减杠杆的速度是否有所放缓。
三、市场交易走到哪里了?
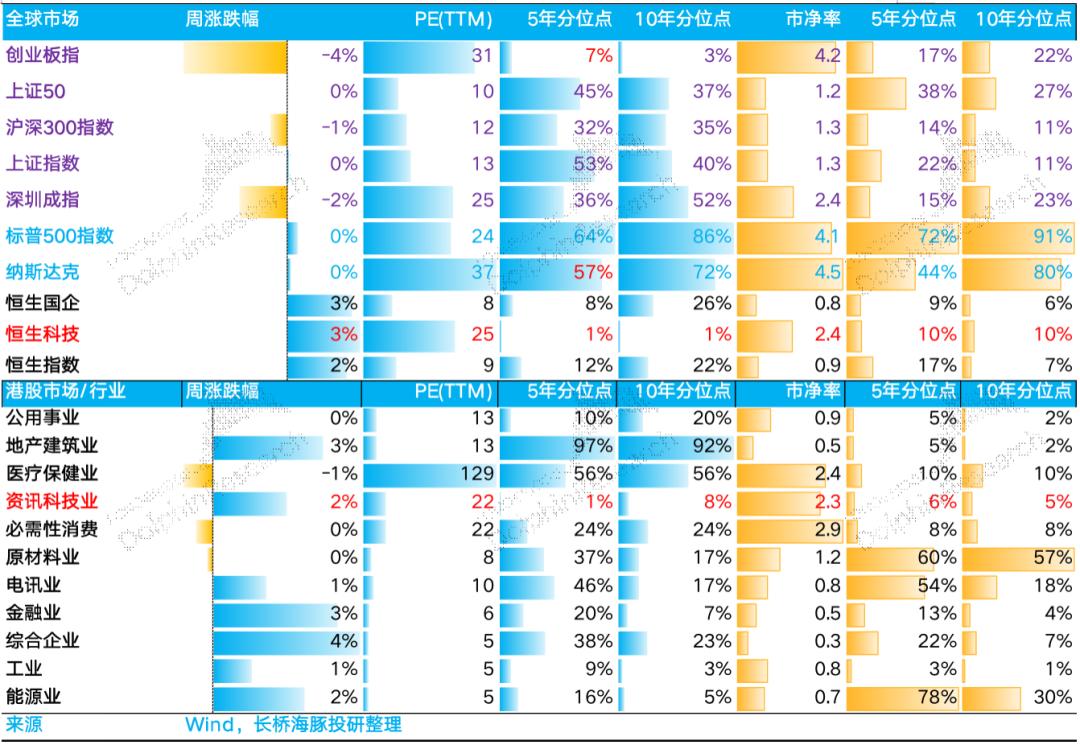
继海豚君加仓中概之后,港股持续修复,但修复的背后仍然是政策博弈,比如说30%的权重板块——金融业修复与居民降低存款利率有关,地产建筑业则与各种各样的小作文有关。
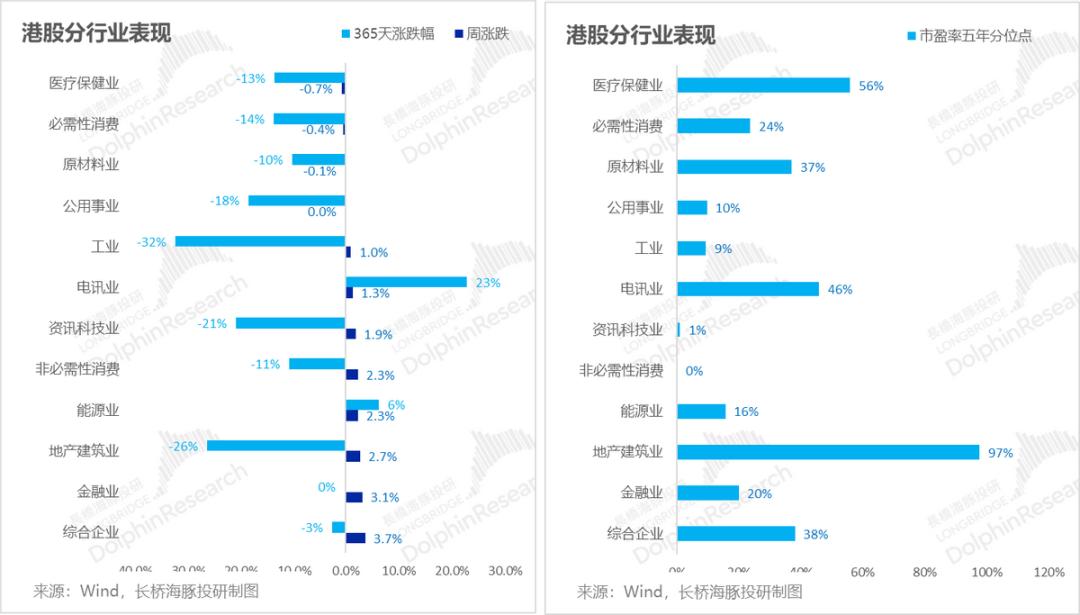
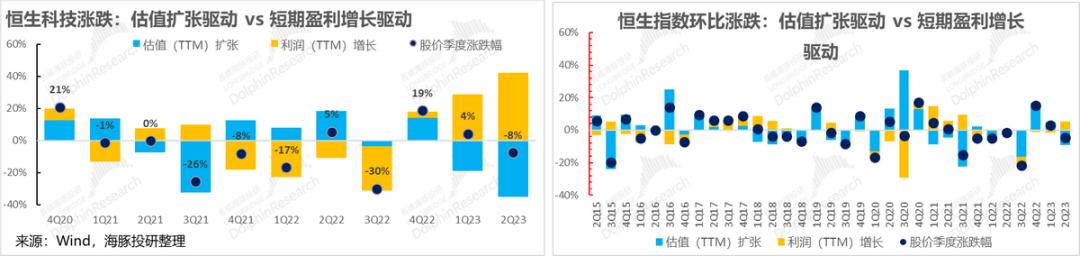
本轮港股杀跌中在当期利润并不差的情况下,隐含的杀成长预期较重,港股甚至国内A股一些指数都已经跌到了近五年估值分位的较低位置,在国内政策工具比较充分的情况下,持续做空中国资产的性价比已非常低。
四、组合收益
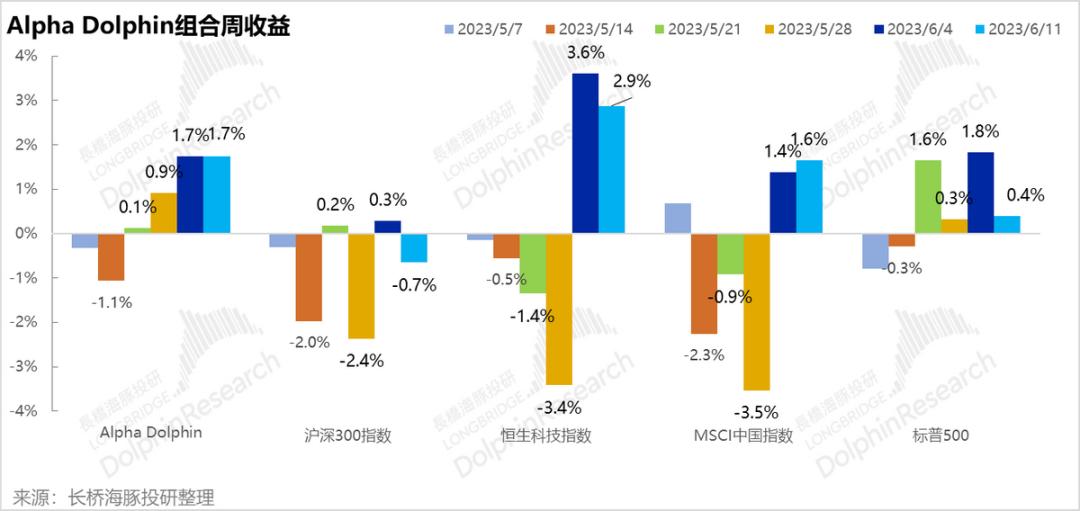
6 月 9日周,Alpha Dolphin组合无调仓。这一周,Alpha Dolphin虚拟组合再次上行1.7%,小幅优于 MSCI 中国指数(+1.6%)、沪深 300(-0.7%),以及标普 500 指数(+0.4%),但不及恒生科技指数2.9%。
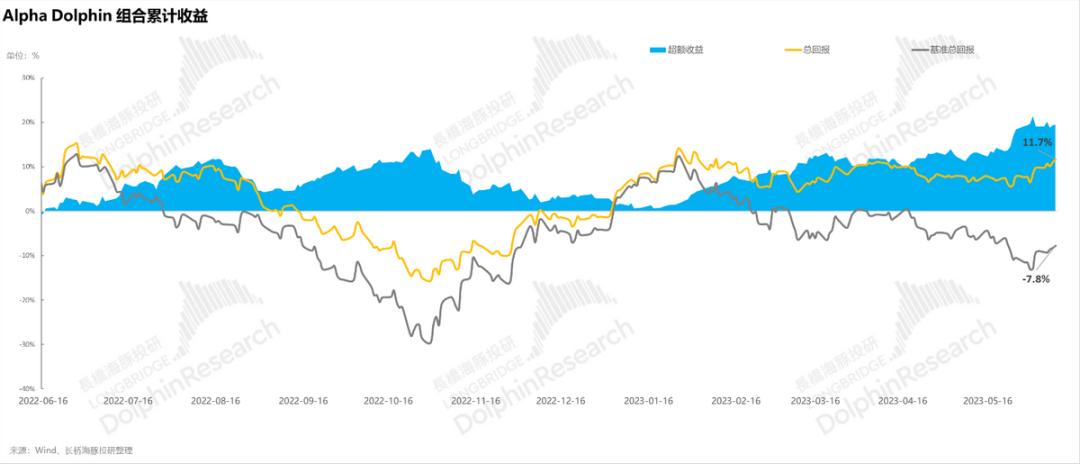
自组合开始测试到上周末,组合绝对收益是 12%,与 MSCI 中国相比的超额收益是 19.5%。
五、个股盈亏贡献
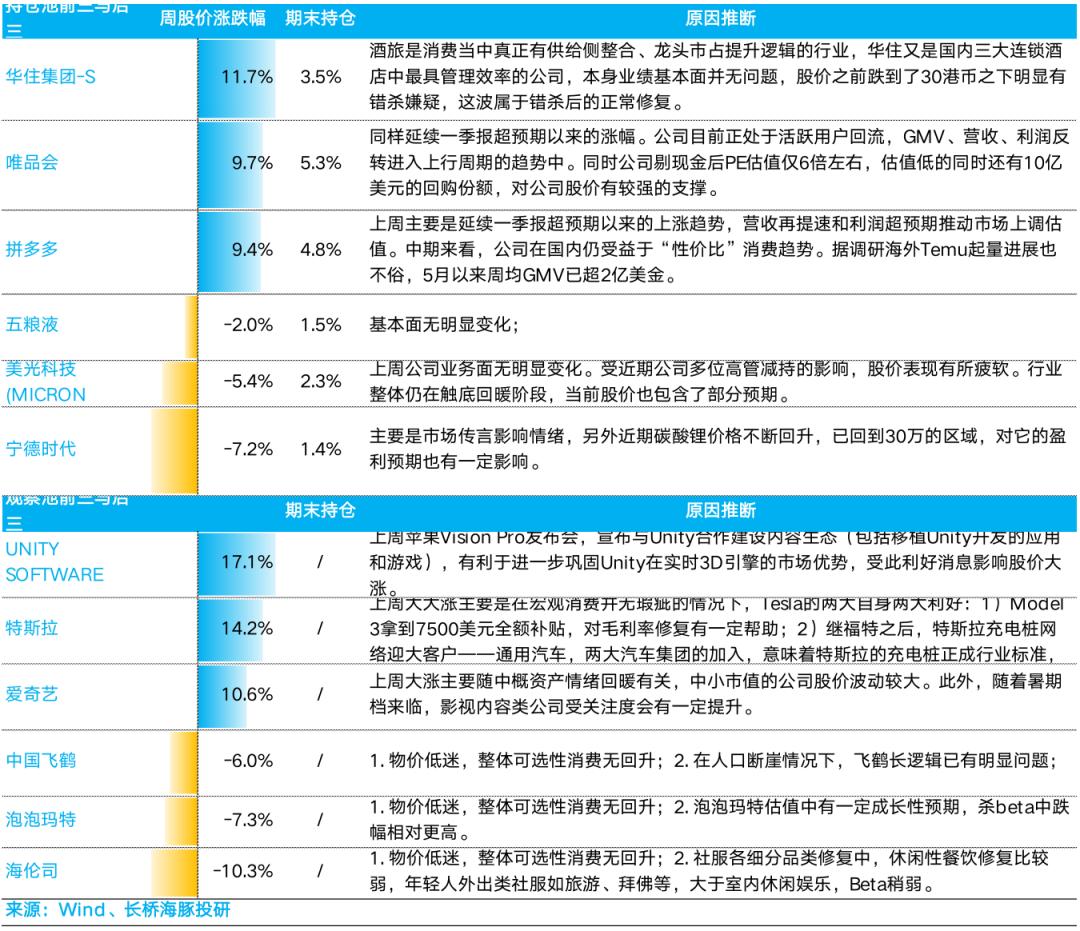
上周组合收益依然是靠两周前最新一次调仓中调入的中概资产唯品会、拼多多和网易来贡献,另外之前明显带有错杀嫌疑的超跌股华住上周修复明显。上周对组合构成拖累的主要是滞涨的美股科技股,以及国内传鬼故事的宁德时代,而消费股经过几周的调整之后,终于有了企稳迹象。
观察仓中超涨的美股基本都源于自身公司的事件驱动。如Unity是由于与苹果头显合作,特斯拉则是因为Model 3获全额补贴,以及充电桩网络迎来新的重磅客户。
其他观察仓的中概资产上涨大多是以低估修复为主,唯一的例外是携程。携程应该归于海豚君上上周调仓当中基本面无瑕疵,估值基本合理(与拼多多入仓属同样理由),按照海豚君估算的目标价40美元,对应财报发布时候,还有大约15%的涨幅,后续仍可持续关注携程的机会。
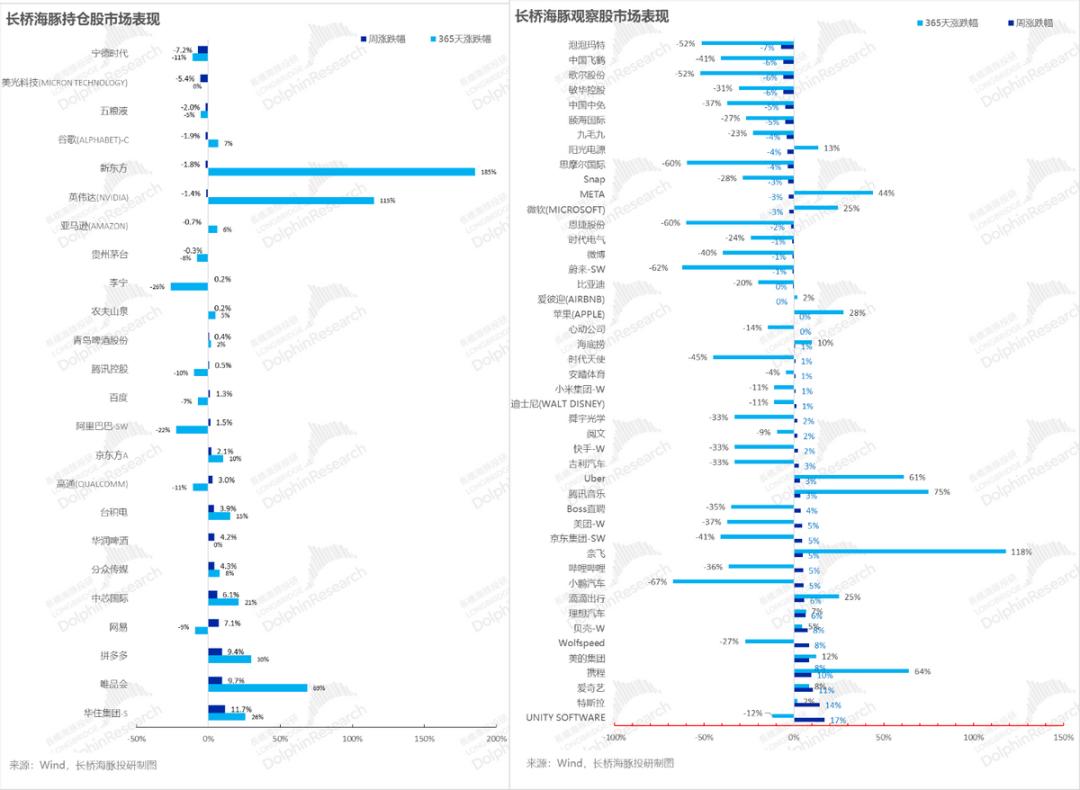
具体涨跌靠前的公司,海豚君对原因整理如下:
六、组合资产分布
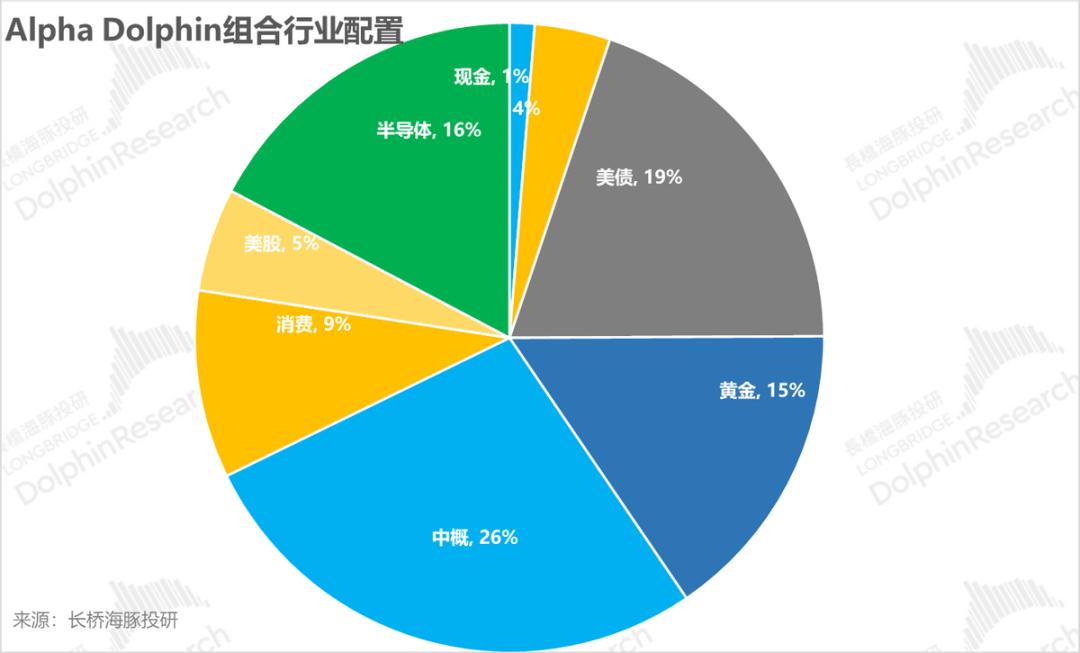
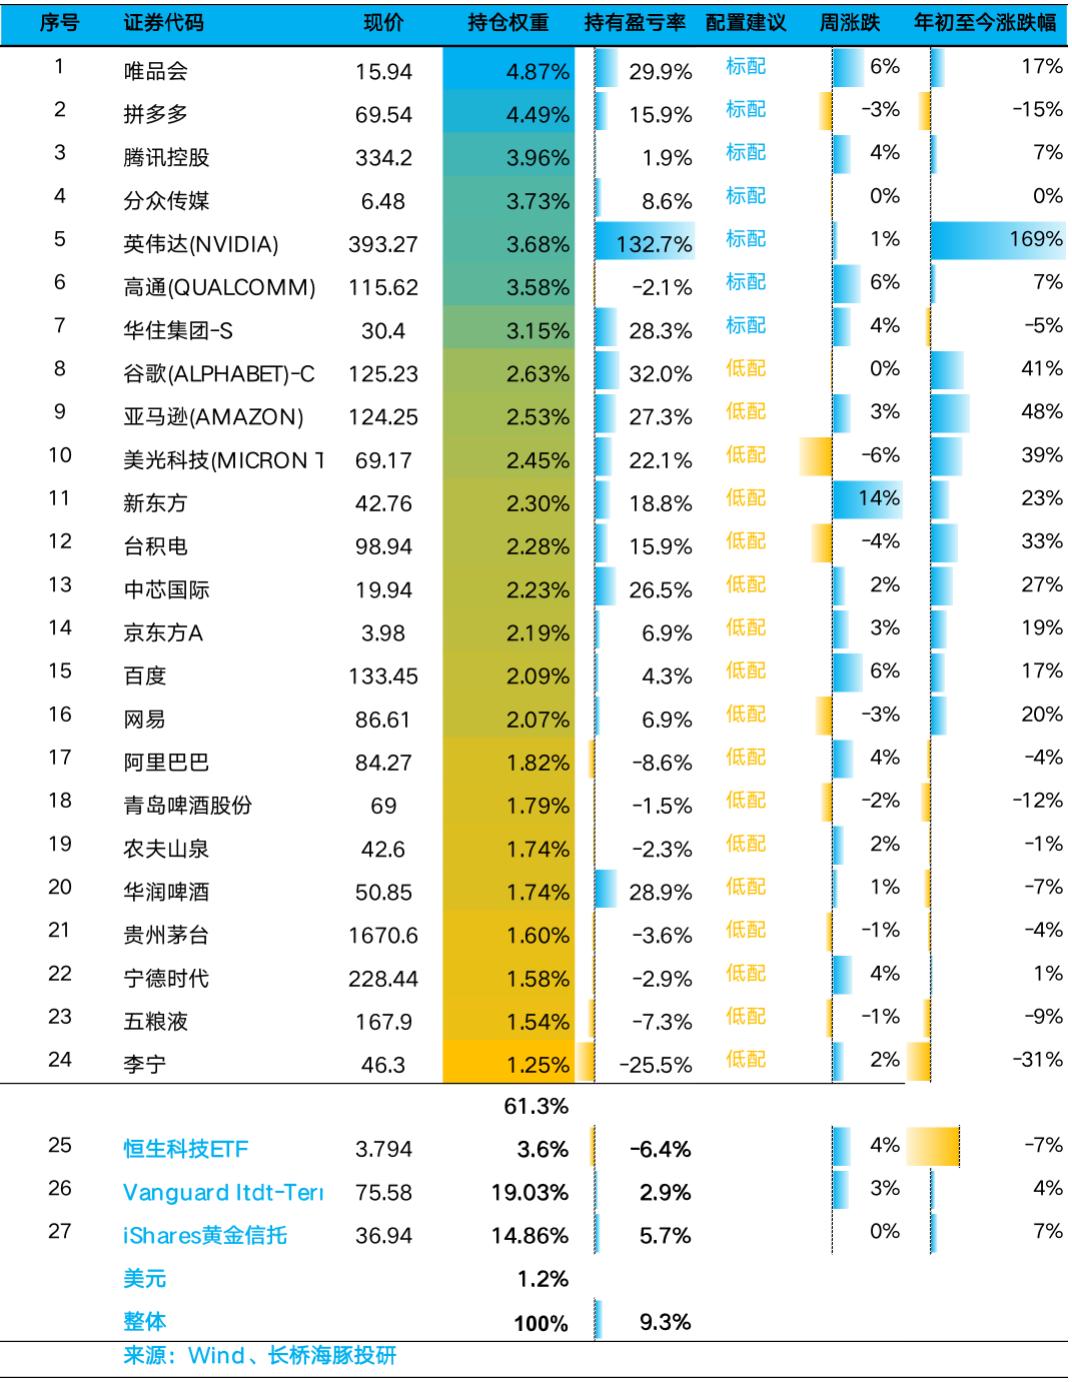
本周组合无调仓,共计配置股票 21 只股票或 ETF,其中评级为标配 7 只,评级低配的为 19 只,其余为黄金、美债和美元现金。
截至上周末,Alpha Dolphin 资产配置分配和权益资产持仓权重如下:
本文来自微信公众号 “长桥海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















