2023年,应该提前还房贷吗?
“不想给银行打工,就提前还房贷”,最近,在不少社交平台“提前还房贷”成为热议话题。
为什么大家都想提前还贷呢?
首先,从去年至今,房贷利率一降再降,目前,多地银行下调的首套房贷款利率,最低降至3.7%。

这个房贷利率,与前几年普遍利率在5%以上,甚至超过6%相比,直让那波买房的人心里叫苦。
其次,现在的理财产品收益率都在下降,市场上几乎没有收益能在5%以上的稳妥理财产品,而提前还贷,就相当于买了个5%的理财产品。
同时,现在很多人经常接到资金中介的电话,不断被告知“可以用消费贷或者经营贷来置换房贷,而利率仅需3%-4%”。
因为种种因素的影响,很多人都在提前还贷,那么提前还贷到底合算吗?我们要不要提前还贷?还贷又有什么注意点呢?
下面我们具体来聊聊。
提前还贷到底合算吗?
我们来举个例子。
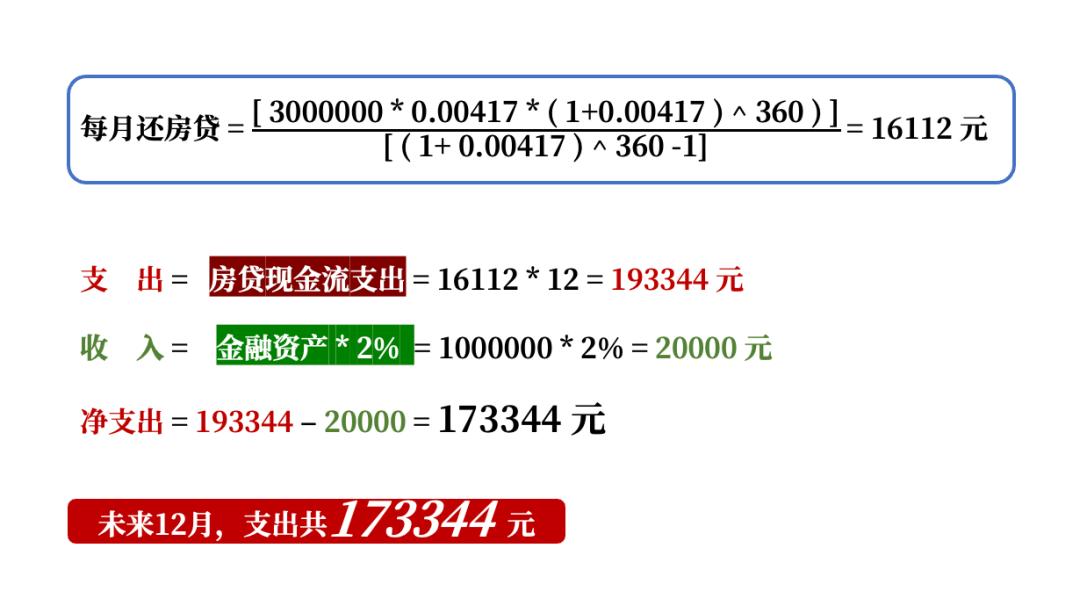
假设你有300万的房贷,期限是30年,还款方式是等额本息。
按照每个月房贷利率5%/12 = 0.417%来算。
未来一年里,正常还房贷的话,你的现金流是17.3344万元。
而如果现在,提前还款100万的话,在未来一年里,你的现金流是12.88万元。
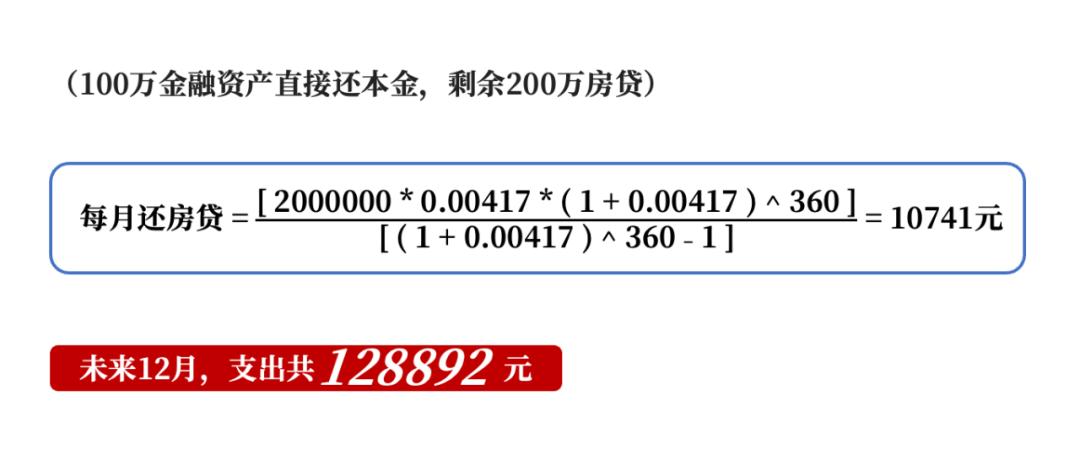
也就是说,提前还款100万,在未来的一年里,可以节约支出4.4452万元,即每月少支出3704元。
看着这些数据,很多人都想着“那赶紧还贷吧”,能节省下来好多钱。
但凡事不能盲目行事,很多事情都不是一刀切的,还要看具体的问题,具体分析和解决才行。
我们究竟要不要提前还贷?
要不要提前还贷,我们可以从这3点来思考。
1、是否有大量的闲置金
如果有大量的闲置金,可以选择提前还贷。
毕竟5%的回报率,说高也不高,但说低也不低,尤其是在现在及未来投资环境不确定性的情况下,持续5%的年化率也不是一个容易获得的事情。
如今市场这么差,感觉还钱就是在赚钱。
所以,以前拼命借钱,现在就是拼命地还钱。
2、未来几年内是否有大额资金的需求
如果近几年有大额资金的需求,那么提前还贷可能不是最佳的选择。
对我们很多人来说,房贷是唯一一个具备较低的成本、较长的期限和较长额度的贷款。
如果未来几年内有大额资金需求,那么提前还房贷可能会得不偿失。
所以,还要考虑未来几年的资金规划,虽然提前还贷是一个短期的资金选择,却关系到我们的一个长期资金规划。
3、看投资回报率的高低
假设这100万,投在了一个年化10%的金融产品上,那么现在提前还贷,三五年下来,无疑是亏的,亏了14~29万。
所以,总的来说,提不提前还贷,要看你投资的年化收益率了,如果年化收益率平均低于5%,那可以选提前还款。
反之,年化收益率平均高于5%,那么提前还贷就不是一个合算的选择了。
提前还贷需要注意2点
如果有朋友近期想提前还贷,需要注意2点。
1、提前还贷,银行方面可能会卡得紧
面对前段时间,提前还贷申请数量的猛增,银行不乐意了,开始“花式”出招。
有媒体记者报道,发现多家银行出现,提前还款排长队的情况普遍存在。
有的银行甚至修改还款规则,原本一年三次申请机会改为了一次。
还有部分银行关闭了线上预约通道,只能线下协商办理。
为什么提前还贷,银行会卡得紧?
一方面是基于银行房贷工作指标要求考虑;另一方面是因为对银行而言,房贷收益是一笔长期稳定的生息资产,如果都纷纷提前还款,会影响银行对长期资产的计划安排。
因此,银行不希望自己已经锁定的收益,或有较高收益的优质资产受到太大影响。这就是为什么你想提前还贷,银行要卡的主要原因。
2、如果3年内没有能力还清,不建议用经营贷、消费贷提前还款
针对当下贷款利率下行的趋势,一些人打起了消费贷、经营贷置换房贷的主意。
也正因如此,各大银行业务员纷纷开始推销个人信用贷、消费贷业务优惠活动,不少银行的利率低于4%。
要注意的是,并非所有人都能承受住房贷转经营贷、消费贷的潜在风险。
中介在帮助操作相关转贷时,自身的诉求是为了收取中介费,才不管业务是否合规。
贷款资金是要按约定用途来使用的,如果贷款人违约,是会被要求提前收回贷款并会影响个人征信的。
但考虑房贷利率差过大的现状,就算知道不合规,还是很多人愿意冒险尝试。
除此之外,用经营贷、消费贷置换房贷,最大的问题是,期限较短,不如房贷时间长,且多要求一次性归还本金。若贷款人无稳定的资金来源,贷款到期后不能及时偿还本金,可能产生资金链断裂风险。
所以,如果3年内没有能力还清,不建议用经营贷、消费贷提前还款。
最后,我想说是否选择提前还贷,要根据个人的自身情况,千万不要在不明就里的情况下就成为羊群的一员,盲目和他人一样结清房屋债务。
本文来自微信公众号 “晓芳说职场”(ID:XF-SZC),作者:王晓芳团队,36氪经授权发布。
















