未来物价会失控吗?
最近因为有消息说储蓄险又要下调收益率了,所以有读者说,考虑再多买点年金险锁定收益率。
但老是在纠结未来会不会发生严重的通货膨胀(虽然目前大家更担心的还是通缩)。
通缩的话,3.5%的预定利率确实很香。
不过一旦未来出现恶性通胀的话,央妈也会加息,把存贷款利率给拉上去。
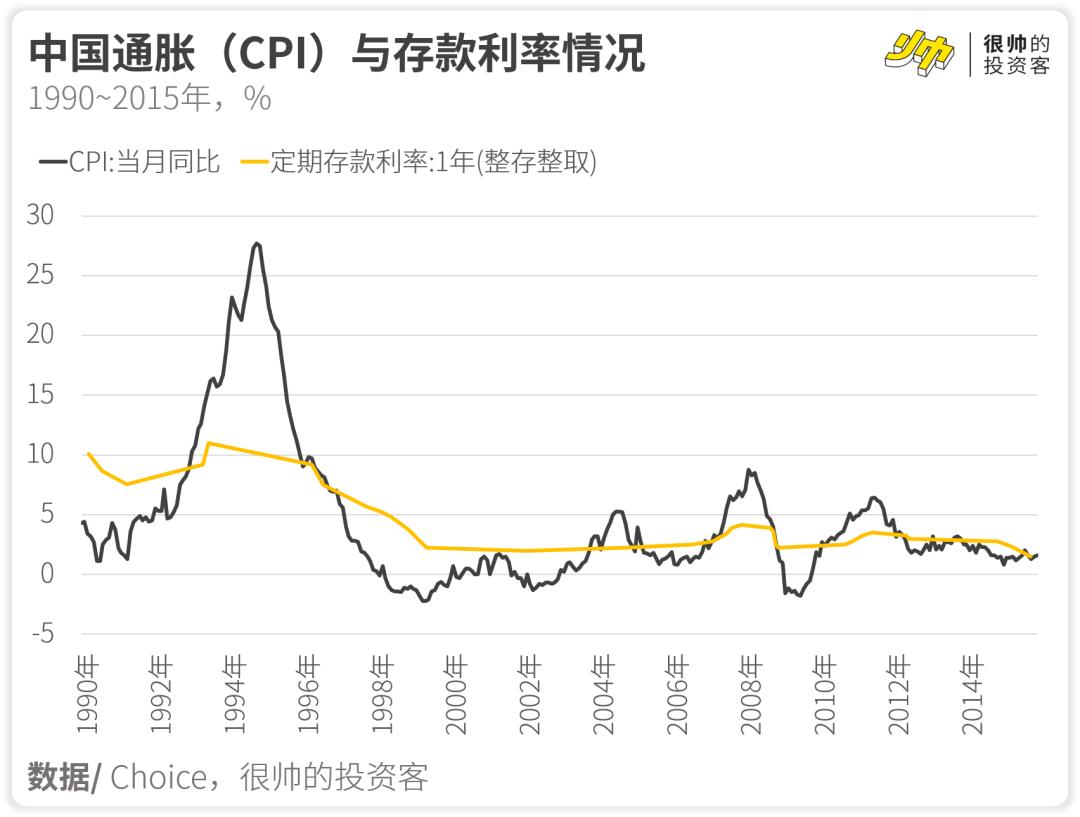
比如90年代的时候,当年通胀、存款利率都很高——
那么,通胀和哪些要素有关呢?
这个我之前也 提到 过,通胀跟三个要素有关:需求、供给、货币供应。
需求和供给,本身受到经济周期的影响。
而货币供应,更多是在尝试抚平供需波动产生的周期现象。
所以长期来看,周期现象引起的通胀,对储蓄险的影响并不大。
毕竟是周期嘛——
有的时候物价涨得快,储蓄险赚得更少(甚至可能会亏);有的时候物价涨得慢,储蓄险赚得更多。
长期来看,这不就互相抵消了?
实在心里过不去的话,就在后续利率上来的时候,再额外加保好了(只不过不大确定会不会像日本那样长期零利率)。
所以呢,我们真正需要担心的,其实是下面的这些「特殊情况」——
它们可能会导致特别夸张的恶性通胀。
我分别来唠唠——
情况1:需求过热
需求忽然大量增加,主要是在特殊事件下,对接上了新的需求。
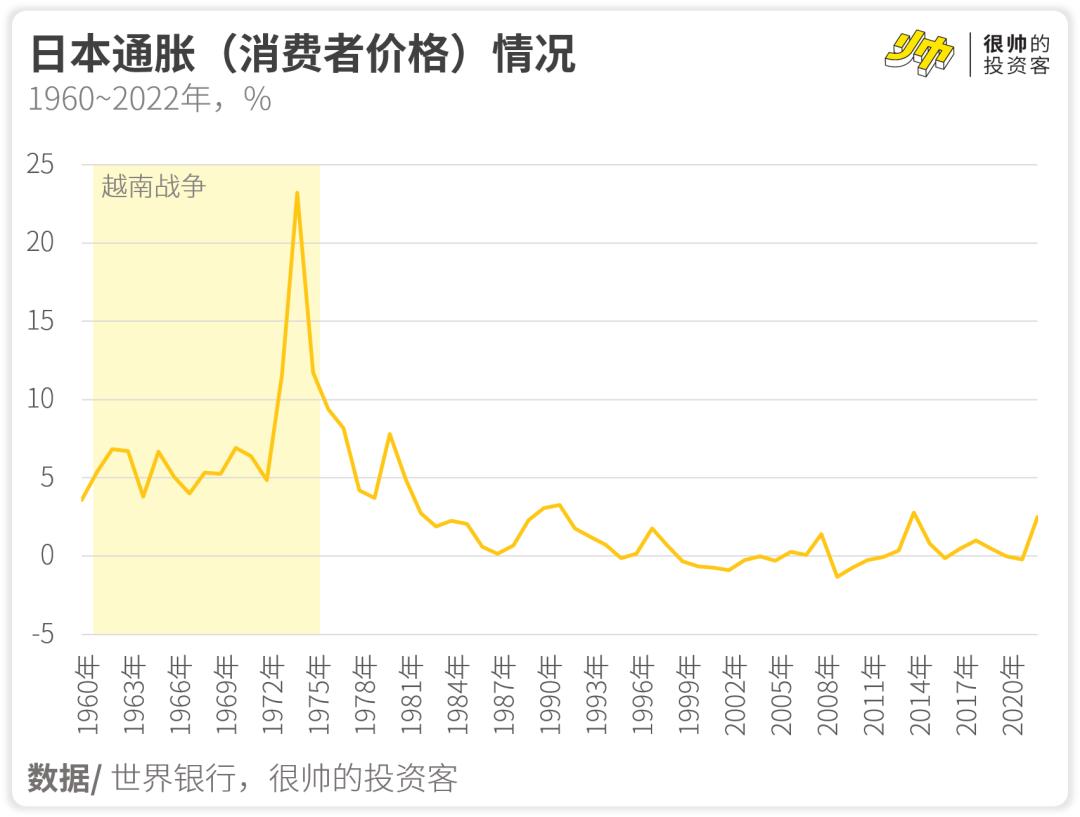
比如美国打越战的时候,把日本当做补给站。
当时日本承接了美国给的大量军工订单,把工业拉上来的同时,也让整个日本的通胀一度冲上20%。
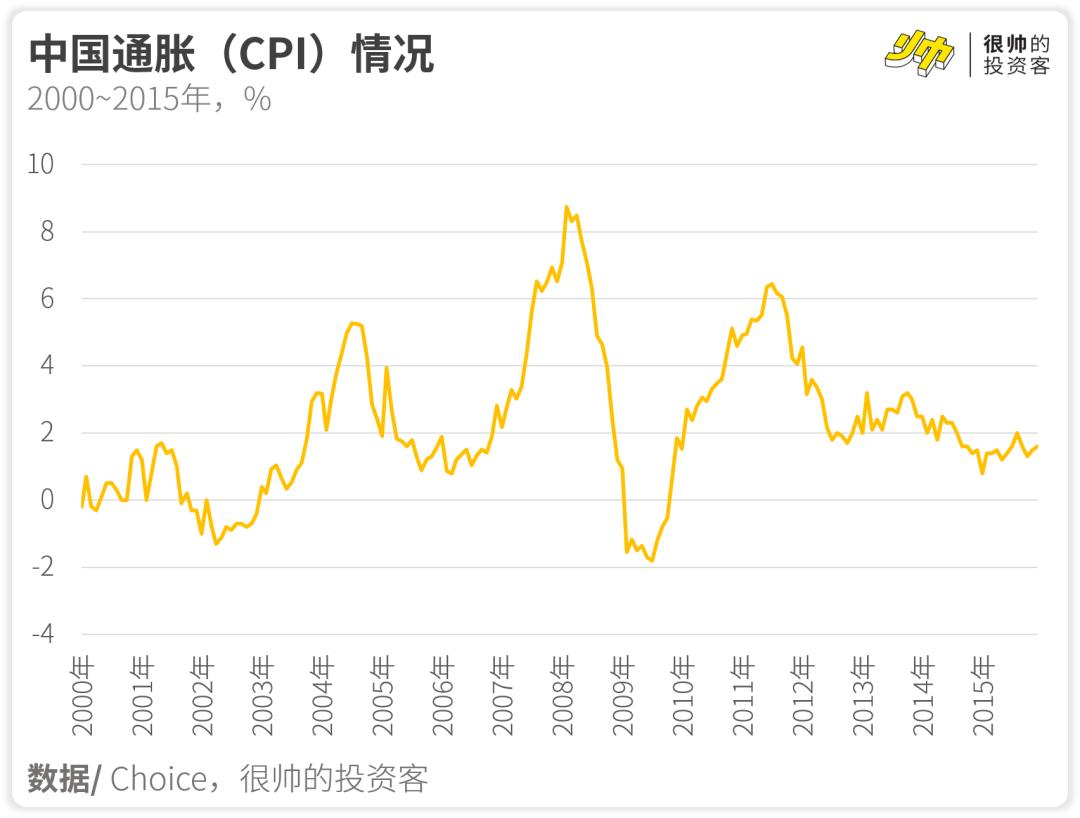
再比如中国加入WTO后,利用人口红利承接了大量亚洲四小龙原来的订单。
然后我们在2005年搞了汇率改革,导致人民币出现单边升值。
在那之后的几年,有大量的热钱涌入中国。
央妈力挽狂澜,把通胀给压得死死的,但CPI(衡量通胀的指标)还是在2008年窜到了接近9%。
不过,以后这种情况在中国大概率不会再出现了。
毕竟我们都加入WTO那么多年了,该挖的市场我们都挖得差不多了。
而且这几年又有逆全球化的趋势,加上国际产业梯次转移(也就是东南亚等国也在抢我们的生意),这种新需求大量涌现的可能性并不高。
情况2:供给崩坏
供给崩坏,一般得遇到战争或瘟疫之类的极端状况才有可能会发生。
疫情我们也算体会过了,物价还算可控。
或者说,疫情在拉低供给的同时,也拉低了需求。
供需同降,所以对物价的冲击也不算大。
近的我们可以看到俄乌冲突的影响——
西方国家拒买俄罗斯能源,导致能源价格一度暴涨。
同时俄乌也都是粮食重要产区,导致欧美的食品价格也涨得很凶。
稍微远的,还有历史上的三次石油危机,也都是差不多的影响。
不过在中国,能源和食品对我们的影响会小一些——
一方面是因为,我们本身有粮食储备——只要战争别拖太久,粮价还是可以被按住的。
另一方面是因为,不少关系国计民生的供给,大多是国企央企在负责,而政府对它们的价格掌控力度还是在的。
情况3:货币超发
这个很好懂,民国政府时期的通胀就是这么被搞上去的。
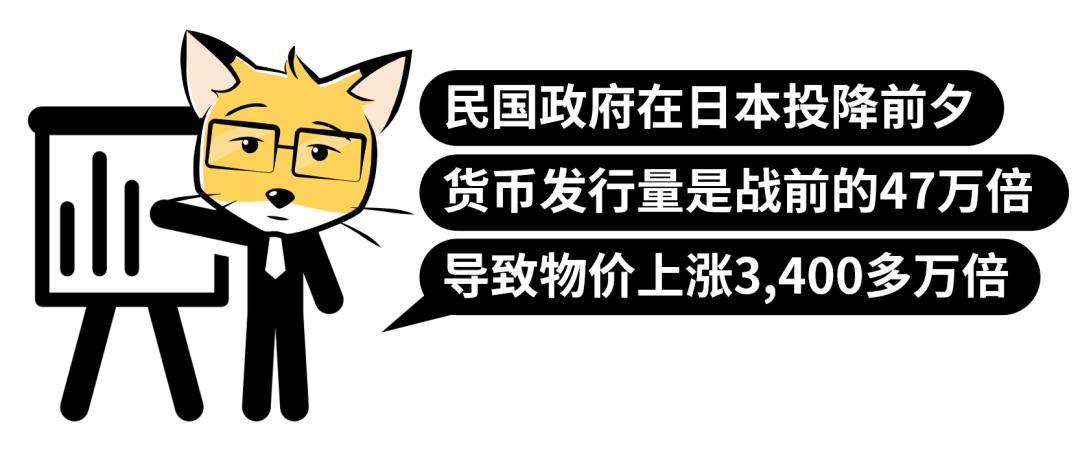
咱在过渡到市场经济后,其实也有过由货币超发引起的严重通胀——
1991年9月,国家为了提高大中型国企的活力,推了包括下调利率、放松银根等政策。
相当于当时的央行印了好多钱给到银行,然后国企们从银行借了不少钱。
这导致接下来几年广义货币增速来到了史上最高,CPI自然也居高不下。
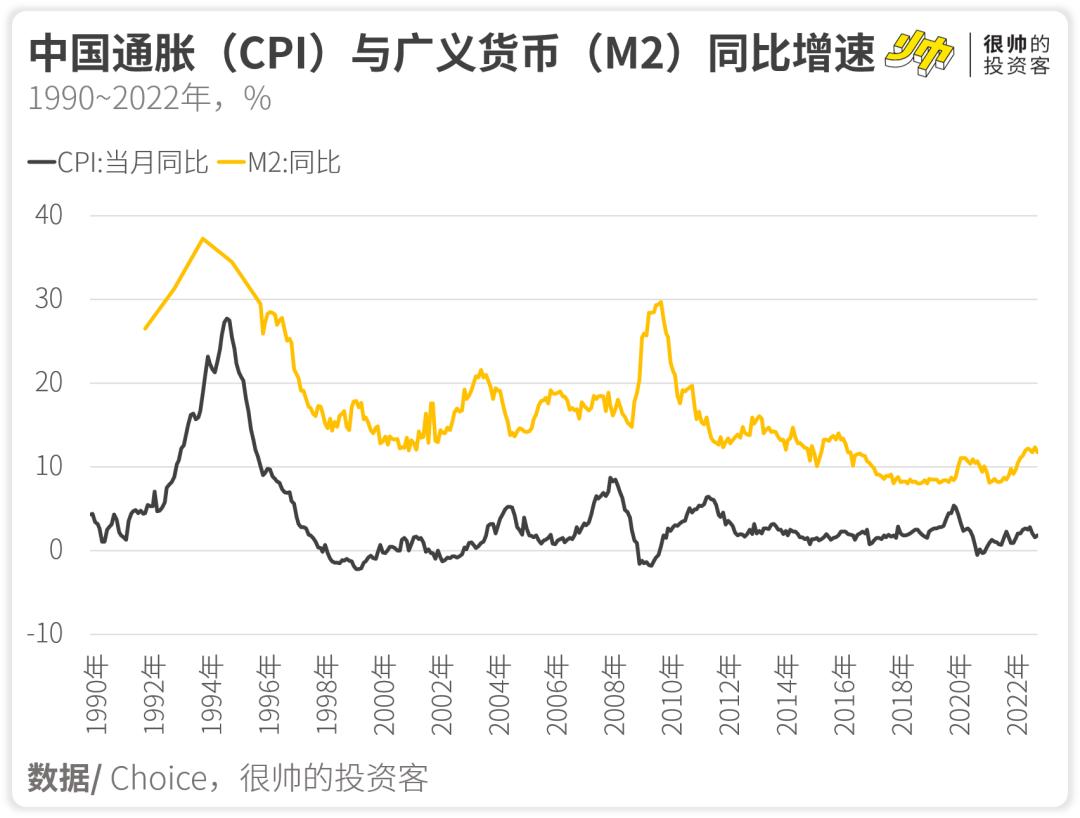
央妈疯狂印钱,短期内对拉动需求确实很有用,但是,它不可持续(理由见 这里 )。
所以你会发现,这些年咱的央妈跟欧美央行的做法很不一样——
按易纲行长的说法,咱信奉的是「中庸之道」的哲学,所以政策上不会大开大合。
比如2015年美联储收紧钱根,联邦基金目标利率从零利率直接加到2.25%~2.5%。
理论上,我们作为发展中国家,应该跟着加息的,不然资本就会外流。
结果呢,咱只是意思意思加了下。
2020年新冠疫情爆发后也是类似的——
欧美把利率往死里降,直接就零利率了,而咱也只是略略调低了利率。
去年美联储还在不断加息,而我们甚至是还在继续降息的。
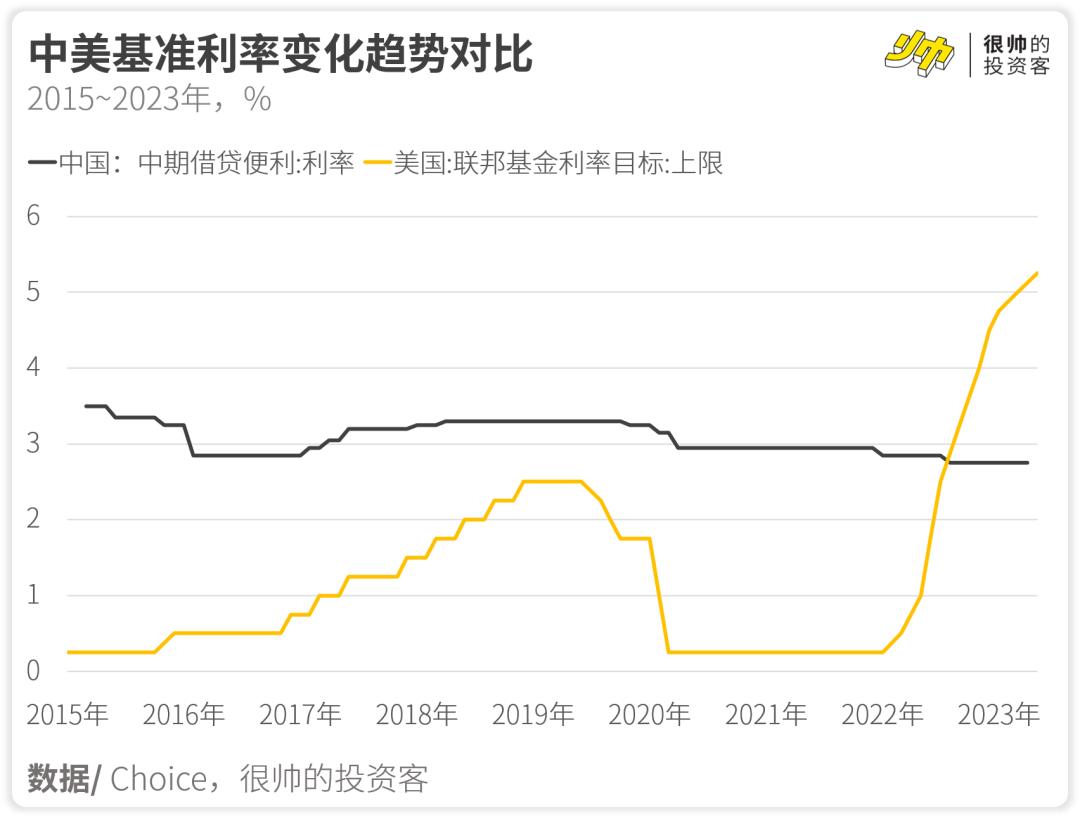
在这种哲学指导下,我们从2014年就开始在说,不「大水漫灌」。
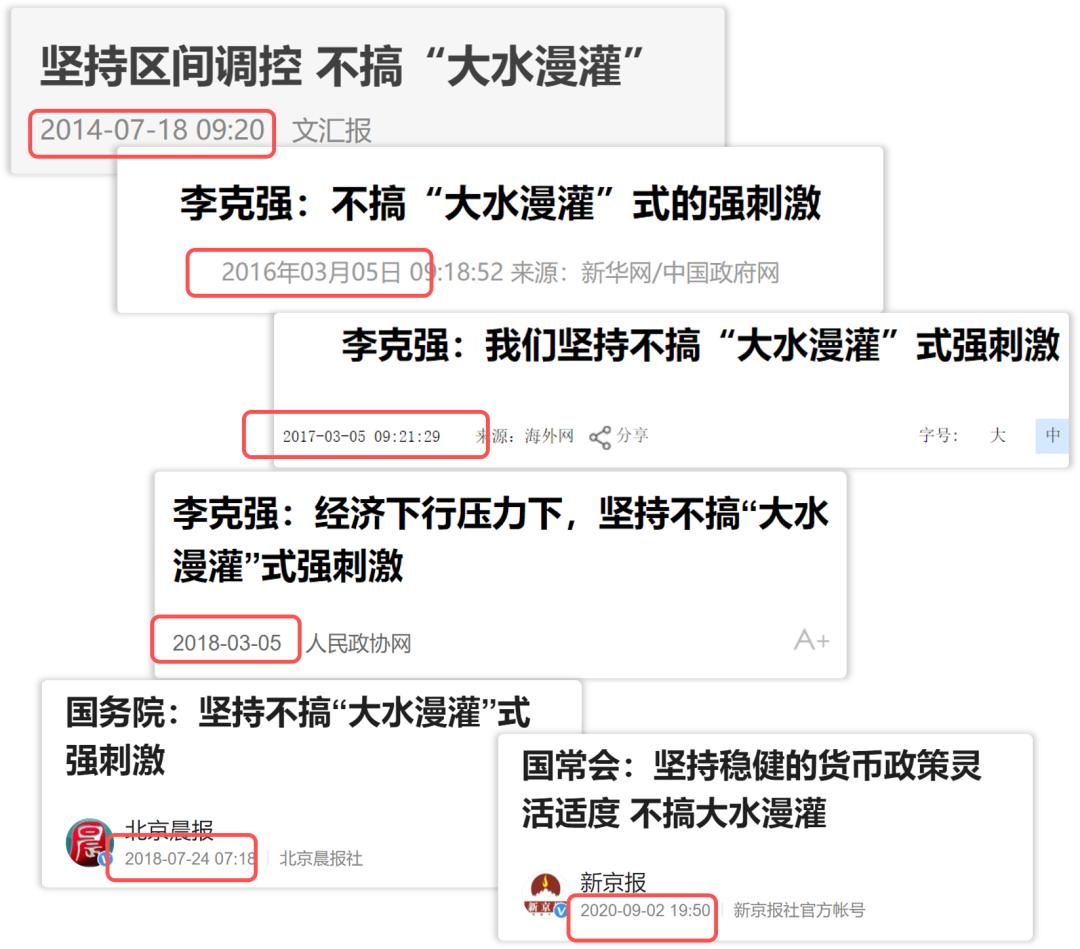
所以货币超发的情况对咱来说也是不大可能会出现的。
最后
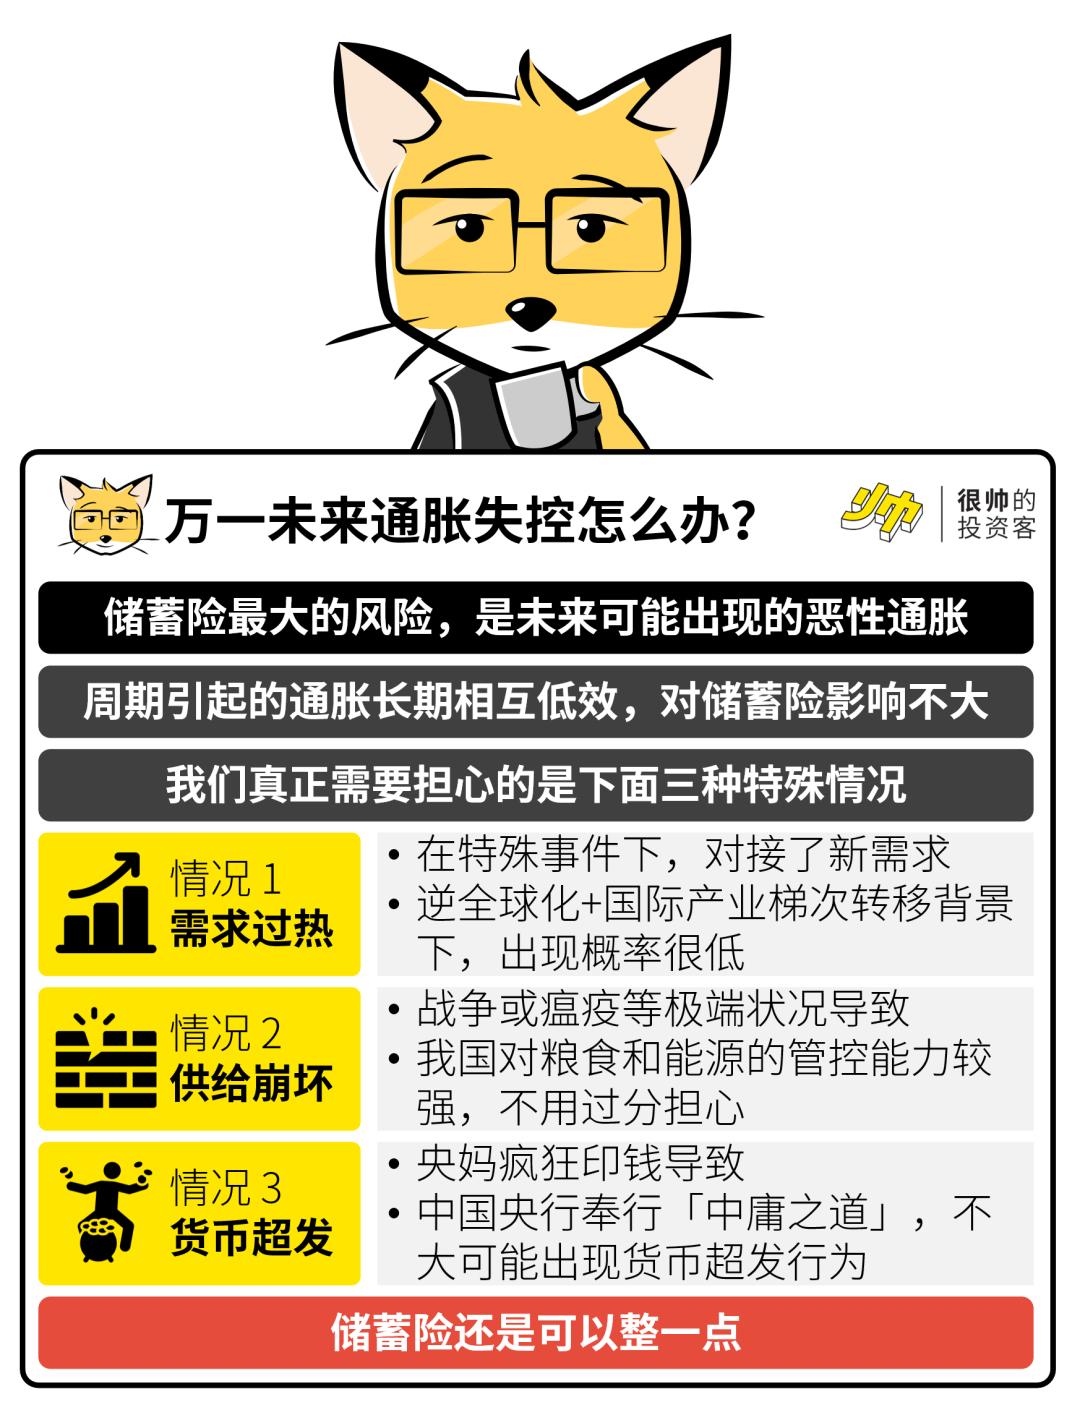
所以结论是:在中国,未来我们比较难见到夸张的通胀率,所以储蓄险还是可以整一点的。
最后照例来个一张图总结——
「很帅的投资客」的所有内容皆仅以传递知识与金融教育为目的,不构成任何投资建议。一切请以最新文章为准。
⚠️ 风险提示:战争长时间持续;政策变化。
参考资料:
《易纲行长在PIIE的演讲》
《周小川详解中国央行多目标制 "通胀目标制"尚不现实》
《从通胀目标制到平均》
《什么是泰勒规则?它曾经是美联储的指南针!》
《利率政策取向“居中之道” 留有余地做好“中长跑”准备》
《历史回顾:改革开放以来的历次通货膨胀》
《民国末期的通货膨胀灾难》
本文来自微信公众号“狐狸君raphael”(ID:shuai_investor),作者:很帅的狐狸,36氪经授权发布。
















