再战IPO,能否结束「毛戈平」7年之痒?|氪外活动
乘着美妆市场回暖的“春风”,毛戈平又发起了新一轮IPO冲刺。
近日,毛戈平化妆品股份有限公司(以下简称“毛戈平”)披露了招股书,公司拟登陆上海证券交易所主板,再次对“A股国货彩妆第一股”发起冲击。
成立于2000年的毛戈平,凭借“打开化妆箱,就没有一个国产品牌”的热血与初心横空出世,搅动国产美妆市场;2016年正式启动上市,几经坎坷,如今已是毛戈平踏上IPO之路的第七年。
用了23年的时间成为国产高端化妆品的代表,却迟迟难以上市。毛戈平的IPO遇到了那些困难?核心症结何在?
上市悬念与争议缠身
毛戈平最初是越剧演员出身,后因其化妆技术,红遍大江南北。
1994年,毛戈平为《武则天》剧组的刘晓庆化妆,将彼时42岁的刘晓庆成功塑造成年龄跨度15-80岁的武则天,一战成名。
后毛戈平发展多条业务线,不仅创办个人彩妆品牌,还在杭州开设了以个人名字命名的形象设计艺术学校。2016年,已发展至一定规模的毛戈平彩妆,决定在 A股上市,不过首战即遇挫,直至今日,仍在反复上演递交“递交IPO材料-叫停-退出程序”。
因此,近日再次冲击A股的毛戈平能否一举成功,结束七年长跑,成为业内共同关注的“悬念”。
把目光集中到业务本身,毛戈平的商业模式中存在不少问题。
一是缺乏自研生产线。在2017年的招股书中,毛戈平曾披露,公司产品以“贴牌”生产为主,全部依赖外协。
二是研发投入的争议。招股书数据显示,公司在2014年、2015年、2016年、2017年上半年的研发投入分别是244.69万元、305.11万元、342.27万元、157.17万元,占比仅为0.88%、0.95%、1%、0.78%。据公开数据,其研发投入低于行业内同价位区间的国产化妆品公司。
结合近期更新后的招股书来看,毛戈平本次IPO拟募资11.21亿元,将分别用于渠道建设及品牌推广项目、研发中心建设项目、信息系统升级建设项目以及形象设计培训机构建设项目。可以看出,迈入高速发展期的毛戈平正尝试补齐研发短板。
难以摆脱的“毛戈平”依赖
另一方面,由于毛戈平本人对品牌影响力和产品说服力的加持过大,难以让化妆品品牌“毛戈平”独立行走。
2019年,在一次与网络红人“深夜徐老师”合作的化妆视频里,凭借高超的“换头”化妆手法,沉寂许久的毛戈平本人在B站迎来了二次翻红。这次“翻红”,让旗下产品搭上了热度的“顺风车”,毛戈平在彩妆教学视频中使用的粉膏、高光膏等同款产品成为热门单品,其营收也随之上涨。
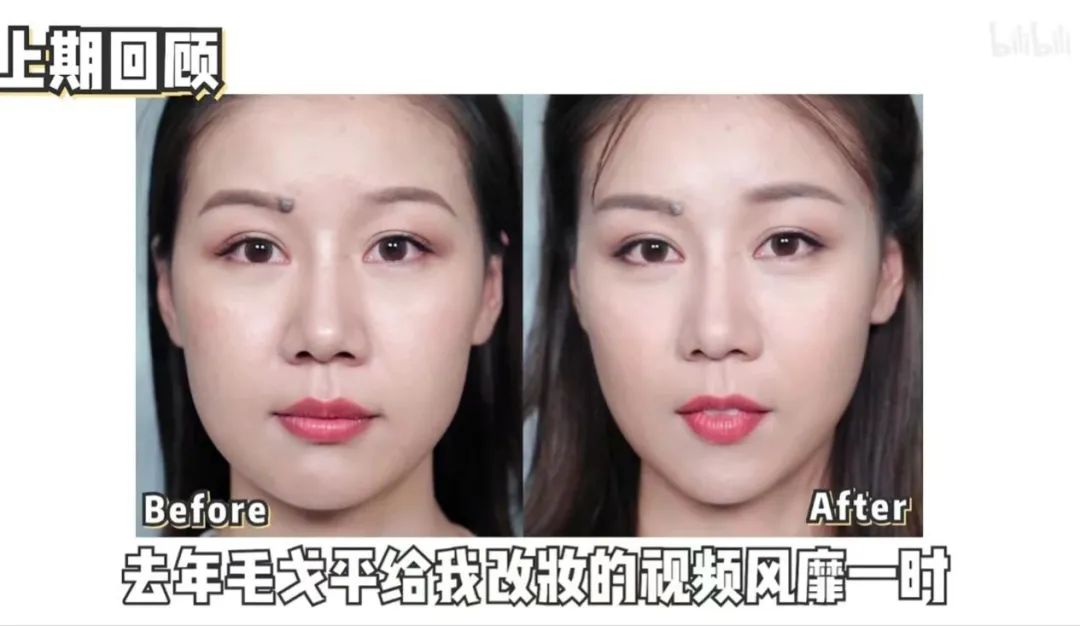
图/b站up主“深夜徐老师”视频截图
从招股书来看,2020年-2022年,毛戈平分别实现营业收入8.82亿元、14.32亿元、16.82亿元,营业收入复合增长率达38.11%,归母净利润由1.98亿元增长至3.49亿元。
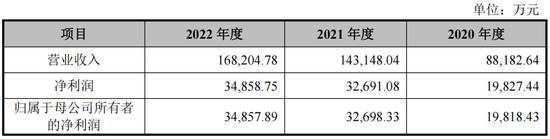
图 /毛戈平招股书
经营业绩稳定增长,但其营收结构发生了明显变化——2022年,以创始人毛戈平名字命名的核心品牌“MAOGEPING”营业收入高达15.71亿元。倘若以十年为周期进行对照,与2013年的1.75亿元相比,该品牌销售规模增加了近8倍,贡献占比增长20%,成为毛戈平整体公司收入来源的支柱。
销售规模的增加存在产品单价提升的因素,但营收的增长曲线与毛戈平本人翻红的热度曲线高度贴合,这也进一步佐证了毛戈平个人IP的影响力。
一位购买毛戈平彩妆长达6年的“老粉”告诉36氪,她之所以愿意长期购买毛戈平的产品、持续为新品买单,是因为个人对于毛戈平本人高超化妆技巧的崇拜和向往。
“没办法,看了B站一圈妆教视频还是会回到毛老师的视频或者直播间去,每次看完都会下单几件同款产品,他的个人IP号召力太强了。”
而关于毛戈平的翻红,知乎网友“deemer”的回答则更为直白:“具体而言,毛戈平在B站火起来,是因为他的化妆技术,而不是他家的产品。所以,毛戈平的火并不代表毛戈平化妆品有多好,这是两个概念。”
反观花西子、珀莱雅、完美日记等其他率先完成上市的国产美妆品牌,无一不是靠产品自身热度带动品牌IP,从而获得理想的线上销售额。这一点上,恰好与毛戈平的营销逻辑相反。
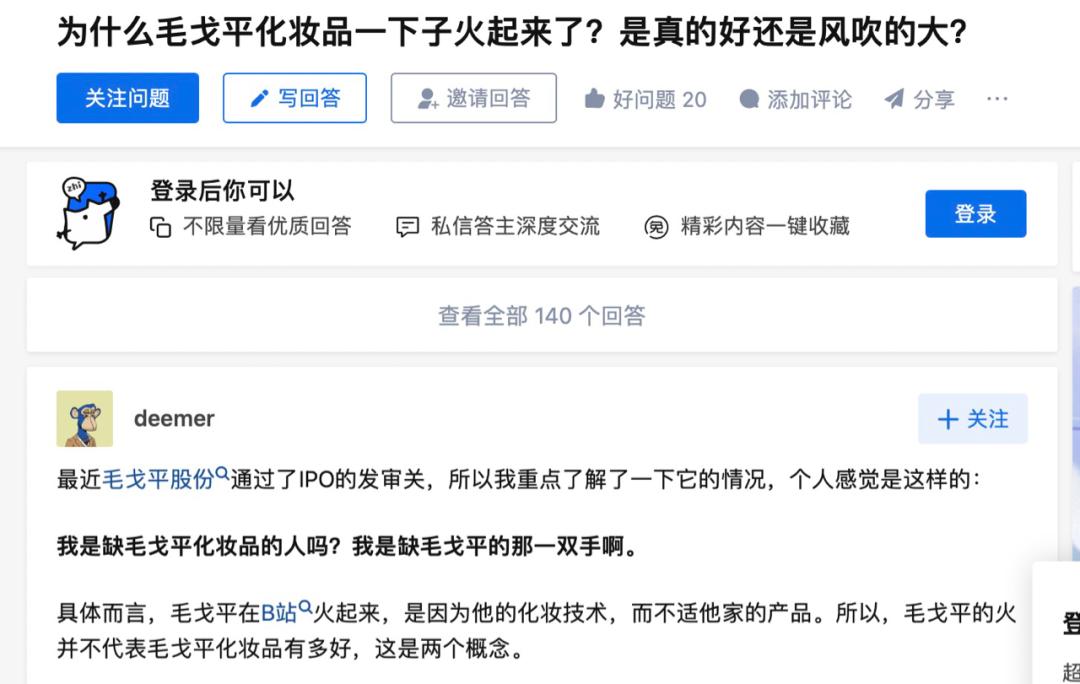
图/知乎截图
毛戈平的IPO之路能否一路顺风,尚无定论。可以确定的是,符合市场预期的产品才是能够吸引用户长足购买力的核心法则。毛戈平高于其他国产国产彩妆品牌的定价(甚至比肩一线国际大牌)、毛戈平本人对于产品的高超“技术加成”,难以避免消费者对其使用效果抱有过高期待。
未来,“毛戈平”品牌如何摆脱毛戈平的个人IP影响,成为靠产品力获得“续航力”的品牌,是毛戈平亟需解决的问题。
发现未来独角兽,项目BP发过来!
如果你的项目足够优秀,希望得到36氪浙江的报道,参加36氪浙江的“未来独角兽活动”,请将你的需求和BP发至36氪浙江项目征集邮箱:zhejiang@36kr.com,我们会及时回复。
36氪浙江——让浙江创业者先看到未来 !
















