北上“聪明钱”来了,我们要不要跟?
2月2日,截至A股收盘,统计数据显示北向资金合计净买入26.93亿元,其中沪股通净买入10.11亿元,深股通净买入16.82亿元。北向资金成交金额1063.37亿元,占A股总成交额10.44%,交易活跃度下降2.13%。北向资金保持连续17日净买入,合计净买入1516.01亿元。
这一轮,即便是没有超级大牛市,也会有不错的行情。
财联社记者梳理显示,史上北向资金单月净买入超过600亿共计七次,其中有六次当月上证指数与深成指数出现上涨,“聪明钱”实至名归。
所以今天的话题,就是探讨下北上资金对新能源汽车赛道的影响。
前面文章里我们提到过,如果从和新能源车相关的角度考虑,北上资金买比例最多的是铝行业的两家公司,其中最值得一看的是云铝股份。
看云铝股份之前,我觉得可以先参考一下特斯拉的头牌热管理供应商——三花智控。它们家的热管理配件甚至要出口到国外供应特斯拉在海外的工厂,无论从技术上,还是产能上都是数一数二的存在。
而“聪明钱们”也确实特别喜欢三花智控,甚至一度买到了接近官方允许的最高上限。
在这个过程中,三花智控也确实走出了一轮行情。不过在接近股价高点的时候,这些“聪明钱”已经在持续卖出:
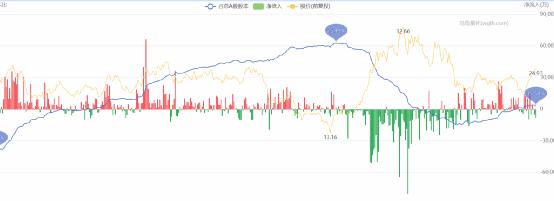
从不停的买入到卖出,“聪明钱们”占三花总股本的比例也从8.58%一路上升到2022年5月5日的25.49%,随着到了最高点后聪明钱一路出逃,占比也降到了12.53%的阶段低点,目前占比为15.54%。时间周期上,这一轮从低到高再到低持续了1年10个月。
所以面对聪明钱开始重新大规模买入的情况下,我们可能等到了一个难得的好机会。
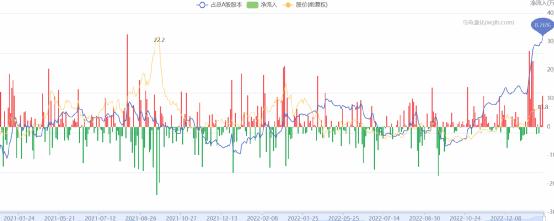
再看云铝股份,会发现最近被 “聪明钱”买爆了:短短的15天里,“聪明钱”的占比从6%一下冲到了8.4%,之后在2月2日交易后冲到了8.6%创历史新高。
这家公司业绩上涨的逻辑非常简单:由于同质化非常严重,原料氧化铝和硅石都不缺,重要的影响因子是能源能耗。
目前受到天然气短缺、电价高企的影响,欧洲铝企业纷纷开始减产,根据统计预计减产规模达到 138 万吨,占到中西欧总产量的 41.5%。
供给不足,那么价格就上来了。
云铝股份的“云”代表云南,这家公司生产用电结构中绿电比例达到约85%,从长远来看在国家双碳战略的大背景下,公司绿色铝的品牌价值和经济价值将进一步提升。它确实也和汽车相关,目前依托绿色铝品牌优势,公司与宁德时代、蔚来、宝马、沃尔沃、戴尔等国际知名企业建立了稳固的上下游关系。
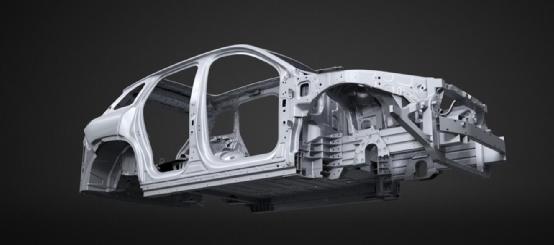
蔚来的车用铝比例很大,而宁德的电池结构同样如此。
考虑到汽车电动化已经成了不可逆的大趋势,那么对轻量级要求更高的情况下,汽车用铝的比例会逐渐提高。
所以基本面上,云铝股份的业绩没有任何问题。
——最大的问题是,按照传统的投资思路来看,云铝股份这样的大周期行业,应该是在高市盈率下买入,低市盈率下卖出。而云铝股份目前的市盈率并不高,只有11左右。
如果参考市盈率,2007年云铝股份赚了大钱,市盈率到了30倍左右,2008年业绩开始下滑的时候,市盈率在20倍左右,2009年开始亏损的时候,市盈率冲上了90。
2017年的牛市中,最赚钱的3个季度是17Q4、18Q1和18Q2,在这段时间里,云铝股份的市盈率从60倍降低到了30倍左右,后续除了亏损之外,大部分时间都在20-30倍市盈率下运行。
由此可见,云铝股份这段时间出现的几倍、十多倍的PE是不多见的。
所以我们面临最大的问题,是如何判断云铝股份是在一个大周期的开始,还是结束?聪明钱的买入是短期行为,还是趋势性流入?
参考历史数据,公司之前的周期高点有三个时间点:
2007年12月28日,涨到了23.48元
2017年9月29日,涨到了15.98元
2021年9月30日,涨到了23.32元
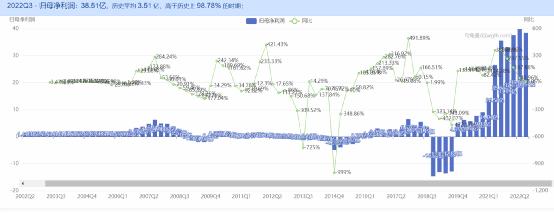
参考上轮大宗商品牛市时期,云铝股份的利润也确实是当时的最高点,而后续的高点也确实是在2017年,22年的利润则出现了爆炸式的增长。
说明业绩好的时候,股价一般也高。
如果参考中国铝业的数据:2007年电解铝产量280万吨、销售均价(不含税)16914元/吨;氧化铝产量957万吨、销售均价2912元/吨;净利润102.3亿元。
而目前电解铝的价格已经在18000/吨以上,很显然已经超过了2007年大宗商品牛市的价格。
结合从聪明钱刚开始买入的情况来考虑,我认为这应该是一个开始,而不是结束。
更值得一提的是,随着2023年-2025年高端、豪华新能源车市场的扩大,汽车产业对铝的需求也会迅速增加,而这也会对云铝股份的业绩带来更进一步的助攻。
本文来自微信公众号“新能源聪明钱”(ID:EVsmartmoney),作者:EtouMei,36氪经授权发布。
















