2023年,聪明钱又回来了,外资开始买新能源赛道?
很多时候市场上的外资都会被人们称为“聪明钱”,2023年的第一个月,所有人都感受到了一件事情,那就是“聪明钱”又回到中国了:
1月份,北上资金全月净买入1412.9亿元,超过2022年全年900亿元的净买入,创下沪深港通开通以来单月净买入额历史新高。
作为参考:单月买入次高的月份是21年12月,全月买入889.92亿元,推动三年慢牛行情走向高潮。2019年1月,北上全月净买入606.88亿元,次月继续净买入603.92亿元,推动三年慢牛行情开启。
所以2023年的市场,非常值得期待。

要知道,外资来买中国市场的股票,一定会买价值投资的股票,绝对不会买炒作的概念股,更不会买垃圾股,而且他们一拿就是几年,扭头往外跑的概率非常小,除非有其他大的变动。
更重要的一点是,如果参考过去的大趋势,我们会发现中国二级市场的指数走势基本上和外资的趋势性流入呈现一种正相关关系,而目前从累计的外资流入量和上证指数的对比来看,很显然指数明显要落后于累计流入量。
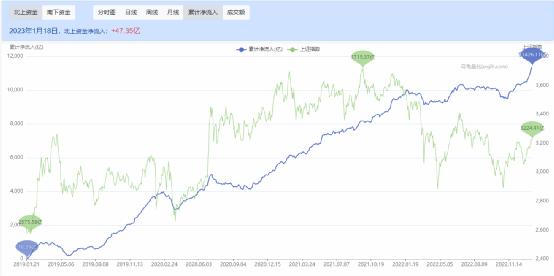
——考虑到2023年中国的主要目标就是发展经济,因此我们判断大的变动应该不会有,再加上明确鼓励了新能源车消费,所以我们的一个思路是,在被外资大规模买入的公司中,看看有没有和新能源车高度相关的标的。
如果顺着这条逻辑线去寻找我们的目标,我们主要有3个方向可以选:
如果按照近一个月的买入额排名次,最高的是宁德时代外资买了56.61亿,占股本比0.54%,目前外资持有7.76%;第二名是中国铝业(10.48亿),第三名是云铝股份(10.04亿)。
如果按照近一个月的买入占股本比(外资这一个月整体买了所有股份的百分比)排名次,最高的是云铝股份(占2.34%),然后是中国铝业(1.63%),接下来是扬杰科技的1.25%。
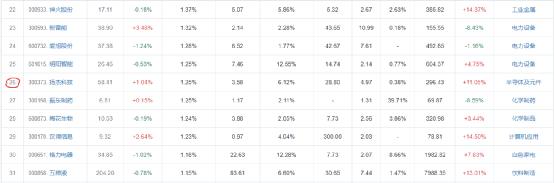
所以目前来看,对于新能源车产业链相关的,外资喜欢买的是电池龙头宁德时代,以及铝相关的和功率半导体。
宁德时代作为龙头股,各方面已经被研究的十分透彻,并且机构获得的消息也远远要比普通投资者多,所以不是我们的首选。电解铝相关的公司虽然无论是买入额还是比例来看外资都十分看好,但我比较担心的问题是目前电解铝其实跟钢铁类似,是一个周期性行业。市场有一种看法,周期股与经济周期高度相关,买入卖出逻辑与其它行业相反,“要在低PE卖出,高PE时买入”,而目前它的市盈率(PE)处于一个偏低的情况,这未必是一个好的买入时机。
所以综合来看,最合适的是功率半导体赛道上的扬杰科技,最近一个月来这家做功率半导体(IGBT、SiC)的公司外资买入了3.58亿,占总股本的1.25%。
而作为龙头的斯达半导在这个月,买入额只有3.31亿,占总股本的0.58%,和龙头的地位不太相符。
扬杰科技属于新能源车、光伏、家电、工业控制器等产业的上游半导体公司。按公司产品线来看,主要分为半导体器件、半导体芯片和半导体硅片三大类,其中半导体器件又包含了整流器件、光伏 SBD、MOSFET、IGBT、第三代半导体等细分产品线。
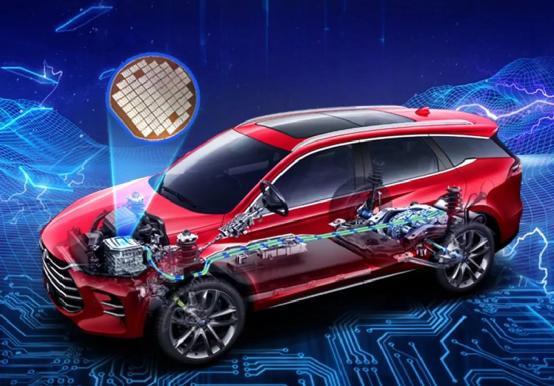
其中IGBT就是新能源汽车的核心器件,如果说电机相当于为新能源车提供动力的“心脏”,那么IGBT就相当于是促进心脏跳动的心肌,而这个器件属于半导体,也就意味着它是一个有很高技术门槛的产业。
——目前市场的大头份额被德国的英飞凌公司把持,国内市场份额和技术比较领先的是斯达半导和时代电气。(后者主要是为中国高铁供IGBT,技术实力可见一斑)
我们今天探讨的扬杰科技虽然在技术水平上和龙头公司斯达半导、时代电气有差距,规模上也不如,但如果从外资买入的逻辑来看,在和斯达半导、闻泰科技这类同行公司都买入额差不多的时候,扬杰科技占总股本的比例最高,也就意味外资的买入更容易推动其股价的上涨。
还有一个关键点是,如果从估值来看,扬杰科技目前也是属于比较低的那一批。
而得益于最近几年新能源车和光伏产业的快速增长,虽然国产IGBT的出货量在持续不断升高,而市场大头仍然被外资把控:
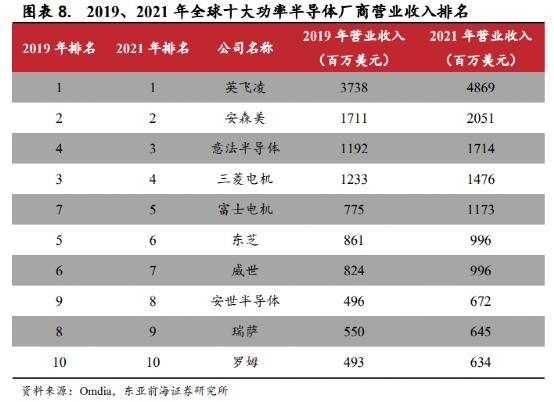
由于这些大厂对盈利水平有比较高的要求,所以在功率半导体领域有一个趋势是它们都正在逐渐退出一些毛利比较低的细分领域,比如小信号、二极管等,而这正好给扬杰科技的出海留下了空间——公司针对海外布局的MCC品牌,目的就是实现存量替代,抢占海外市场的份额。
虽然是一些大厂逐渐看不上的低毛利市场,但我们要知道任何一个产业的超车,都是要逐渐从低端市场开始做,逐渐完成升级才能超过去的。
低毛利产品的存量市场替代是个比较确定的趋势,我们直接看更重要的IGBT、SiC市场:
目前,IGBT 单管有拿到汽车领域千万级订单,模块也在电源方面(汽车充电桩)取得了订单。公司通过调整产能结构及扩产,大幅提升了 FRD 芯片和 IGBT 封装的产能,可以说,阻碍 IGBT 产品放量的主要因素都已得到解决。
SiC 方面,产品由公司设计,外部代工流片,公司再完成封装测试。目前有新建产线的计划,计划 2025 年完成,其中做 SBD 和 MOS 的比例相当。2022 年上半年,公司成功开发出 650V 2A-40A、1200V 2A-40A SiC SBD 产品,目前已经得到国内 TOP10 光伏逆变器客户的认可,并完成了批量出货。
总结:IGBT、SiC业务进展顺利。
而还有一个比较值得期待的是,公司自2022年6月开始正式接管楚微半导体的8英寸晶圆产线,短时间内已经在收入和良率两方面实现改善。目前该产线的月产能为1万片,预计2022年年底能够达到1.5万片左右。公司目前已经开始进行扩产相关的设备投入,未来扩产进度如图所示,目标在 2025年达到5万片的产能。
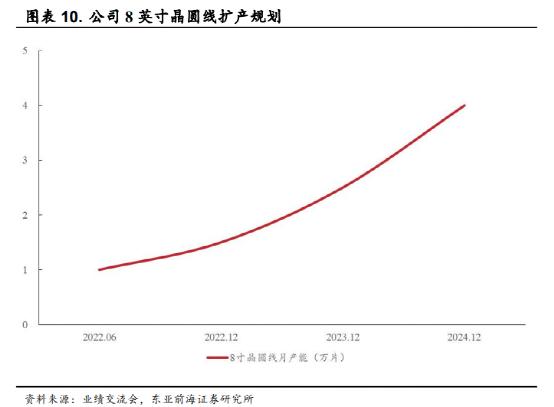
——这意味着公司要从Fabless模式转换到IDM模式了。
这里先科普一下,IDM就是自己设计芯片自己生产,而Fabless就是自己设计芯片找别人代工生产。(台积电的代工模式业内叫Foundry)
IDM模式下资本看中的是它先进制程的生产水平,国内的半导体公司显然不具备这一点。例如华虹为代表的28nm及以上制程,虽然近年订单饱满,钱没少赚,但是这部分固定资产是没有长期竞争力的,总有一天是要失去订单的,投资是看未来,所以不能以现有28nm制程订单的饱和度来评估未来的价值回报,这个也是国内这两家晶圆工厂股价长期涨不起来的主要原因。
Fabless模式下,资本看中的是设计水平,只要设计水平足够强,那么芯片的工艺到底是7nm还是14nm还是45nm无所谓,Fabless团队主要是满足现有需求并对接现有产能即可,所以市场认为,未来需求升级后,假如市场就是需要7nm的产品,Fabless团队依然有活干,并且没有固定资产的拖累,说转型就能转型。
而国内半导体的情况,显然更符合Fabless的模式。
那为什么我说扬杰科技要从Fabless模式转变为IDM模式是值得期待的?
因为IGBT这类功率半导体,对制程的要求并不高,以比亚迪为例,其IGBT 6.0高端芯片的制程是90纳米,这相当于是2005年的电脑CPU水平。对于国内的芯片加工技术而言,完全不成问题。
所以一旦扬杰科技有了自己的工厂,伴随着中国半导体产业的高景气度,其自产带来的毛利提升会对业绩有不少帮助。
中国半导体产业的高景气度是确定性的。美国商务部下属的工业和安全局(BIS)近日发布公告,更新2022年10月7日对中国芯片产业的出口管制,将中国澳门一并纳为管控对象,进一步收紧对中国芯片及芯片制造设备的出口管制。更新在1月17日当天生效。
美国制裁得越厉害,对中国半导体产业的发展也就越有利。
本文来自微信公众号“新能源聪明钱”(ID:EVsmartmoney),作者:EtouMei,36氪经授权发布。
















