云悦资本新能源&智能汽车系列研究(十):缺芯与汽车四化多轮驱动,汽车半导体市场加速国产替代
云悦观点1:智能汽车电子市场巨大,2022年我国市场空间近万亿人民币,且保持10%左右的稳步增长。
元悦观点2:汽车电子五域向三域发展,对汽车芯片的算力及稳定性提出了更高要求,在自动驾驶域,智能座舱域,车身控制域都将诞生有实力的Teir1。
云悦观点3:汽车电子的核心汽车半导体市场,海外厂商占据主导地位,国产替代空间巨大。
云悦观点4:汽车四化、国内汽车品牌崛起、缺芯三重因素推动汽车半导体市场加速国产替代,看好汽车半导体国产替代机遇。
一、行业总体情况
1.1 概览
汽车的电气化、智能化、网联化、共享化趋势已经不可阻挡,我国智能汽车行业已从导入期迈入快速成长期,智能汽车将在未来几年加速渗透。而其中的关键的汽车电子部分,也迎来了稳步发展。
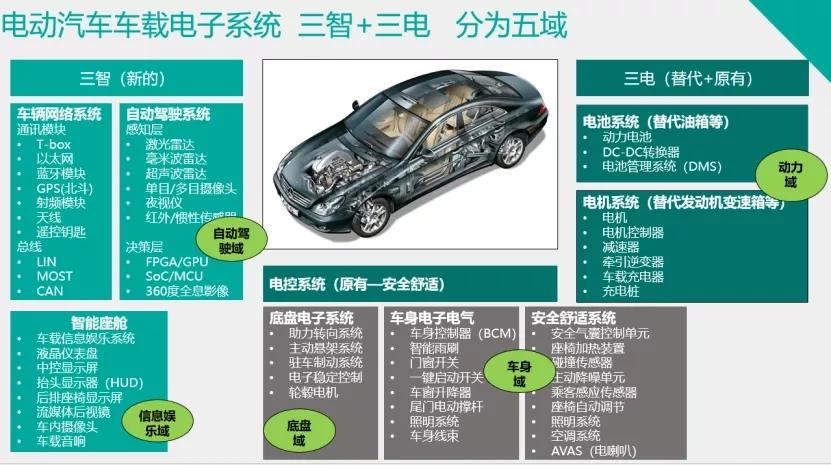
我们看一下电动智能汽车电子系统,三电+三智系统是核心。三电系统成本占比最大,约占整车材料成本的51.3%,除动力电池外,电驱动总成、电源总成均用到大量汽车电子模块或器件。智能网联系统(包括智能座舱+自动驾驶)的硬件成本约占16%,基本为汽车电子产品,此外车身和底盘也含有大量电子系统。
1.2 市场空间
相比于传统的燃油汽车来讲,三电中电池系统替代了油箱等,而电机系统替代了发动机,变速箱等系统,电控系统则是继承下来的。而三智系统基本上属于新增部分,随着自动驾驶的进一步渗透和升级,以及智能座舱。因此,汽车电子在汽车成本中比重越来越大,保持了稳定的增长态势。根据智研咨询预测,2020年汽车电子占整车成本的34.3%,预计2030年将达到49.6%。根据中汽协数据,2020年中国汽车电子市场规模约8005亿元,2022年将达到9783亿元,平均每年增长10.5%。
1.3 发展趋势
传统 Teir1按照功能将车辆划分为五域:动力域、底盘域、信息娱乐域、自动驾驶域和车身域。在这种划分方式下 Teir1可直接整合自身所专注的业务单元,OEM 依然可以借助原有供应商的力量实现“软件定义汽车”的目标,产业链整合难度较低,组织结构变化阻力较小。
在头部主机厂公布的下一代电子电气架构中,将实现车辆功能域的进一步集成: “五域”逐步向集成度更高的“三域”迈进,即:除智驾域、座舱域外,将底盘、动力传动以及车身三大功能域直接整合成一个“车身控制域”
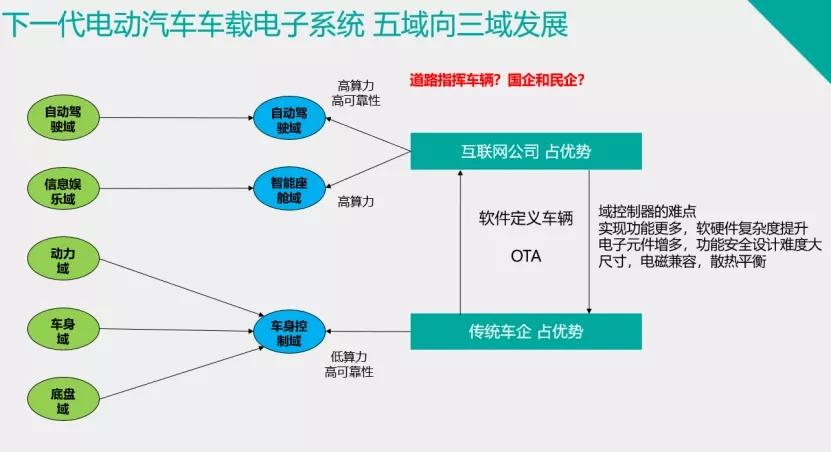
就这三大域来看,自动驾驶域和智能座舱域,互联网公司,例如百度,谷歌占有优势。而在车身控制域,传统车企占据优势。最终发展的方向,将会是软件定义车辆。在汽车共享的时代,车厂提供一个车身,包含车身控制域,由负责运营共享汽车的公司选择提供自动驾驶以及智能座舱整体解决方案的厂商。
智能座舱域与智能驾驶域是现阶段承载整车个性化智能体验的关键所在,最能体现品牌差异化,对传统供应链依赖度小,是现阶段迭代最快的域,座舱域和自动驾驶域需要处理大量数据,对算力要求较高,而车身域控制器主要涉及控制指令计算以及通讯资源,算力要求相对更低。
无论是新势力还是传统 OEM,受限于技术水平均未能在五域均搭载域控制器,一般是优先在智能驾驶与智能座舱域打造域控制器,力求打造更容易被消费者感知到的差异化。智能驾驶域控制器整合的功能多,对安全、时延等要求高,复杂度较高,价值量较大,是目前大部分车企最为关注的功能域。
高速自动驾驶的发展有单车智能和车路协同两种,单车智能的发展模式,由于成本过高,需要更多的技术来让汽车完成驾驶,这不仅需要漫长的设计时间,还要在设计过程中考虑到设计成本是否可以让大众所接受,车路协同的发展模式下,可以有效减少自动驾驶汽车加装的硬件设备,但是对道路的升级、互联网速度提升等方面提出了更多的要求。
我国由于在5G方面具备较强优势,加上政府一贯注重基础建设投入,因此未来最可能的模式是车路协同的模式,因为需要政府的大力配合,以及各车厂统一通讯协议等,车路协同模式下,国企车厂将会天然具备优势。但目前的发展态势是,在自动驾驶领域,民企跑在了前面,且多在单车智能上下功夫。所以未来的竞争格局可能是,民企以单车智能模式主攻海外市场,而传统造车国企以车路协同模式占据国内市场,共同奠定我国智能汽车的全球领先地位。
1.4 汽车电子的核心部分汽车半导体,海外厂商占据主导地位
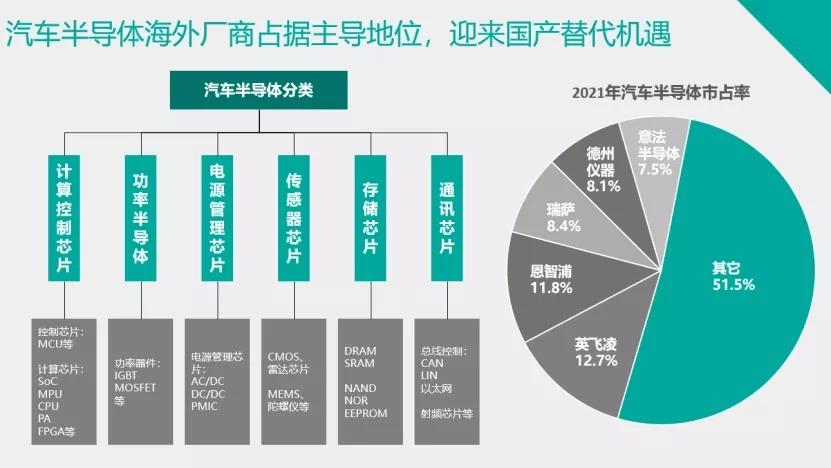
汽车半导体按功能可分为功率半导体(IGBT、MOSFET 等)、计算控制芯片(MCU、SoC 等)、存储芯片(DRAM、NAND、NOR 等)、传感器芯片(CMOS、雷达芯片、MEMS 等)、通信芯片(总线控制、射频芯片)等。2020 年汽车半导体产业中计算控制类芯片、功率半导体、传感器芯片、存储芯片市场规模占比分别为 23%、22%、13%和 9%。从应用领域看,传统燃油车的半导体主要集中在车身、底盘安全等传统汽车电子领域,随着汽车电动智能化不断发展,动力总成、辅助驾驶、信息娱乐等领域的半导体需求快速提升,2017-2022 年辅助驾驶、电动/混合动力系统的半导体应用规模 CAGR 分别高达 23.6%和 21%。
全球汽车半导体市场中,海外半导体龙头厂商占据主导地位,2021年CR5 接近 50%,英飞凌/恩智浦/瑞萨/德州仪器/意法半导体市占率分别为12.7%/11.8%/8.4%/8.1%/7.5%,行业集中度高。
二、缺芯格局下,国产电动车高速发展推动汽车半导体国产替代
2.1 车规MCU增量大,国内厂商迎来机遇
ECU是汽车大脑,MCU是其核心,起控制作用。汽车是MCU第一大市场,2020年汽车在MCU市场的占比为38%,2010-2020年汽车在MCU占比稳定在38%-40%,持续保持第一大应用的地位。车规MCU的评估指标无论从工作环境、使用寿命还是交付良率等方面,都要严苛于消费类与工业级的MCU。
MCU市场经过数轮大规模并购后,CR7>80%。总体看,国外前七大厂商占据了全球超过80%的市场份额,头部效应显著,其中瑞萨、恩智浦>微芯、意法>其他三家。
大陆厂商从中低端车规MCU切入,并考虑研发高算力产品。车规级MCU由于认证周期长、可靠性要求高,是国产替代最难突破的阵地。近年来部分大陆厂商已从与安全性能相关性较低的中低端车规MCU入手,如雨刷、车窗、遥控器、环境光控制、动态流水灯等车身控制模块,并逐步开始研发未来汽车智能化所需的高端MCU,如智能座舱、ADAS 等。目前,兆易创新、芯海科技、国芯科技、BYD 半导等厂商均有通过车规验证的产品,中颖电子车规MCU已于今年 10月流片。
2.2 SoC 芯片算力、能效比、制程持续升级,国内厂商实力初显
算力方面,2021年,以领克、比亚迪、哈弗、吉利为代表的传统主机厂加速落地L2级ADAS系统,与此同时,小鹏、理想、蔚来等新势力率先试水L2+,拉动装配率快速提升。据佐思数据,2021年底中国乘用车市场L2新车渗透率达到约27.7%,预计2022年底L2新车渗透率超过36.5%。随着L2向L3/L4发展,迫切需要更高算力的芯片,1000TOPS算力芯片实现量产装车。蔚来ET7、威马M7、理想X01、WEY摩卡等2022年量产上市的全新车型均搭载了大算力芯片,单车算力可扩展至1000TOPS以上。
能效比指芯片单位功耗所能提供的算力,能效比越高,则相同算力下耗电越少,对整车续航能力存在正向影响,因此能效比亦是芯片的核心参数,各厂商芯片能效比持续提升,以英伟达为例,能效比从Tegra Parker的0.3TOPS/W提升至Xavier的1TOPS/W,再到 Orin的3.9TOPS/W,预计新推出的Atlan 能效比将继续提升。
制程工艺方面此前初级自动驾驶芯片只需28nm或16nm制程,现阶段主流芯片基本突破了7nm制程,包括英伟达Orin、Mobileye EyeQ5/6、华为昇腾610、地平线征程5/6以及特斯拉HW4.0 FSD芯片,英伟达Atlan 和高通 Ride芯片甚至实现了5nm先进制程。
自动驾驶 SoC 芯片玩家主要包括海外芯片厂、国内芯片厂和自研车企三大类。海外芯片厂商主要包括英伟达、Mobileye 和高通,国内芯片厂商主要包括华为、地平线和黑芝麻,而自研芯片的车企主要有特斯拉和零跑,后续自研车企阵营可能会继续扩充。恩智浦、瑞萨等部分传统汽车芯片厂商亦有所布局,但在高算力领域并无明显优势。
华为基于昇腾 610 芯片的MDC610平台已在多款新车上应用,单颗算力达200TOPS,支持L4级自动驾驶,目前搭载车型包括哪吒S、极狐αS、阿维塔11、问界系列等。“华为造车”产业链持续扩充,在智能化硬件和软件领域均有充分布局,未来有望凭借智能化全栈式服务获得更多定点。
地平线则在征程3首次搭载在2021款理想ONE上,第三代产品征程5是业界首款实现自动驾驶和智能交互集成的整车智能中央计算芯片,算力达 128TOPS,将于 11 月量产交付的理想 L8 Pro 将成为征程 5 首款量产车。最新推出的征程6芯片算力400TOPS,预计2024年量产。地平线凭借具备竞争力的芯片以及成熟完善的开放平台,有望推动自动驾驶芯片国产化进程。
智能座舱数据处理复杂程度高,SoC 芯片为核心运算单元。功能需求升级驱动智能座舱SoC芯片算力提升,制程工艺向 5nm 迈进。国内芯片厂商如华为、全志科技、瑞芯微、晶晨股份等,初创汽车芯片企业如地平线、芯驰科技、芯擎科技等,华为在消费级芯片有较深的积累,鸿蒙生态亦有加成,其他多数企业起步相对较晚、规模较小,优势在于新产品性能具备较好竞争力,且国产车品牌众多、市场空间大,为国产替代提供了机遇。
2.3 国内IGBT厂商跨越式增长
IGBT 市场长期被英飞凌、富士、三菱等海外厂商垄断,国内自足率较低。近两年电动车、储能等下游需求高增,而供给端存在因疫情/地缘冲突停产减产等扰动,IGBT芯片供应持续紧缺。根据富昌电子最新披露数据,英飞凌、意法半导体等厂商IGBT芯片交货周期仍为50周左右,持续的长交货周期为国产替代提供机遇。
国产电动车品牌崛起也将推动产业链国产化进程,2022年1-9月,比亚迪新能源车市占率高于特斯拉4%,稳居全球第一,TOP20中有11国内车企,国产新能源车市占率>41%。在国产替代机遇下,国内 IGBT 厂商发挥本土优势加速追赶,斯达半导、时代电气、士兰微、宏微科技等国内厂商逐渐切入车规级 IGBT 供应链,2021年斯达半导车规IGBT已批量供货海外市场,多款产品获得定点,第七代IGBT预计将于2022年批量出货。在汽车电动化加速扩空间+国产替代提份额的双重助力下,国内 IGBT 厂商将获得跨越式的增长。
2.4 ADAS推动车载摄像头量价齐升,主要由中国企业带动
随着自动驾驶向高阶发展,车载摄像头从200万像素走向800万像素。2021款理想ONE 搭载1颗800万像素前视摄像头,有效可视距离达200米,识别角度120°;智己L7、极氪001也配备了800万摄像头;威马M7则搭载7颗800万像素摄像头;蔚来ET7的“Aquila”的超感系统甚至搭载11颗800万像素摄像头。未来,更多的量产车及自动驾驶解决方案将会使用 800 万高清摄像头。
同时摄像头高清和自动驾驶芯片高算力的竞争,主要由中国企业带动,国外Tier1不得不跟进。
市场占有率方面安森美为全球龙头,豪威位居第二,市占率远远领先索尼。根据ICV Tank数据,2021年全球车载CIS市场中安森美和豪威市占率分别为45%和29%,第三名索尼市占率6%,CR3高达80%,行业高度集中。
2.5 智能网联催生存储芯片新需求,国产竞争格局越来越好
车载存储芯片分布在汽车车身域、底盘域、座舱域、动力域、自动驾驶域五大域中,支持 ADAS、IVI、仪表盘、互联、黑匣子等应用的存储功能。从应用形态来看,存储芯片除单独搭载系统之外,还被封装在各类主控芯片(MCU、SoC)内部,用于缓存、读取和处理信息,以提高数据处理的效率。汽车存储芯片分为易失型和非易失型,易失型包含DRAM、SRAM两大类,非易失型为NAND、NOR、EEPROM等。2021年全球车载存储芯片市场规模约31亿美元,其中,DRAM和NAND合计占比超70%。
全球DRAM市场高度集中,2021年三星、海力士、美光市占率分别为 43.6%、27.7%和22.8%,CR3超过95%。车规DRAM领域美光优势显著,市占率高达45%,北京君正收购北京矽成(ISSI)后切入车载存储芯片赛道,市占率15%位居第二,三星、南亚科、华邦电占比分别为11%、10%和8%。美光在车规 DRAM 领域布局较早,产品线较齐全,客户资源也更丰富,龙头地位较稳固,目前 DDR2-DDR4 已量产,DDR5 处于送样检测阶段,2021 年推出业界首款满足 ASIL D 等级的 LPDDR5,容量最高达 128GB。北京君正(ISSI)目前车规 DRAM 产品中 DDR3 收入占比最大,DDR4 和 LPDDR4 也是公司重点布局的市场,目前 8GB 和 16GB DDR4 已量产出货,8GB LPDDR4 也已开始向客户送样,产品持续升级,同时与博世、大陆等知名客户均有密切合作。
NAND主要用于ADAS系统、IVI系统、汽车中控等,主要作用在于存储连续数据。ADAS系统中NAND容量需求增长最为显著,根据海力士数据,L2级ADAS一般只需主流的8GB e-MMC,L3级则提升至128/256GB,L5级最高
可能超过2TB。IVI系统方面,传统汽车娱乐系统一般只需32GB 以下的 NAND,而升级智能座舱后,64GB 成为了最低配臵,并随着IVI系统功能不断升级,NAND容量需求不断攀升,预计2030年IVI系统NAND需求最高将提升至1TB。此外,随着自动驾驶技术发展,未来将会形成“端-边-云”数据架构以确保行车安全性,为减小云端和汽车间数据的传输延时,车载 NAND 需求将进一步提升。
车规市场主要由海外NAND 龙头主导。21Q4全球NAND市场三星、铠侠、海力士、西部数据、美光市占率分别为33.5%、19.8%、14.7%、12.4%、10.5%,CR5高达91%,车规 NAND市场也主要由这几大龙头厂商主导。三星产品进度明显领先于其他厂商,目前UFS3.1已量产出货,5月新推出UFS4.0 未来也将应用于车载领域,铠侠、海力士、美光也已推出 UFS3.1 产品,但美光和铠侠仍处于送样检测阶段。国内厂商主要布局相对小众的利基市场,兆易创新GD5F全系列 SPI NAND Flash 通过 AEC-Q100 车规认证,东芯股份的车规级 PPI NAND以及 SPI NAND 样品于今年向客户送样。
三、持续看好汽车半导体国产替代机遇
汽车的电气化、智能化、网联化、共享化的四化驱使下,加上目前的缺芯状况,国产品牌汽车的崛起,共同推进了国内汽车半导体厂商的高速发展,迎来了高景气时代。持续看好汽车半导体国产替代机遇。
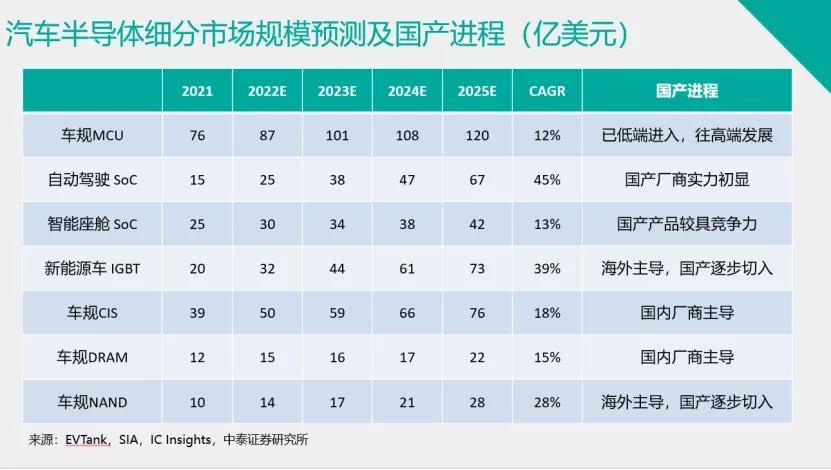
在各个细分赛道上,智能化带来MCU增量,大陆厂商逐步从中低端向高端产品突破。自动驾驶和智能座舱共同驱动 SoC 芯片市场扩容,国内厂商在持续实现产品突破的同时,有望凭借本土优势提升市场份额。智能驾驶带来车载摄像头高成长确定性,车载CIS迎来量价齐升,国内厂商具备较强竞争力。智能网联催生存储芯片新需求,DRAM和NAND增量显著,NOR 国产格局逐步向好。
















