Unity:暴跌成习惯?业绩没那么糟也没那么好

大家好,我是长桥海豚君!
北京时间11月10日今晨美股盘后,游戏引擎龙头Unity发布了2022年三季度的业绩。在全球游戏爆冷和广告股接连歇菜后,海豚君就有些许担忧。
从最终结果来看,没那么糟糕但也存在隐忧:
(1)总收入达标,但亏损在扩大,其中收入结构变化导致的毛利率走弱、员工薪酬负担加重是主要原因。
(2)四季度收入指引看上去不错,但我们认为可能并未超预期。主要是Q4的指引中包含了IronSource两个月的收入,由于本周一才完成收购,因此市场预期还没来得及调整。如果剔除IS的收入之后,Unity主体的四季度收入指引可能低于预期。
在上季财报点评中,海豚君提及对部分经营指标不满意。但当时市场对财报的真实反馈,其实是被Applovin的溢价收购函给掩盖了。再看这个季度,海豚君在意的这些指标并没有好转,我们认为,短期内受到游戏行业景气向下的影响是根本原因。
近段时间,Unity已经连续下跌多日,此次财报当期业绩达标,但指引是否真如表面那样超预期还存疑,除此之外,海豚君觉得可能还与当前市场更关注企业盈利情况有关。虽然从公司披露的口径Non-GAAP经营利润来看,优于市场预期,但GAAP下却是“超额”亏损,两者的差异来源于支出占比进一步走高的员工股权激励。考虑到高股权激励是Unity员工薪酬的重要组成部分,可以视作一项与主业相关的经常性支出,因此Non-GAAP经营利润过度“美化”了实际盈利情况。
回到本次财报,要点如下:
1、收入达标,内部技术工具已看到修复:三季度实现总营收323亿元,与市场预期一致,也在公司给的指引范围区间。Create业务增速环比略有放缓,但整体依旧相对强劲。主要为广告收入的Operate业务比市场想象得要更低迷,游戏市场景气度走弱是主要原因。但相比上季度而言,公司内部的技术问题(Audience Pinpointer)明显已经快速修复。战略合作收入这个季度也回暖明显。
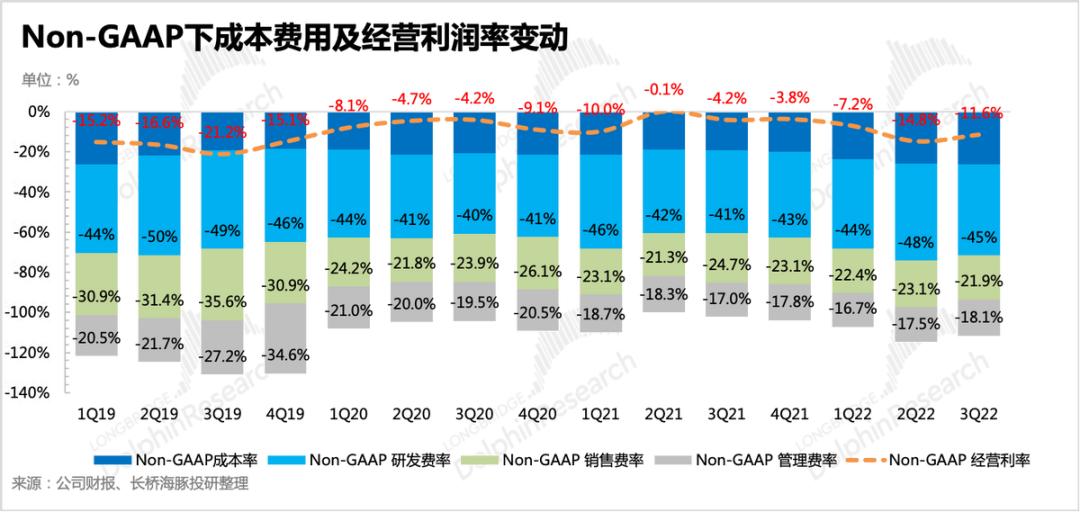
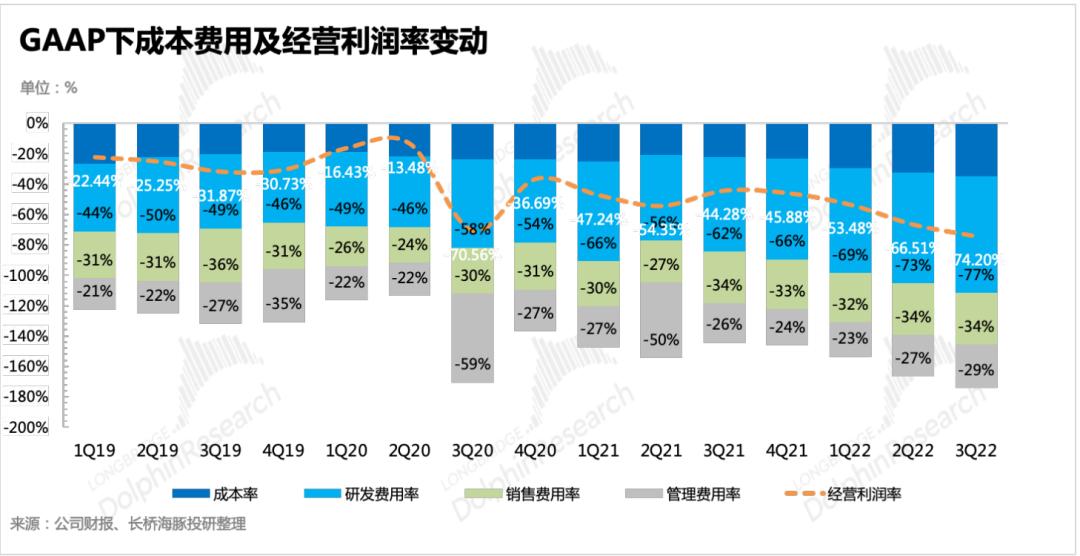
2、员工期权负担过重压制盈利能力:公司重点关注的Non-GAAP 经营利润指标,三季度为亏损3700万,亏损率11.6%,比市场预期略优。不过还是对于员工股权激励是否需要调出的问题,海豚君认为可能关注GAAP下的经营利润更能真实反映Unity的盈利能力。而这个指标下代表Unity的主业亏损2.4亿,与市场预期的1.8亿差距较大。
除了因为收入结构导致整体毛利率下降外,主要是费控不佳。虽然有并入的Mindkick员工多出来的股权激励,但整体的经营效率还需要加速提升。
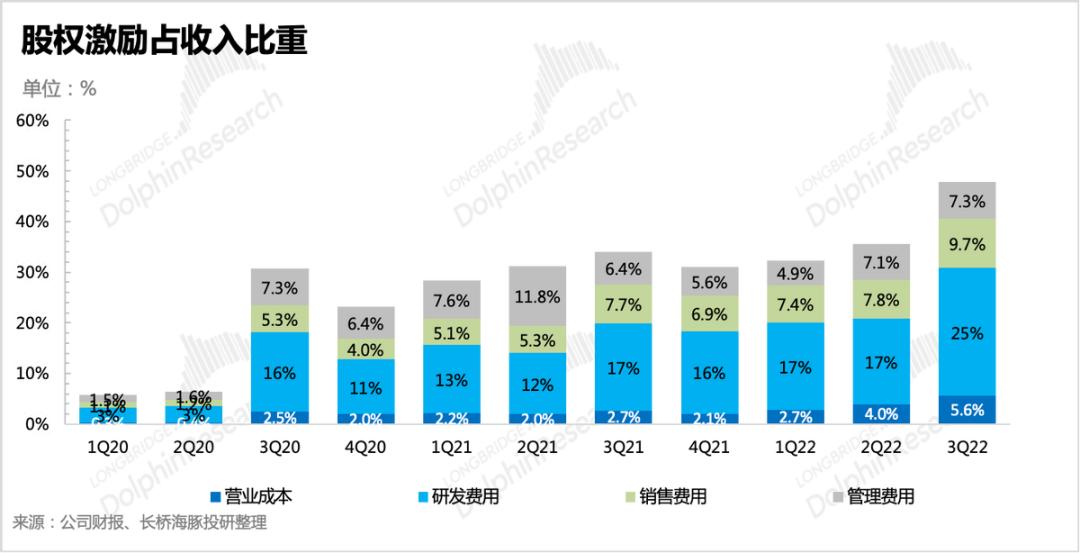
另外值得一题的是,高占比的员工期权比重会有两个潜在风险。一方面会经常出现高管频繁抛售股票回笼个人资金的情况,另一方面在股价连番下跌的过程中,也会影响员工的稳定性。
3、部分经营指标还未回暖:在海豚君关注的几个能够反映短期增长趋势的经营指标上(递延收入、剩余合同额、大客户数量等),三季度并没有转好。虽然四季度收入指引不错,但短中期还是会有一些增长压力,当然主要还是行业寒冬导致。
4、指引是“表面上”的亮点:四季度收入指引4.25-4.45亿美元,高于市场一致预期(~3.79亿),Non-GAAP经营利润指引区间在500-1500万美元,也高于市场预期。但注意,这里的指标包含了IS最后两个月的收入,市场预期还未及时调整。海豚君粗算下来,很大概率是低于预期。
除此之外,还是上述股权激励是否该剔除的问题,盈利指标暂且失真,需要Unity去对整体费用做更显著的优化和调整。
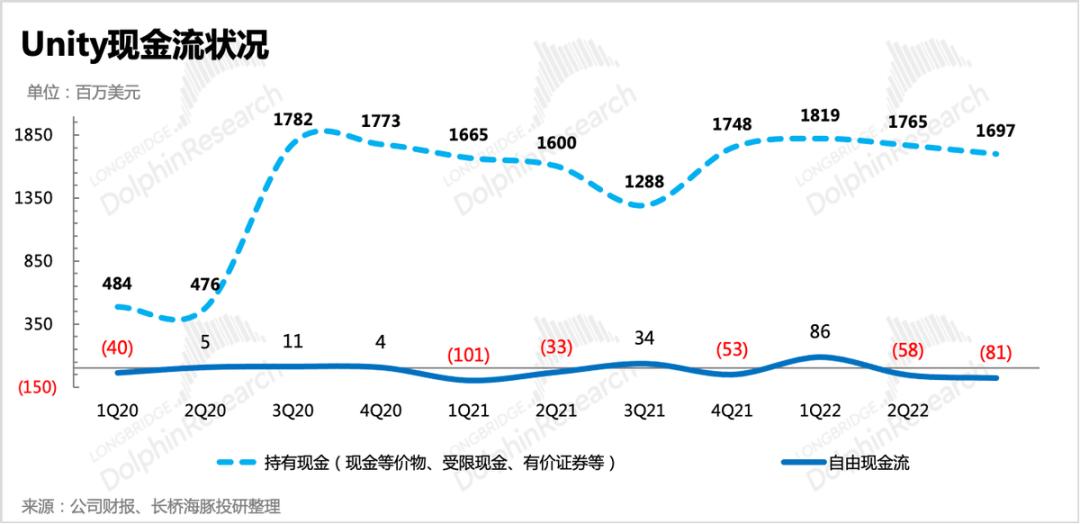
5、现金在消耗,暂时压力不大。三季度末,公司持有现金类资产(现金、受限现金、有价证券)约17亿,三季度自由现金流为净流出0.81亿,主要是亏损加大对经营活动现金流的拖累,目前来看现金压力不算大。不过Unity的投资动作比较活跃,需要紧盯它的投资需求对现金大额消耗的情况。

长桥海豚君观点
Unity的三季度业绩在海豚君这里来看属于勉强达标,但四季度的指引值得警惕。但市场介怀的亏损加大的问题,并不是我们主要担忧的地方,虽然Unity的费控能力,尤其是高额的股权激励也确实需要关注。
不过从中长期角度,海豚君更关注Unity自身的成长潜力和竞争壁垒。在《靠 “元宇宙” 的想象力拔估值?Unity 表示可以有》中我们就提及,Unity的报价从最终的变现率角度来说,收费并不高。因此只要它能守住自己的竞争优势,提高变现率是水到渠成的事情。
但对于这次财报海豚君短期担忧的点,在于游戏寒冬什么时候结束。Q4的指引能够反映出行业寒气,另外从Unity的重要客户数量来看,三季度首次出现了流失。
但如果将Create的强劲与Operate的低迷结合一起来看,海豚君认为最主要的原因还是行业景气度的下滑,而非竞争加剧造成的流失。根据Sensor Tower披露的游戏数据,全球手游市场已经连续三个季度持续下滑,并且幅度还在加大。何时见底,何时重回增长,恐怕在当下比同行之间的竞争更值得投资者关注。
建议大家关注Unity的电话会,看看管理层是如何解释客户流失的原因和对游戏市场的展望。
这次财报季,海豚君最深切的感受就是,当下的市场环境对企业盈利能力的要求更加苛刻,这自然不是Unity这种巨额亏损公司的主场。行业总有景气好转的时候,等这种估值杀之后,却适合去寻找被错杀的金子。因此对于Unity来说,判断它是否还是金子,显然关注它自身的成长性和护城河优势在中长期的投资周期中更重要。
Unity业务基本介绍
Unity主要由两块业务构成,Create解决方案和Operate解决方案,收入贡献分布来源于游戏开发主引擎的席位订阅收入,和负责撮合竞价的广告平台收入。
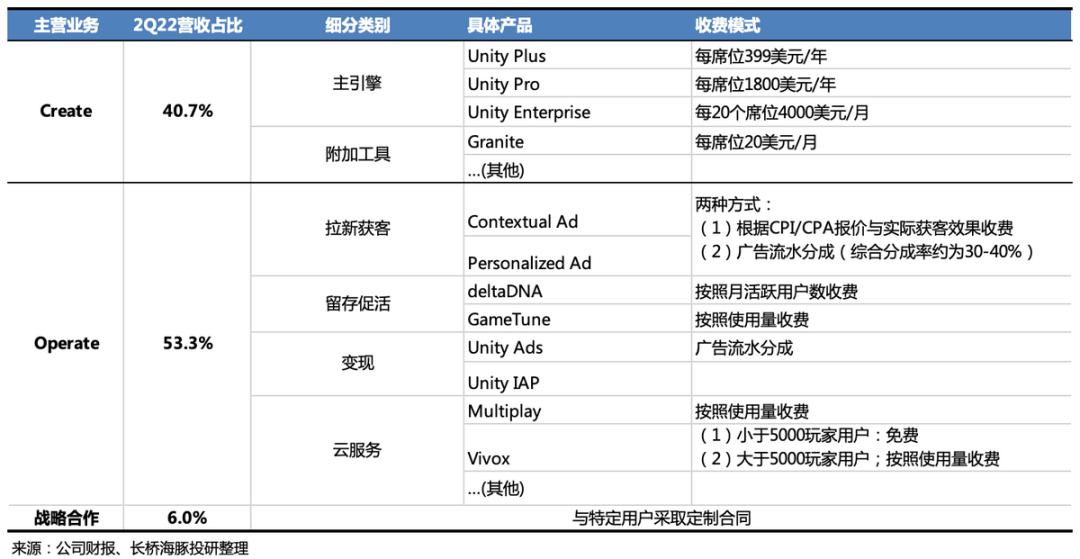
1、从Unity的过去几年的业务结构来看,虽然Unity声名鹊起在于其在手游开发引擎市场的绝对垄断,但实际上Create解决方案业务对整体收入的贡献率并不是最高的。并且随着激励广告游戏的加速增长,Operate的广告收入也迅速攀升,对Unity的收入,尤其是利润的支撑作用更大。
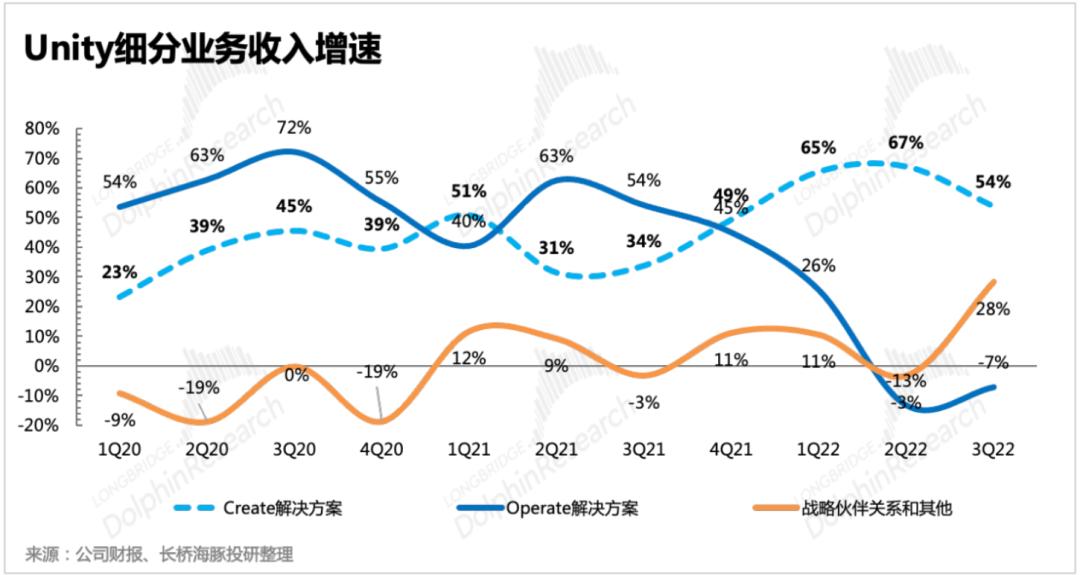
2、回顾Unity过去两年的业绩,Create收入基本保持在一个30%-50%的增速水平,符合一个发展相对稳态的SaaS平台表现,即用户渗透率达到阶段天花板,但粘性高续签率有保障,每年创收增长靠用户使用更多的工具软件或者是平台提价效应。
对于SaaS平台来说,经历过拓客期之后的稳态期,利润率不断提升,平台价值也会兑现。这也是Unity的中长期逻辑之一。
3、目前Unity虽然经营亏损还相对较大,主要源于主引擎的变现率相比同行较低,Create的利润模型还未跑起来,而在近几年公司又不断增加对非游戏领域的投入扩展。
4、在主业领域还未盈利之前,就毫不手软的为新市场投钱,Unity这是提前挖掘自己的新增长动力,这在管理层的几次讲话中也提及,公司当下的战略重点是抢占更多的市场。但也同时带来了市场对盈利模型、公司现金流的担忧。
5、与IronSource合并是基于中长期逻辑,一方面可以给Unity补足游戏产业链中的发行环节的能力和资源(偏超休闲游戏),赚更多游戏流水的分成,另一方面则有助于Unity扩大在独立游戏工作室中的使用渗透率,有助于在元宇宙“掘金”时代,Unity的“铲子”影响力得以发挥。
本次财报详细解读
一、收入指引亮眼,游戏寒冬带来隐形压力
1、整体情况
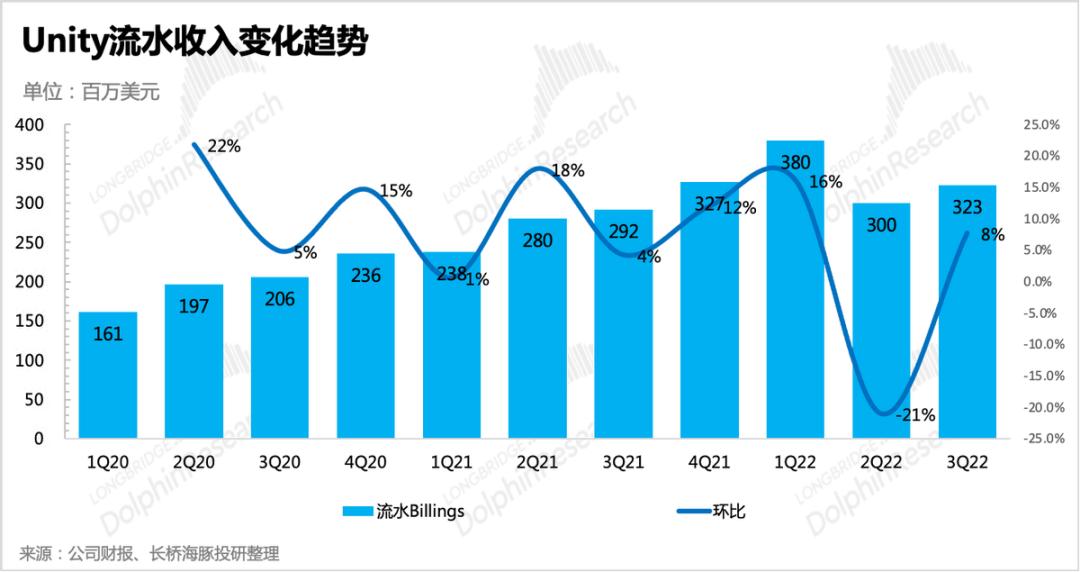
三季度Unity整体收入3.23亿,同比增速12.8%,与市场预期一致。公司对四季度的指引4.45~4.25亿元(全年收入在13.65-13.85亿元区间),虽然超出市场预期的3.8亿元,但这里包含了IronSource最后两个月的收入。
由于 11 月 7 日完成并购,也就是说 Q4 的指引包含了此后近 2 个月的 IronSouce 收入,如果 IS 按照二季度情况,三个月 1.8 亿,那么 1-2 个月对应 1.2 亿。即原 Unity 主体的 2022 年收入为 12.45-12.65 亿。扣掉前三季度,Unity 主体的四季度指引对应为 3.05-3.25 亿元
注意,由于此前 Unity 给的合并完成日期只是模糊的 Q4,可能市场一致预期中并不包括 IS 两个月的收入,或者最多一个月,因此如果剔除这个影响, Unity 原来的指引很大概率并不是表面上那样大超预期,而是低于预期。
虽然公司管理层也表述,这里四季度的指引也包含了公司对于经济环境影响的最佳估计(即偏保守)。但海豚君认为行业逆风期,还是要谨慎乐观。
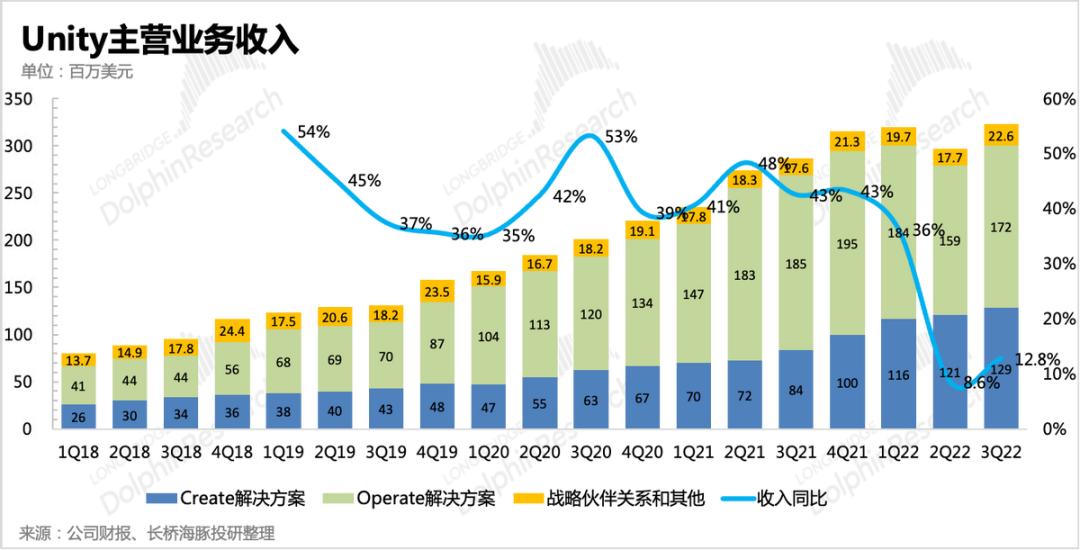
另外,公司也给出了长期可持续增速30%,但2023年压力较大,在环境好转之前,基于目前现状的考虑,2023年的增速可能低于30%。
不过海豚君认为,这与行业回暖的预期无关。二季度Unity的Audience Pinpointer算法模型中,被喂进了有问题的数据,因而导致Audience Pinpointer最终的精准度出现了严重下降,当时管理层就允诺将会在今年年底之前彻底解决这个问题,从三季度的情况来看,修复效果已经显现。因此四季度以及明年的增速回暖,还是源于Unity自身问题解决后部分重回原来的增长轨道。
但行业的冷淡和宏观经济的低迷,给Unity带来的压力也是肉眼可见。游戏行业何时见底,才是Unity以及已经完成合并的IronSource,两个短期内还过度倚重游戏行业的公司,能够安心增长的关键因素。
2、细分业务
从收入结构上,Operate业务在绝对值上对总收入的影响还是最重,但Create正在加速追赶。虽然这个季度Operate业务因为技术修复而下滑放缓,但与市场预期相比还是有差距。Operate包括应用内广告和一些偏向游戏客户需求的云服务,其中广告占大头。
无论是游戏客户的广告还是其他领域的广告主,都因为宏观经济和行业景气度,调低了营销预算。因此Operate业务受到行业拖累可能还要持续一段时间。
而Unity的垄断优势主要来源于Create业务,三季度虽然增速放缓,但在游戏环境变差下还能保持略高于市场预期的增速,除了本身游戏行业地位稳固外,非游戏领域的拓展应该还不错。
另外这个季度战略合作的客户收入有所反弹,这可能也是由新业务拓展带来。
3、几个存在隐忧的经营指标
上季度海豚君对Unity的业绩不满意的地方除了指引,还包括一些经营类的指标趋势不太好。一般而言,这些经营往往能够表现未来一段时间Unity可能出现的增长情况。
三季度再看这几个指标,暂时没有看到好转,三个指标结合在一起看,能够大概描绘的背后经营变化是:
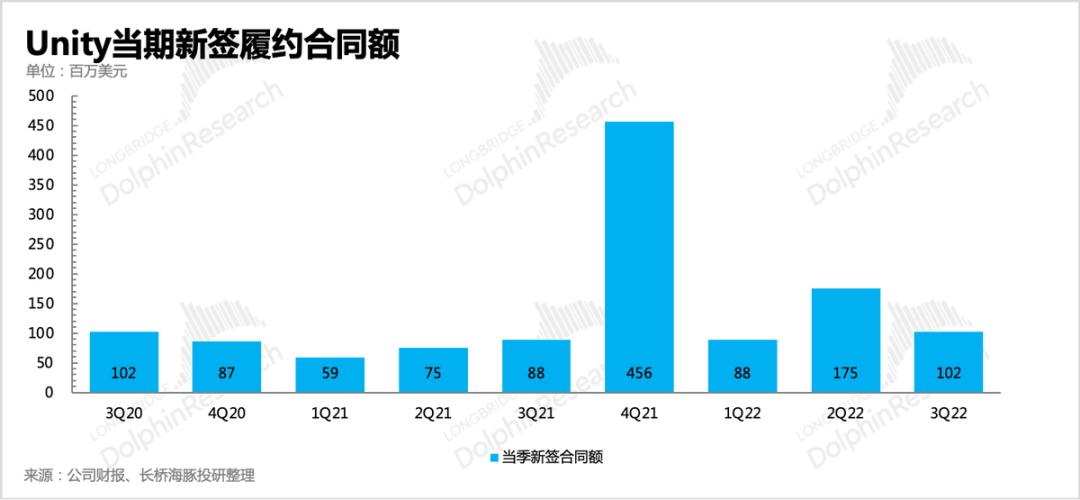
<1> 当期新签合同额环比降低,整体客户需求明显变弱。
<2> 在整体合同额变低的情况下,短期合同环比增加,要么是客户长期需求在行业不确定下优先变为签短期,要么就是非游戏领域的新客户暂时更偏好短期合同。
海豚君认为,后面一种可能性更高,一般而言,签长期合同会有优惠,且在未开票情况下也无需提前付费。虽然游戏行业低迷,但一款游戏研发周期一般都在1年以上,相比而言,非游戏领域的新客户可能出于尝试体验阶段,而暂时选择短期合同更合理一些。
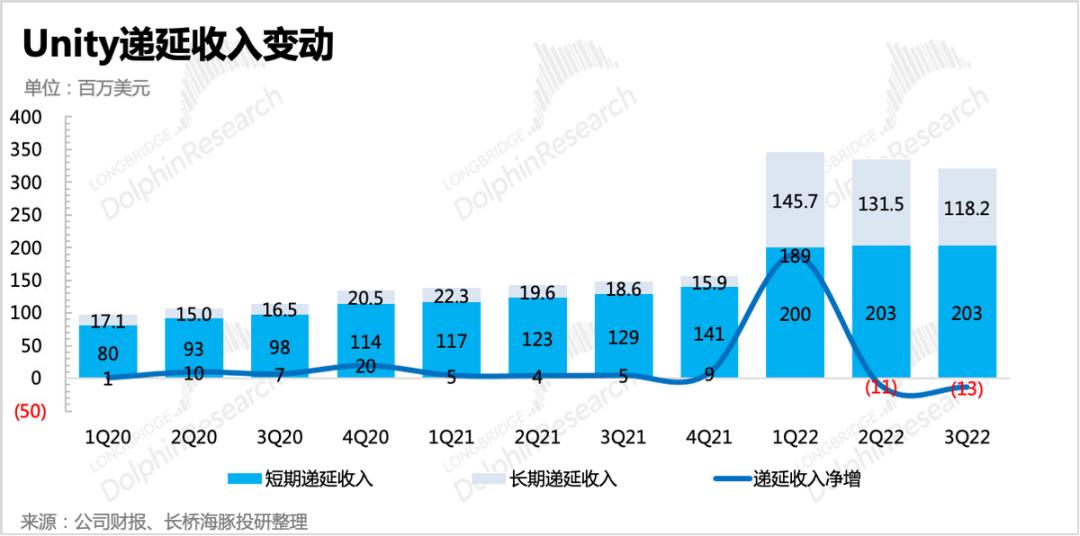
<3>长期合同新增减少,导致长期递延收入环比走低。递延降低但计算的流水增加,则可能代表用户的当期使用量在放缓。
<4> Unity 在非游戏领域持续拓展了新客户,目前进展还可以。
<5> 目前的 KA 客户主要为游戏领域,游戏 KA 客户的流失大于非游戏领域 KA 客户的新增。
将海豚君的归因结果综合来看,主要问题还是出在游戏领域,根本原因又回到上面我们反复说的游戏景气度问题。不过这个归因结果只是海豚君的解析,最好结合电话会内容来确认真实原因。
1、递延收入
三季度递延收入环比继续降低,主要体现在长期递延(12个月以上)的减少。算回流水值后,三季度实际上是有所走高的。
2、剩余履约合同
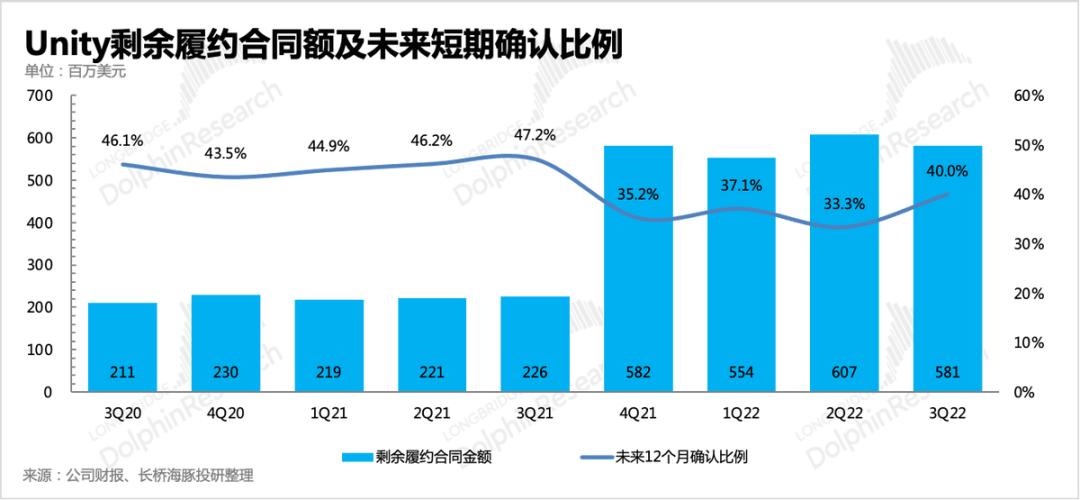
剩余履约合同往往代表了未来收入中一部分能够绑定确认的收入。三季度剩余履约合同额环比减少,公司预计短期内会确认为收入的比重提高至占40%。而从新签合同额来看,三季度新增合同环比走弱。
3、客户结构变化
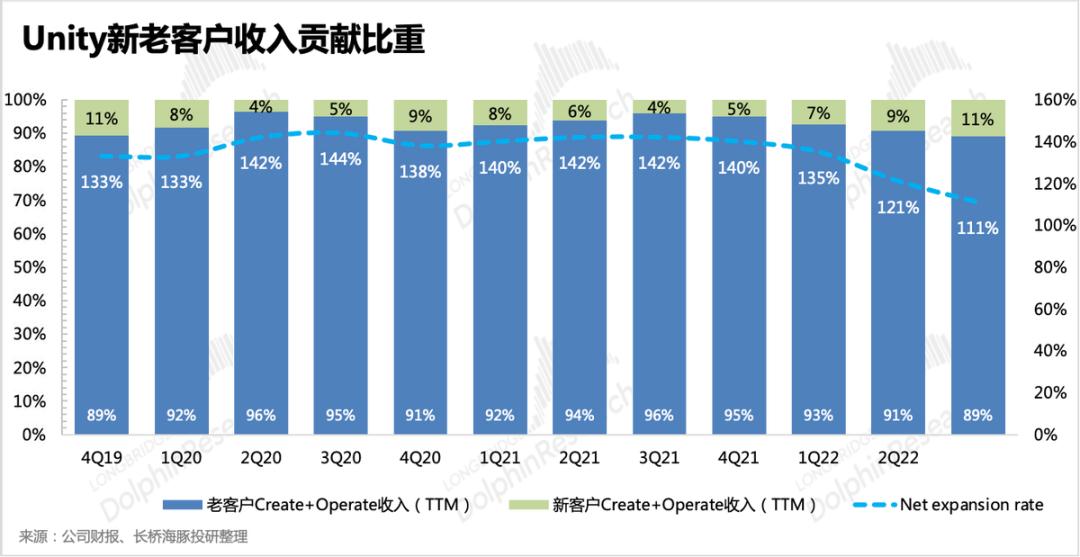
最后从新老客户分布来看,基于12个月老客户收入扩张率(Net expansion rate)计算而得的老客户收入比重,环比继续下滑,新客户比重在加大。这恐怕体现的是非游戏领域的新客户扩张状态,但主要为游戏行业的老客户,需求在减弱。
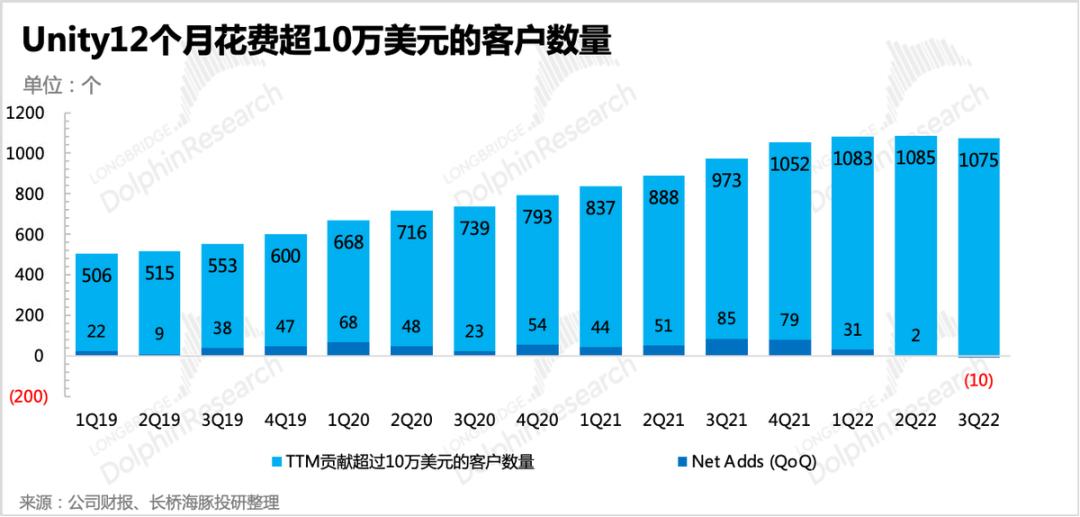
另一个指标也能对应这个情况,过去12个月花费超10万美金的客户数据首次环比下滑,应该主要为游戏领域的KA客户流失或者是花销下降到10万美金以下。
二、员工薪酬太高拖累整体盈利能力
Unity除了开发引擎Create,Operate提供的是一个广告竞价撮合平台,主要起到代理角色,并不能主动控制广告库存、投放情况。因此在确认收入的时候,按照一定比例收取分成后,大部分以净额法计收,因而以广告收入为主的(占比约80%-90%)的Operate业务毛利率会比当下的Create高很多。而战略合作业务本身更多的是处于拓展客户的目的,盈利不做要求。因此定制类项目偏多,毛利率最低。
另外随着Operate中云服务收入增长迅速,以及Create毛利率本身的优化趋势,未来双方的差距会逐渐缩小。
在三季度中,Operate、Create业务收入占比均略有下滑,但毛利率最低的战略合作业务占比提升了1%。因此收入结构的变化导致了整体毛利率走弱。
不过按照细分业务的收入占比,在Operate的毛利率显而易见会有所削弱的情况下,倒算出二季度Create的毛利率应该是环比继续显著提升。
费用上三季度又开始高企,其中员工薪酬的增长应该是主因。三季度公司授予了今年1月完成收购的MindKick公司员工一部分股权,可能助推了当季费用走高。
虽然从Non-GAAP经营利润的结果来看,上述的股权激励影响被剔除了。但在Unity的员工薪酬结构中,股权激励一直是非常重要的一部分,约占总成本费用的近30%。因此在关注主业经营情况、盈利能力的时候,并不适合视作非经常性的支出而被剔除。
因此公司披露关注的Non-GAAP经营亏损虽然比市场预期略好一些,但有点失真。由于当季其他非经常性支出不多,且与往常相比变化不大,所以三季度看GAAP经营利润则更能体现Unity目前的盈利情况。从GAAP经营利润来看,环比亏损加大,亏损率新高。这也是市场最介意的地方。
三、正常经营的现金流压力不大
虽然管理层之前提出目标,至少在今年Q4会实现Non-GAAP经营利润转正,不过由于目前盈利模型还没走出来,大环境也有逆风,因此对于短期Unity来说,现金流也是非常关键的经营情况跟踪指标。
截至三季度末,公司账上现金(现金及现金等价物、受限现金)合计12.5亿美元,环比略有增加,另外还有约4.5亿的有价证券,相比上季度卖出去了一些,未来关键时候也可以快速兑现来缓解现金流压力。
三季度经营活动净流出0.69亿元,加上资本开支之后的自由现金流为净流出0.81亿元,虽然现金流未转正,但目前现金还能够支撑公司业务的正常经营。
另外,已经完成收购的IronSouce会计上还未完成融合并表,IronSouce因为以广告变现为主,因此利润率较高(2022年二季度GAAP净利率13%),自由现金流正常情况下是净流入2000万以上,账上还有2亿多现金,因此合并后能够帮助Unity缓解下现金流压力。
本文来自微信公众号“长桥海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















