净利暴增30倍,新能源产业链最赚钱的是锂矿,下游向上抢滩
闷声发大财。近日,锂矿双雄再次火了!
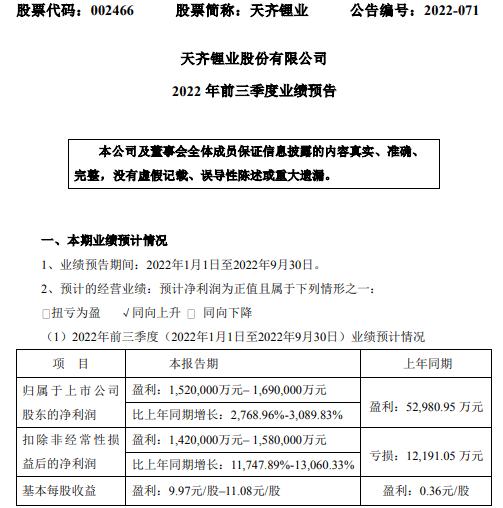
锂矿业巨头天齐锂业日前发布了业绩预告,预计前三季度净利润为152亿元-169亿元,同比最多增30倍以上。
另一总市值超1500亿元的锂矿巨头赣锋锂业上周五晚间公告,预计前三季度净利润143亿元-153亿元,同比增长478.29%-518.73%。据此计算,预计Q3净利环比增长89%-116%,单季净利再创历史新高。
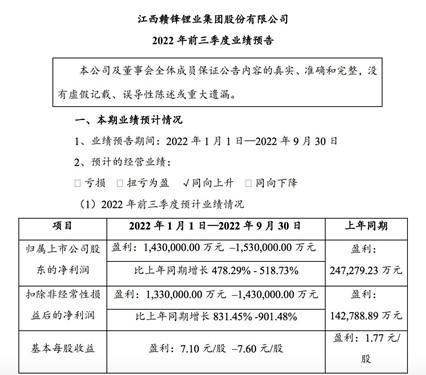
两家公司均创造了历史最好三季报成绩,前三季度净利润合计赚超300亿元。
除了天齐锂业和赣锋锂业,盛新锂能、天华超净、永兴材料、藏格矿业、雅化集团、中矿集团、江特集团等锂矿公司,都实现了四倍以上的利润增幅。
相比之下,宁德时代预计前三季度净利润为165亿元-180亿元,同比增长112.87%-132.22%,略有胜出,但增速已经远远不及锂矿双雄。
难怪大家都说,现在的新能源行业,最赚钱的并不是汽车制造商,也不是宁德集团这样的电池供应商,而是那些手握锂矿石资源的矿厂。
在全球汽车产业电气化转型加速的当下,锂电产业链正上演疯狂的造富神话,其中尤以上游锂矿厂最甚。广汽掌门人曾庆洪曾经表示自己是给宁德时代打工,结果财报公布后才发现,大家都是给锂矿打工。旺盛的新能源汽车需求,需要更多的锂矿资源供应。所以,在新的电池材料产业化之前,锂矿企业仍将牢牢掌握新能源汽车的“命脉”。这是产业繁荣必由之路,也是周期上涨的规律。
供需格局难扭转
据上海有色网发布的数据显示,10月20日,锂电材料报价继续上涨,碳酸锂(99.5%电池级/国产)涨1000元/吨,报535000元/吨,最高报545000元/吨,再度刷新历史新高;黄磷跌1450元/吨,报34950元/吨;磷酸铁锂(储能型)涨1000元/吨,报156000元/吨;碳酸亚乙烯酯VC跌13000元/吨,报99000元/吨;废旧523方形三元电池涨300元/吨,报64350元/吨。
而最近的进口锂精矿价格已经达到55.55万元/吨。澳大利亚锂矿商皮尔巴拉(Pilbara Minerals)24日发布公告称,公司已完成新一批5000吨锂精矿的出售,成交价为7255美元/吨,较10月18日成交价涨2.18%。若以90美元/吨的运费测算,产出的电池级碳酸锂成本约为55.55万元/吨。
要知道,在2020年时,电池级碳酸锂的价格还只在4万元出头。在两年时间内,价格涨幅超过13倍。
碳酸锂广泛用于锂电、玻璃、陶瓷、电子等行业。而随着新能源汽车需求的爆发,电池级碳酸锂价格不断上涨,供不应求。过去两年时间,国内新能源汽车市场在经过了十多年的“孕育”之后迎来了大爆发,先是在去年前八个月一口气将市场渗透率提升到了17%,今年前10个月更是将这一数值提升到了27%,几乎在一年之间就接近翻倍,发展十分强劲。
据中汽协数据,1-9月,新能源汽车产销完成471.7万辆和456.7万辆,同比增长1.2倍和1.1倍,市场占有率23.5%。中国汽车动力电池产业创新联盟数据显示,1-9月,我国动力电池产量累计372.1GWh,累计同比增长176.2%。
而新能源行业的高景气还将持续。中汽协指出,第四季度进入传统销售旺季,单月销量有望环比提升,预计2022年新能源汽车全年销量可达650万辆,同比增长83%,全年渗透率约为27%-28%。有分析机构认为我国明年的新能源汽车销量或将突破1000万大关,相比于今年预期的650万辆继续高速增长。这种几何级的增速,或将继续全球的锂矿产能放量的速度。
庞大的新能源汽车需求,使得未来三年内的锂供给都将处于不足的状态。据五矿证券研究所预测,2022年全球锂需求总量约71万吨碳酸锂当量,2025年将增至165万吨碳酸锂当量,年复合增长率超过30%。到2030年,供需缺口超100万吨LCE。
而随着北方天气转冷,11月后青海地区盐湖锂盐产量将减少。今年年底和明年年初新增正极材料产能投产前存在备货需求,加上年末新能源汽车冲量有望扩大年底锂盐需求,预计锂盐价格将维持强势。
除此之外,电池级碳酸锂并非产业链上唯一价格暴涨的原材料;PVDF、六氟磷酸锂等自2021年以来价格也呈上涨之势。其中,锂电池正极粘结剂和隔膜涂覆材料PVDF过去1年价格涨幅曾高达400%。尽管当前部分材料价格已有所回落,但仍处高位。
由新能源汽车带动起来的产业盛宴,最受益的却不是品牌车企,这或许是整车厂商万万没想到的事情。
向上抢滩
疯狂涨价的锂价,让产业链中众多企业都认识到:有“锂”走遍天下。要想有盈利,就得“有矿”。于是,不少下游车企、电池企业,都将发展触角伸向上游。
2022年2月16日,澳大利亚锂矿供应商Liontown Resources宣布,与特斯拉签署了一项每年不低于10万公吨锂辉石精矿的五年协议;3月2日,澳大利亚锂矿商CoreLithium宣布与特斯拉达成供应协议,将在四年内向特斯拉供应高达11万吨的锂辉石精矿。
相比特斯拉,丰田早在2010年就在阿根廷开发锂矿并设立工厂。今年一季度,丰田又收购澳大利亚锂矿OrocobreLtd的15%股份。
国内车企方面,2017年,长城汽车也通过投资澳洲锂矿公司Pilbara Minerals(占比约3.5%),获得了一些锂矿产品的包销权;另外,上汽和广汽也联手投资了位于江西的九岭锂业。
据不完全统计,2021年初以来,包括宝马、大众集团、通用汽车、福特、Stellantis集团、特斯拉、雷诺、丰田、比亚迪在内的多家主机厂对电池上游原材料的投资已经达到21项,其中有16项投资于锂行业。
处于直接下游的电池厂商对于锂矿的渴求,更是非常直接。
近几年来,比亚迪一直在布局上游锂矿资源,今年更是海内外齐头并进。今年6月,比亚迪在非洲成功买下了6座锂矿山,其中氧化锂品味2.5%的矿石量预计达到2500万吨以上,折合约100万吨碳酸锂。这2500万吨锂矿山如果被全部开采,大约能满足2778万辆60度纯电汽车的动力电池需求。
比亚迪在锂矿资源领域的投资最早可追溯至2010年。比亚迪当年出资约2亿元,收购了西藏日喀则扎布耶高科技锂业有限公司18%的股份。扎布耶锂业是西藏矿业(000762.SZ)的控股子公司,拥有扎布耶盐湖20年的独家采矿权。该盐湖是世界三大、亚洲第一大的锂矿盐湖,已探明的锂储量为184.1万吨。
2016年6月21日,比亚迪与盐湖股份、深圳市宏达同实业有限公司签署了《盐湖锂资源开发合作框架协议》,但这项投资进展并不顺利。盐湖股份今年5月披露称,因前期碳酸锂市场变化、公司司法重整和技术使用等原因,上述3万吨电池级碳酸锂项目受到影响。目前,比亚迪正利用自有的提锂技术实施中试,待成果验证后,将与盐湖股份协商项目启动事宜;
今年3月,比亚迪战投盛新锂能(投资金额在20-30亿之间),持有后者股份预计超过5%,并且双方约定将建立长期战略合作伙伴关系。而盛新锂能拥有四川业隆沟锂矿75%的股权,太阳河口锂多金属矿75%股权、四川木绒锂矿25.19%股权、津巴布韦萨比星锂钽矿51%股权、阿根廷SDLA盐湖(经营权)、MtCattlin和Manono包销权。
可以说,有“矿”在手,未来十年,比亚迪都不缺锂矿石了。
实力雄厚的“宁王”自然更懂得提前在锂矿资源上布局。早在2019年9月,宁德时代便通过全资子公司香港时代新能源与澳洲锂矿企业Pilbara Minerals Limited签署了认购协议;2020年,宁德时代参股公司天宜锂业还与Pilbara签署了一份为期五年的供应协议,后者将每年将向天宜锂业供应7.5万吨的锂辉石精矿。
2021年9月27日,宁德时代以19.2亿元的价格入股非洲一锂矿项目 Manono,该项目设计产能包括年产70万吨的氧化锂,设计寿命为20年;隔天9月28日宁德时代又成功竞购了加拿大千禧锂业公司(Millennial Lithium)。在这场竞购中,为了获胜,宁德时代比千禧锂业在多伦多证券交易所创业板普通股的20天平均收盘价2.98加元溢价约29%,击败赣锋锂业赢得了这场竞购战。
今年4月,宁德时代控股子公司宜春时代以8.65亿元的报价成功竞得江西省宜丰县圳口里-奉新县枧下窝矿区陶瓷土(含锂)探矿权。结合宜春市自然资源局披露的信息及券商分析师分析显示,枧下窝矿区生产规模或达20万吨碳酸锂/年。
据不完全统计,宁德时代直接或间接参股的上游材料企业超过20家,通过控股、兼并购、深度绑定以加深对锂电池上游原材料的掌控。除了宁王比王之外,国轩高科、亿纬锂能、LG化学等国内外头部动力电池企业也纷纷加速布局上游资源,矿业公司赣锋锂业、洛阳钼业据称也曾加入Millennial争夺战。
“锂资源的重要性不亚于石油等战略性资源,一旦开采出现瓶颈,可能会跟石油一样成为战争的导火索。”2019年,97岁的“锂电池之父”古迪纳夫在获得诺贝尔化学奖后发表了如上言论。如今,预言成真。疯狂的锂矿石正在倒逼产业链上其他企业更深度地参与到上游的布局之中。
上游吃肉,中下游自然不甘于喝汤甚至“打工”。新能源车市空间还很大,而这场“三国杀”也才刚刚拉开帷幕。
本文来自微信公众号“零碳风云”(ID:case-study),作者:大蔚,36氪经授权发布。
















