“蘑菇茅”支棱起来了

菌业的个股都处于历史最低位。问题来了,菌业板块是昙花一现,还是随着今年业绩的持续转好,未来具备更大的想象空间?虽然金针菇或在四季度继续高位运行,但考虑到菌业价格的起伏性较大,投资者若参与需要控制风险。但若此类公司有类似新能源方面的转型操作,那就要另当别论了。资本通常就喜欢这种故事多的公司。
油茅、奶茅、药茅、水茅,但凡沾上“茅”的股价都会飙升。蘑菇茅也不例外。
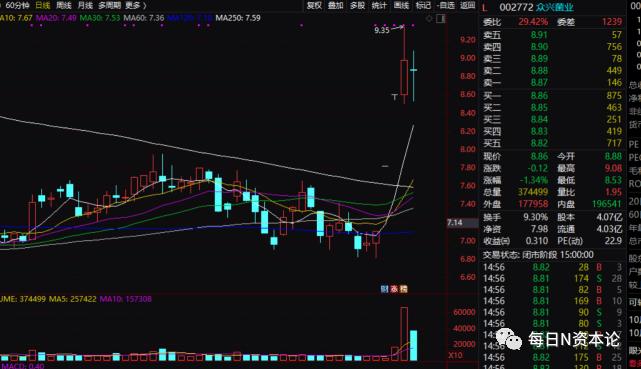
10月17日,天水众兴菌业科技股份有限公司(下称 众兴菌业)股价小幅低开,便开始快速下跌,盘中一度跌幅接近5%,随后开始震荡走势。截至当日收盘,其股价为8.86元,下跌1.34%,总市值36.59亿元。
前一日,众兴菌业发布股价异常波动公告,其股票自10月12日起,连续3个交易日收盘价格涨幅偏离值累计超过20%,达成3天2板。
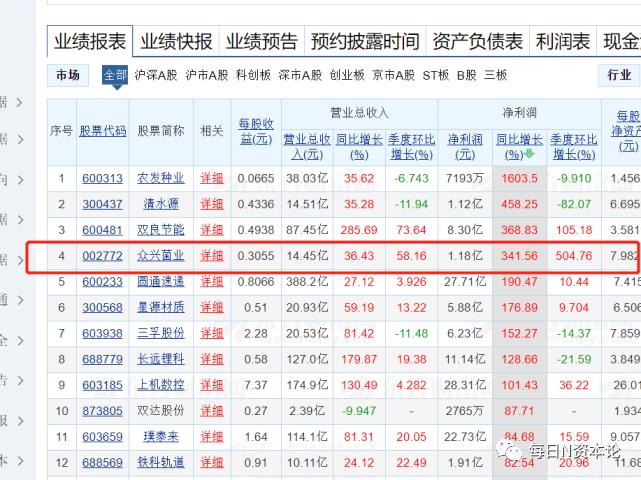
市场普遍认为,本轮众兴菌业股价大涨与其今年第三季度财报有关。10月12日,众兴菌业发布财报显示,前三季度其实现营收14.45亿元,同比增长36.43%;净利润1.18亿元,同比大增341.56%。
“每日资本论”梳理了截至10月17日沪深两市已公布的前三季度财报的上市公司,在同比增长率这一栏,众兴菌业排在了第四名,是前十名公司中,唯一的菌业公司。至少从数字层面来说,众兴菌业已经符合了“蘑菇茅”的特征。
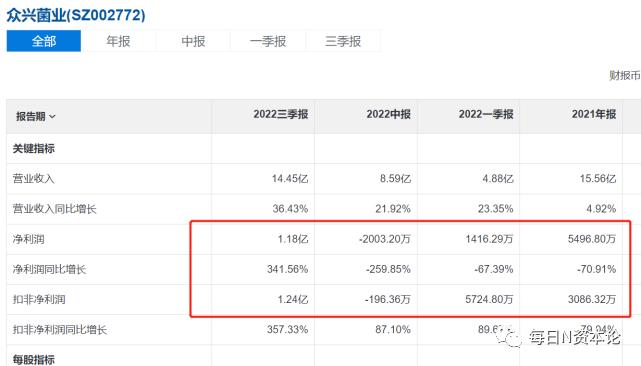
对于业绩大增的原因,众兴菌业在财报中表示,主要系公司食用菌价格尤其是金针菇价格同比上涨较多,同时公司双孢菇产销量同比增加较多所致。
事实上,金针菇价格确实居高不下。通常每年的第二、三季度是金针菇消费的传统淡季,但今年的菌菇价格超预期大幅上涨,截至9月23日,月均价达8.85元/kg,为同期新高。
而随着四季度将进入传统的冬季火锅旺季,预计金针菇的高价会维持一段时间甚至后面会更高,预计价格会稳定在6000-8000元/吨的区间,相比往年仍处于价格高位。这对众兴菌业肯定是利好。
值得一提是,随着众兴菌业的股价的连续上涨,也带动了这个板块其他个股的上涨,如雪榕生物、华绿生物。从涨幅来讲,众兴菌业是本来菌业板块中绝对的龙头。
技术上看,在连续上涨后众兴菌业出现了调整,或将回踩60周线。而从无论是众兴菌业还是金针菇老大雪榕生物或是华绿生物,这些菌业的个股都处于历史最低位。问题来了,菌业板块是昙花一现,还是随着今年业绩的持续转好,未来具备更大的想象空间?
01 热衷理财
带着这个疑问,来看看众兴菌业到底什么成色。
公开资料显示,众兴菌业的前身甘肃天水众兴菌业有限责任公司,成立于2005年,2012年整体变更为股份甘肃。2015年6月26日,众兴菌业迎来其高光时刻,成功在深交所上市,每股发行价13元。
截至2022年6月30日,众兴菌业食用菌日产能达到1105吨,其中金针菇日产能达到745吨,双孢菇日产能360吨。其在甘肃、陕西、山东、江苏,设有子公司产品销售范围可以辐射全国。
但众兴菌业行业内竞争力的护城河并不算强,盈利能力和营收成长性也较为一般。从2015年上市到2020年,其营收同比都保持了2位数增长。但净利润表现差强人意,从上市至今,没有哪一年超过2亿,甚至,数次跌成五六千万元。而且从2017年到2021年,中间除去2020年以外,其余年份的净利润同比都是两位数下跌。
即便是2022年中报,众兴菌业的净利润还亏损了2003万元,同比下跌259.85%。这也是公司自从2015年上市以来的首次中期亏损。
没想到,2022年第三季度,众兴菌业单季度主营收入5.86亿元,同比上升65.22%;单季净利润1.38亿元,同比上升324.92%。简单说,一个季度挣了往年一年的利润。
通常,某个季度因某种原因导致业绩大增,但往往缺乏可持续性。这投资者需要正确思考的问题。
还有几个财务指标也需要注意。首先是众兴菌业的存货高企不下。自2021年之前,众兴菌业的存货最高数据也就是2.61亿元,但2021年直线飙升至11.74亿元。2022年三季度财报显示,存货已经高达12.11亿元,创历史峰值。
其次是,众兴菌业对于理财似乎情有独钟。2022年三季度,其交易性金融资产 6.98元,较年初增加 164.81%。
“每日资本论”注意到,自2019年开始,众兴菌业在交易性金融资产就开始数亿元的大手笔进入。2020年到2021年,其公允价值变动收益分别为349.75万元、1342.87万元。而2022年三季度,其公允价值变动收益则是亏损了2058.86万元。
公开资料显示,2015年上市以来众兴菌业完成了三次股权融资(含可转债),合计募资25.32亿元。其中,2017年的可转债募资9.20亿元,到今年6月,累计使用5.56亿元,其中1.69亿元永久性补充流动资金,尚未使用的募资为2.18亿元。目前,两个募投项目在2019年达到预定可使用状态,但效益均未达到预期。
02 信披违规
有意思的是,众兴菌业自上市后显示的对联营企业投资均为亏损。
最为典型的案例是,2017年,众兴菌业使用自有资金4600万元收购主要产品为双孢菇的丰藏农业24.1%股权,丰藏农业成为公司参股公司。后来,众兴菌业放弃对丰藏农业同比例增资,持股被稀释至20.4%。2022年上半年,丰藏农业营收为1753.25万元,营业利润为-459.18万元,净利润为-459.18万元。9月初,丰藏农业因现金流难以维系而停产。
目前,众兴菌业对丰藏农业的长期股权投资账面价值为997.78万元,参照4600万元的投资成本,可能会产生约3600万元的减值损失。
公允地讲,众兴菌业参与理财投资也是企业经营的一种手段,更或许也是众兴菌业看到了企业天花板,想尽快找到新的盈利增长点的一种途径。
事实也是如此。2021年6月21日,众兴菌业发布公告称,为了增加新的盈利增长点,该公司拟以现金方式收购贵州茅台镇圣窖酒业股份有限公司(下称 圣窖酒业)100%的股权。
本来这是件好事。毕竟,酒的利润比较高,而且酱香型的酒越来越受到市场欢迎。因此,众兴菌业的这项投资也被部分网友戏称为要做“酱香型蘑菇”。
对于这样的利好,证券市场当然得有所表示。自2021年6月21日起,众兴菌业股价连续6个涨停,10个交易日内近乎翻倍。劲爆的表现也引起了深交所的关注。
6月25日,众兴菌业在回复公告中表示,“如交易最终不能达成,公司将及时披露并详细说明未达成的原因,并说明相关人员是否勤勉尽责”。
但风云突变。两个月后,众兴菌业就由于种种原因决定终止了本次收购。然而,直到当年10月中旬,其才向外界披露终止收购公告。也因此,众兴菌业受到深交所、证监会甘肃监管局的警示函和处分。
总的来说,虽然金针菇或在四季度继续高位运行,但考虑到菌业价格的起伏性较大,投资者若参与需要控制风险。但若此类公司有类似新能源方面的转型操作,那就要另当别论了。资本通常就喜欢这种故事多的公司。
【文章只供交流,并非投资建议,请注意投资风险。码字不易,若您手机还有电,请帮忙点赞、转发。非常感谢】
本文来自微信公众号“每日N资本论”(ID:jinrizibenlun),作者:白开水的思考,36氪经授权发布。
















