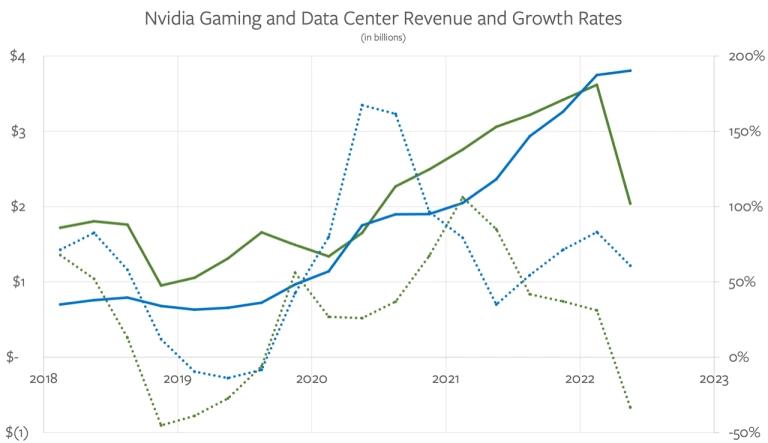
出问题应对就是了,不要过度情绪化,了解问题是怎么出来的,让公司尽可能保持敏捷。但是一旦既成事实,你只能做出客观、艰难的决定。我们照顾好我们的合作伙伴,我们照顾好我们的渠道,我们确保每个人都有足够的时间。我们推迟了 Ada 的发售,从而确保各方都有足够的时间来对产品进行重新定价,这样即便在 Ada 的背景下,即便 Ada 出来了,重新定价后的产品其实还是具备非常好的价值的。我认为我们已经把各方都尽量照顾到了,这导致了两个相当糟糕的季度。但我认为从大局来看,我们很快就会回来的,所以我认为这也许是过去的教训。
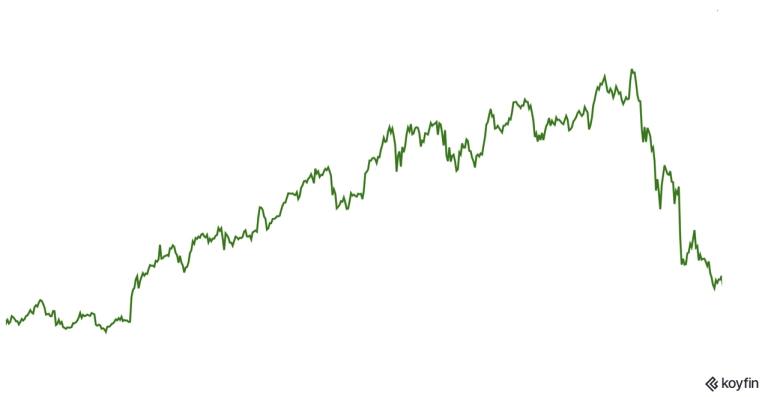
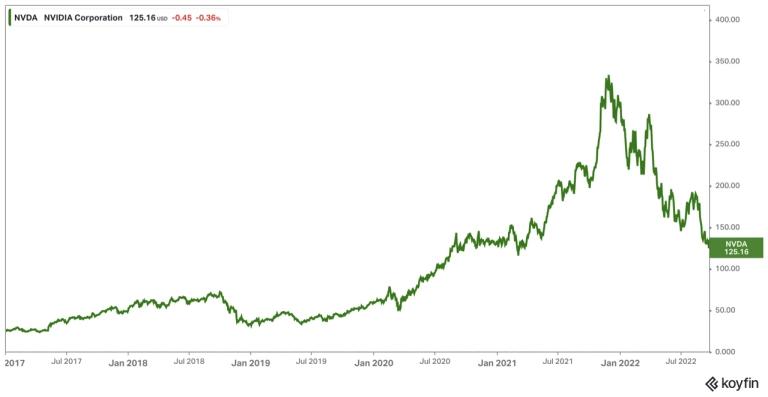
这个说法也许有点托大;今年早些时候,Tae Kim 与 Doug O'Laughlin 等分析师预测英伟达的股价会暴跌,尽管鉴于英伟达在疫情中期已经订购了额外的一批 3000 系列 GPU,这些预测对于避开 PC 销售放缓与以太坊(从工作量证明)过渡的完美风暴大概已经为时已晚(黄仁勋还指出,芯片的生产前置时间增加是英伟达错得如此厉害的一个重要原因)。
不过,光线跟踪很重要一点在于:光照效果是动态计算出来的,而不是靠光线和阴影贴图,所以开发者可以“免费”获得光照效果。完全依赖光线跟踪技术的游戏或 3D 环境开发起来应该更容易、更便宜;更重要的是,这意味着环境可以以开发者从未预料到的动态方式发生变化,而且与大多数靠手工费力预制的环境相比,其光照效果还更为逼真。
对于两个新兴的应用场景而言,这一点尤其吸引人:一是像《我的世界》(Minecraft)一样的模拟游戏 。有了光线追踪技术,拥有高度详尽的 3D 世界这个梦想会变得越来越接近现实,因为这些 3D 世界都是动态构建的,而且拥有完美的光照效果。未来的游戏可以走得更远:英伟达的主旨演讲一开始就介绍了一款叫做 RacerX 的游戏,包括物体在内,游戏当中的每一个部分都进行了完整的模拟;游戏内的物理特性也利用了相同类型的光照计算。
第二个场景是我在《DALL-E、元宇宙与零边际成本内容》中讨论过的 AI 生成内容的未来。我上面提到的所有纹理目前都是手工绘制的;随着图形功能(主要由英伟达推动)的增强,由于需要创作高分辨率的资产,新游戏的开发成本也会随之增加。因此,可以想象,将来有可能资产完全是自动化创建出来的,而且是实时进行的,然后再通过光线跟踪技术赋予合适的光照效果。
不过,目前英伟达已经在用 AI 来渲染图像了:该公司此次还发布了深度学习超级采样(DLSS)技术的第 3 版。这项技术可以预测帧并进行预渲染处理,这意味着那些帧根本不需要计算(之前版本的 DLSS 需要对独立像素进行预测和预渲染)。此外,就像光线跟踪技术一样,英伟达也采用了专用硬件,让 DLSS 的性能更好。这些新做法搭配上英伟达 GPU 的专用内核,令英伟达非常适合为游戏与沉浸式 3D 体验(如虚拟世界)建立全新的范例。
比方说,像 Meta 这样的公司就不需要英伟达的网络;他们发明了自己的。这些公司确实需要大量可大规模并行化的芯片来训练自己的机器学习算法,这意味着他们必须给英伟达交钱,贡献其高额利润。也就难怪 Meta 和之前的谷歌一样,正在开发自己的芯片。
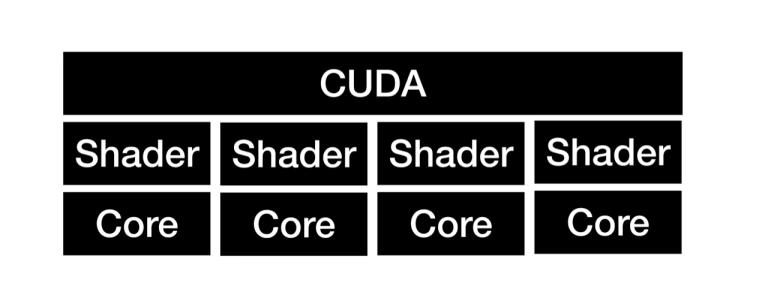
这就是所有大公司都可能要走的一个过程:他们不需要英伟达的系统,他们需要的是可以满足他们的要求,跑他们的系统的芯片。这就是为什么英伟达会如此卖力地投入到人工智能和加速计算的大众化的原因:从长期看,规模化的关键在于为除了最大玩家之外的所有人开发系统。穿越山谷的诀窍在于,在英伟达目前的大客户停止购买英伟达昂贵的芯片之前,就能看到该生态体系的发展。 黄仁勋曾经预见到 3D 加速器将会被商品化,于是用着色器来实现跨越;你会感觉到他对芯片也有同样的恐惧,所以现在正在跃进到做起系统来。
在山谷中的元宇宙: Omniverse Nucleus
在去年春天的采访中,我曾问黄仁勋英伟达会不会自己做云服务;
如果我们要做服务的话,除了我们自己做的东西以外(如果必须自己做的话),这个服务还会运行在世界各地的 GPU 上,跑在每个云上面。我们公司制定的其中一条规则是不浪费公司的资源去做已经有的东西。如果某个东西已经存在,比方说 x86 CPU 这样的东西,我们会直接用。或者如果某个东西已经有了,我们会选择与其合作,因为我们不想把自己稀缺的资源浪费在那上面。所以,如果云端已经有了某个东西了,我们绝对只会用那个东西,或者让那个东西去做就行了,这样会更好。但是,如果做有些东西对我们来说行得通,但对他们没有意义的话,我们会找他们去做;如果其他人不想做,那么我们可能会决定自己去做。对于要做什么我们是很有选择性的,但对于其他人已经做过的,我们态度非常坚决,那就是不做。
事实证明,有个东西是没有其他人想做的,那就是为 3D 对象建立一个通用的数据库,这个数据库的用处是英伟达所谓的 Omniverse。这些对象可以是用于制造业或供应链的超级详细的毫米精度级对象,也可以是为虚拟世界生成的奇幻对象和建筑物;按照黄仁勋的设想,任何在 Omniverse Nucleus 上做开发的人都可以使用这些对象。
此处的天国之城是一个跨行业和娱乐可用的 3D 体验世界——如果你愿意的话,可称之为元宇宙的 Omniverse,它们全都连接上英伟达的云服务——且其雄心壮志足以让扎克伯格感到脸红!出于同样的原因,这座山谷似乎更加漫长,更加黑暗:你不仅需要创建所有这些资产以及 3D 体验,而且需要让整个市场相信其实用性和必要性。为一个尚不存在的世界建设一个云服务,就是为了攀上目前仍然看不见的高度。
不过,值得考虑的是, 英伟达客户(无论是消费者客户还是企业客户)对公司感到沮丧的首要原因是价格:英伟达的 GPU 价格昂贵,而且公司的利润(除了最近几个季度以外)非常高。不过,就英伟达的情况而言,其定价权直接来自英伟达自己的创新,这既体现在既定工作负载的绝对性能方面,也体现在其对 CUDA 生态体系的投资、为全新的工作负载创造出来的工具上。
换句话说,因为过去承担了自己现在正在着手的事情的那种风险,英伟达已经赢得了被憎恨的权利。举个例子,假设未来对所有游戏的期望不仅仅是要能光线追踪,而且要对所有粒子进行全方位的模拟:英伟达在硬件上的投资将意味着它会像光栅化时代一样主宰那个时代。同样地,如果 AI 应用被大众化,而且可供所有企业使用,而不只是超大规模的企业能用的话,那么英伟达的价值定位将是掌握整个长尾。再者,如果我们进入了元宇宙的世界的话,那么英伟达不仅在基础设施方面有领先优势,而且在让那个世界成为现实所必需的基本对象库方面也有领先优势(当然了,这些对象将在 AI 生成的空间里利用光线追踪点亮),从而让英伟达成为该领域最重要的基础设施。