医保局这次好像不够狠?
大家好,我是很帅的分析师视金钱如路虎的章闰土,今天我准备来聊聊种植牙。
今年开年的国常会提出要把种植牙纳入集采(集中带量采购,一般是用以量换价的方式实现药品/器械的降价)。
然后,上周关于种植牙医疗服务调控价格的正式稿件一出,牙科们的股价就欢腾了起来。
啊?这是为啥?集采、控费啥的不是利空股价的吗?
我研究了下,发现是因为这次医保局不够狠了。
具体咋回事儿呢?咱来好好唠唠。
我会回答下面的问题——
种植牙是门好生意吗?
种植牙整个产业链是怎样的?
集采控费之后是否改变了种植牙的生意逻辑?
Part 1
🤑 种植牙是门好生意吗?
俗话说「金眼银牙铜骨头」,说明搞牙齿其实是门不错的生意。
种植牙的好主要就好在需求面,预期的需求上升会带动整个市场规模提升,好的市场规模带来的业绩就会杠杠滴。
需求面的利好主要从两个方面体现出来,一个是发病率提高,另一个是治疗渗透率上升。
发病率提高,主要是受到老龄化的大趋势影响。
「十四五」期间,我国老年人口预计会突破3亿人,从轻度老龄化迈入中度老龄化。
而众所周知,老了之后,牙齿就容易脱落。
一般来说,中年人(35~44 岁)平均缺牙数为3颗,老年人(65~74 岁)平均缺牙数为11颗。
治疗渗透率上升,主要得益于患者的支付意愿、健康意识提高。
种植牙的销售数量增速肉眼可见地上涨,2016~2020年的CAGR(复合增长率)约为30%。
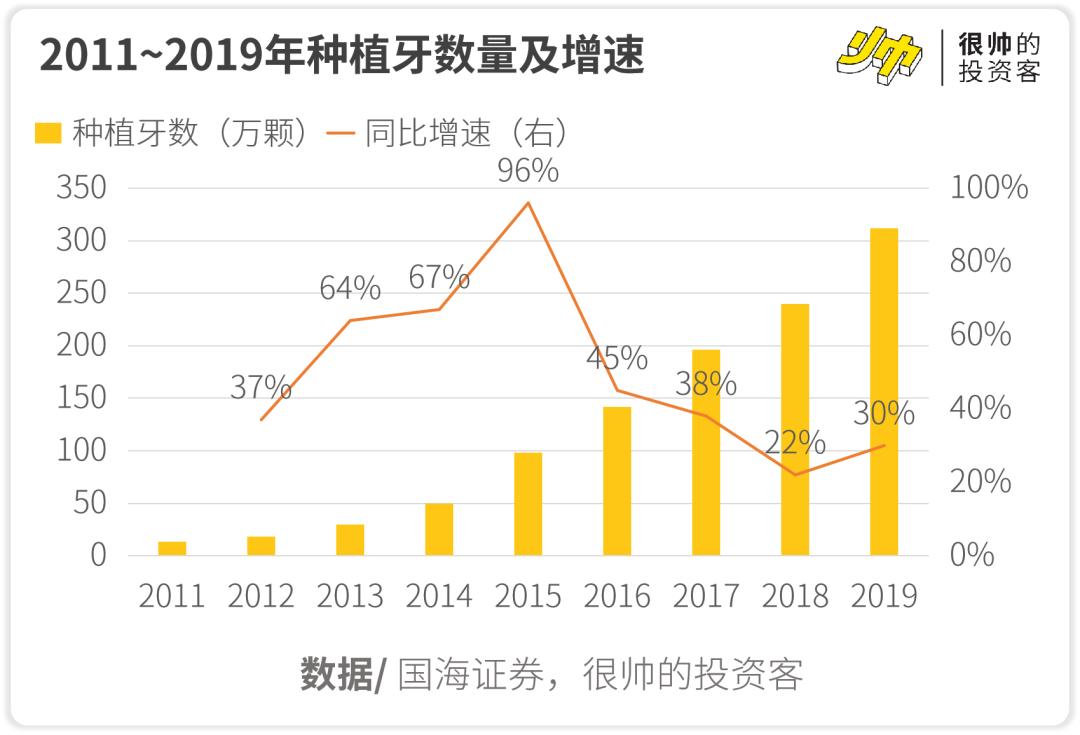
但尽管是这么漂亮的数据,到2020年我们的种植牙渗透率才到0.5%~2%左右。
跟咱们旁边的韩国一比,他们的每万人种植牙是我们的22倍,这治疗渗透率的预期增长空间确实可以期待一波。
既然整个潜在的市场规模不错,说明增长后继有力,那是不是意味着就可以投资呢?
别急,还得照例来了解下产业链细分赛道的情况——
Part 2
📌 种植牙的细分赛道是啥?
种植牙占据了整个牙科诊疗的40%,是妥妥的NO.1,排在它后面的是正畸治疗(占比约30%)。
种植牙产业链上游是耗材(主要是种植体、修复材料和牙冠)、设备、软件等器械,中游是器械经销商,下游是医疗机构(口腔医院)。
这回咱们从money的角度来聊聊几个主要的赛道——
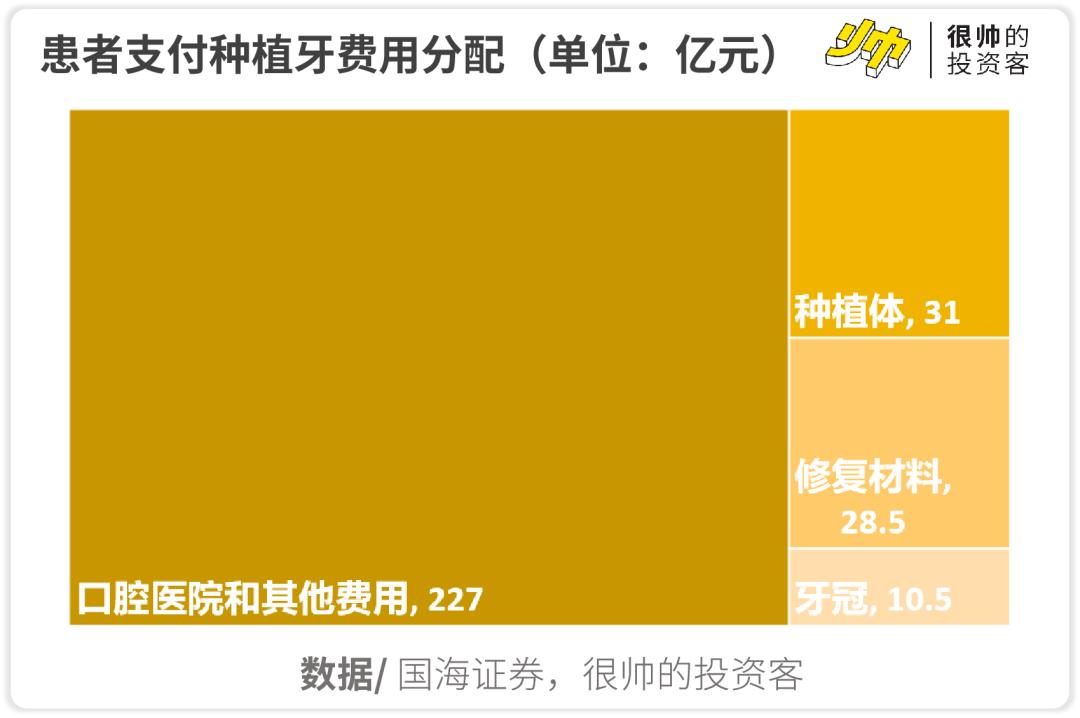
首先大头是口腔医院,消费者种牙的钱大多用来支付医生专业技术、市场推广费等,为医院的盈利添砖加瓦。
口腔医院的格局,民营机构占了主导地位,约80%。
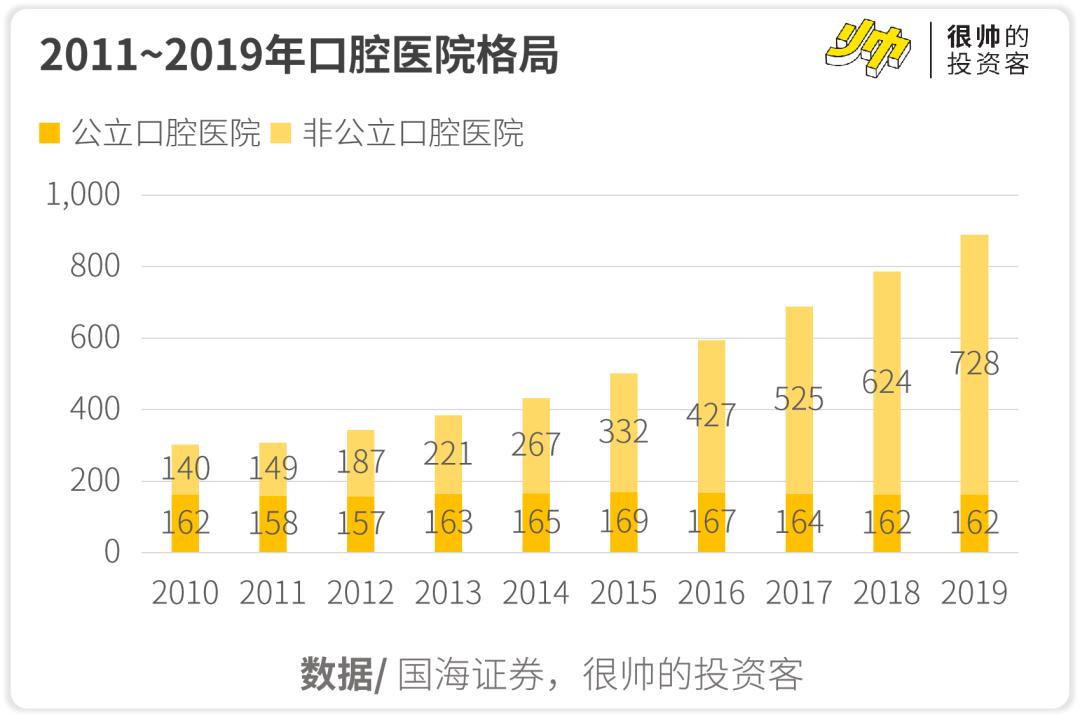
口腔医院盈利能力比较强,但市场分散,有很多小诊所。
品牌和口碑对医院来说是个实打实的护城河,如果病患可以形成对某个医生、医院的依赖的话,复购率就会提高。
接着就是耗材部分了,为了方便大家理解,我先介绍下几个主要耗材都是干啥的。
我们先要明白,并不是所有人在植牙的时候,都是一上来就可以开搞的。
有些人牙槽骨不行,这时候就需要先上口腔修复材料,把骨头修复好之后等几个月再做植牙手术。
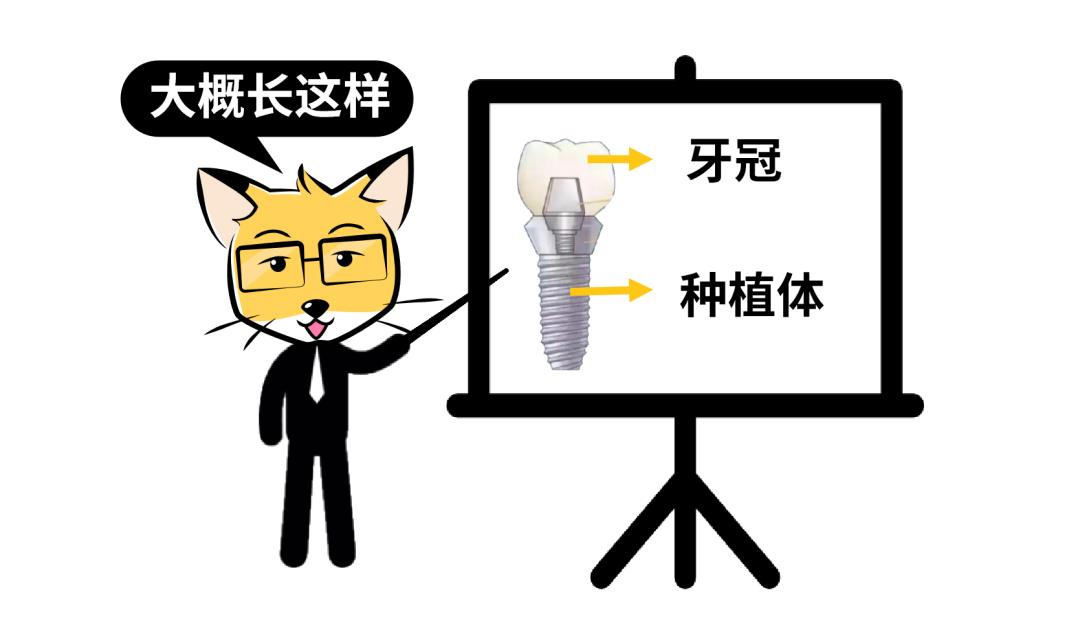
植牙手术主要是往嘴里放种植体和牙冠,种植体就是用来支撑牙冠、打入牙龈的那个部分,牙冠就是咱们平时外表能看见的白白的牙齿部分。
种植体市场国产化率低(约6.8%),韩系和欧系的产品占据主流地位。
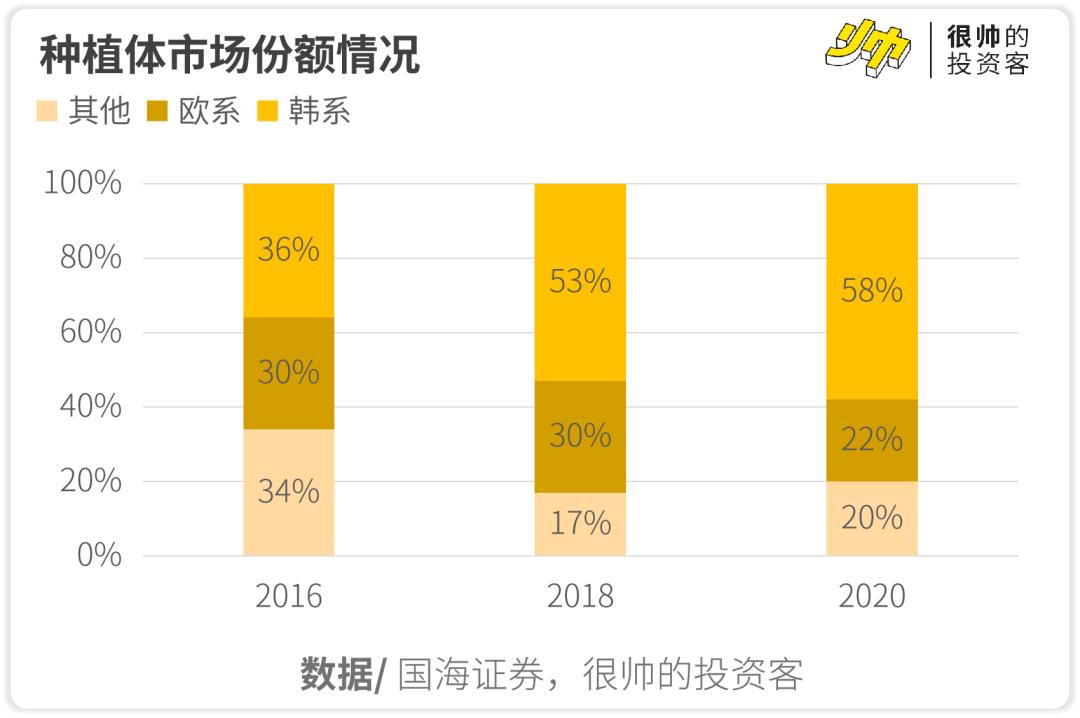
公立、高端私立医院喜欢用欧系种植体,国产和韩系主要是其他民营医院在用。
这也是因为公立医院主要集中在一线城市,患者消费力高,用得上贵的欧系产品。
韩系是靠性价比占领市场,目前市场占比逐年上升,所以国产替代的逻辑在韩系市场会有一定难度。
再加上口腔行业对种植体成功率有较高的要求。
因为一旦第一次种植失败,患者想再进行二次种植,手术难度和费用都会倍增。
所以,全球的通行要求是90%~95%以上的五到十年成功率数据,来验证产品性能。
而目前,国产种植体普遍缺少长时间的成功率数据。
修复材料则是个小而美的赛道了,2020年整个市场规模在28.5亿元左右。
它主要有两种产品,一种是骨植入材料(骨粉),另一种是口腔修复膜。
骨粉用来填充和修复牙颌骨缺损或骨量不足,口腔修复膜用来修复口腔内软组织浅层缺损。
骨植入材料的国产市占率约为15%,附加值高,毛利率可以去到75%,增速也可观,预计2018~2023年复合增速为19.8%。
口腔修复膜2016~2020年复合增速约28.8%,毛利率高达90%,附加值杠杠的。
最后还有个牙冠,这个赛道没什么看头,因为上游的原材料成本和人工成本比较高,净利润率低得可怜,而且因为壁垒不高,所以赛道还挺拥挤。
我国是这玩意儿的出口大国,干这个的企业2018年就有2,000多家了。
赛道认识完了,我们还是不能轻易出手投资。
因为那个可能改变整个赛道投资逻辑的玩意儿来了——种植牙进集采了,还全流程控费政策。
Part 3
🤔 集采对种植牙有啥影响?
首先,要说明下,最近这些年市场上都在探讨,种植牙能不能进基本医保。
去年9月的时候,医保局正式回应,种植牙不会进基本医保,鼓励用商业保险去支付。
个别地方说可以用个人医保账户历年余额支付,这笔资金其实是职工医疗保险里面职工个人缴纳的,相当于是用自己以前存下来的钱去支付。
所以这就是典型的自费产品进集采,降价了但钱还是得自己掏。
其次,在牙科产业链里,牙科医院吃掉了种植牙产业链大部分的利润,牙科医生又比较缺乏。
这就使得医生的议价话语权比较高,比如通策医疗的人力成本占总成本超过55%,瑞尔齿科的人力成本比重也超过50%。
如果医院给的薪酬不够高的话,医生完全可以自己去外面开个小诊所,赚得还更多。
这也是目前口腔医院格局分散的原因。
上周那份《关于开展口腔种植医疗服务收费和耗材价格专项治理的通知》,最要命的就是直接动了产业链最大的蛋糕,实行全流程限价——
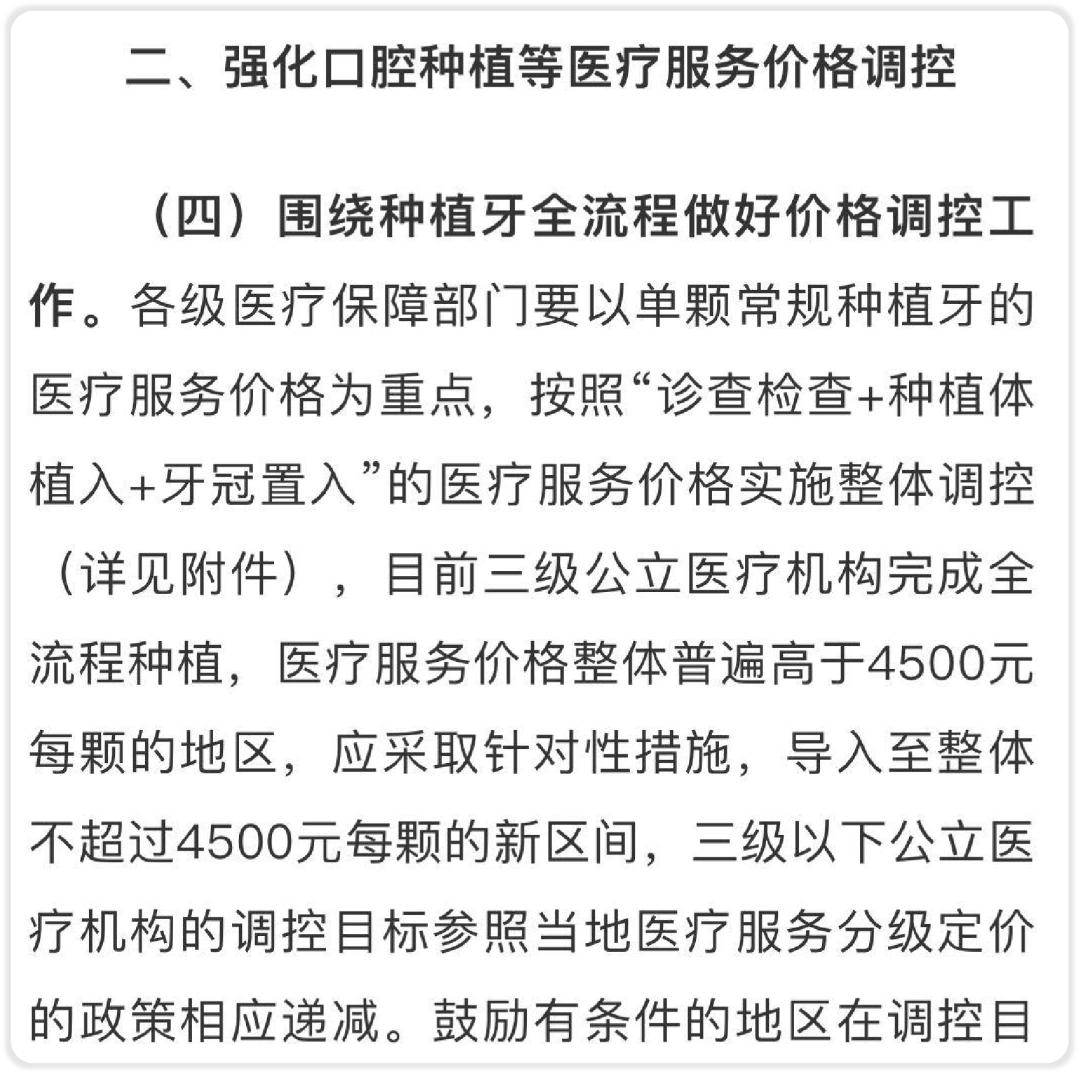
截图/ 医保局
但是这份政策读完之后,会发现有不少妥协在里面,比如主要只针对公立医院调控、调控价格高出市场预期、允许有放宽整体调控价格的情形。
这也是为毛股市的反应是积极的,因为它目前只能争取到部分公益化。
我们初步认为,限价之后会有两个后果——
1. 公立医院压制耗材价格
这个道理很好理解,把整个流程价格控制住了,为了保住医疗服务的价格,耗材的价格肯定就得腾出来了。
于是,医院只能根据价格限制挑比较便宜的,所以会利好耗材们的国产替代,高端进口货公立医院是不太能用得起了。
当然了,一般都是先革经销商的命,集采之前经销商可是分了整个产业链10%左右的营收呢,能先吐出来多少是多少了。
目前根据宁波市4月份的试行政策规定,国产的耗材限定在1,000元,种植体占到总耗材的45%左右,计算下来医院购买一颗种植体的预算大概450元,基本就是现在国产进院的价格(400~600元/颗)。
医院虽然可以趁这个机会,减少耗材的采购成本,但并不能对这个以医生为核心的体系造成动摇。
2. 医疗格局出现分化
这次的政策正式稿比较明显地把公立和民营分开,强调公立医院的公益属性,隐约可以看到双轨制的影子。
关于这次4,500元/颗的管控价格,已经看到市面上有的采访直指人心了——
「一位牙医需要攻读五年本科、八年硕士,若等到博士毕业更需十年,继而再来做种植牙并认真帮助患者维护几十年,我们很难说,这个医疗服务的定价是不是合适。」
「这点在公立医院尤为突出,毕竟,相对来说,高素质的主任教授大都在公立医院。」
很明显,如果这次价格调控,革完经销商和耗材的命后,还是不得已伤到医院的利润,那么养大量人员的医院就危险了。
一旦医院收入养不起医生们,他们就更倾向于出来单干开小诊所,或者是投身民营医院。
这样一来,整个医疗市场会更加分散,更可能在价格上形成双轨。
这种情况下,会利好收入来源比较广泛的公立医院,它们可以通过提高「高利润业务」的占比,来削弱种植牙控费的影响。
也会利好一些有口皆碑的民营医院/小诊所/医生。
最后
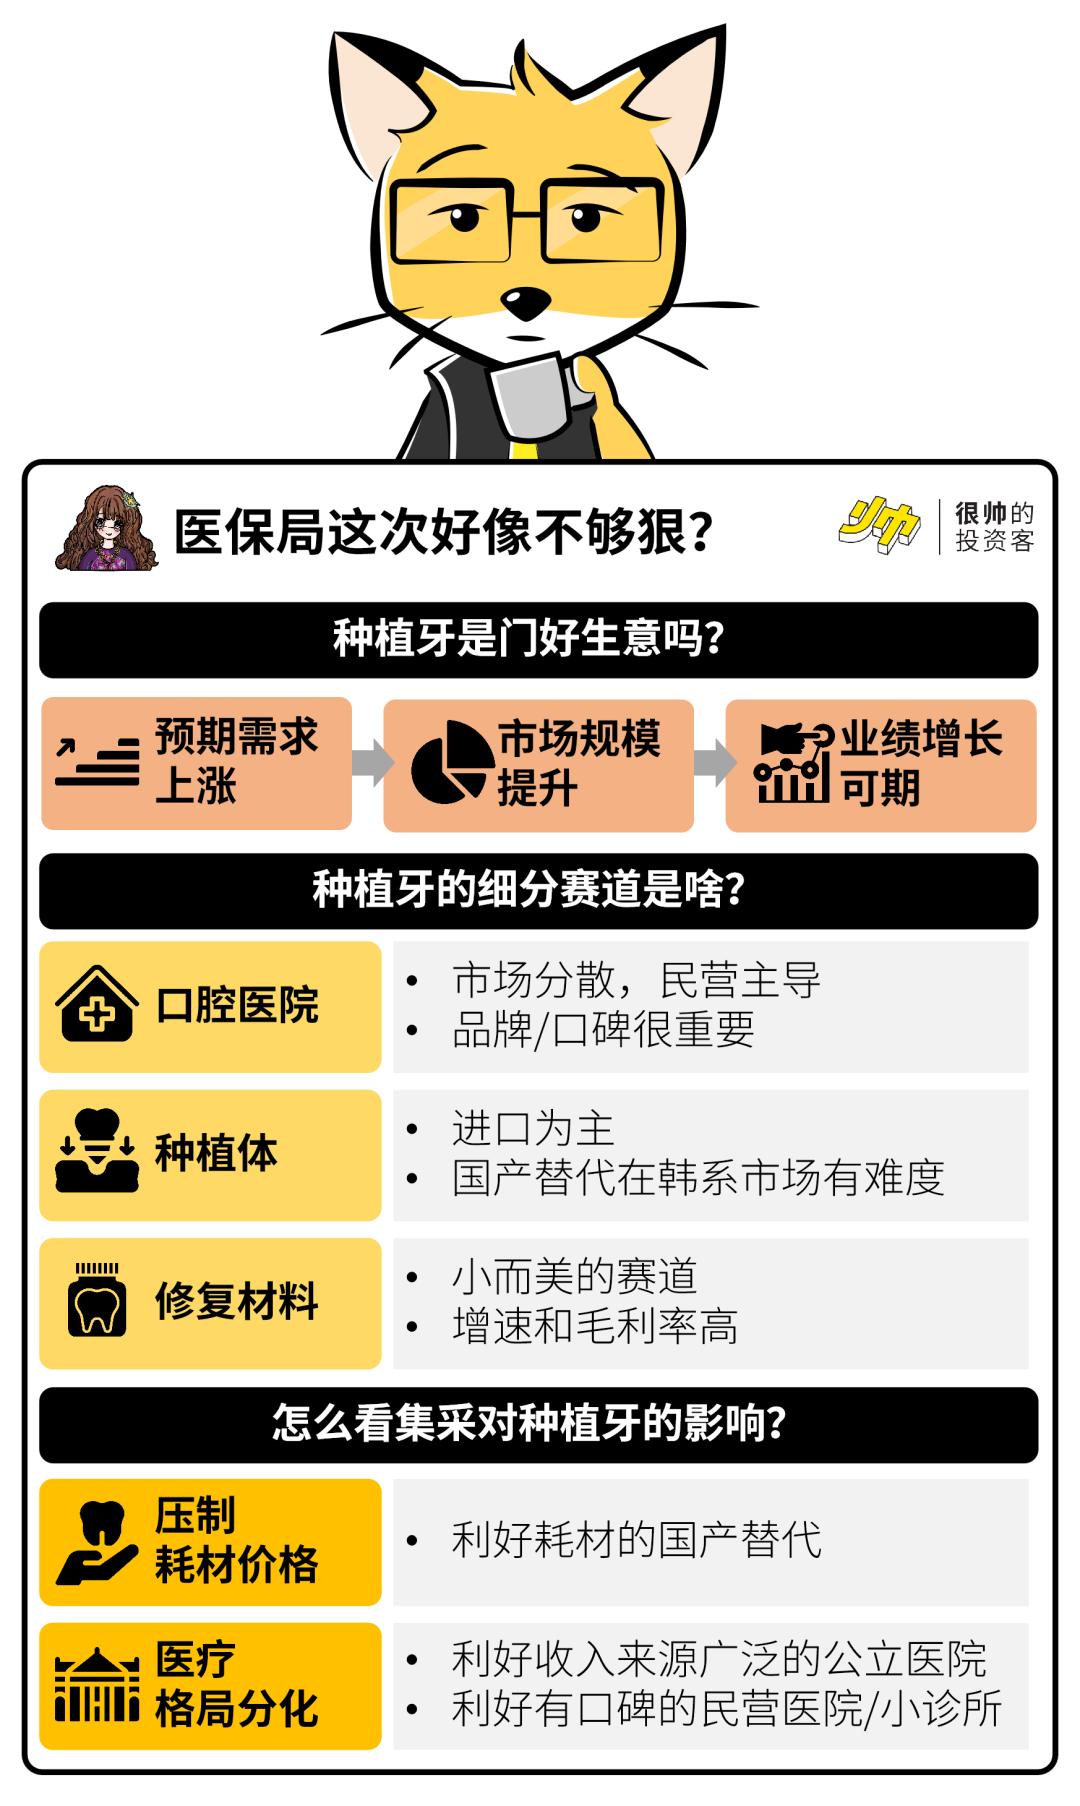
照例一张图总结一下——
⚠️ 风险提示
医保后续控费超预期;部分地区实操中更宽松。
📖 相关阅读
《听说药价要大幅下调?》
《创新药是伪命题吗?》
本文来自微信公众号“狐狸君raphael”(ID:shuai_investor),作者:章闰土,小居,图片与编辑:小居,狐狸,章闰土 ,36氪经授权发布。
















