智氪点评丨安井食品:全靠收购救业绩,预制菜拉低毛利率
文 | 刘玥婷
编辑 | 黄绎达
8月22日晚间,“速冻一哥”安井食品(证券代码:603345.SH)披露了2022年半年度报告。
业绩方面,安井食品在2022年上半年实现营业收入52.75亿元,同比增长35.47%;同期实现归母净利润4.53亿元,同比增长30.35%;其中,2022Q2单季度实现营业收入29.36亿元,同比增长46.07%;同期实现归母净利润2.49亿元,同比增长43%。
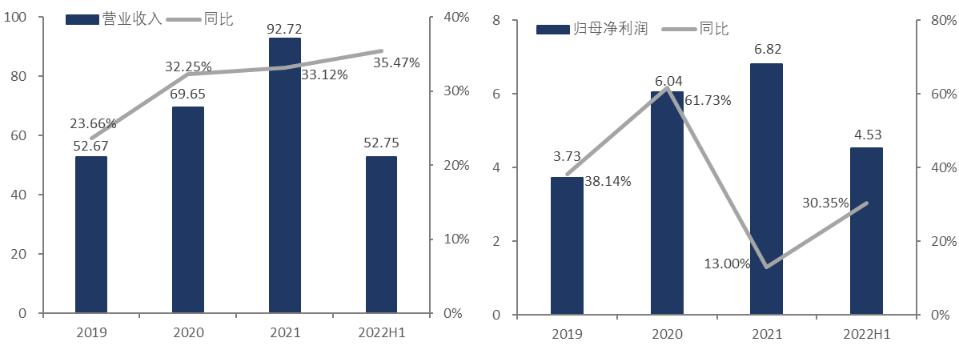
2019-2022H1安井食品营收和净利润,单位:亿元 资料来源:公司财报,36氪
可以看到,在消费大环境萎靡的上半年,安井食品交上了一份亮眼的成绩单,其营收和净利润双双实现30%以上的增速,尤其是受疫情冲击最严重的二季度,其收入和净利润增速达到45%左右,超出市场预期。
分业务来看,2022H1 安井食品的鱼糜制品和肉制品分别实现收入16.24亿元和9.67亿元,同比增长8.27%和-0.14%。传统的火锅料业务增长较为乏力,主要系受一线城市疫情冲击,火锅店等B端餐饮需求疲软,叠加华东等地物流运力不足、运费大幅增长的情况,速冻肉制品和鱼糜制品的销量受到一定影响。
但米面制品业务和预制菜业务表现颇为亮眼,2022H1米面制品和菜肴制品分别实现收入11.47亿元和13.9亿元,同比增长23.86%和185.33%。在疫情催生的“宅经济”下,家庭类消费场景及消费频次增加,居民对主食类面米产品和菜肴类产品的囤货需求激增,预制菜业务呈现高速增长。再加上,主打小龙虾的子公司新宏业于去年8月纳入报表,为公司的预制菜业务贡献了一定的增量业绩。
再从渠道结构来看,2022H1安井食品经销商渠道和商超渠道分别实现收入40.4亿元和5.2亿元,同比增长22.4%和14.4%。上半年公司传统渠道稳健增长,主要系C端消费者的囤货需求带动了商超渠道,叠加BC类超市经销商的持续发力,传统的经销商渠道依然占公司收入的大头。
与此同时,特通直营渠道和电商渠道分别实现收入5.8亿元和1.3亿元,同比增长588%和152.7%。新兴渠道明显呈现高速增长,主要由于公司成立面向大型集团和B端大客户的直营部,并加大与前置仓电商的合作力度,特别是以盒马、叮咚买菜为代表的社区团购平台。
盈利能力方面,2022H1安井食品的毛利率为21.9%,同比下滑2.2pct,主要原因一方面在于油脂、大豆蛋白类原材料价格上涨,叠加疫情防控导致运输费用大幅上涨,公司成本端的压力较大;另一方面在于新增子公司新宏业处于毛利率较低的小龙虾行业,在一定程度上拉低了公司整体的毛利率。
展望下半年,随着疫情扰动的减弱,餐饮业逐步回暖,预计公司传统的速冻火锅料等主营业务将企稳回升。而且,目前公司以“贴牌+自产+并购”三路并进大力发展预制菜业务,业绩上的第二增长曲线已初步成型。随着下半年子公司新柳伍成功并表和新产能得以逐步释放,将为预制菜业务贡献增量,公司业绩有望进一步增厚。
长期来看,安井食品作为速冻食品龙头,竞争优势明显,预计公司的传统速冻业务将稳定增长。值得注意的是,目前预制菜行业处于发展初期,竞争格局极其分散,再加上预制菜市场呈现出明显的地域特征,现象级的品牌尚未出现。在行业发展方向暂不明朗的背景下,预制菜能否成为安井食品的长期业绩催化还需要进一步验证。

欢迎关注“36氪财经”
*免责声明:
本文内容仅代表作者看法。
市场有风险,投资需谨慎。在任何情况下,本文中的信息或所表述的意见均不构成对任何人的投资建议。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。我们无意为交易各方提供承销服务或任何需持有特定资质或牌照方可从事的服务。
















