芯片业的AB面:台积电遭“砍单”,工业“芯”却要等一年
半导体行业再一次出圈了。
不过此次出圈,与此前因供货紧缺引发的“芯片荒”不同,主要是由于消费电子终端购买力下降,消费需求疲软导致苹果、英伟达等头部企业纷纷向台积电提出“砍单”需求,最终引起半导体股市剧烈震荡。
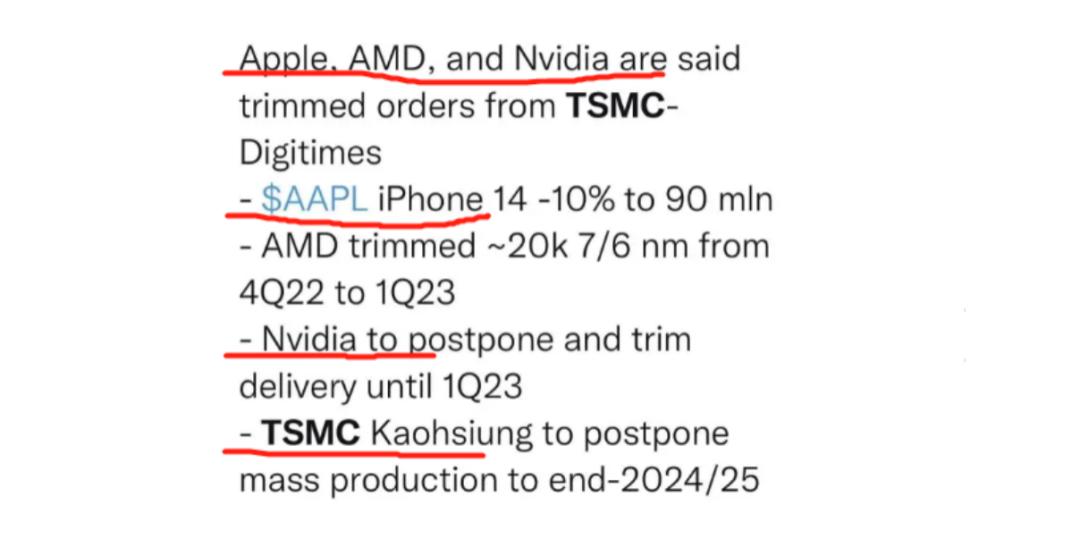
近日,台积电出现三大客户调整订单,其中,苹果iPhone14系列量产已启动,但首批9000万台出货目标已削减10%;AMD调减今年第四季度至2023年第一季度共约2万片7/6纳米订单;英伟达要求延迟并缩减第一季度订单。
消息一出,瞬间引发半导体行业异动,进而引发股市中半导体股市集体走低。长期以来鲜有C端用户关注的半导体行业,一度因跌的太惨“喜提”微博热搜。
作为半导体晶圆领域的头部企业,台积电占据了全球芯片代工领域50%以上的市场份额。当台积电也无法逃避砍单宿命,热搜上的半导体行业,究竟怎么了?
01 去年“芯片荒”,今年“砍单潮”
近日,中国信通院发布国内手机市场运行分析报告,数据显示,2022年1-5月,国内市场手机总体出货量累计1.08亿部,同比下降27.1%,其中,5G手机出货量8620.7万部,同比下降20.2%,占同期手机出货量的79.7%。
手机出货量的下降,直接反映出终端消费需求的下降。“今年的年轻人们,已经换不动新手机了。”疫情持续反复以及俄乌冲突等外部环境不断变化影响下,大环境不景气导致赚钱渠道减少。同时,疫情之后不少公司降薪、裁员,都在持续影响着人们的消费欲望,“消费 降级”已成为不争的事实。
消费端需求的下降,直接影响了终端厂商的囤货备货意愿 ,再加上近期通膨、美联储加息等压力导致的供应链压力提升,于是砍库存、降价出清也成为了常规手段。
事实上,台积电此次遭遇苹果、AMD及英伟达砍单并不意外。
早在一个月以前,联发科、高通等企业,也先后出现过削减下半年5G芯片订单情况。其中,联发科中低阶产品Q4订单调整幅度达30%-35%,高通则将高阶Snapdragon8系列订单下调约10%–15%。砍单领域涉及驱动IC、电源管理IC、CMOS传感器以及CIS影像感测器等领域。
有半导体投研人士吴全对半导体观察网透露,“去年芯片需求旺盛的时候,由于台积电芯片产品有限,做了供货限制,一些厂商需求量是100万片,但为了平衡其他厂家的需求,台积电往往会削减10%-20%左右的供货 。于是厂家们纷纷提高订单申报数量,原本100万片的需求量,一些厂家在上报的时候往往会提到110万-120万片左右。”
盲目申报订单 的行为,在一定程度上严重扰乱了整个市场上的供需平衡关系,于是当头部厂商开始削减订单的时候,市场开始变得恐慌,半导体板块集体下跌。
“产业有周期,去年增长有些异常,囤库存、抢产能等,导致今年终端产品如手机等开始砍单,我估计半导体产品种类多,反映各不相同,今年半导体风向生变,投资要谨慎,但整体今年半导体尚不会大翻转,明年就不好说了。”半导体行业观察人士莫大康评价指出。
02 冰火两重天,半导体进入“结构”调整期
当然,砍单潮下,半导体行业也并非已然全面进入下行周期。在消费类芯片砍单现象不断显现的情况下,汽车、工业控制等领域,芯片需求依然旺盛。半导体行业可谓是“冰火两重天”。
6月末,汽车核心零部件厂商博世中国总裁陈玉东曾发言指出,“目前其芯片产品平均只能满足汽车厂商31%的需求,预计下半年供给率可以提升到50%至60%,但‘缺芯’依然会是主题。”
由于车规级芯片对安全可靠的性能要求远高于消费级芯片,认证周期较长,因此短期内消费级芯片无法平移到车上,这导致即使是在消费级芯片产能空缺的情况下,车规级芯片的产能也无法很快提上来,“紧缺问题依然严峻”。
据广汽资本总经理袁锋此前预测,“汽车芯片短缺将持续到2024年。”
此外,在工业MCU、FPGA、嵌入式处理器等一些关键芯片领域,供应紧张问题依然严峻,“缺芯”正在让一些自动化设备的交货期延长到一年以上。有消息人士透露,目前一部分用于芯片制造和PCB自动化设备的芯片供应商,交货时间依然长达50周。
“现在其实是进入了新的结构性调整阶段,并非每个领域均出现砍单现象。”吴全表示。在他看来,对于头部企业“砍单”,行业其实不必过于悲观。“砍单只是对之前‘芯片荒’大家争抢囤货后的理性回调,就目前的情况来看,国内芯片产能供给依然不足,随着国内各行业数字化乃至于半导体化程度的加深,国内芯片的需求量仍在不断提升。”
本文来自微信公众号“半导体观察网”(ID:semiinsightnet2022),作者:喜相逢,36氪经授权发布。
















