凯联资本产业研究院企服投融资4月报:企服融资延续放缓节奏
目录
《2022年4月企业服务投融资月度报告》
一、整体:延续放缓节奏,中期规模最大,华东居首
1.1企业服务融资数量同环比均走低
1.2中期融资规模最大,A轮融资笔数最多
1.3华东融资笔数与金额均居首,北京笔数金额均领先
二、细分:垂直行业最热,技术服务最贵
2.1技术服务:人工智能融资规模最大,数字服务笔数最多
2.2通用业务:IT及开发者服务融资笔数多,RPA融资节奏值得关注
2.3垂直行业:工业融资笔数最多,零售电商金额最大
在数字经济时代背景下,中国企业服务市场经过20余年的发展积淀,正处于蓬勃发展阶段,持续受到一二级市场的关注,分析投融资信息对于快速了解市场现状与最新动态至关重要。
本篇内容,凯联资本产业研究院基于2022年4月企名片数据,按照自定义范畴和关注重点进行数据处理后(处理方式同《凯联产业研究院丨2021企业服务投融资分析年度报告》第一章),对企业服务市场投融资情况进行研究分析。后续将持续推出月/年度企业服务市场投融资跟踪报告。
1、整体:延续放缓节奏,中期规模最大,华东居首
1.1企业服务融资数量同环比均走低
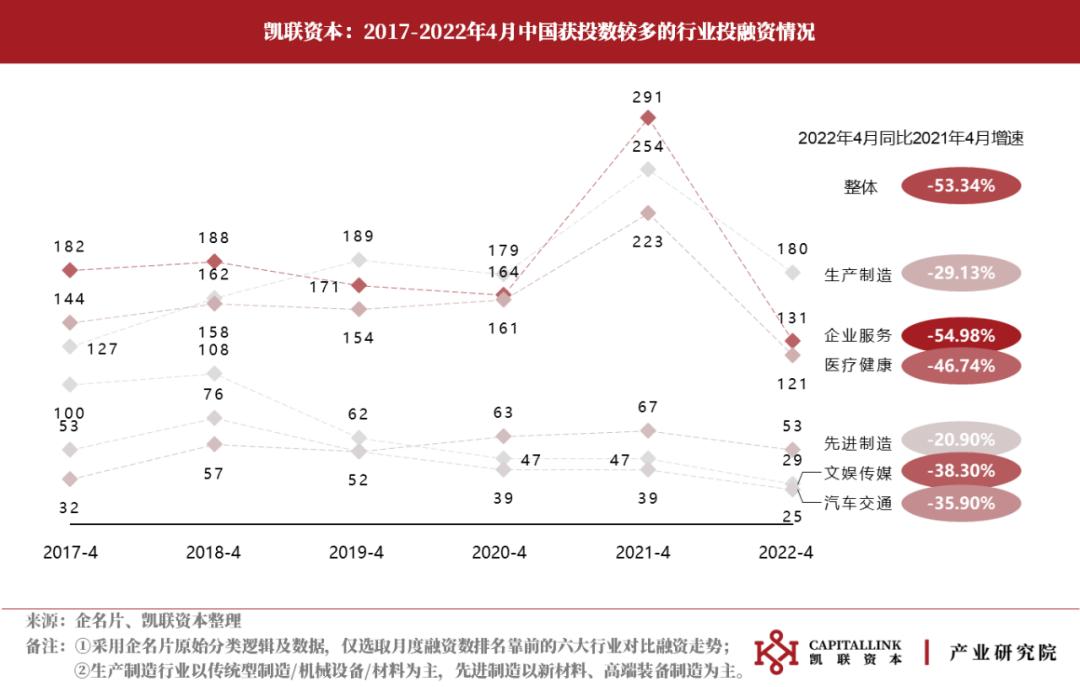
全市场及主要行业融资情况:根据企名片数据显示,4月中国共发生829起投融资事件,环比3月下降25.83%,同比去年下降53.34%,可见私募股权市场融资节奏显著放缓,主要是疫情管控使私募投融资工作开展被动受限,外加二级市场震荡影响投资者信心。单就历史同比数据来看,企业服务融资走势与生产制造、医疗健康领域较为一致,经历2021年的融资数高峰后,节奏明显放缓,但相比全市场融资以及六大主要行业的融资回落都更为明显。
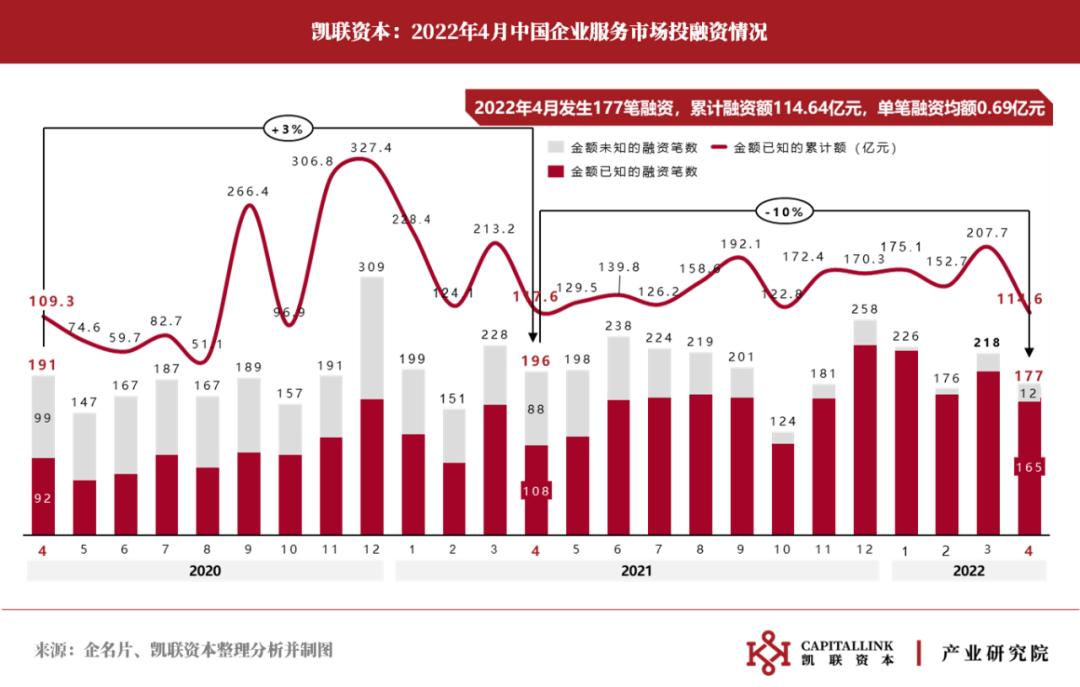
企业服务融资笔数及金额:根据凯联资本产业研究院定义与加工数据显示,企业服务共发生177笔投融资事件,占总体21.4%,已知金额的累计融资额为114.64亿元,单笔融资均额为0.69亿元。同比来看,本月累计融资额同比基本持平,但同比2021年4月的196笔融资笔数及1.36亿元的单笔融资均额均出现大幅下滑。环比的融资笔数和金额也显著减少。可见,本月企业服务融资数同比及环比均走低。
1.2中期融资规模最大,A轮融资笔数最多
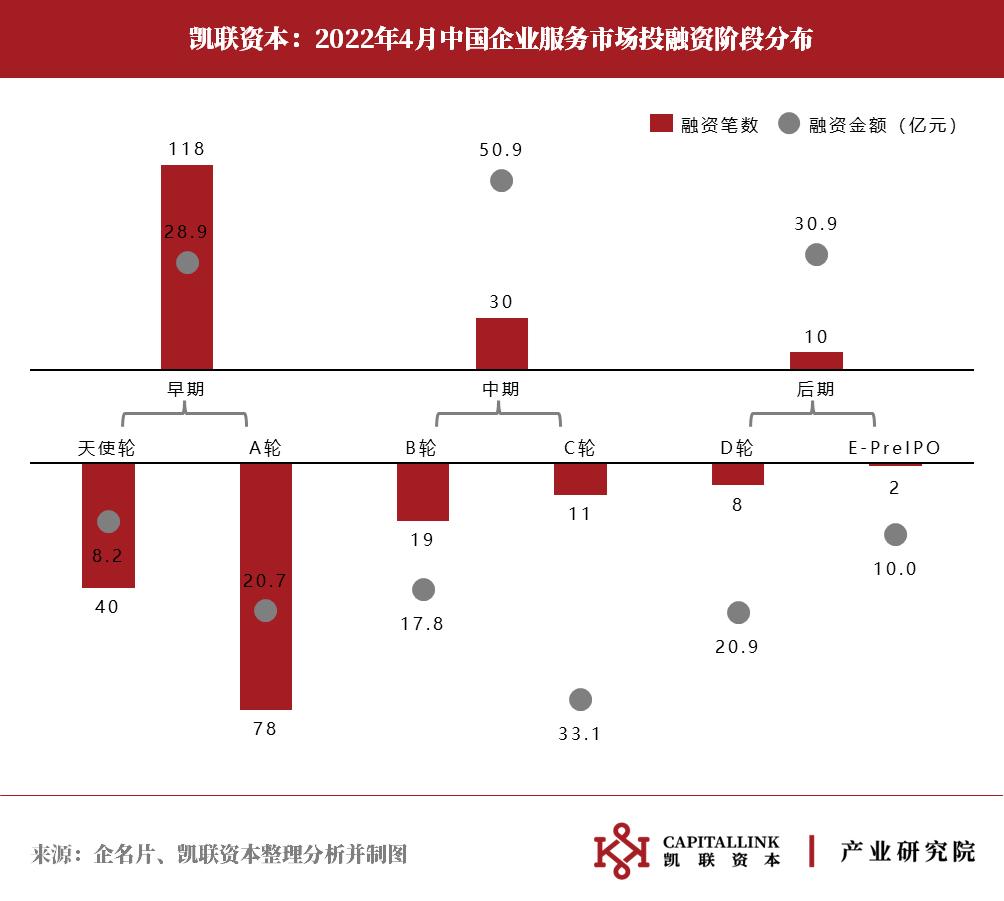
融资阶段:4月企业服务中早期融资笔数最多,共计118笔,占总融资笔数六成多。中期累计融资金额最大,达50.9亿元,占总融资额四成多。后期共发生10笔融资,累计融资额为30.9亿元,单笔融资均额为3.09亿元。
融资轮次:天使轮累计融资额最少,对应融资笔数为40笔;A轮融资笔数最多,为78笔,占总融资笔数四成,对应融资金额为20.7亿元;B轮本月融资19笔,对应融资金额为17.8亿元;C轮融资金额最多,为33.1亿元,占总融资金额的28.8%;D轮融资8笔,E-PreIPO阶段仅2笔,为智慧运维解决方案提供商“南京天溯”与工业网络安全服务商“威努特”。
1.3华东融资笔数与金额均居首,北京笔数金额均领先
区域分布:4月中国企业服务投融资主要发生于华东区,融资笔数为82笔,占总笔数的71.5%,融资金额为60.7亿元,二者占比均位列第一。华北地区的融资笔数为43笔,融资金额为36.6亿元,排在第二的位置。华南地区以30笔融资产生的9.4亿元融资额位列第三,其余地区如华中,西南等地区也有少量融资,但均不超过10笔。

城市分布:4月企业服务融资笔数和金额均排名前五的城市依次为北京市、广东省、浙江省、江苏省、上海市。北京市的融资笔数与金额均遥遥领先,其中融资笔数43笔,占本月总融资笔数的24%,融资金额达36.6亿元。浙江省和广东省的融资同为28笔,其中浙江省融资金额24亿元位列第二。江苏省本月融资笔数23笔,同样超过20笔大关。上海市为单笔融资均额最高的城市,每笔1.2亿元。
2、细分:垂直行业最热,技术服务最贵
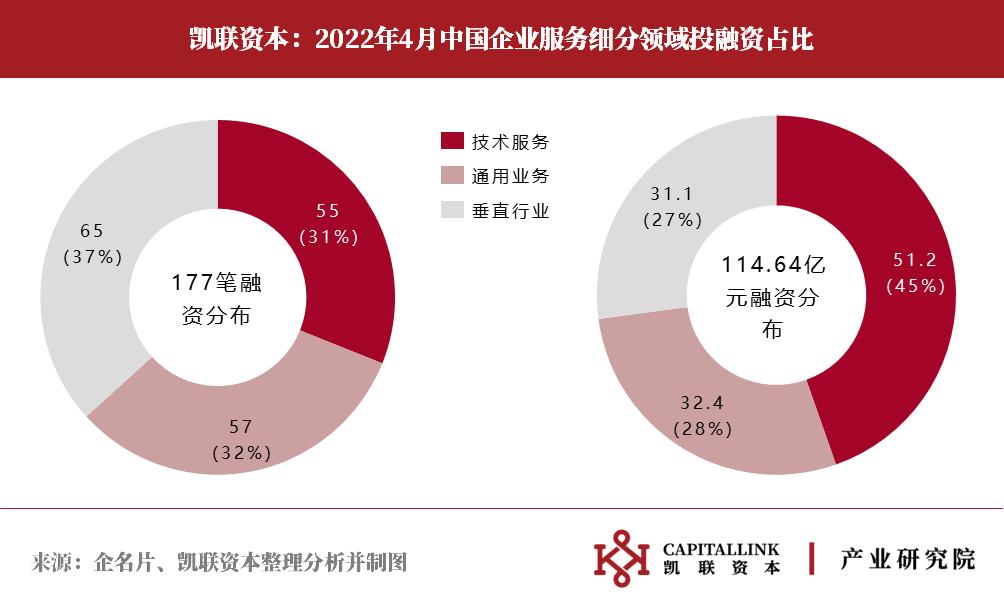
细分领域融资笔数与金额:垂直行业融资笔数最多,技术服务融资金额最多。本月的融资笔数在各个类别分布比较平均,垂直行业以65笔融资领先,通用业务与技术服务以57笔和55笔紧随其后,整体来说相差不大。再来看融资金额的分布,技术服务以51.2亿元占总融资金额的45%,是本月吸金能力最强的类别;通用业务与垂直行业的融资金额相差不大,分别占总体的三成左右。
2.1技术服务:人工智能融资规模最大,数据服务笔数最多
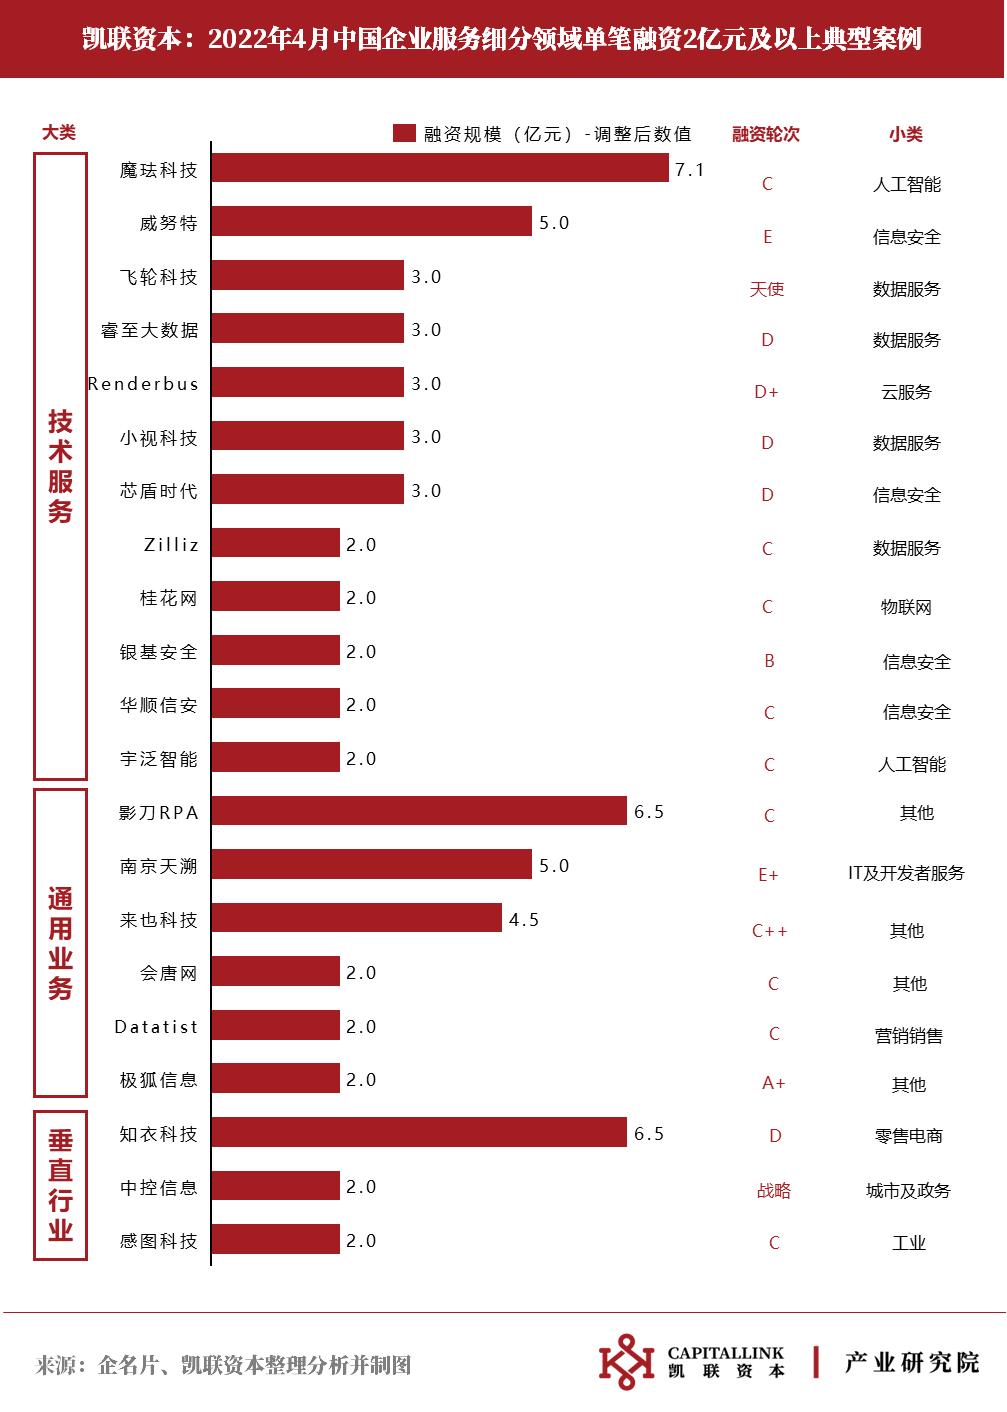
具体来看,人工智能的融资规模最大,达15.55亿元,融资笔数为15笔,融资阶段以早期为主。在元宇宙的热潮下,虚拟数字交互成为新的融资风口,代表案例如:虚拟智能交互技术研发商“魔珐科技”获软银愿景二号基金、北极光创投的1.1亿美元C轮融资;数字人技术研发商“影眸科技”获红杉中国种子基金的数千万元A轮融资;增强现实AR技术服务商“易现EZXR”获舜宇光学的亿元级A轮融资。此外,计算机视觉与机器视觉仍是重点融资方向,代表案例如:人像识别与物联网人工智能服务商“宇泛智能”获重环基金的C轮融资;计算机图形引擎技术提供商“粒界科技”获高瓴创投、BV百度风投的数千万美元B轮融资。
数据服务领域的融资笔数最多,为18笔,累计金额14亿元,涉及领域分布于大数据行业应用/数据库技术/数据分析/隐私计算等。典型案例包括:云计算及大数据运营商“睿至大数据”获中天宏信、国信中数、中金公司的D轮融资;网络安全大数据平台“小视科技”也获得泰明资本等机构的D轮融资;AI非结构化数据处理和分析服务商“Zilliz”获得Prosperity7 Ventures的C轮融资;隐私计算全栈技术服务商“星云Clustar”与“洞见科技”分别获得B轮与A轮融资。另外值得关注的是,云原生实时数仓厂商“飞轮科技”在天使轮就获得IDG资本和红杉中国超3亿人民币融资,在早期融资中额度较大。

信息安全领域的单笔融资均额最大,其总融资额为13.7亿元,融资笔数10笔,单笔融资均额达到1.52亿元,融资重点为工控安全、身份认证、网络安全,融资阶段从天使轮到E轮分布均匀。其中工控安全的代表案例如:“威努特”获乔贝资本E轮融资、“烽台科技”获元起资本B轮融资。身份认证领域的典型案例为:互联网安全方案提供商“芯盾时代”获启宸资本、光远资本等机构的D轮融资。网络安全领域的代表案例有:网络信息安全防护服务商“华顺信安”获招银国际资本、高榕资本等机构数亿人民币C轮融资等。
云服务虽仅发生5笔融资,但单笔融资均额较大,平均每笔融资为1.3亿元,发生2起D轮融资:视觉云计算平台“Renderbus”获英飞尼迪资本、招商局创投的D轮融资,云管理软件及服务提供商“Fit2Cloud飞致云”获君联资本1亿元D轮融资。此外,两笔早期融资也可圈可点,云手机服务商“算筹信息”在天使轮就获得复兴创富的超亿元融资,DevOps管理平台“云加速”获数千万元A轮融资。
物联网、地理信息等领域的融资笔数和融资规模都相对较小,典型案例是:企业蓝牙物联网产品和解决方案提供商“桂花网”获ABB Technology Ventures的C轮融资。

2.2通用业务:IT及开发者服务融资数笔多,RPA融资节奏值得关注
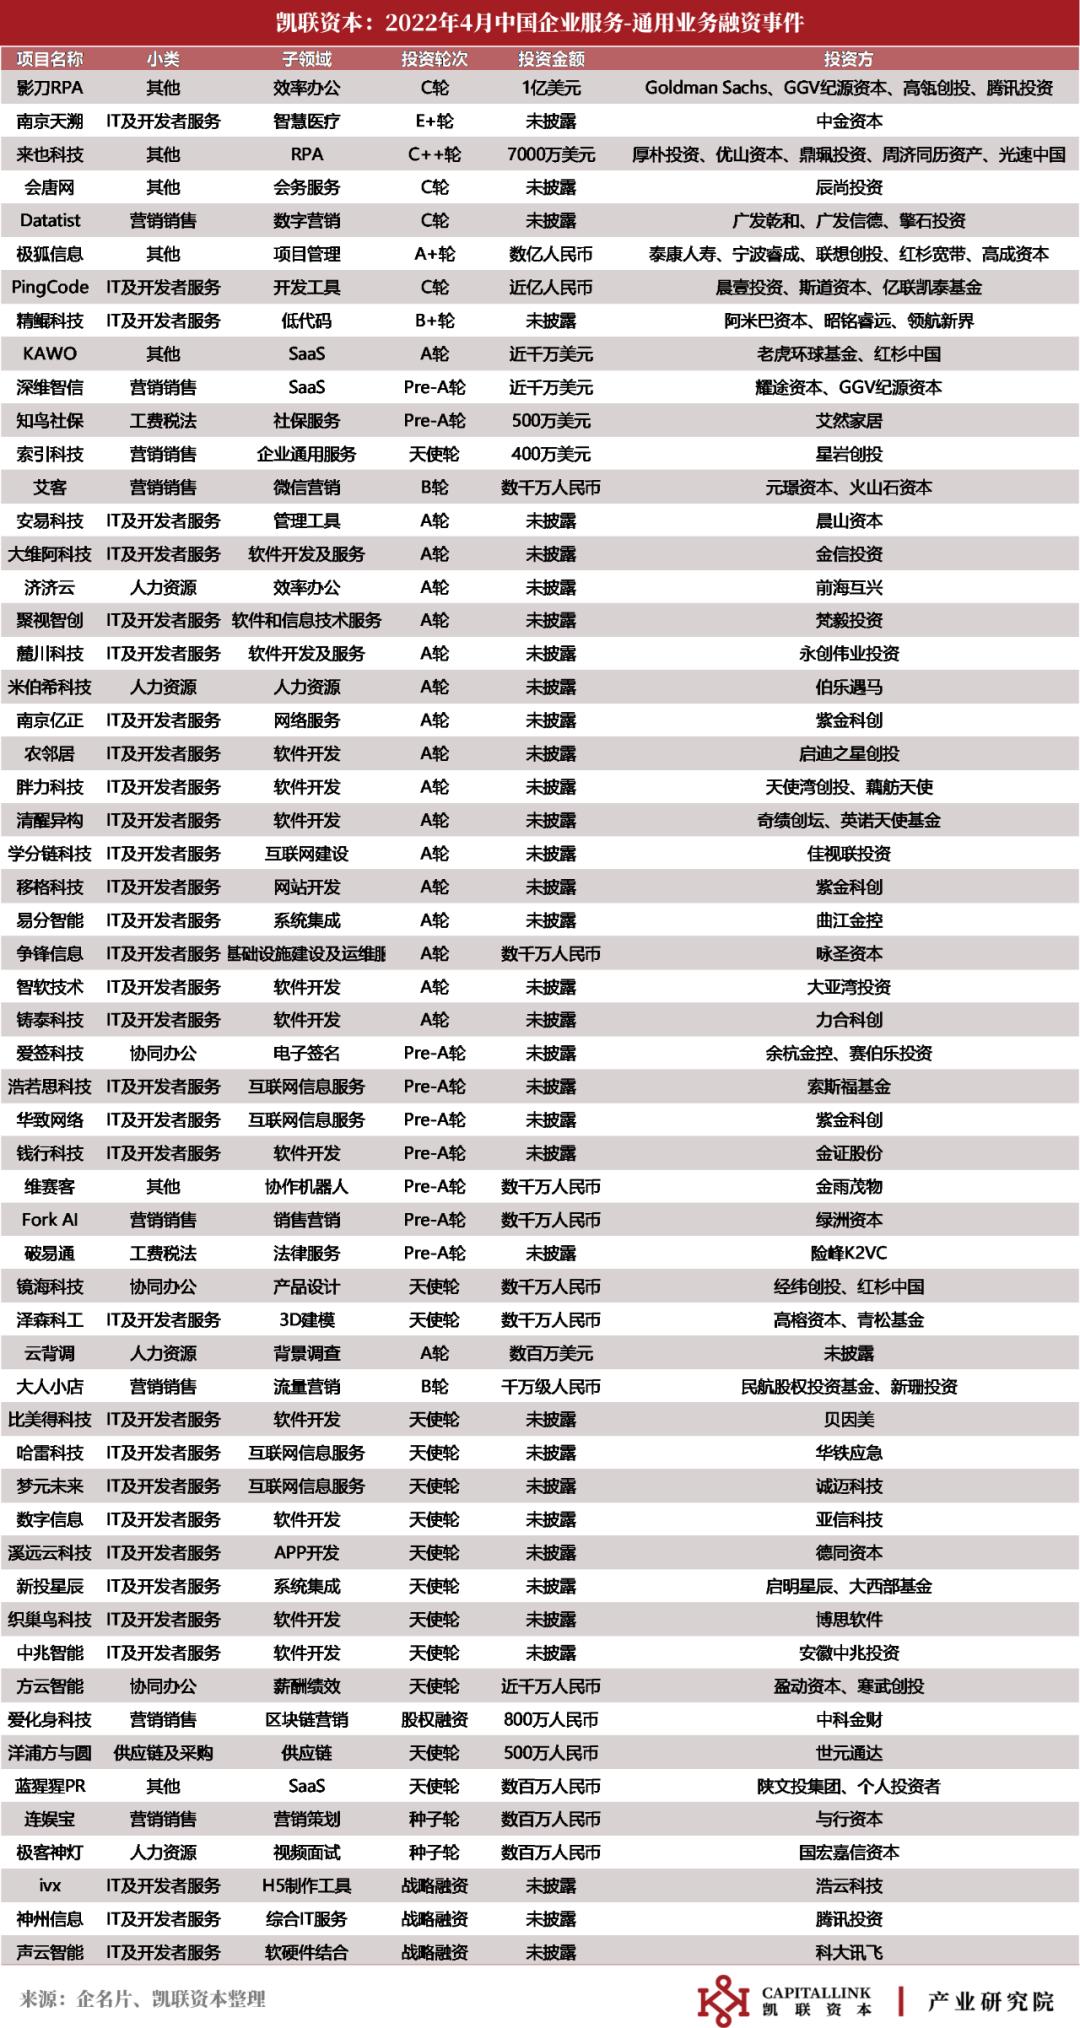
IT及开发者服务融资笔数最多,为32笔,占通用业务五成以上,这主要由于21家业务暂不明确、以IT技术服务作为注册业务范围的小型企业归为此类,对数据产生较大影响,且这些小型企业均处于天使轮和A轮。剩余11笔融资中运维服务、低代码领域值得关注,典型案例为:智慧运维解决方案提供商“南京天溯”获中金资本E+轮融资,智能化研发管理工具“PingCode”获近亿人民币C轮融资,自动化软件平台软件厂商“精鲲科技”获阿米巴资本等机构B+轮融资。
其他类别的金额最高,达15.88亿元,其中RPA(机器人流程自动化)、综合项目管理表现较为亮眼。RPA领域,企业自动化办公软件提供商“影刀RPA”获Goldman Sachs、GGV、高瓴创投、腾讯投资的1亿美元C轮融资,RPA+AI平台“来也科技”获7000万美元C++轮融资。另外,在线会议场地查询预订平台“会唐网”也获得C轮融资。

营销销售的融资笔数与金额均位列第三,共发生8笔融资,对应3.51亿元,主要涉及智能客服、数字营销。在智能客服方面,会话智能平台“深维智信”获GGV纪源资本近千万美元Pre-A轮融资。在数字营销方面,精准数字营销服务商“Datatist”获得广发乾和等机构的C轮融资。另外,微信社群营销解决方案提供商“艾客”获元璟资本数千万元B轮融资。
此外,人力资源(4笔)、协同办公(3笔)、工费税法(2笔)等均为少量融资。其中比较值得注意的有,一站式社保缴纳平台“知鸟社保”获500万美元Pre-A轮融资,以及产品设计协作SaaS方案提供商“镜海科技”获经纬创投、红杉中国的数千万元天使轮融资。
2.3垂直行业:工业融资笔数最多,零售电商金额最大
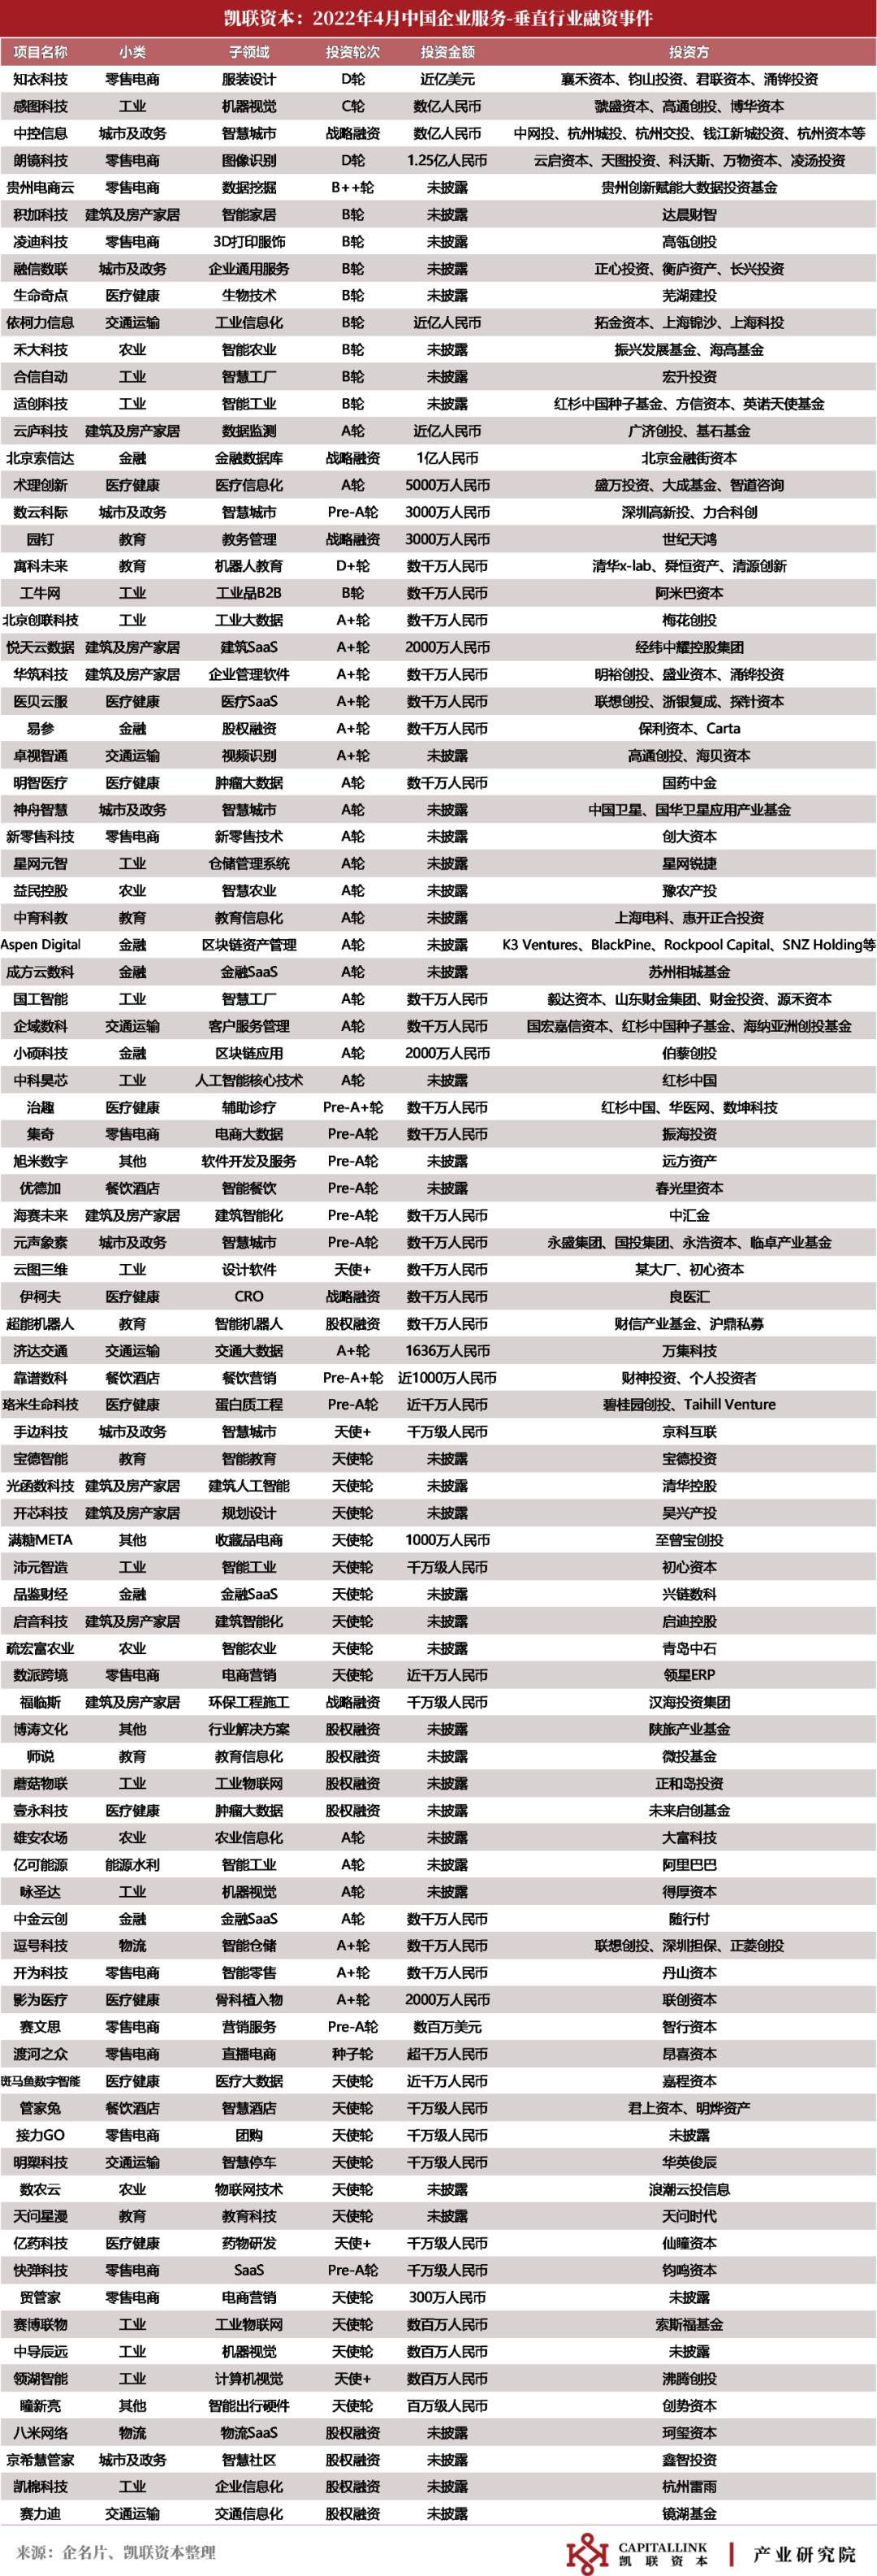
具体来看,零售电商的总融资额与单笔融资额均居首,共发生7笔融资,累计金额10.23亿元,单笔融资均额1.46亿元。融资方向分散于服装设计与供应、图像识别、数据挖掘与新零售。值得重点关注的是AI服装柔性供应链解决方案提供商“知衣科技”获襄禾资本等机构近亿美元D轮融资,消费品领域AI图像识别技术服务商“朗镜科技”获云启资本的1.25亿元D轮融资。3D设计SaaS在线工具“凌迪科技”与大数据挖掘及分析平台“贵州电商云”都获得B轮融资。
工业的融资笔数居首,为11笔,累计金额为5.3亿元。融资方向分散于工业机器视觉、工厂数字化、工业软件、工业互联网。亿元以上融资案例为:计算机视觉技术应用服务商“感图科技”获得虢盛资本等机构数亿元C轮投资,数字化工厂建设服务商“合信自动”获宏升投资的B轮融资,智能工业设计与计算机辅助工程研究商“适创科技”获红杉中国种子基金B轮投资。其他企业融资额均在亿元以下,如工业互联网领域的“工牛网”,机器视觉研发商“中科昊芯”。
建筑与房产家居的热度本月有较大提升,融资笔数位列第二,共发生9笔融资,融资方向分散于建筑智能化、智能家居、建筑设计软件等,融资阶段以早期为主。智能家居操作系统开发商“积加科技”获得B轮融资,其余都是天使轮与A轮融资。代表案例如:CAE软件厂商“云庐科技”获广济创投、基石基金的近亿元A轮融资,以及智慧建筑解决方案提供商“悦天云数据”获经纬中耀集团2000万元A+轮融资,工程施工信息化服务商“华筑科技”获数千万元A+融资。
医疗健康本月共发生8笔融资,累计金额为2.4亿元。融资方向涉及医疗大数据、医疗信息化、远程医疗等。前者的代表案例如生物医疗大数据服务商“生命奇点”获芜湖建投B轮融资,肿瘤数据管理服务商“明智医疗”获国药中金数千万元A轮融资。医疗信息化领域的医疗服务和解决方案提供商“术理创新”与医用耗材智能管理服务商“医贝云服”都获得数千万元的A轮融资。
城市及政务、金融、教育三大领域均获得6笔融资,融资阶段均以早期为主。其中,城市及政务领域,智慧城市的热度很高,有5个智慧城市服务商获投,分别为“中控信息”“数云科际”“神舟智慧”“元声象素”“手边科技”,其中“中控信息”获数亿人民币战略融资。
金融领域融资方向分布于金融SaaS、数据库与区块链应用,代表获投企业有:金融数据信息处理方案提供商“北京索信达”获北京金融街资本1亿人民币战略融资,一站式股权激励及管理平台“易参”获保利资本数千万元A+轮融资。
教育领域融资集中在教育信息化和机器人教育。其中青少年智慧教育平台“寓科未来”获得清华x-lab、舜恒资产的数千万元D轮融资,教学系统研发商“园钉”获得3000万元战略融资,智能机器人研发商“超能机器人”获得数千万元股权融资。其余获投企业的资金额度较少。
除上述典型领域外的交通运输、农业、餐饮酒店、其他等领域所获融资均不超过4笔,大部分为早期融资。其中,交通运输领域的汽车工厂数字化方案提供商“依柯力信息”、农业领域的现代农业互联网服务商“禾大科技”均获得B轮融资。其余都为早期融资事件,且金额较少。
以上内容是凯联资本产业研究院对企业服务领域的研究尝试,我们将长期关注企业服务及其细分领域的发展,持续扩展、更新、迭代分析角度与范围,期待和产业界、研究界、投资界的同仁探讨交流。
凯联资本长期关注企业服务、数据服务、网络安全、工业互联网、数字基建等多领域的投资机会,已投项目包括浪潮云、航天云网、安天科技、元年科技等领军企业。
本文来自微信公众号“凯联资本”(ID:Capitallink_KLZB),作者:凯联产业研究院,36氪经授权发布。
















