昔日“第一管家”,靠车位回血?
吴晓波的《激荡三十年》,复盘了那几十年里国内企业家们荡气回肠的创业史,与现在信息、理念、人才遍地开花的现实不同,创业史最初是实打实走上了一条毫无经验可以借鉴、荆棘和鲜花并存的曲折的路。
在我们耳熟能详的那些地产明星们的名字出现之前,这条路能够被蹚出来,一些国企和央企曾起到打地基的作用。
中海是其中的一个。这家“没资格、没经验”的企业懵懵懂懂闯入香港,从全国挖掘顶尖人才造房子。转内销以后,把从香港学会的开发、营销经验也带了回来。
因为有在香港的淬炼经验,中海在国内的起点很高,“开山祖师爷”般的身份。很多企业眼馋中海的人才,这里面包括万科,搞了个“海盗行动”,三年挖了几十位高管,据说20多个一线公司负责人中,高峰时约1/3来自中海。
物业管理和房产开发的地位也很相似,虽然王石在自传里写他1987年就感受了一把什么叫售后服务,1981年的东湖丽苑也被认为是物业管理第一村。
但把“物业管理”这个概念正式引进到内地,推动开启物业规范化、流程化管理先河的,仍然是1991年从深圳全面进入内地市场的中海物业。
01 规模仍在第一梯队
这几年中海物业一直在重提“第一管家”,用的措辞是“擦亮第一管家金字招牌”。「擦亮」这两个字用的很有灵性,有种明珠蒙尘的惋惜,又有重现往日风采的决心隐含其中,如果咬文嚼字,算不上褒义词,反而有直面问题的意思在里面。
中海物业很早就上市了,彩生活之后的第二家。因为是当时物业行业里最大的国企,再加上母公司的影响力,虽然比不上第一个吃螃蟹的一直被津津乐道,也被媒体争相报道,被看成是物业前夜也曾收并购做大规模,但跟现在低于1个亿都不算新闻比不了,标的金额基本上是百万、千万级别,最大的一笔也仅有5000万元。
2015年上市时,管理项目跨越内地、香港和澳门,一共341个项目,6760万平方米。
到了2021年底,这个数据涨到了2.6亿平方米,1281个物业项目和388个卖场项目。
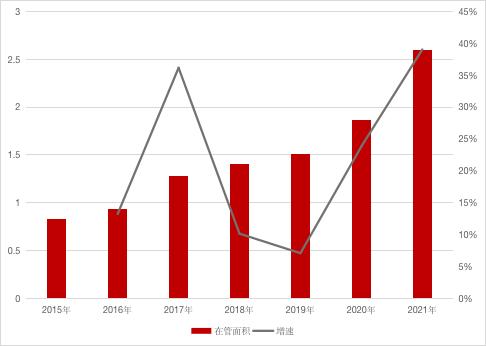
从规模上来说,可能比某些高速增长的企业,显得略有不足。但在这几年物企规模分化,长尾效应越来越明显的现状下,中海物业依然稳在第一梯队。
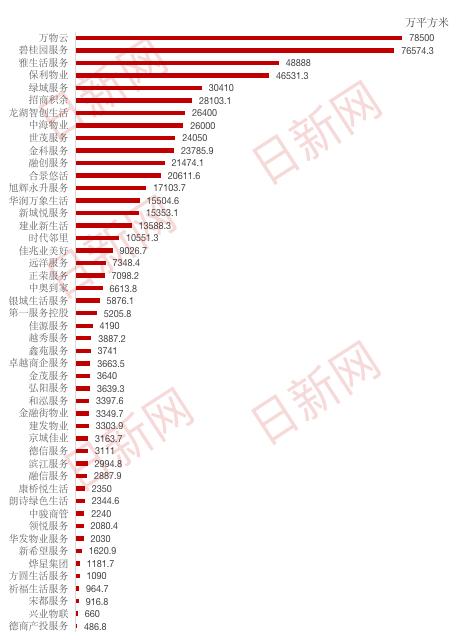
但如果从规模构成方面来说,可能与发力外拓比较晚的金茂等央企存在相似的问题,也就是对地产母公司有强依赖。
截至2021年末,第三方在管面积占比提升至27.6%,比去年同期高了大约有15个百分点。
2020年业绩发布会时,提出的战略目光是:内生和外拓要达到1比1,在管面积规模未来5年复合增长率不低于30%,到“十四五”末,预计增长3.7至3.8倍。
但是在2020年,新增超3000万平方米的在管面积,其中独立第三方仅704万平方米,关联方输送2386万平方米,内生与外拓的比例是3:1。
2021年这个情况好转的很明显,新增7290万平方米项目里,有65.8%来自独立第三方。
如果「擦亮」之说里有一部分在于自我造血,这个第一步也算是可以交卷了。
02 “与其更好,不如不同”
昨天中海物业行政总裁杨鸥在一次直播会议上,做了主题为《以“第二增长曲线”浅析行业发展》的演讲。
他说,“与其更好,不如不同”。希望大家都能根据自身特点、资源等情况,发现并做强适合自己的细分市场,处于竞争的有利位置。
再不久前,中海物业董事局主席张贵清在采访中把中海物业的新方略总结为“变与不变”,主航道依然在于“为社区、公共空间及不动产提供管理运营服务”,以此为生存之根,通过住宅、非住、业主增值、非业主增值和科技板块五大业务,提升产品和服务能力,是决胜未来的关键。
如果从营业收入来看,中海物业一直在平稳增长:
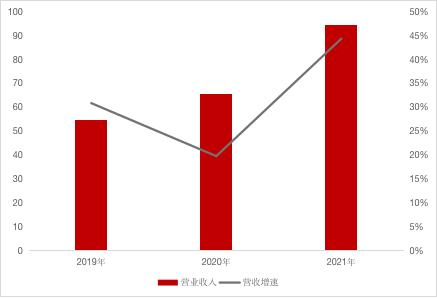
但增速在2020年曾有下滑,在2021年终于又有所回升。这个回升,规模增速扩大是原因之一。
但如果只有规模带来的营收增长,跟“与其更好,不如不同”的基调又不尽相同。
营收扩大的另一个原因,来自于车位买卖。
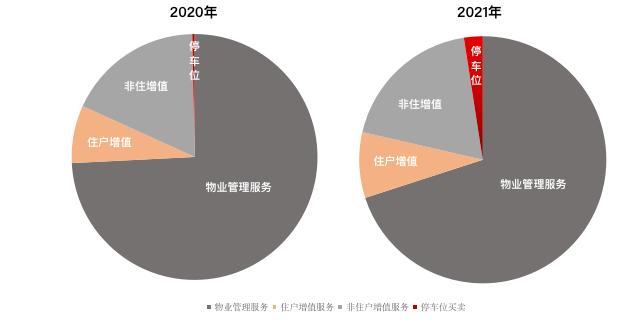
在2019年10月,中海物业与中国海外发展签订了一份为期三年的框架协议:中海物业可以不时就收购停车位与中国海外发展集团订立交易。
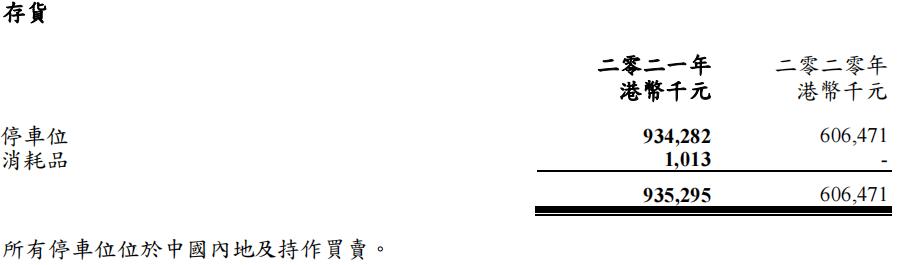
到了2021年,中海物业向中国海外发展集团支付约4.5亿港元买车位,车位存货已有9.35亿港元。全年出售了2067个车位,获得2.3亿收入,6490万利润。平均每个车位11万左右的价格。
营收扩大的第三个原因,来自于非住户增值服务。
从11.72亿提升到了17.89亿,占比也增长了1个百分点。
跟别的物业不同的是,很多物业公司会把停车位销售放到这部分里,但中海物业的车位单独成了一个业务项,剩下的部分,多是B端业务。
其中有一项今年猛刷存在感的业务,也就是兴海物联的部分。
2月份冬奥会时,兴海物联还给自己带了波货,作为物业服务企业,助力冬奥不是做卫生、保安这些传统物业项目,而是
——将所有前端系统接入物联网平台,为冬奥会呈现馆内基本环境、设施设备、人员以及异常事件等“智慧冬奥园区”场馆。
据称,兴海物联服务的项目已超过了两千多个。
除了规模和营收,利润率也是一个重要指标。我们看到,中海物业上市之后,毛利率基本上逐渐下探。2021年降至17.4%。
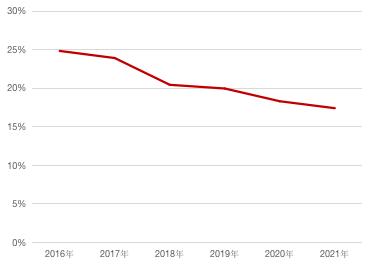
已知上市物企毛利率均值在28%左右,中海物业算得上是拖了平均值的后腿。
去年是中海物业十四五规划的第一年,在这个十四五规划里,专门提到利润问题,提出“三个大于”的发展目标
——利润增速大于营收、大于规模、大于人员。
今年业绩会之后,又一次提起利润问题,给出了解决路径:
“增值业务毛利率远高于基础业务,因此要提升利润率、提升利润率增速,希望 增值业务与基础业务的占比从1:3变成1:1 。其中,基础业务毛利率在15%左右,增值业务毛利率超过30%。”
不知道这个说法里的“增值服务”,是否是业主增值+非业主增值,停车位业务是否包括在其中。
但如果仅从提升利润率的角度来说,中海物业住户增值服务毛利率比去年跌了近2个百分点,为33.3%,原因是“创建子品牌以及开拓增量市场”。
非住户增值服务毛利率也降低了2个百分点,为17.9%。原因是“扩展产品范围”以及“数智化投入”。
停车位业务没有明确写明,但众所周知,车位运营毛利可以高至4成以上。中海物业跟关联公司订立了停车位协议,这几年陆续囤了不少车位,未来有可能继续在这方面发力。
整体来看,中海物业正处于重新发力阶段,不管是业务结构调整还是吸纳更优质的人才,都可能导致成本提高。
前些年,中海物业成为了业界的黄埔军校,近几年,这个赞誉有被万科龙湖接替的苗头。这几年物业变化太快了,关于“未来”的窗口期稍纵即逝,虽然第一时间上了资本市场的车,但仅有资本不能开创未来。
去年中海物业开始进行「擦亮」计划,有了很多新的动作。不但布局市场、扩张规模、发力第二曲线,也调整组织架构,挖潜管理价值。
但今天我们需要正视的现实是,行业正在面临想象力逐渐萎缩,新业务越来越难有质变的处境。
中海物业十四五规划已经过去了一年半,再有3年半,他的「擦亮」目标真能实现吗?
要实现这个目标,他需要扫平多少阻碍?
本文来自微信公众号“日新网Pro”(ID:rixinshequ),作者:日新网团队,36氪经授权发布。
















