研报淘金 | 一周强势反弹20%,家居板块谁是下一个大牛股?
文 | 黄艳阳
编辑 | 郑怀舟
2022年5月以来,家居行业统计数据出现显著回暖。其中,5月的国内家具社零总额121.70亿元,同比下滑12.20%,较4月下滑幅度收窄1.8pct.。从渠道端来看,5月国内规模以上建材家居市场销售额1230.92亿元,同比增长24.86%,相比4月上升了9.18pct.,环比录得21.68%,4月环比为-5.80%。
家居行业渠道端的显著回暖,带动了二级市场的家居板块出现了明显的反弹。近期,中信家居指数(CI005802.WI)出现6连阳,且上涨态势仍在持续,6月14日到6月21日反弹了近15个点。其中,龙头企业顾家家居(603816.SH)的涨幅达到了21.71%,索菲亚(002572.SZ)的涨幅达到了22.82%,欧派家居(603833.SH)的涨幅达到了22.33%。
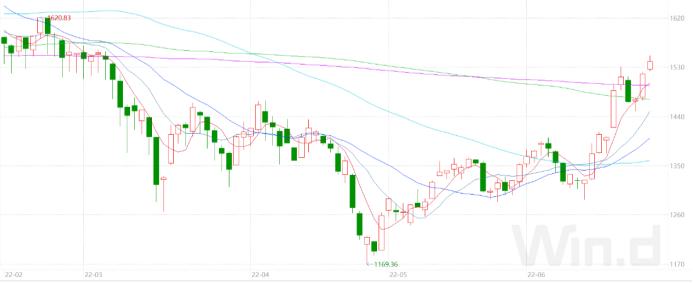
图一:近期中信家居指数走势 数据来源:wind
券商策略
目前,地产销售数据明显回暖,家居销售将受益于上游,景气度得到显著的提升。除此之外,卖方均认为,疫情将加速家居行业供给端中小产能的出清,随着板块集中度的提升,在疫后消费复苏的大背景下,行业龙头的估值修复行情也较为确定。
1. 天风证券
核心观点:供给侧出清,行业龙头优势凸显(强于大市,维持)
1)内销家居板块,疫情将加速行业供给端出清,行业龙头的规模化优势凸显;
2)家居龙头的市占率的提升空间仍大,看好“内销+2C”龙头;
3)家居出口板块来看,短期内,海运、原材料、汇率承压将加速中小产能出清,行业集中度进一步提升;
4)长期来看,基于中国齐全的产业链配套,家居出口龙头的竞争优势也将进一步加强。
建议关注:顾家家居(603816)、喜临门(603008)、欧派家居(603833)、索菲亚(002572)、志邦家居(603801)、敏华控股(1999.HK)、共创草坪(605099)、匠心家居(301061)、浙江自然(605080)
2. 浙商证券
核心观点:疫后修复,赢利拐点降至(看好)
1)预计地产数据将迎来3个季度的趋势上行,家居板块由于与地产拟合度高,估值向上弹性较大;
2)家居板块估值处于历史20%分位,修复空间较大;
3)随着疫后修复,终端销售与企业订单改善,家具板块业绩拐点向上;
4)上市龙头企业本轮α突出,随着行业集中度提升逻辑验证,重点推荐家居板块。
建议关注:欧派家居(603833)、顾家家居(603816)、索菲亚(002572)、喜临门(603008)、志邦家居(603801)
3. 国盛证券
核心观点:地产环比修复,家居复苏显著(增持,维持)
1)地产环比修复,本周30城商品房销售面积环比+39.6%;
2)家具龙头订单显著回暖,回补力度远超其他消费板块,优势明显;
3)本轮家居的集中度提升逻辑强,自然流量下降的影响趋弱;
4)认为软体的利润弹性更大。
建议关注:顾家家居(603816)、欧派家居(603833)、喜临门(603008)、索菲亚(002572)、曲美家居(603818)
4. 国信证券
核心观点:看好疫后刚性消费需求回弹(超配,维持)
1)地产交易额与开工数降幅持续扩大;
2)在线上渠道,部分家居表现亮眼;
3)线下作为家居主要的消费渠道,由于消费者的装修需求短期内难以改变,同时房地产宽松政策陆续下达,疫后家居消费反弹可期;
4)推荐业绩支撑性强,长期成长确定性强的优质龙头企业。
建议关注:欧派家居(603833)、索菲亚(002572)
图二:36氪财经
*免责声明:
本文内容仅代表作者看法。
市场有风险,投资需谨慎。在任何情况下,本文中的信息或所表述的意见均不构成对任何人的投资建议。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。我们无意为交易各方提供承销服务或任何需持有特定资质或牌照方可从事的服务。
















