对话投资人:当下不确定的环境之下,什么是确定性的趋势?
产业投资通过赋能的方式打通产业链,一方面获得了被投企业增长的α回报,同时因为整体布局了细分产业,获得产业升级带来的β回报。
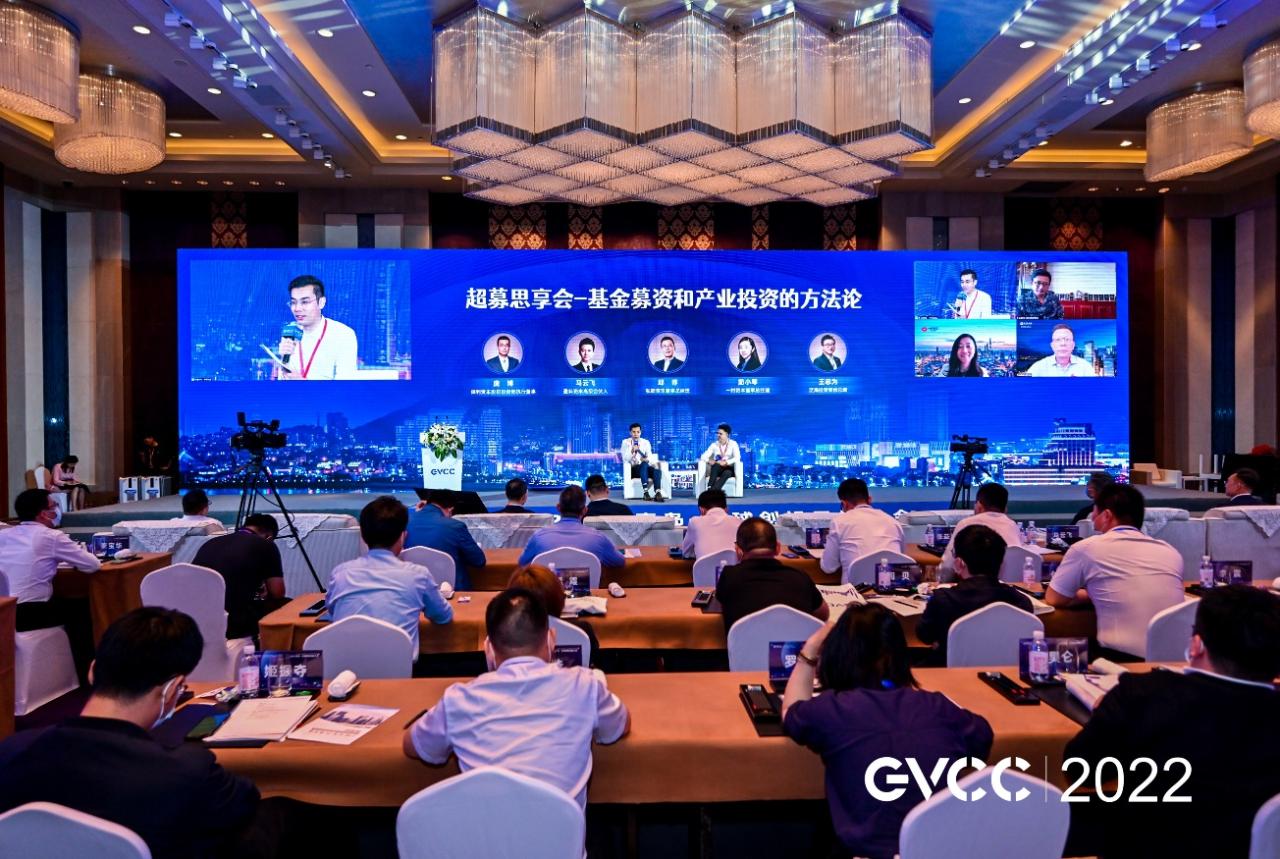
2022年6月10日-11日,2022青岛·全球创投风投大会在青岛开幕。本次大会以“创投风投创时代,创新创业创未来—打造创新发展新引擎—构筑科技策源新高地”为主题,百余位国际、国内主流投资机构代表、专家、智库相聚青岛,共商、共享、共探新时代格局下创投、创新、创业发展的机遇与挑战,为中国创投风投的“内外循环”之路破题。
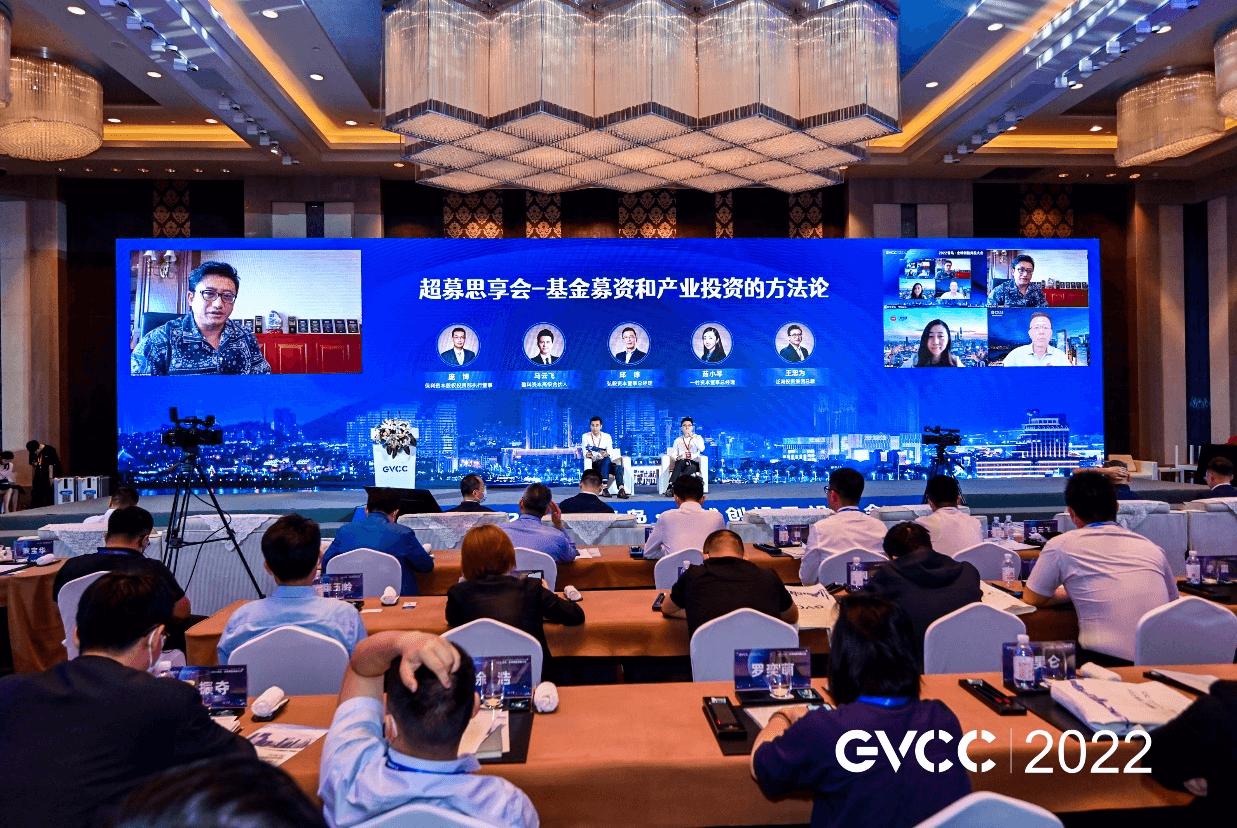
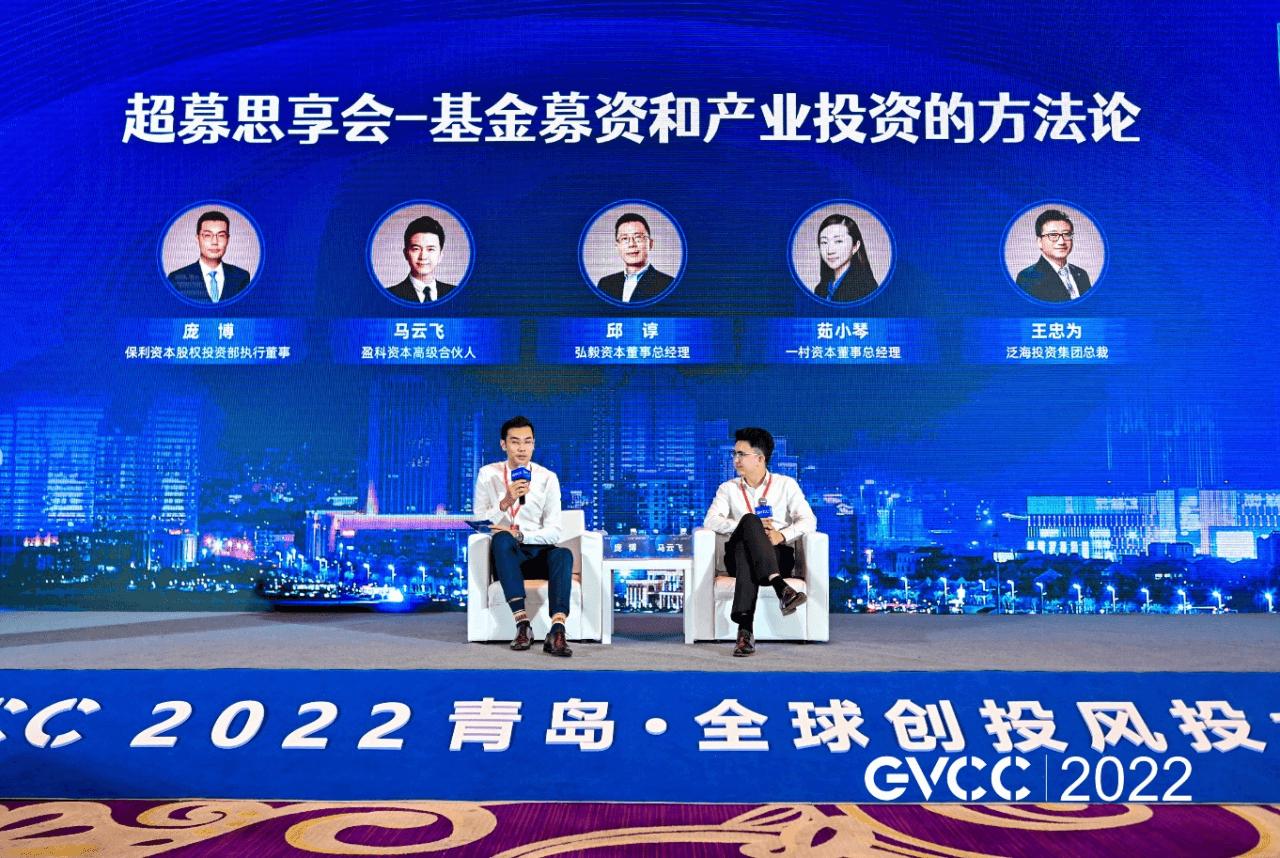
会上,保利资本股权投资部执行董事庞博、弘毅投资董事总经理邱谆、盈科资本高级合伙人马云飞、一村资本董事总经理茹小琴、泛海投资集团总裁王忠为在《超募思享会-基金募资和产业投资的方法论》圆桌对话中的犀利观点如下:
1、未来会有更多的长线LP进入行业里,常青基金会越来越多,中国下一步整个经济的转型,会向更市场化、更全球化进步。
2、对投资机构来说,只有真正将ESG理念融入到公司治理当中,渗透到募投管退的各个环节,创投机构才有可能持续发展。
3、未来产业的发展必然会有新的颠覆性创造,并不会局限在当下的这些热门产业。
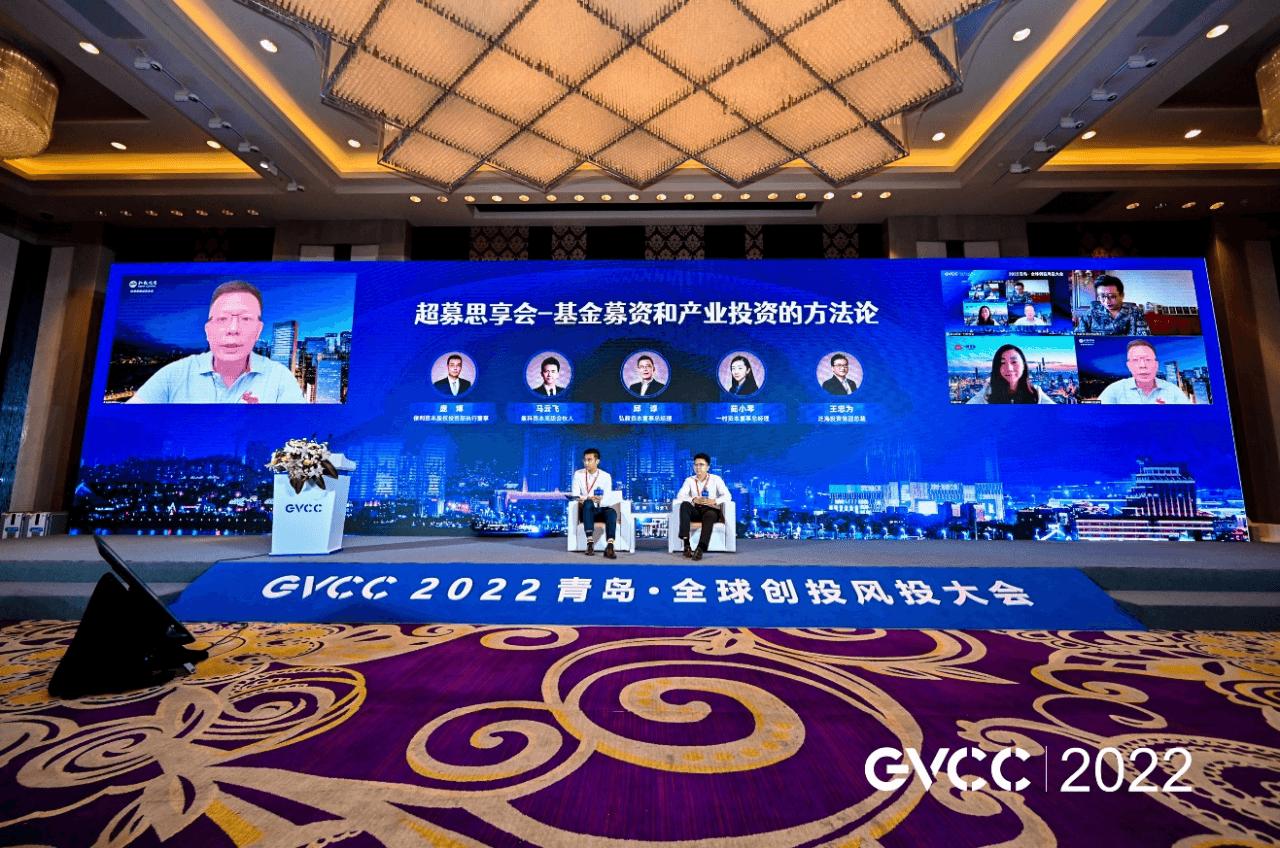
以下是圆桌论坛会议纪要,欢迎大家阅读查看。
私募股权基金都包括募、投、管、退四个方向,中国的私募股权基金是青出于蓝而胜于蓝的。常青基金突破了传统基金五年、十年的管理期间,目前红杉资本宣布成立常青基金,主要是以硬科技作为投资,希望各位嘉宾分享一下自己的机构对常青基金的设立有哪些计划,我们面临的最大机遇和挑战是什么?
一、机遇和挑战
邱谆:我个人在美国时间比较长,去年从硅谷回到国内。在美国的环境当中,一提到投资往往是一个长线投资,常青基金是长线投资的一个极端。美元基金的期限都是以十年为上下的,很多是10+1+1,这跟中国最早发起的投资平台有区别。现在大家往常青的角度迈进,这对国内是一个挑战。
如果做十年以上的基金,基金要思考的跨度至少超过二十年,你要看前和后,是跨周期的概念,中国改革开放时间只有40年,尤其VC投资时间比较短。美国则经历了很多阶段,对中国来讲,有一定的跨周期的评估挑战,对长期而言是一个长期的机会。
我们投资人一般说投资有两个long: “long term long capital”, 第一个long是长期、第二个是做多的意思,这两个加在一起,带来的是机遇,中国毕竟是一个最大的发展中国家,第一是有体量规模,第二是还在发展中,有上升的曲线和空间,这两个方面在一起,鼓励我们更多做长线基金,寻找长线LP的可能性。未来会有更多的长线的LP进入行业里,常青基金会越来越多,中国下一步整个经济的转型,会向更市场化、更全球化进步。
马云飞:提到常青基金,我认为基金设立需要有一个大的前提,就是LP和GP 之间已经建立了高度互信、并且利益高度一致的关系。LP对GP的投资能力要充分信任。同时,GP对LP的投资回报诉求也能够充分兑现。
在与投资人长达十余年的合作中,我们发现,有持续复投意愿的老LP中比较有可能诞生出常青基金的种子LP。他们深入了解并认可GP的投资策略,双方互信基础非常坚实。因此,有他们加持的常青基金自然也会展现出更多的灵活性和包容度,这样的基金确实可以为管理人培植长线的投资策略,孕育更为优质的土壤。
我认为,常青基金在国内还处于方兴未艾的尝鲜阶段。掌握着巨量的资金,同时对风险控制和稳健运行也有较高要求的机构LP,还处在一种观望的阶段,这也造成了初创阶段的GP在设立常青基金的过程中,很难打开局面。基于国内LP的资金属性以及监管红线要求,目前国内的常青基金的LP有可能从家族办公室、超高净值个人投资者中寻找突破口。
王忠为:关于常青基金,目前国内和国外的情况有所区别。国外的投资人特别是养老金、大学捐赠基金、家族办公室等机构投资人和部分高净值客户对长线的投资已经有了正向的理解和经验,国内无论是机构投资人还是高净值客户很多出于业绩压力和急功近利的投资理念影响,还是追求短期的短平快的项目套现为主,对长线投资和价值投资缺乏耐心和认知,常青基金的理念还不普及甚至需要一定时间的培养和教育。
特别在疫情叠加、以往金融乱象、投资产品频频爆雷的情况下,常青基金的设立以及募资都困难重重。对民营企业背景下主导设立的这种长线基金而言,募资难是普遍现象。尽管如此,在有些领域,常青基金还是值得探索布局,比如产业投资领域,特别是围绕上市公司的上下游产业链、生态圈通过设立常青基金进行产业布局还是大有可为。
庞博:未来常青基金的一个重点方向可能是产业链投资。
茹小琴:对于常青基金,我们做投资的有一个不可能的三角:不可能同时兼顾高收益、高流动性和低风险。常青基金在一定程度上牺牲了流动性,我们从财务回报角度讲,常青基金理论上可以为投资者带来更高回报,在一定程度上降低风险。股权投资的特点就是长周期,国内人民币都是有固定期限,两者之间存在着一定的冲突。
以一村资本为例,我们投到了创业板不同时代的最大市值的公司迈瑞医疗和宁德时代,他们的市值差异的倍数没有在我们一村资本最终的投资组合回报差异那么大。为什么这两个项目回报有特别显著的差异?因为两个项目背后的资金期限不同,导致回报有所差异。迈瑞医疗我们是在上市后不到2000亿市值的时候,就进行了减持退出。而宁德时代我们从A轮210亿估值进行投资,到目前的万亿,我们依然持有部分股份,所以两个项目最终的回报差异归因更多是资金期限上的差异。
在这样一个支持科技创新的时代,常青基金的架构是有机会让我们能够享受到一些独角兽企业在上市之后带来的回报。
国内设立常青基金面临什么样的挑战?刚才几位嘉宾都提到了国内LP结构,目前我们是以政府和企业为主,让他们在短期内接受常青基金的架构,我认为是存在一定挑战的,因为企业重利,政府的行政意愿比较强,需要他们有长远的眼光和更多耐心来陪伴基金的成长。
在GP管理人方面,国内很多中小机构不太了解常青基金背后的运作方式和底层逻辑,常青基金不是真的永远不退出,而是在一定期限内LP有权利退出。海外常青基金的LP结构更多是养老金、国家主权基金、大学基金等,他们不着急退出,对于期限不那么敏感。GP和LP之间有足够的信任,同时要求GP管理要规范,需要由双方认可的机构来定期进行估值,来保证基金的运作绝对透明,这对中国部分中小投资机构来讲是面临挑战的。
常青基金不论对于支持科技创新,还是让LP享受到更好的回报,都是非常好的一种模式,但是目前对我们的LP和GP来说存在一定的挑战,任重而道远。
二、ESG的布局和见解
庞博:第二个话题主要想讲ESG,在财富管理市场服务的转型方向上,支持绿色投融资活动,不仅是提供发展,提供资金支持,也渐渐影响社会福利的发展。一方面,财富管理应该践行这种ESG投融资的理念,为经济社会全面绿色转型提供支撑。另一方面,以私募股权为代表的资管行业,服务社会转型也符合自身的利益。
茹小琴:ESG源于责任投资,最早提出是上世纪80年代,这两年提得比较多,在二级市场ESG渗透率比较高。对一级来讲,一方面大家越来越关注,另一方面不同机构在ESG践行方面会表现不同,有些机构公司层面设立了ESG战略委员会,有些将ESG作为核心投资策略,同时将非践行ESG的标准企业纳入风控体系的负面清单。
在2015年成立之初,一村资本在践行ESG向下的环境、社会、治理维度方面,更多的侧重点是在绿色、环境、低碳方面一直持续做相关布局和投资,除了投资“宁王”这样的伟大企业之外,我们也帮助国内最大的光伏银浆企业帝科股份并购了杜邦银浆,并购整合完成后将成为全球最大的光伏银浆企业等等。
在2020年之后,我们对ESG的践行进入2.0阶段,在投资策略方面,梳理了双碳背景下受益的赛道。更新了我们的研究体系。我们在基金方面,去年我们发起设立了一只上海交大高金校友出资成立的ESG基金,投资方向为践行ESG理念的科技型企业,未来的部分收益会捐赠给上海交大高级金融学院。
目前,我们正在发起设立一只双碳基金,我们制定了三横三纵的投资策略,三纵是面向受益于双碳背景下的新能源、汽车、消费电子高景气的应用场景,三横是基于一村资本有禀赋的新材料、传感器、元器件等上游核心领域。ESG的初衷是促进社会、企业、机构的可持续发展。对投资机构来说,只有真正将ESG的理念融入到公司治理当中,渗透到募投管退的各个环节,创投机构才有可能持续发展。
邱谆:弘毅最近几年在做一些探索,之前是非常大的PE基金,聚焦私募股权方面。现在针对新的形势,一方面往早期、一方面往垂直行业在布局,在尝试。ESG本身是一个新能源或者低碳的范畴,也算是一个垂直行业,我们有一只新的子基金专门针对这个垂直领域。
我们做绿色低碳基金,是跟这个话题相关的尝试,在做跟人民网科技合作的人民弘毅基金,聚焦科技和文创。ESG是一个比较广的话题,我们现在看科技和文创的时候,每一个项目或者投资逻辑和投资理念、ESG都是挂钩的。
我个人的职业生涯里面,从最早开始,一直在AI和云计算领域,我是腾讯云最早的一批专家,我们当初在设计云计算的时候关注一个PUE指数,很早的时候就在聚焦和关注能源的消耗和应用了。
云计算是低碳很大的敌人,每次刷手机会有很大的能源消耗。比如我们看CPU、GPU等高端芯片项目,第一讲的是能效比,在同样的能耗下能产生多少性能,这跟低碳是非常相关的,这方面是我们比较重视的理念。
不是把ESG仅仅当做一个被迫的事情。一方面违反ESG原则的事情或者项目,我们一定会规避。一方面也看更多能够增效的项目,不光降低能耗,降低消耗,更多是增加产能的角度,因为有了增效会总体树立ESG的理念和场景。
马云飞:ESG是一个宏大而持续的社会课题,涉及到对环境、对社会、对公司治理等多方面的议题。盈科资本一直把ESG作为公司发展过程中必须要考量的维度,我们的投资聚焦在生物医药、芯片半导体、新能源赛道上,尤其是近几年,我们持续加大对新能源领域的投资,也是为了助力“双碳”目标的早日实现。
比如我们投资了智慧水务企业威派格,还有一家从事光伏电站的建设及投资运营的新能源企业威宁能源。同时,我们也大比例投资了星恒电源,这也是一家全球领先的动力电池企业。
尤其是我们在上海疫情防控的关键时期,完成了对新能源领军企业万向一二三 单笔9亿元的投资。盈科也用自己的行动,切实推动了科技创新,绿色低碳理念的持续发展。盈科资本在ESG投资布局方面,配置了新能源的投资团队,以激励员工在展业中有效践行ESG的职责。
此外,盈科资本在募、投、管、退的各个环节都融入贯彻ESG理念。在募资层面,设立了专项的双碳主题基金。在投资方向上,坚持以绿色能源、双碳作为核心的重仓赛道。在管理层面,积极为ESG相关企业整合上下游的资源。而在退出方面,给予ESG相关企业更大的包容和更长的陪伴同行周期。未来,盈科资本也会在碳中和与环境治理领域持续加大投资,更加注重对ESG方面的投入和考量。
三、后疫情时代的投资机会
庞博:中国经济的三驾马车,出口、消费、投资,在后疫情时代,三驾马车内生结构发生了轮转,大数据、云计算、新能源等方面蕴含很多财富密码。我们有什么机会吗?
马云飞:在国家“碳达峰、碳中和”的目标下,我们始终专注聚焦在生物医药、芯片半导体、新能源赛道。盈科资本在产业战略的布局上,一直强调要有卡位的意识,比如在光伏、水电、风电等新型能源的领域,中国具有显著的产业竞争优势,尤其是光伏产业链上,中国在各个环节都处于全球领先的位置。针对这些尖端的行业,唯有不断进行能力叠加,最终才能促使我们拥有领跑的优势。
中国新能源汽车发展已经走在世界前列,政策护航叠加竞争力的提升,为新能源汽车产业打开了广阔的前景。盈科资本在新能源汽车产业链上,下沉聚焦锁定在了动力电池和电机这些核心零部件上,并且强势发力。
在双碳产业链上,盈科资本也先后布局了像中材科技、雪人股份、九岭新能源、昆宇电源、日盛达、南通北新等一批优质的细分龙头企业,面对宏大复杂的产业脉络,盈科资本坚定打通并整合新能源的上下游,持续聚焦在行业“尖端”技术上去深挖投资机会。
说到对未来赛道的选择,新能源、芯片半导体、人工智能、量子物理、云网融合等技术层面的演变是人们眼中的产业变换的趋势。未来产业的发展必然会有新的颠覆性创造,并不会局限在当下的这些热门产业,很多产业或许是我们想象力都无法企及的变革,因此还需要我们持续摸索与学习。
茹小琴:一村主要关注科技方向,包括新能源智能制造、大健康以及企业服务、半导体及TMT领域。
在大健康领域,一村资本确实把握住了新药研发、医疗器械、医疗服务等高速成长的一些投资机会,也取得了不错的收益。面向未来,大健康产业向下还是有若干垂直领域面临确定性的投资机遇。
我主要负责双碳领域的投资,在当下不确定的环境之下,什么是确定性的趋势?以及确定性的趋势下,有什么可以持续关注的赛道?不确定的环境是很多嘉宾提到的,确定的趋势我认为双碳、双循环是未来10年相对确定的趋势,确定的趋势下还有什么确定性的驱动因素能支持科技投资?一是智能化,二是绿色。
绿色向下是双碳,双碳首要是减少碳排放,需要我们从供给端、需求端、辅助侧技术三个维度入手:供给端就是不断加强新能源的替换,包括推动氢能、风能、光伏等领域的渗透率不断提升;辅助侧技术,更多在帮助减少储能、特高压等在新能源发电波动的问题,相关的关键技术会有持续性的机会。
在需求端,像传统工业、交通运输,这些碳排放的重点领域,通过比如突破性的钢铁冶炼技术、再生铝等循环利用技术来帮助碳排放减少。二是碳吸收,我们更多关注CCUS的碳捕捉技术,2030年之后会进一步释放。
在确定性的赛道,如何把握机会,需要投资公司具有独立客观、体系化的评估能力,也就是我们通常说的机构化的能力,提升投资成功的概率。一村投资前通过体系化评估赛道、团队以及进入周期时点,在投后方面会进行管理赋能、产业赋能、资本赋能来提升我们投资的确定性。
四、产业投资和PEVC的区别
庞博:目前在国家3060的政策下,倒排时间表,碳减排赛道有很多机会。产业投资和PEVC相比有哪些相同点和不同点,如何做布局?
王忠为:我们在集团多产业背景下,多资源协同情况下,围绕一些我们看重的领域做了一些产业投资布局。
比如国产替代、双碳绿色能源、ESG、智能制造、云计算等产业方面,做了一些有益的尝试。首先是基于我们熟悉的上市公司,围绕其上下游产业链甚至是其未来想涉足的方向做产业投资和布局。
第二个领域是跟一些地方政府、行业的头部公司、产业引导母基金合作,围绕当地政府想重点引进和布局的产业生态做文章。我们目前在做的有智慧城市产业基金、新能源氢能产业链基金等。
产业投资相对于VC、PE投资,我们更多是一种基于多元化产业平台或者是资源型的主体长期协作投资,我们有产业链整合、资源赋能方面的优势。核心还是围绕国产替代、疫情催生的生物医药行业、双碳绿色能源、人工智能、新材料等方面进行。一句话,创业投资只能是顺势而为,顺势而行。
保利资本股权投资部执行董事庞博认为:
无论产业投资还是财务投资,都是为投资人创造更高的价值。不同点在于,首先,产业投资在战略指向性上比较强,对整个产业链某个细分行业的增长需求和潜力有自己独特的Knowhow。以保利资本为例,保利资本围绕主营在地产产业链上下游做了比较多的投资,也是源于我们在地产开发行业的头部优势,帮助我们更敏锐的确定投资机会。我们在2018年投资的AIOT方向,投资商汤科技,2021年投资绿色建材方面,产业投资人在产业相关敏锐度和战略先行上确实是有一定的优势。
其次,说到产业赋能,产业投资人可以给被投企业更多的赋能,包括经营管理、产品研发、供应链打造甚至是直接的订单导流,都可以帮助被投企业快速提升,从更多的方面进行赋能,帮助被投企业穿越周期。
此外,产业投资人能够享受到的一点红利,产业整体增长带来的投资回报。以新能源光伏行业为例,上下游细分为硅料、硅片、电池片、组件、EPC、运维等,分工非常明确。隆基、协鑫、比亚迪等头部公司都在产业链关键节点做了布局,这就是产业链投资人的逻辑,通过产业链细分节点的投资,享受行业各个阶段的毛利润,并提供了更强的抗风险能力。
于是我们可以总结道,产业投资通过赋能的方式去打通产业链,一方面获得了被投企业增长的α回报,另一方面因为整体布局了细分产业,获得了产业升级带来的β回报。
















