成品油出口临时配额下发:火热市场背后的隐忧
“中国炼油企业的生存环境很不乐观。
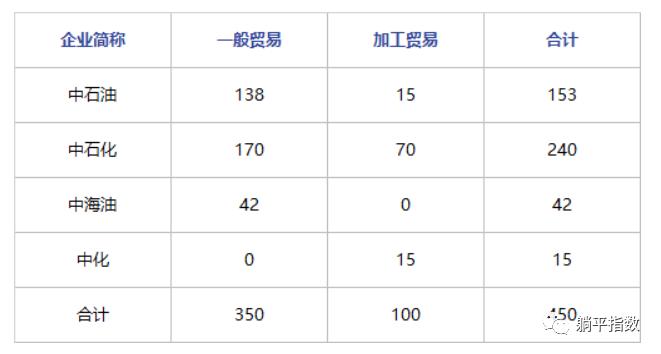
6月9日下午,商务部下发2022年度临时成品油出口配额,总量为450万吨,其中,一般贸易350万吨,加工贸易为100万吨。具体情况如下:
2022年成品油追加出口配额明细表
单位:万吨
(数据来源:商务部)
本次配额主要的获得方是中石油和中石化,两桶油合计获得393万吨,并且具备一定的加工贸易配额。依据摩根大通的测算,如果按照第二季度的出口价格充分利用配额,两公司可以赚取额外35亿至37亿元的炼油利润。
表面上看,这是一个好消息:中国炼油企业终于获得了更多的出口权,可以在火热的全球成品油市场上获取更多的利润。但是,我们认为,这个消息的背后恰恰反映出了中国炼油企业(国营及民营)在国内遇到的一些困境:他们生存环境并不乐观。
01 一片火热的国际成品油市场
一般来说,成品油作为加工原油的成品,价格随着原油波动,二者的差值就是炼厂的利润。虽然在某些时候的波动幅度会有差别(例如炼厂检修等特殊时间),但长期来看相符的。
但自2022年开始,情况有了一些变化。
(图片来源:彭博)
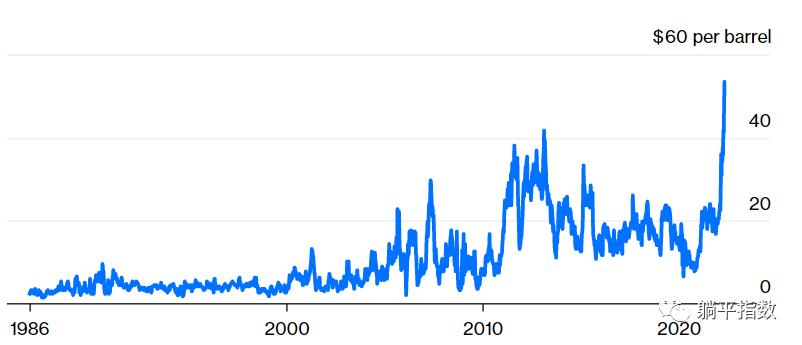
先看全球市场。这幅图是美国成品油和原油价格之间的差值(裂解价差)变化图,从这幅图上看,从1985年到2021年,价差平均约为10美元/桶左右。即使是在2004年到2008年之间(也是过去炼油行业传说中的“黄金年代”),裂解开价差也从未超过30美元/桶。
但就在上个月,这个价差创下了历史记录:突破55美元/桶,且差价在近一个月以来一直保持在高位。在亚洲也同样如此,依据Refinitiv的数据,亚洲基准新加坡10ppm柴油较迪拜原油裂解价差在过去两周飙升了近63%,周一触及每桶55.77美元,创下历史新高。裂解价差一般情况下作为估算炼油企业的利润参考,价差越大说明利润越高。
造成这种状况的原因有二。一是自2019年以来,发达国家对于碳排放的控制,让许多建设在这些国家的老炼油厂关闭;同时,由于对能源消费达峰的错误估计和环保政策的严苛,没人会投资新的炼厂,导致除中国之外的炼油产能在2021年下降4500万吨/年,创下1988年来的历史记录。
二是疫情的影响以及俄乌战争,加速并扩大的炼油厂关停生产的趋势。特别是欧洲对于俄罗斯的禁运政策,不仅让原油价格加速上涨。欧洲无法进口来自俄罗斯的原油和成品油,又没有足够的炼油能力满足自身的需求,对于成品油市场来说算是“双重刺激”。
未来来看,即便原油价格出现大幅度的下降,受限于炼油基础设施的瓶颈,裂解价差依然会保持一个偏高的数字;同时,唯一具备新增炼油能力的中国放开成品油出口控制的可能非常小,市场环境有利于那些境外的炼油厂商。
02 自成一派的国内成品油市场
和火热的国际市场相比,中国国内的成品油市场相对就温和许多。由于中国市场的成品油进出口受到监管的配额制控制,国内市场自成一派,国际成品油价格很难及时传导到国内,中国的炼油厂商很难直接获取因成品油暴涨带来的利润红利。
(来源:上海石油天然气交易中心)
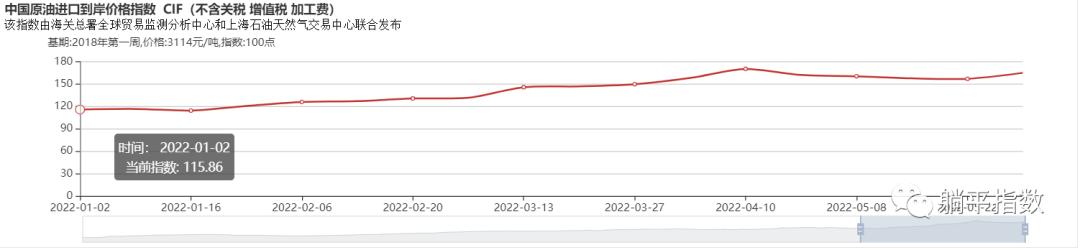
(来源:上海石油天然气交易中心)
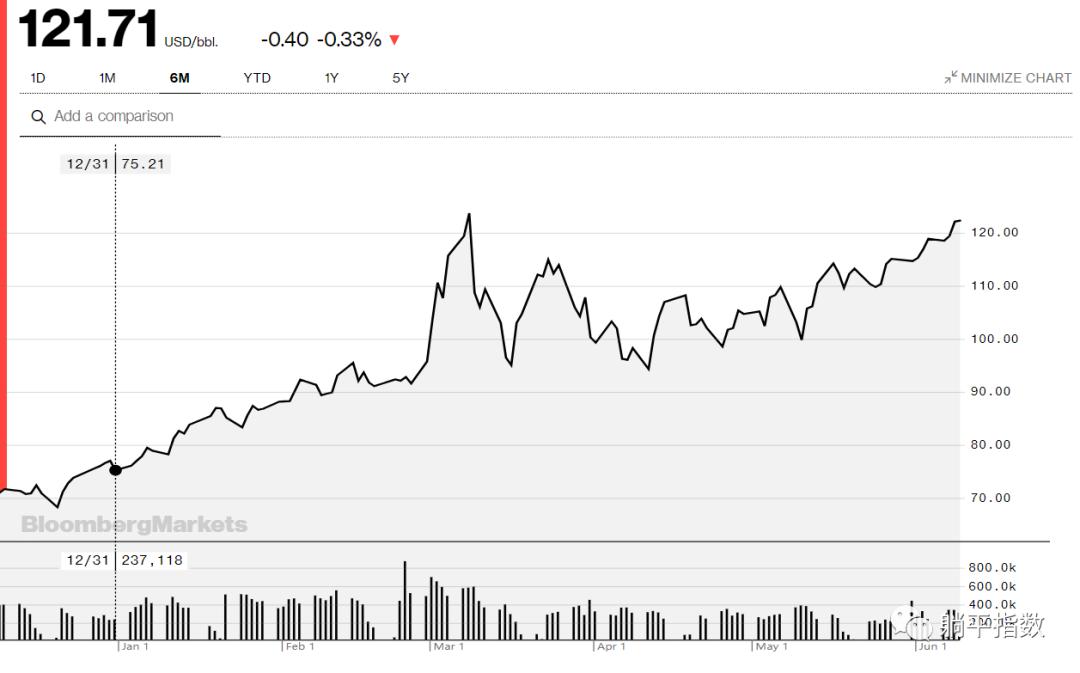
( 来源:彭博)
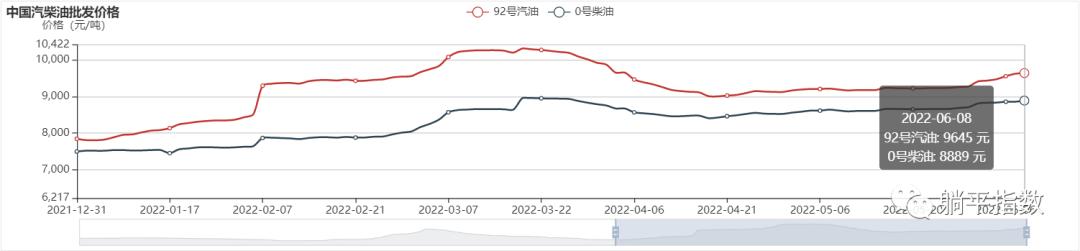
这是2022年以来中国汽柴油批发价格、中国进口原油到岸价格指数和同期布伦特油价的走势图,三个数据今年的变化幅度分别是23%、43%和61%。可以看出,中国成品油价格的走势无论是对比进口原油的价格还是原油期货的价格,都是更低的,远远低于国际成品油水平。
炼厂毛利也如此。和2021年相比,中国炼油厂的毛利水平相当低,特别是在今年新一轮奥密克戎的疫情影响下,需求不振、原油成本高企,相当一部分炼厂甚至面临亏损的压力,炼油装置的平均开工率不足70%。
这个时候下发出口配额,起到的并不是锦上添花的作用,而是在雪中送一点炭。按照惯例,每年中国的成品油出口配额下发会有三批,其中第一批最多,之后两批根据当时的市场情况下发。
2021年第一批成品油出口配额超过2500万吨,而2022年第一批则仅为1300万吨,跌幅接近一半。而此次下发的临时出口配额也可能只是作为第一批的补充,其目的大概率就是为了缓解一下中国炼厂面临的亏损压力。
后续来看,今年的第二批和第三批大概率不会像2020年那样放量。究其原因,作为中国最主要的炼油厂商——中石化(600028.SH)和中石油(601857.SH),肩负着保障经济平稳运行的责任,国内成品油相对低价、稳定的供应是首要目标。
因为中石化和中石油两家公司同样掌握这中国规模最大的连锁加油站,且国内的成品油零售价格同样有着最高限价的规定,两家央企在控制成品油批发价格上的能力突出,民营炼厂无法自行决定价格上涨。
长期来看,成品油出口配额也无法彻底放开。
“归根结底,彻底放开出口,等于是鼓励把碳排放和污染留在了国内,这是没有办法接受的结果。”许多炼化行业的从业人员和专家都曾向我们表达了类似的观点,中国的沿海炼油厂绝大部分的生产还是会保障国内使用,主要目标依然会是保证能源的稳定、相对低价供应,不会转型成为新加坡、日本和韩国等以加工贸易为主的炼化行业。
本文来自微信公众号“躺平指数”(ID:moneymakingsecrets),作者:躺姐,36氪经授权发布。
















