防诈骗 | 又有银行出事了!无法取现,金额高达10亿,电话无人接听,迷雾重重!
本文来自微信公众号 “搞钱基地”,作者:基姐来了,36氪经授权发布。
最近河南发生了个很愁人的事!
多家城镇银行无法取现 ,线上APP、小程序都无法正常使用,官方说是在系统维护,但已过了10天之久,依然没办法恢复正常。
这事闹得可大了,涉事银行包括这3家:河南禹州新民生村镇银行、上蔡惠民村镇银行、柘城黄淮村镇银行,而巧的是, 这3家银行背后的第一大股东都是许昌农商行!
到底怎么回事,一起来看看!
官方给出回应,但涉事银行客服电话无人接听
有网友就此事去向许昌市人民政府反映,许昌市人民政府给到的回复是:
” 因有不法分子利用禹州市新民生村镇银行线上渠道进行诈骗, 为有效阻断不法分子诈骗行为,该行正在升级优化线上渠道系统 。目前,禹州新民生村镇银行各营业网点均可正常办理业务,一切合法储蓄存款受法律保护,请用户等候通知。涉及其他问题的,由有关部门正在调查处理中。 ”
但从4月18日至今10多天,这三家涉事银行线上业务依然处于“ 维护中 ”,有心急的客户,直接前往当地线下取款,结果是仅仅拿到了一张号单,等到指定时间再取款,当时这位客户去排的时候, 已经排到了5月中旬!
加上最近疫情影响,线下取款成了比较困难的问题。
而令人更恼怒的一点是,线上系统纵使维修,客服总得耐心帮客户解疑答惑,以免引起大家的心焦吧?
但现实操作却让人窒息, 3家银行的客服电话都是机器人的自动语音回复,并没有人工客服。
这真是叫天天不应叫地地不灵的感觉了。
本以为好吧,这是当地银行一点小问题,结果呢,无法取现的居然多数都不是河南本地存款人!而是远在千里之外的、来自五湖四海的人,到底怎么回事?
无法取现的多是网上购买理财产品的客户
这次的情况有点特殊,反馈取不出钱来的,大部分并非河南本地人,而是通过度小满(百度)、天星金融、滨海国金所(腾讯+国寿)等第三方互联网平台,去购买理财产品的用户,其中不乏高学历人士。
像兰州的80后教师王女士,她跟她爱人都是受过高等教育的,没想到会在这上面栽跟头!
王女士说她是在19年通过携程金融买的产品,当时产品利率在4.1%-4.78%左右,去年3月,禹州新民生村镇银行、柘城黄淮村镇银行分别向她发送了营销短信,除了有小程序网址,还附上了银行联系电话。
但其实从去年1月,银保监会、中国人民银行发布《关于规范商业银行通过互联网开展个人存款业务有关事项的通知》,
明确商业银行依法合规通过互联网开展存款业务,不得借助网络等手段违反或者规避监管规定,不得通过非自营网络平台开展定期存款和定活两便存款业务,包括但不限于由非自营网络平台提供营销宣传、产品展示、信息传输、购买入口、利息补贴等服务。
这意味着这些火爆的互联网存款产品要下架,仅限在银行自营平台销售,
银行也会自己发短信,短信中附带银行小程序的链接,点击就可以进去办理相关存款业务。
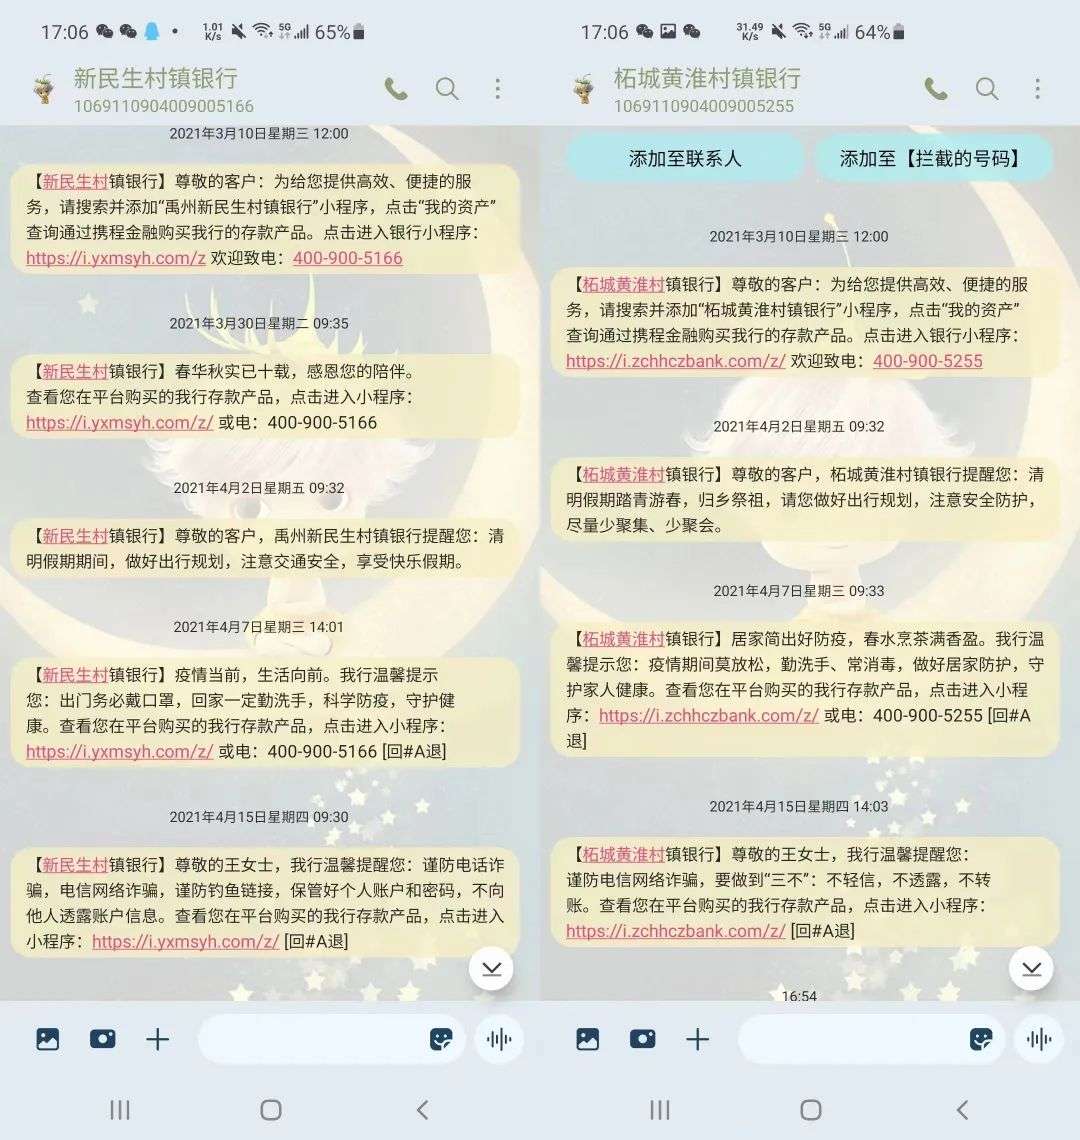
(图片来自澎湃新闻)
结合上面官方给到的不法分子诈骗,也许是有不法分子伪造了小程序链接,假装银行给客户发了短信,如果真是这样,存款的安全性确实令人担忧。
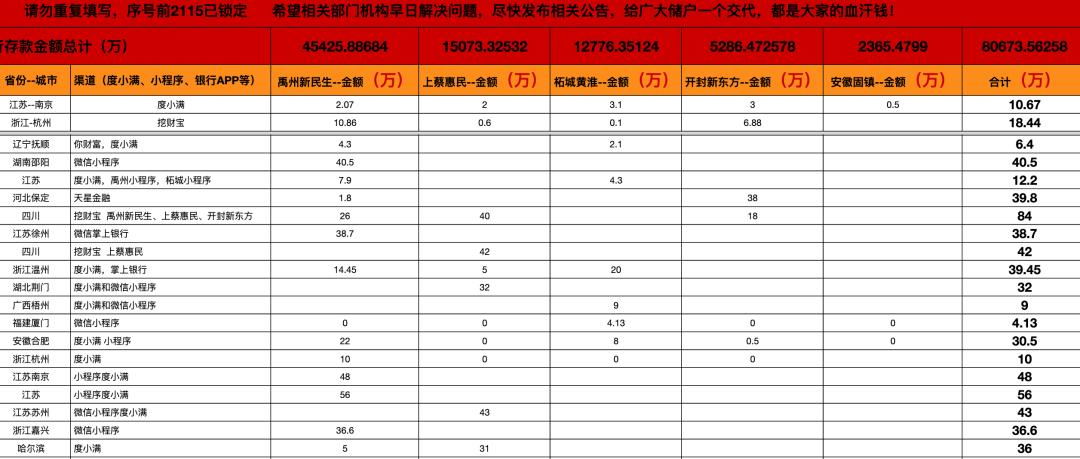
而另一面,存款人也没闲着,不少人自发建立了QQ群、微信群商讨怎么维护自己的权益,4月27日下午,有一份在线共享文档在各个群流传,统计相关存款人的金额!
这个文档显示存款人来自江苏、浙江、上海、湖南、辽宁、广西、陕西、山东等20多个省市,却唯独很少看到河南本地存款人。
(图片来自澎湃新闻)
据存款人透露,不到半天时间,已经有2100多人填写,总金额高达7个多亿。
但到了4月27日晚十点,该共享文档显示“已被举报,暂时无法打开”,1个小时后文档申诉成功,到29日下午4点,总金额超过10亿元。
涉事银行背后大股东惊人一致
禹州新民生村镇银行、上蔡惠民村镇银行、柘城黄淮村镇银行背后第一大股东均为许昌农商行。天眼查信息显示,许昌农商行分别持有禹州新民生村镇银行、上蔡惠民村镇银行、柘城黄淮村镇银行各20.5%、51%、51%的股份。
随着事情发酵,有媒体记者拿到了一家互联网智慧银行科技服务商发出的对此事的问题反映,这份反映里是这样写:
“作为银行及互联网平台的合作伙伴,我司已经多次向四家村行及其发起行许昌农商行反映情况,提示风险,均未给出解决方案。”
4月29日,媒体记者拨打该服务商的电话,无人接通。
另外,也有储户就无法取现的问题跟监管部门反映,4月25日,央行回复称,“人民银行高度关注此事件。目前,有关部门已开展调查,人民银行将配合有关部门,依法尽责保护金融消费者的合法权益。”
基姐有话说
银行暴雷的事不是头一次,这次发生严重挤兑的情况还是要引起我们的重视,这里呢,我也有3个建议:
1.这个事情本身很蹊跷,多猜无用,坐等监管调查结果,如果你是受害者,建议保留好证据,如果还有钱在其他民营小银行,要亮红灯了!慎重!
2.任何投资都要注意风险!
很多人被深套是因为盲目相信银行,觉得银行一定就是安全的,加上很多人知道存款保险条例,认为50万存款保本,但是!这不一定哦!
条例的说法是这样:

可这个条例不是我们买银行理财的保护伞,这个规定是指单家银行50万以内的存款,即使银行破产了,国家兜底100%赔付,
但是!银行理财是不受保护的,也不再承诺保本保息,同时,超过50万的也不会享受保障!所以,银行并不是绝对的安全!
这次无法取现的多是有大额存款需求,加上觉得百度(度小满)、腾讯+国寿(滨海国金所)靠谱,所以就买了平台上的存款产品!存款产品可以享受保险条例保护,但如果购买的链接本身就是不法分子伪造的话,就不存在兜底了!
所以,一定要记住!不存在无脑理财!一定要了解底层资产到底是什么,不要懒于学习,多看看多学学总是没错的!
3.资管新规下,要学会接受波动,银行理财都净值化了,而公募基金才是时代趋势,资产配置多元化才是最科学的,让自己的资产既能增值,又能有安全保障!
















