疫情下的“穷人”,靠什么撑过去?
现在每一天的生活,就像开盲盒一样。
你不知道明天一早醒来,哪个小区又要被封了;
你也不知道一刷新闻,哪个名人明星又出事了。
所以,每一天的生活,都要未雨绸缪,提前做好准备。
除了适量囤货,现金流也非常重要。
我最近是深有体会。
最近我爸身体不适,做了检查之后,医生建议做个手术,但需要等床位。
没办法,优质的医疗资源,永远都是稀缺的。
然后第二天,医生突然一个电话打过来,通知有床位,可以住院了。
床位紧张,容不得多想。
我们当然第一时间收拾行李,送我爸去医院了。
到了医院,办理入院的时候,马上要交10万元订金。
我一下子有点懵。
毕竟大部分钱都在各种理财、基金、股票里,一时半会儿也拿不出来。
没办法,只能先把存款拿出来了。
经此一役,我发现,现在真的要学会 “现金为王” 了。
01
疫情之下,无论是企业,还是个人,都应该尽量预留多一些现金流。
记住,是现金流, 现金流≠现金 。
现金流,是指把不容易变现的资产,或者是不良资产,变为可流动性的资产。
而不是让大家把大量的现金放在家里。
比如,很多人纠结要不要买房。
我觉得,可以 做以下两个小判断:
我的房子能带来现金流吗?
现金流比得过其他投资吗?
我之前在一个线下活动认识一位30岁左右的女生。她靠做淘宝起家,现在已经是个年入千万的妥妥女土豪。
她赚到第一桶金后,就在朋友介绍下买了三套大别墅。
本来,把赚到的钱变为资产,投资意识非常好。
只可惜她的 别墅太大,根本租不出去,现在只能蒙灰尘。
每个月还要交各种杂七杂八的维护费用,算起来还要大几千。
如今淘宝生意不好做,她觉得自己活得相当窘迫难堪。
我问她:“你怎么不考虑卖掉呢?”
她懵圈了,卖掉?
每一砖每一瓦都是她的血汗钱,好不容易变成砖头和瓦片,现在你让我变回钱???!!!
但她没有意识到。
她买房子是为了投资,但并不是每一个房子,都能带来现金流。
我给她算了一笔账。
打扫卫生好歹要个阿姨吧,还有每月不菲的物业管理费……
这些,统统都是负数的现金流。
而能带来正向收入的“租金”,偏偏收不到。
再看看她的资产状况,真心不太妙。
她的三套别墅,无论怎么折算起码价值3000万。
而这3000万,几乎是她90%以上的资产。
也就是说: 资产类别太集中了,生息的资产太少了。
翻译成大白话就是: 鸡蛋全放在一个篮子里,而且这鸡蛋还不负责孵小鸡!
房子这玩意儿,虽然是过去10年的暴富培养基地,然而在现金流上,却做得不是那么好。
就看我们北上广深吧,租金回报率还比不过买余额宝呢。
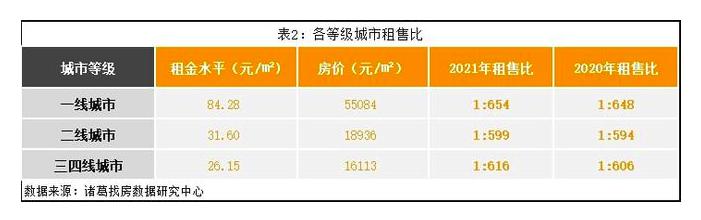
当然,也并不是说大家就不能买房。
哪怕到今天,如果是买一套刚需房自己“消费”,完全没问题。
但如果是买一个豪宅来投资,那真的毫无意义。
且不说豪宅本身就是要交更多的交易税,豪宅比较难出租获得现金流。
光看豪宅占用的资金总量,你就算是个年入千万的土豪,也应该认真掂量掂量再说。
02
疫情下,企业同样不好过。
数据显示, 受疫情影响,64%的企业现金流支撑不过3个月。
我最近听到一家企业的故事。
这家公司花了7、8年时间研发出一款医美面膜,马上要上市了,也跟下游客户签订了1500万的大单子。
本来一切准备就绪,结果,上海封城,多年心血立马崩溃。
研发停止了,物流停运了,客户也跑了。
一些本来打算去上海考察这家企业的投资人,也不来了, 融资也跟着泡汤了。
一家本来蓄势待发的公司,顷刻间濒临死亡。
如果这家企业账面上留有足够的现金流,或者先谈好了融资,资金到位,也不至于如此被动。
现金流,有时候真的可以决定一家公司的生死。
还记得小米创始人雷军在做金山软件的时候,就面临过一次现金流危机,甚至连工资都发不出来了。
自那之后,雷军非常重视现金流的问题。
他说:
“你要先搞清楚公司有多少人,每个月需要付多少工资,交多少房租、水电费,这些是固定成本。
差可以不出,广告可以不打,设备可以租用,因为这些都是变动成本。变动成本是你紧急的时候可以不花的,但固定成本是你一定要给的。
把你的固定成本算出来后,用目前账上的现金除一下,要是没有18个月,你就真心应该睡不着觉。”
雷军当年要求公司一定要有18个月的固定成本,而且钱花一半就要开始融资。
“因为企业在初创阶段没有产生现金流的能力时,融资最要命。”
在疫情不确定的当下,更要管理好现金流,尽可能降低固定成本。
账上存有18个月的现金,遇到危机时,你才能比较从容。
03
看到后台有人问我,现在是应该投资买房,还是投资买股?
其实,不必纠结哪一种投资方式,关键是算清楚这样一笔账。
把钱换成股票是投资,把钱换成房产证也是投资。
就看谁换回来的现金流够多。
尤其疫情之下,一切变得更加不确定。
这个时候,手握足够多现金流的人,才有底气应对各种突发状况。
所以,大家一定要记住两点。
第一,增加现金流。
尽量让自己拥有多个收入来源,最好这个收入来源还在不同行业。
比如实体行业,在疫情之下,确实扛得非常艰难。
如果你有一份收入来源于线上行业,则可以有效规避风险。
第二,减少固定开支的占比。
在这个时期,不要轻易投资,不要月光,更不要借贷消费。
减少负债,即使没有增加收入,也可以让心理负担减轻很多。
看到一些上海朋友的留言,比起担心买不到菜,更担心下个月的房租。
所以,一定要提前算一笔账。
如果真的没有收入,你的存款可以支付几个月的固定开支?
以前我会说,至少要准备6个月以上。
但现在,越多越好。
一个人的投资能力,决定了他活得好不好;而一个人的现金流管理能力,才决定了他能活多久。
共勉。
本文来自微信公众号 “维小维生素”(ID:Weixiaowei6),作者:维小维生素主创们,36氪经授权发布。
















