业绩攀升玩起跨界并购,大股东却在“偷偷”减持
2016年7月12日,登陆深交所。上市前主业为包装印刷,主要为快消品行业提供服务,伊利、恒安、纳爱斯等都是它的客户。2017年切入跨境电商,18年收购北京龙域之星切入互联网广告营销。跨境电商踩在东南亚发展的时代红利上,2019年业绩爆发、2020年业绩也是继续高歌猛进。
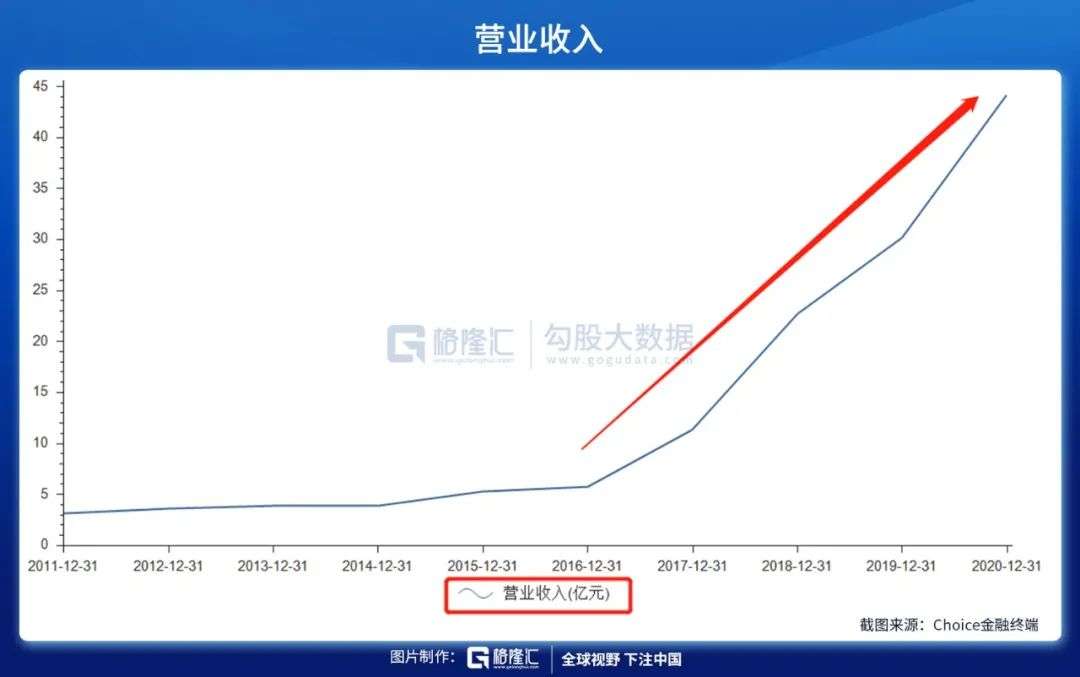
营收高歌猛进的同时,吉宏股份玩起跨界并购也是“百花齐放”。我们着重说说历年并购中两起“有点意思”的并购,21年拟并购白酒标的——古窖酒业、18年并购北京龙域之星。
并购古窖酒业,背后动机存疑
2021年6月29日,吉宏股份发布一则《关于签署股权收购意向协议的提示性公告》:6月27日与蔡啟俊、王安签署《股权收购意向协议》,拟收购贵州钓台贡酒业有限公司(简称“钓台贡”)不低于70%,进而间接持有贵州省仁怀市茅台镇古窖酒业有限公司(简称“古窖酒业”)资产。
关于此次并购标的,我们分两段来看:
其一,古窖酒业系钓台贡(背后股东蔡啟俊、王安二人)于2021年1月29日通过西南联合产权交易所公开竞拍取得,交易对价共计花费1.75亿元。而收购时古窖酒业的“家底”着实令探雷哥感到震惊。
2020年末资产总额8,752.09万元,负债总额8,600.14万元,净资产仅为151.95万元,2020年实现销售总额138.48万元,实现净利润-177.72万元,目前社保参保人数为40人。
1.75亿元交易对价,相较于古窖酒业2020年末净资产溢价率高达114倍。
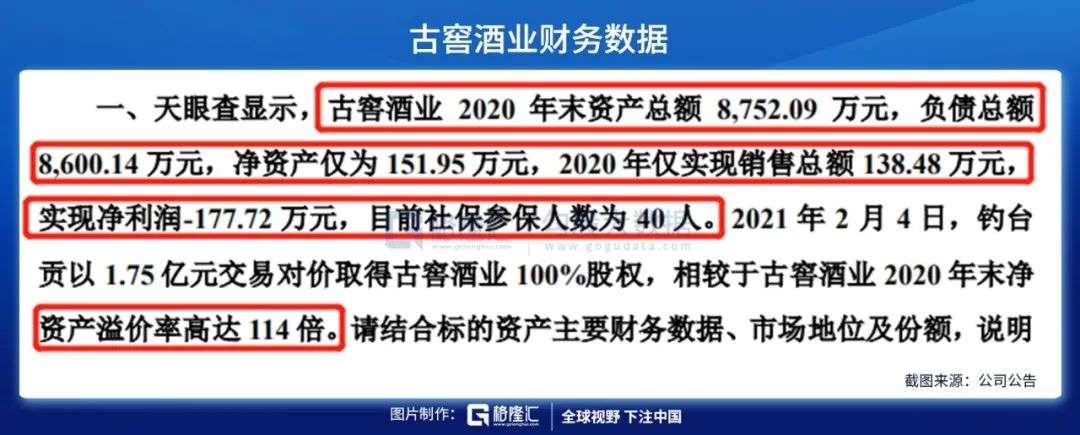
溢价高达114倍接手,蔡啟俊、王安二人接手仅仅半年就想转手,这背后原因令人生疑?
其二,截止6月29日,吉宏股份发布收购协议公告时,古窖酒业5月底净资产为-129.90万元(资不抵债)。1-5月营收也仅184.62万元、净利润亏损达284.68万元。
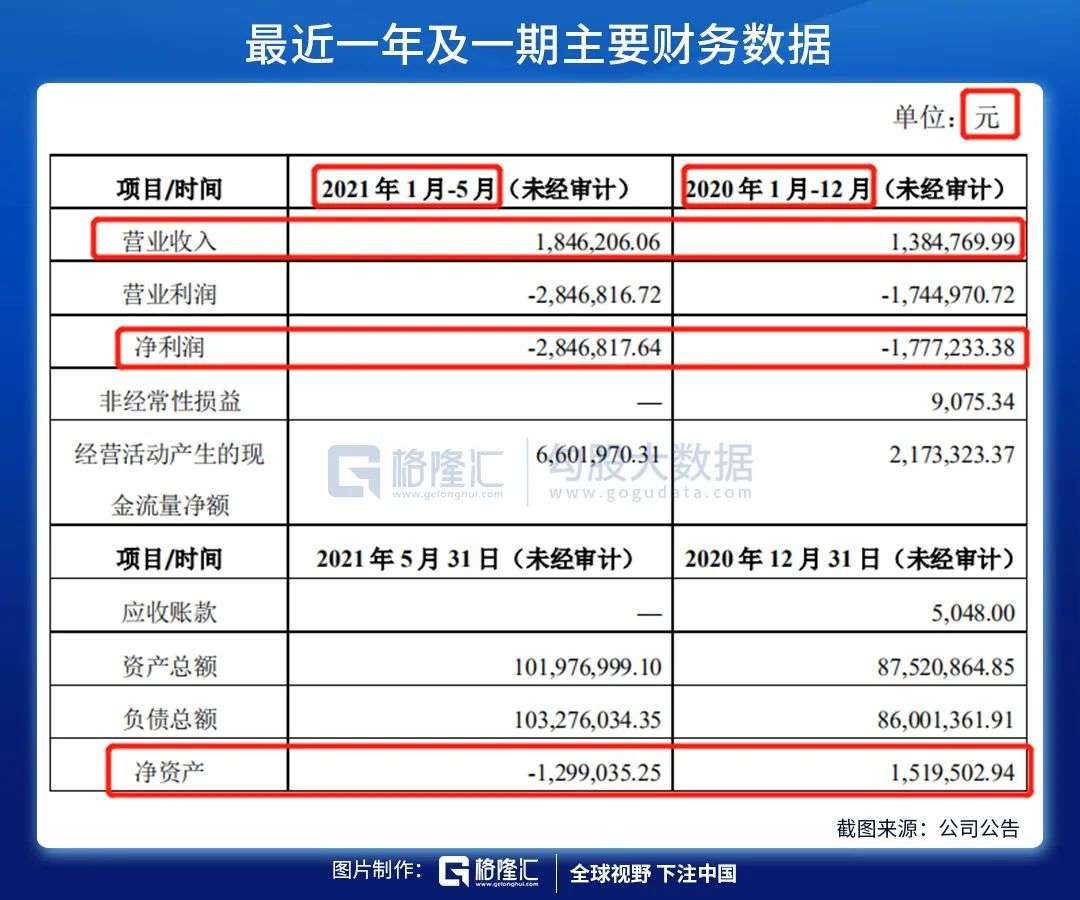
虽然本次协议仅为意向收购,最终交易价格需要结合尽职调查结果、参考相关评估报告而定。但作为一家主业为跨境电商的上市主体,玩跨界来收购白酒企业,并且还是一家“资不抵债”的白酒生产企业。探雷哥,质疑吉宏股份收购古窖酒业背后动机不纯。
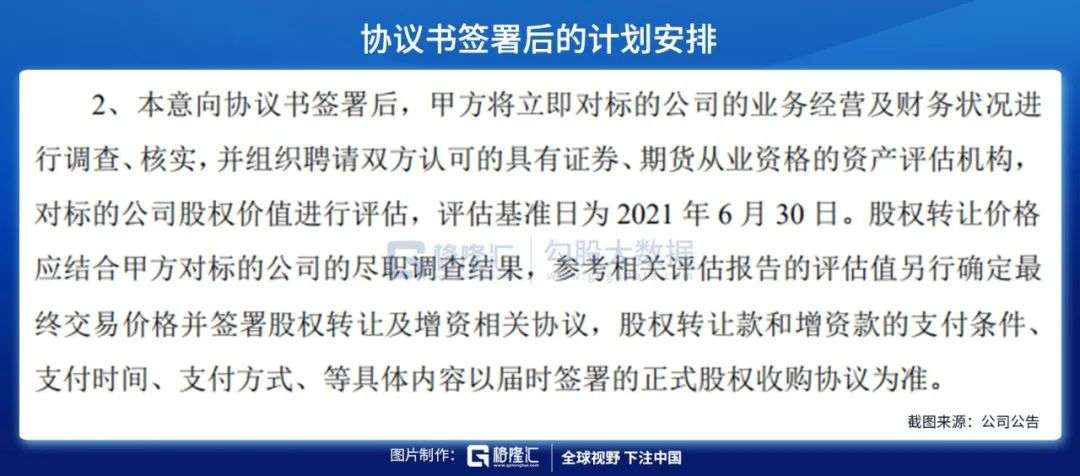
龙域之星,前后转让定价存疑
2018年3月30日,吉宏股份发布公告《与全资子公司共同收购北京龙域之星科技有限公司100%股权》。
北京龙域之星主业为整合移动领域优质的流量和广告资源,搭建广告主和流量用户之间的广告服务系统(简单点,可以理解为倒卖流量)。收购前,最近一年主要财务数据:
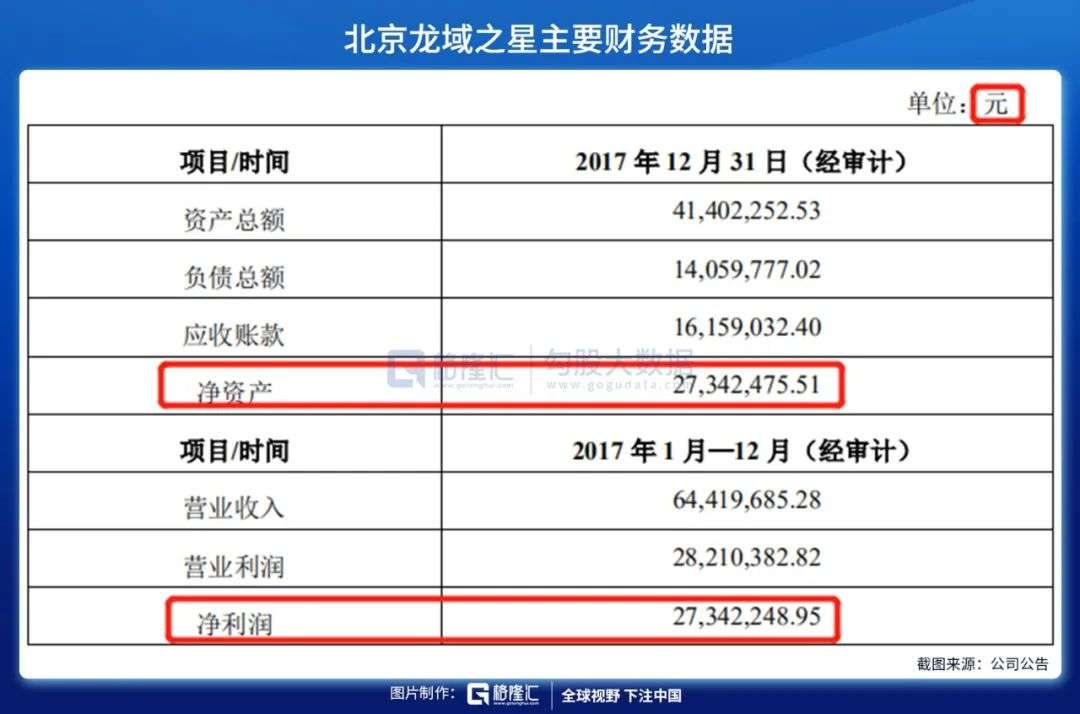
资产方面,净资产2734.25万元,而应收账款高达1615.9万元。业绩方面,营收6441.97万元,净利润高达2734.22万元。
本次收购交易价格为1.88亿元,较净资产溢价5.88倍、按17年净利润PE为5.88倍。
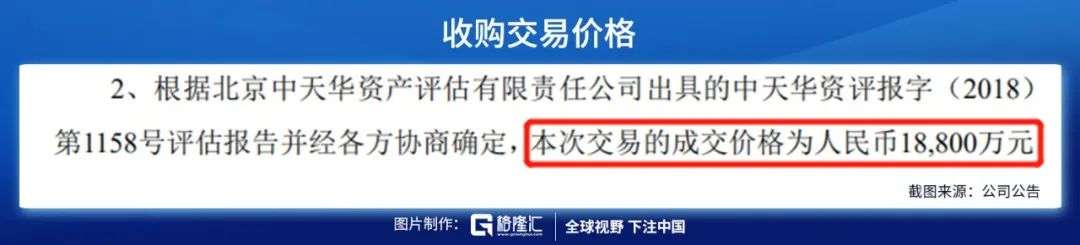
收购前,北京龙域之星背后股东为宁波易格投资管理合伙企业(有限合伙)持股比例20%,宁波梅山保税港区云域股权投资管理合伙企业(有限合伙)持股比例 80%。
从收购后两年的发展来看,净利润2019年达到6770.33万元,较2017年增长248%;净利润2020年1-9月为3254.11万元,较2017年增长119%。
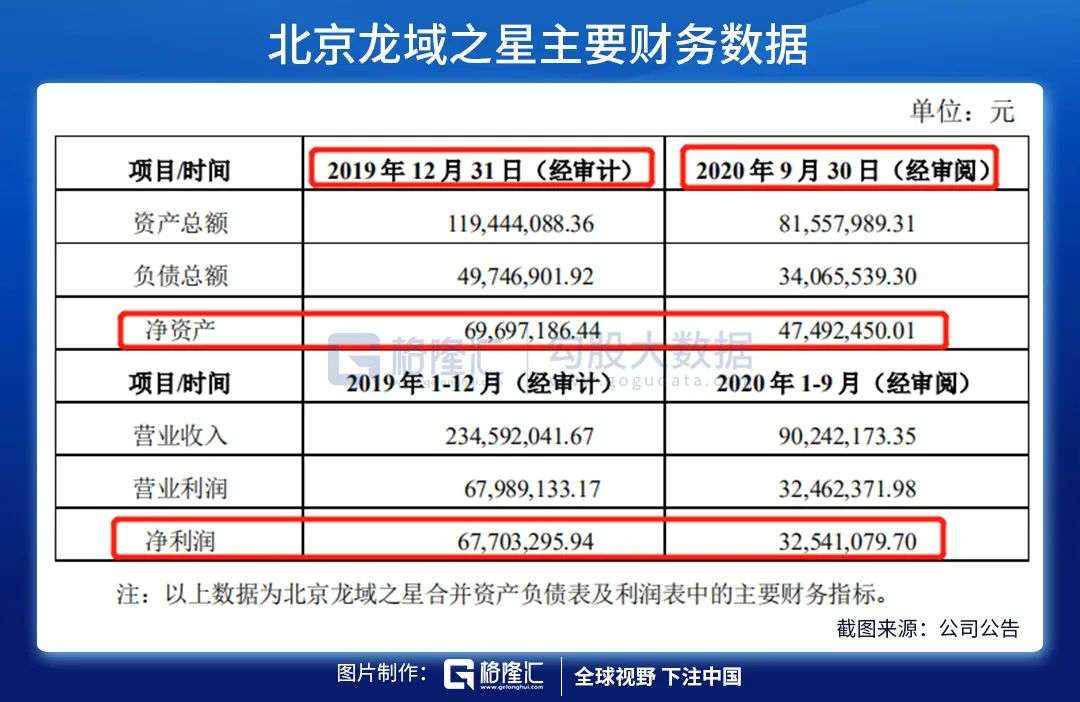
营收、净利润稳步增长,盈利能力较2018年收购时已经翻倍。
2020年11月6日,吉宏股份与菲娅莎(厦门)进出口有限公司(简称“菲娅莎”)签署《股权转让协议》,以1.82亿元的价格转让北京龙域之星100%股权。转让价格较2019年净资产溢价2.61倍、按2019年净利润PE为2.69倍。
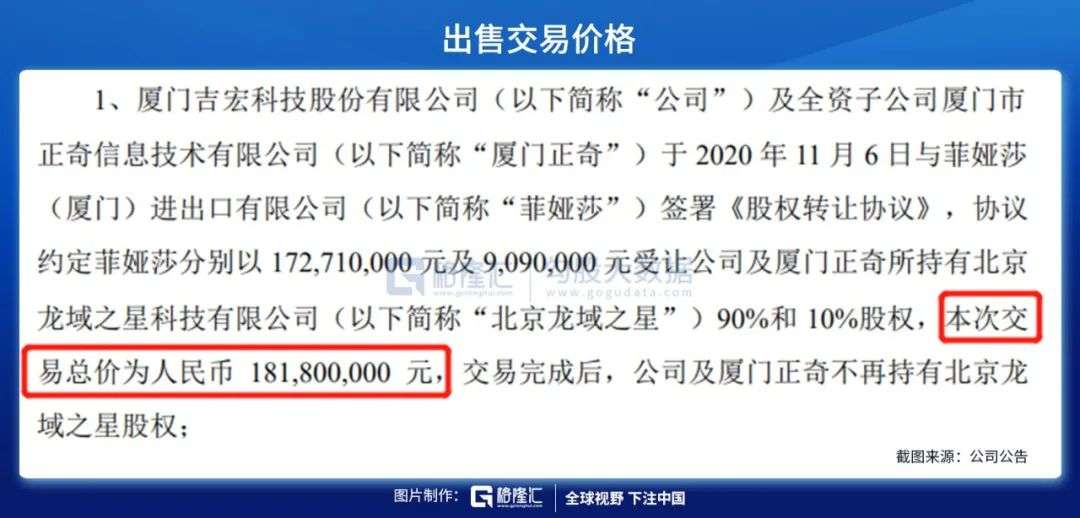
菲娅莎由自然人孙健全资100%持股。
综上,时隔两年多,在北京龙域之星盈利能力大幅提升之后,却“低价贱卖”其全部股权令人不解(转让价比两年前收购价还低)。
结语
近年来,吉宏股份业绩大幅攀升,实控人庄浩却在持续大额减持,19年至20年个人累计减持“套现”达6.9亿元。
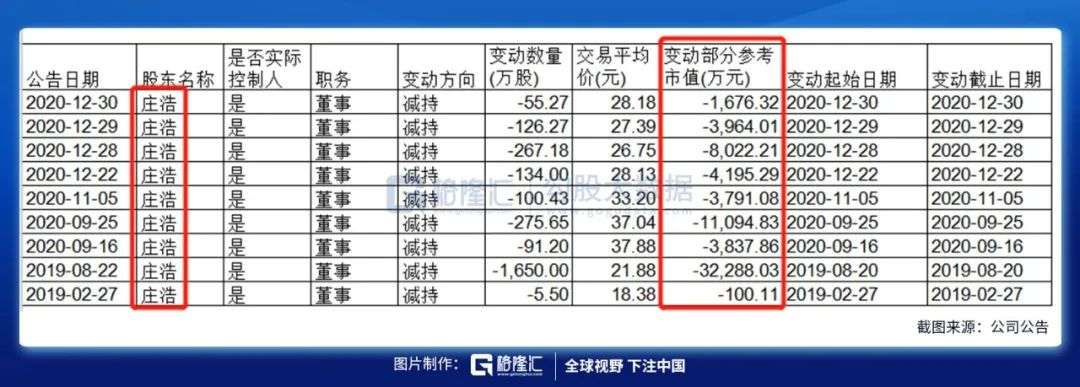
背后原因值得探究?
本文来自微信公众号“格隆汇探雷区”(ID:glh-tlq),作者:晨光,数据支持:勾股大数据,36氪经授权发布。
















